11.12.2023

Checkliste: Steuertipps für Unternehmen zum Jahresende

Das Ende des Jahres naht. Wilfried Krammer von Deloitte Österreich hat daher die wichtigsten Steuertipps für Unternehmen zusammengefasst, die man noch vor Silvester mitnehmen kann.
/artikel/checkliste-steuertipps-fuer-unternehmen-zum-jahresende
Steuertipps 2023, Steuertipps, Unternehmen Tipps Steuern,
(c) Deloitte/feelimage /Stock.Adobe/v.poth - Wilfried Krammer von Deloitte.

Die Situation am Arbeitsmarkt bleibt aufgrund der demographischen Entwicklung angespannt. Was es für Betriebe diesbezüglich jetzt zu beachten gilt und welche steuerlichen Entlastungen man noch vor Jahresende mitnehmen sollten, hat das Beratungsunternehmen Deloitte als Steuertipps zusammengefasst.

„Heuer wurden mit dem Investitionsfreibetrag zusätzlich zum bestehenden Gewinnfreibetrag neue Impulse für mehr Investitionen gesetzt. Weiters sind Maßnahmen zur Mitarbeiterbindung wie die Mitarbeitergewinnbeteiligung und die Teuerungsprämie interessant“, erläutert Wilfried Krammer, Partner bei Deloitte Österreich.

Steuertipps: Investitionsbedingter Gewinnfreibetrag

Natürliche Personen mit betrieblichen Einkünften über 30.000 Euro können durch Investitionen in begünstige Wirtschaftsgüter einen investitionsbedingten Gewinnfreibetrag geltend machen. Dieser beträgt je nach Höhe des Gewinns zwischen 13 Prozent und 4,5 Prozent des Gewinns – maximal jedoch 41.450 Euro. Um den Gewinnfreibetrag steuerlich optimal zu nützen, sollte jedenfalls das voraussichtliche Ergebnis 2023 vorab geschätzt und die erforderliche Investitionshöhe für 2023 ermittelt werden. Auch der Kauf bestimmter Wertpapiere bis zum 31.12.2023 ermöglicht die Geltendmachung des Freibetrags.

Investitionsfreibetrag

Nach über 20-jähriger Pause wurde 2023 der Investitionsfreibetrag wieder eingeführt. Er stellt steuerlich eine Zusatzabschreibung dar. Konkret bedeutet das, dass mehr als die Anschaffungskosten steuerlich abgesetzt werden können. Bei klimafreundlichen Investitionen beträgt die Zusatzabschreibung 15 Prozent, bei anderen Investitionen zehn.

Vorteilhaft gegenüber dem Gewinnfreibetrag ist, dass Anschaffungen bis zu einer Million Euro begünstigt sind und somit der maximale Investitionsfreibetrag mit 150.000 Euro deutlich höher ausfällt als der maximale investitionsbedingte Gewinnfreibetrag mit 41.450 Euro. Dennoch gibt es Konstellationen, bei denen der Gewinnfreibetrag zu einer höheren Steuerersparnis führt. Da sich die beiden Investitionsbegünstigungen ausschließen, sollte ein Vorteilhaftigkeitsvergleich angestellt werden.

„Auch hier gilt jedoch der Grundsatz, dass nur betriebswirtschaftlich sinnvolle Investitionen getätigt werden sollten. Fehlinvestitionen führen zu einem hundertprozentigen Liquiditätsabfluss, der auch mit erweiterten Abschreibungsmöglichkeiten und Gewinnfreibeträgen nur zum Teil kompensiert werden kann“, warnt Krammer.

Steuertipps: Möglichkeit der Mitarbeitergewinnbeteiligung

Auch 2023 besteht für Unternehmen die Möglichkeit, Mitarbeiterinnen und Mitarbeiter am Jahreserfolg steuerfrei zu beteiligen. Voraussetzung dafür ist das Vorliegen eines Vorjahresgewinns. Die steuerfreie Gewinnbeteiligung ist mit 3.000 Euro jährlich begrenzt und muss entweder allen Arbeitnehmerinnen und Arbeitnehmern oder bestimmten Gruppen gewährt werden. Zu letzteren gehören beispielsweise Arbeiterinnen und Arbeiter, kaufmännisches Personal oder das gesamte Verkaufspersonal. Auch variabel vereinbarte Vergütungen können im Rahmen der Mitarbeitergewinnbeteiligung steuerfrei ausbezahlt werden.

Vorteile der Teuerungsprämie

Bis zu 3.000 Euro können für 2023 noch als Teuerungsprämie ausbezahlt werden. Zu beachten ist, dass es sich hierbei um zusätzliche Zahlungen handeln muss. Bisher variabel vereinbarte Vergütungen sind daher nicht erfasst. Werden sowohl eine Teuerungsprämie als auch eine Mitarbeitergewinnbeteiligung ausbezahlt, sind diese nur dann steuerfrei, wenn sie in Summe 3.000 Euro nicht übersteigen.

„Der große Vorteil der Teuerungsprämie ist deren Befreiung von der Sozialversicherung und den Lohnnebenkosten. Es kommt somit mehr bei den Mitarbeiterinnen und Mitarbeitern an“, erklärt Krammer weiter.

Spenden für Bildung, Kunst und Sport

Spenden an spendenbegünstige Einrichtungen sind abzugsfähig. Die Höhe der steuerlich abzugsfähigen Spenden ist grundsätzlich mit zehn Prozent des steuerlichen Gewinnes im entsprechenden Wirtschaftsjahr begrenzt. Darüber hinaus getätigte Spenden sind steuerlich nicht mehr abzugsfähig.

Ab 2024 können alle gemeinnützigen Einrichtungen einen Antrag auf Aufnahme in die Liste der spendenbegünstigten Einrichtungen stellen. Daher können ab dem nächsten Jahr auch Spenden für Bildung, Kunst und Sport als Betriebsausgabe abgesetzt werden.

Netzkarte für Selbständige

Seit 2023 können Selbständige auch ohne Aufzeichnung über betriebliche und private Fahrten 50 Prozent der Kosten für eine Wochen-, Monats- oder Jahreskarte als Betriebsausgaben absetzen. Der Pauschalbetrag kann auch bei der Basispauschalierung oder Kleinunternehmerpauschalierung zusätzlich als Betriebsausgabe geltend gemacht werden.

Steuerliche Liquiditätsmaßnahmen

Unternehmer sollten sich zum Jahresende auch mit bilanzsteuerrechtlichen Themen und dem Einleiten von steuerlichen Liquiditätsmaßnahmen befassen. Auf Basis einer Prognoserechnung kann für 2024 ein Herabsetzungsantrag für Vorauszahlungen gestellt werden.

„Die massiven Zinserhöhungen der EZB in sehr kurzer Zeit konnten seitens der Unternehmen nicht antizipiert werden. Die Liquiditätsplanung ist daher entscheidend“, so Krammer. Seit 1. Oktober 2023 verrechnet das Finanzamt für noch nicht veranlagte Abgabenachforderungen aus 2022 Anspruchszinsen von mittlerweile 5,88 Prozent.

Erstmals werden diese Zinsen auch für Umsatzsteuernachzahlungen festgesetzt. Zu beachten ist, dass diese Zinsen steuerlich nicht abzugsfähig sind, sofern sie Körperschaftsteuer- oder Einkommensteuernachzahlungen betreffen. Beachtlich sind auch die Verzugszinsen ab 2024 der Österreichischen Gesundheitskasse von 7,88 Prozent (2023: 4,63 Prozent), welche für Beitragsrückstände festgesetzt werden.

Steuertipps: Steuerlich relevante Fristen für Unternehmen im Überblick

  • Der Gruppenantrag zur Begründung einer Unternehmensgruppe muss nachweislich vor Ablauf des Wirtschaftsjahres erstellt werden. Die Einreichung muss innerhalb eines Monats beim Finanzamt erfolgen.
  • Mit 31.12.2023 endet grundsätzlich die siebenjährige Aufbewahrungspflicht für Geschäftsunterlagen des Jahres 2016 (UStG: bei Gebäuden bis zu 22 Jahre). Für bestimmte COVID-19-Förderungen (Investitionsprämie, Kurzarbeitshilfe) beträgt die Aufbewahrungsfrist zehn Jahre nach Ende des Kalenderjahres der letzten Auszahlung.
  • Mit 31.12.2023 tritt die absolute Verjährung für Abgaben des Jahres 2013 ein.
  • Bis 31.12.2023 kann die Energieabgabenvergütung 2018 noch beantragt werden.

Deine ungelesenen Artikel:
09.11.2026

Patent oder Geheimhaltung? Wie das Wiener ClimateTech-Startup sequestra seine IP schützt

Einzigartige Technologie braucht Schutz, um am internationalen Markt zu bestehen. Das gilt vor allem, wenn sie von einem Startup kommt, das noch keine Marktmacht hat. Wir sprachen mit Lukas Höber, Co-Founder und CEO des Wiener Startups sequestra, darüber, wie die Austria Wirtschaftsservice (aws) das Unternehmen im Innovationsschutz unterstützt und warum in manchen Fällen Geheimhaltung der bessere Weg als ein Patent ist.
/artikel/patent-oder-geheimhaltung-wie-das-wiener-climatetech-startup-sequestra-seine-ip-schuetzt
09.11.2026

Patent oder Geheimhaltung? Wie das Wiener ClimateTech-Startup sequestra seine IP schützt

Einzigartige Technologie braucht Schutz, um am internationalen Markt zu bestehen. Das gilt vor allem, wenn sie von einem Startup kommt, das noch keine Marktmacht hat. Wir sprachen mit Lukas Höber, Co-Founder und CEO des Wiener Startups sequestra, darüber, wie die Austria Wirtschaftsservice (aws) das Unternehmen im Innovationsschutz unterstützt und warum in manchen Fällen Geheimhaltung der bessere Weg als ein Patent ist.
/artikel/patent-oder-geheimhaltung-wie-das-wiener-climatetech-startup-sequestra-seine-ip-schuetzt
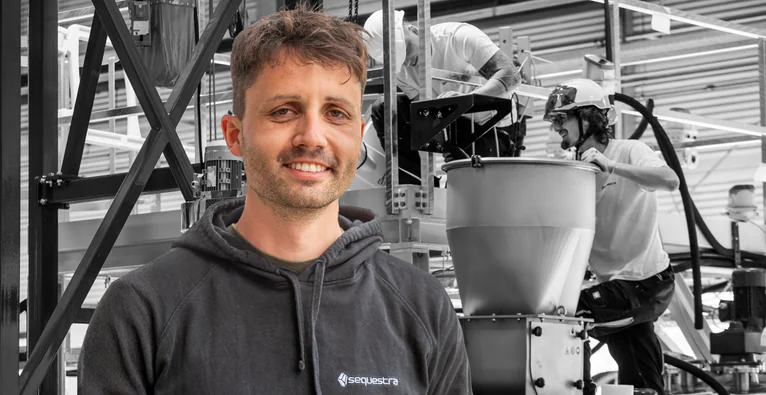
Lukas Höber ist Co-Founder und CEO von sequestra | (c) sequestra

Auch wenn die Debatte rund um den Klimawandel bekanntlich nicht geradlinig verläuft: Industrieunternehmen auf der ganzen Welt haben sich teils mehr, teils weniger ambitionierte Ziele in der CO2-Reduktion gesetzt. Die Emission des Treibhausgases kann aber nicht in allen Industrien tatsächlich vermieden werden. Überall, wo der CO2-Ausstoß unweigerlich zum Prozess dazugehört, braucht es andere Lösungen. An einer davon arbeitet das Wiener Startup sequestra – brutkasten berichtete bereits mehrmals.

CO2-Abbindung trifft Recycling

„Wir entwickeln Technologien, mit denen man CO2 stabil in mineralischen Reststoffen oder auch Primärmaterialien abbinden kann“, erklärt Co-Founder und CEO Lukas Höber im Gespräch mit brutkasten. Dabei setzt sequestra auf Abfallprodukte, etwa Schlacken, Aschen, Bauschutt oder Bergbauabfälle. „Die enthalten oft mineralische Verbindungen, die CO2 stabil abbinden können. Das sind vor allem Calcium- und Magnesiumverbindungen“, so der Gründer. Diese Stoffe nutzt sequestra in seinen Reaktoren. Das nach dem Prozess verbleibende Material soll dann nicht einfach deponiert, sondern zurück in den Kreislauf geführt werden, etwa im Straßenbau oder der Betonindustrie.

Weltweit einzigartiges Labor bereits im Einsatz

Das ist der Plan. Denn noch stehen keine sequestra-Anlagen bei Industriekunden – so weit will man Ende 2027 sein. Schon jetzt betreibt das Startup allerdings ein weltweit einzigartiges Labor, in dem Stoffe auf die Nutzbarkeit zur CO2-Abbindung untersucht werden können – brutkasten berichtete. „Firmen aus der ganzen Welt schicken uns bereits ihr Material und wir prüfen es“, sagt Höber.

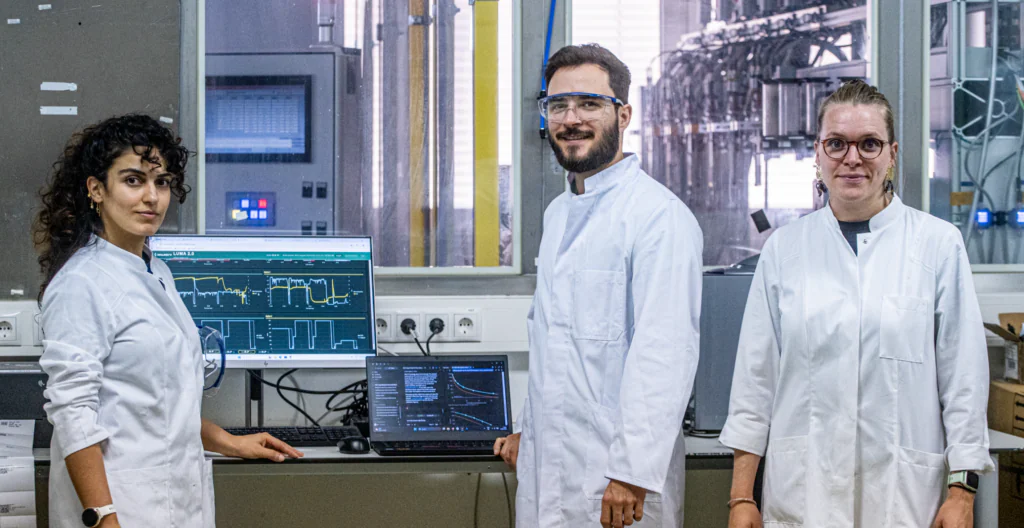
Das Labor von sequestra ist weltweit einzigartig. | © sequestra

Patentschutz mit Unterstützung der Austria Wirtschaftsservice (aws)

Die technologischen Prozesse, die sequestra für all das nutzt, sind komplex. Und sie sind weltweit einzigartig. Gleichzeitig forschen Mitbewerber auf der ganzen Welt an derartigen Lösungen. Der Schutz der IP durch Patente liegt also auf der Hand. „Wir haben bislang drei Patente angemeldet, bei einem vierten sind wir momentan im Prozess“, erzählt Höber. Dabei wird sequestra auch von der Austria Wirtschaftsservice (aws) unterstützt.

Konkret nutzte das Startup zum einen die Förderung der Austria Wirtschaftsservice (aws) „Freedom to Operate“. „Man muss auch bei den eigenen Prozessen wissen, was man machen darf. Wenn ein einzelner Prozessschritt bereits von jemand anderem patentiert ist, hat man ein Problem. Daher müssen Patentanwälte ermitteln, was noch frei ist“, erklärt Höber.

Zum anderen nationalisiert sequestra gerade zwei seiner bestehenden Patente, eines davon in den USA, Kanada und im Vereinigten Königreich, denn im ersten Schritt galten diese nur innerhalb der EU. „Hier fördert uns die Austria Wirtschaftsservice (aws) im Rahmen des Programms aws Innovationsschutz mit 50 Prozent“, sagt der Gründer. „Das ist ein extrem kostspieliger Prozess, die Förderung hilft uns also sehr.“

„In manchen Fällen ist es auch schlauer, etwas nicht patentieren zu lassen“

Ist es damit mit dem Schutz der Technologie getan? „Patente sind für uns sehr wichtig, manche komplexen Prozessabläufe kann man aber gar nicht patentieren und in manchen Fällen ist es auch schlauer, etwas nicht patentieren zu lassen“, erklärt Höber. Denn nicht nur sei die Patentierung ein teurer und sehr zeitaufwändiger Vorgang. „Sobald etwas patentiert ist, ist es öffentlich für alle auf der Welt einsehbar und in manchen Ländern kann der Patentschutz umgangen werden“, so der Gründer.

Die Lösung für diese Fälle? Geheimhaltung. Tatsächlich habe man aktuell nur rund 20 Prozent der eigenen Technologie patentiert, der Rest seien Betriebsgeheimnisse. „Als schnell wachsendes Tech-Unternehmen kann man es gar nicht anders machen“, ist Höber überzeugt. Er gibt ein internationales Beispiel: „SpaceX praktiziert das enorm. Trotz der Größe hat das Unternehmen nur ca. 500 Patente. Der Rest läuft über Geschäftsgeheimnisse, um schnell zu sein.“

Rasante Weiterentwicklung – technologisch und am Markt

Und diese Geschwindigkeit brauche man, denn die technologische Entwicklung geht auch bei sequestra zügig weiter. Ein aktuelles Forschungsprojekt, das auch von der FFG gefördert wird, soll etwa die Einsatzmöglichkeit der Technologie auf ein anderes Level heben. „Im Moment brauchen wir für unsere Reaktoren noch hochreine CO2-Ströme, die nur in bestimmten Verfahren entstehen, etwa in Biogas-Anlagen. Mit diesem Entwicklungsschritt wollen wir auch Abgase verarbeiten können, die einen weit geringeren CO2-Anteil haben“, sagt der Gründer.

Und nicht nur technologisch entwickelt sich das Startup rasant weiter, wie Höber, den wir per Videocall auf einer Konferenz in Südafrika erreichen, erzählt: „Ich spreche hier unter anderem mit Bergbauunternehmen. Danach geht es für mich weiter nach Südostasien. Das Potenzial ist enorm und die Nachfrage nicht nur in Europa hoch.“


Disclaimer: Dieser Artikel ist im Rahmen einer Medienbeauftragung mit der Austria Wirtschaftsservice (aws) entstanden.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Checkliste: Steuertipps für Unternehmen zum Jahresende

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Checkliste: Steuertipps für Unternehmen zum Jahresende

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Checkliste: Steuertipps für Unternehmen zum Jahresende

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Checkliste: Steuertipps für Unternehmen zum Jahresende

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Checkliste: Steuertipps für Unternehmen zum Jahresende

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Checkliste: Steuertipps für Unternehmen zum Jahresende

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Checkliste: Steuertipps für Unternehmen zum Jahresende

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Checkliste: Steuertipps für Unternehmen zum Jahresende

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Checkliste: Steuertipps für Unternehmen zum Jahresende