11.12.2023

Checkliste: Steuertipps für Unternehmen zum Jahresende

Das Ende des Jahres naht. Wilfried Krammer von Deloitte Österreich hat daher die wichtigsten Steuertipps für Unternehmen zusammengefasst, die man noch vor Silvester mitnehmen kann.
/artikel/checkliste-steuertipps-fuer-unternehmen-zum-jahresende
Steuertipps 2023, Steuertipps, Unternehmen Tipps Steuern,
(c) Deloitte/feelimage /Stock.Adobe/v.poth - Wilfried Krammer von Deloitte.

Die Situation am Arbeitsmarkt bleibt aufgrund der demographischen Entwicklung angespannt. Was es für Betriebe diesbezüglich jetzt zu beachten gilt und welche steuerlichen Entlastungen man noch vor Jahresende mitnehmen sollten, hat das Beratungsunternehmen Deloitte als Steuertipps zusammengefasst.

„Heuer wurden mit dem Investitionsfreibetrag zusätzlich zum bestehenden Gewinnfreibetrag neue Impulse für mehr Investitionen gesetzt. Weiters sind Maßnahmen zur Mitarbeiterbindung wie die Mitarbeitergewinnbeteiligung und die Teuerungsprämie interessant“, erläutert Wilfried Krammer, Partner bei Deloitte Österreich.

Steuertipps: Investitionsbedingter Gewinnfreibetrag

Natürliche Personen mit betrieblichen Einkünften über 30.000 Euro können durch Investitionen in begünstige Wirtschaftsgüter einen investitionsbedingten Gewinnfreibetrag geltend machen. Dieser beträgt je nach Höhe des Gewinns zwischen 13 Prozent und 4,5 Prozent des Gewinns – maximal jedoch 41.450 Euro. Um den Gewinnfreibetrag steuerlich optimal zu nützen, sollte jedenfalls das voraussichtliche Ergebnis 2023 vorab geschätzt und die erforderliche Investitionshöhe für 2023 ermittelt werden. Auch der Kauf bestimmter Wertpapiere bis zum 31.12.2023 ermöglicht die Geltendmachung des Freibetrags.

Investitionsfreibetrag

Nach über 20-jähriger Pause wurde 2023 der Investitionsfreibetrag wieder eingeführt. Er stellt steuerlich eine Zusatzabschreibung dar. Konkret bedeutet das, dass mehr als die Anschaffungskosten steuerlich abgesetzt werden können. Bei klimafreundlichen Investitionen beträgt die Zusatzabschreibung 15 Prozent, bei anderen Investitionen zehn.

Vorteilhaft gegenüber dem Gewinnfreibetrag ist, dass Anschaffungen bis zu einer Million Euro begünstigt sind und somit der maximale Investitionsfreibetrag mit 150.000 Euro deutlich höher ausfällt als der maximale investitionsbedingte Gewinnfreibetrag mit 41.450 Euro. Dennoch gibt es Konstellationen, bei denen der Gewinnfreibetrag zu einer höheren Steuerersparnis führt. Da sich die beiden Investitionsbegünstigungen ausschließen, sollte ein Vorteilhaftigkeitsvergleich angestellt werden.

„Auch hier gilt jedoch der Grundsatz, dass nur betriebswirtschaftlich sinnvolle Investitionen getätigt werden sollten. Fehlinvestitionen führen zu einem hundertprozentigen Liquiditätsabfluss, der auch mit erweiterten Abschreibungsmöglichkeiten und Gewinnfreibeträgen nur zum Teil kompensiert werden kann“, warnt Krammer.

Steuertipps: Möglichkeit der Mitarbeitergewinnbeteiligung

Auch 2023 besteht für Unternehmen die Möglichkeit, Mitarbeiterinnen und Mitarbeiter am Jahreserfolg steuerfrei zu beteiligen. Voraussetzung dafür ist das Vorliegen eines Vorjahresgewinns. Die steuerfreie Gewinnbeteiligung ist mit 3.000 Euro jährlich begrenzt und muss entweder allen Arbeitnehmerinnen und Arbeitnehmern oder bestimmten Gruppen gewährt werden. Zu letzteren gehören beispielsweise Arbeiterinnen und Arbeiter, kaufmännisches Personal oder das gesamte Verkaufspersonal. Auch variabel vereinbarte Vergütungen können im Rahmen der Mitarbeitergewinnbeteiligung steuerfrei ausbezahlt werden.

Vorteile der Teuerungsprämie

Bis zu 3.000 Euro können für 2023 noch als Teuerungsprämie ausbezahlt werden. Zu beachten ist, dass es sich hierbei um zusätzliche Zahlungen handeln muss. Bisher variabel vereinbarte Vergütungen sind daher nicht erfasst. Werden sowohl eine Teuerungsprämie als auch eine Mitarbeitergewinnbeteiligung ausbezahlt, sind diese nur dann steuerfrei, wenn sie in Summe 3.000 Euro nicht übersteigen.

„Der große Vorteil der Teuerungsprämie ist deren Befreiung von der Sozialversicherung und den Lohnnebenkosten. Es kommt somit mehr bei den Mitarbeiterinnen und Mitarbeitern an“, erklärt Krammer weiter.

Spenden für Bildung, Kunst und Sport

Spenden an spendenbegünstige Einrichtungen sind abzugsfähig. Die Höhe der steuerlich abzugsfähigen Spenden ist grundsätzlich mit zehn Prozent des steuerlichen Gewinnes im entsprechenden Wirtschaftsjahr begrenzt. Darüber hinaus getätigte Spenden sind steuerlich nicht mehr abzugsfähig.

Ab 2024 können alle gemeinnützigen Einrichtungen einen Antrag auf Aufnahme in die Liste der spendenbegünstigten Einrichtungen stellen. Daher können ab dem nächsten Jahr auch Spenden für Bildung, Kunst und Sport als Betriebsausgabe abgesetzt werden.

Netzkarte für Selbständige

Seit 2023 können Selbständige auch ohne Aufzeichnung über betriebliche und private Fahrten 50 Prozent der Kosten für eine Wochen-, Monats- oder Jahreskarte als Betriebsausgaben absetzen. Der Pauschalbetrag kann auch bei der Basispauschalierung oder Kleinunternehmerpauschalierung zusätzlich als Betriebsausgabe geltend gemacht werden.

Steuerliche Liquiditätsmaßnahmen

Unternehmer sollten sich zum Jahresende auch mit bilanzsteuerrechtlichen Themen und dem Einleiten von steuerlichen Liquiditätsmaßnahmen befassen. Auf Basis einer Prognoserechnung kann für 2024 ein Herabsetzungsantrag für Vorauszahlungen gestellt werden.

„Die massiven Zinserhöhungen der EZB in sehr kurzer Zeit konnten seitens der Unternehmen nicht antizipiert werden. Die Liquiditätsplanung ist daher entscheidend“, so Krammer. Seit 1. Oktober 2023 verrechnet das Finanzamt für noch nicht veranlagte Abgabenachforderungen aus 2022 Anspruchszinsen von mittlerweile 5,88 Prozent.

Erstmals werden diese Zinsen auch für Umsatzsteuernachzahlungen festgesetzt. Zu beachten ist, dass diese Zinsen steuerlich nicht abzugsfähig sind, sofern sie Körperschaftsteuer- oder Einkommensteuernachzahlungen betreffen. Beachtlich sind auch die Verzugszinsen ab 2024 der Österreichischen Gesundheitskasse von 7,88 Prozent (2023: 4,63 Prozent), welche für Beitragsrückstände festgesetzt werden.

Steuertipps: Steuerlich relevante Fristen für Unternehmen im Überblick

  • Der Gruppenantrag zur Begründung einer Unternehmensgruppe muss nachweislich vor Ablauf des Wirtschaftsjahres erstellt werden. Die Einreichung muss innerhalb eines Monats beim Finanzamt erfolgen.
  • Mit 31.12.2023 endet grundsätzlich die siebenjährige Aufbewahrungspflicht für Geschäftsunterlagen des Jahres 2016 (UStG: bei Gebäuden bis zu 22 Jahre). Für bestimmte COVID-19-Förderungen (Investitionsprämie, Kurzarbeitshilfe) beträgt die Aufbewahrungsfrist zehn Jahre nach Ende des Kalenderjahres der letzten Auszahlung.
  • Mit 31.12.2023 tritt die absolute Verjährung für Abgaben des Jahres 2013 ein.
  • Bis 31.12.2023 kann die Energieabgabenvergütung 2018 noch beantragt werden.
Deine ungelesenen Artikel:
29.10.2026

kokei will jährlich bis zu drei KMU übernehmen und langfristig weiterführen

Immer mehr österreichische Unternehmen stehen vor einer ungelösten Nachfolgefrage. Die 2025 gegründete kokei Nachfolge GmbH will mit einem langfristigen Beteiligungsmodell eine Lösung bieten. Mit einem oberösterreichischen Transportbetrieb wurde bereits die erste Übernahme umgesetzt. Weitere sollen folgen.
/artikel/kokei-will-jaehrlich-bis-zu-drei-kmu-uebernehmen-und-langfristig-weiterfuehren
29.10.2026

kokei will jährlich bis zu drei KMU übernehmen und langfristig weiterführen

Immer mehr österreichische Unternehmen stehen vor einer ungelösten Nachfolgefrage. Die 2025 gegründete kokei Nachfolge GmbH will mit einem langfristigen Beteiligungsmodell eine Lösung bieten. Mit einem oberösterreichischen Transportbetrieb wurde bereits die erste Übernahme umgesetzt. Weitere sollen folgen.
/artikel/kokei-will-jaehrlich-bis-zu-drei-kmu-uebernehmen-und-langfristig-weiterfuehren
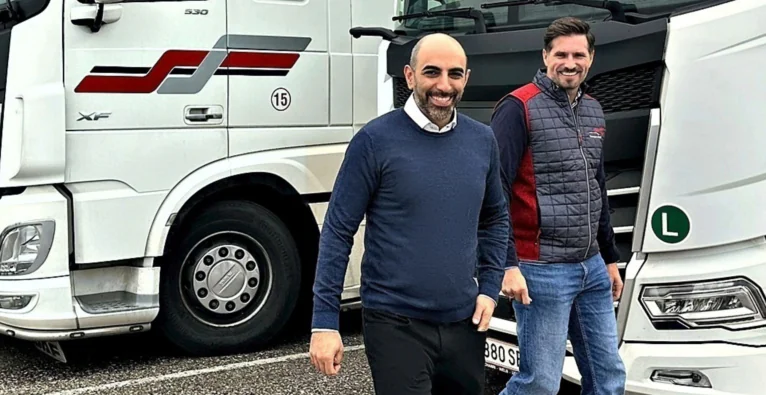
Die beiden kokei-Geschäftsführer Nima Derakhshan und Alexander Groll am Standort des übernommenen Transportbetriebs Winkler F & S Transport in Hörsching. | (c) kokei

Die klassische Unternehmensnachfolge innerhalb der Familie verliert in Österreich zunehmend an Bedeutung. Eine aktuelle Studie von Creditreform Österreich und CH Consult zeigt: 45 Prozent der befragten Unternehmen benötigen bis 2030 eine Nachfolgelösung. Bereits 40 Prozent planen dabei eine Übergabe außerhalb der Familie, etwa durch den Verkauf an Investoren oder die Übernahme durch das Management.

Genau hier setzt die 2025 gegründete kokei Nachfolge GmbH an. Ein bekanntes Gesicht der österreichischen Startup-Szene hat die Idee dazu ins Rollen gebracht: Daniel Horak, Mitgründer der Finanzierungsplattform CONDA. Durch Gespräche mit Unternehmen wurde er auf die zunehmende Nachfolgeproblematik im österreichischen Mittelstand aufmerksam. Gemeinsam mit Alexander Groll, Nima Derakhshan und Dirk Littig entwickelte sich daraus das heutige Geschäftsmodell. Das Wiener Unternehmen will profitable österreichische KMU übernehmen und langfristig weiterführen. Anders als klassische Private-Equity-Gesellschaften setzt kokei dabei nicht auf einen gewinnbringenden Weiterverkauf.

Erste Übernahme eines Transportbetriebs

Mit der Winkler F & S Transport GmbH aus Hörsching hat kokei seine erste Beteiligung übernommen. Der auf spezialisierte Stück- und WAP-Frachten ausgerichtete Transportbetrieb beschäftigt 55 Mitarbeitende und verfügt über rund 40 Fahrzeuge. „Aus unserer Sicht ist Winkler eben ein Hidden Champion in einer attraktiven Nische“, sagt kokei-Mitgründer und Co-CEO Nima Derakhshan. Der Familienbetrieb in zweiter Generation sei bereits profitabel und verfüge über weiteres Wachstumspotenzial.

Da die Kinder des bisherigen Eigentümers Felix Winkler andere berufliche Interessen verfolgen, fehlte dem Familienbetrieb in zweiter Generation eine interne Nachfolge. Trotz weiterer Kaufangebote habe sich Winkler bewusst für kokei entschieden, erklärt Derakhshan. Von den konkreten Übernahmegesprächen bis zum Abschluss verging etwas mehr als ein Jahr.

Digitalisierung und neue Geschäftsführung bei Winkler

Die operative Geschäftsführung hat kokei-Co-CEO Alexander Groll übernommen, Felix Winkler bleibt während einer Übergangsphase weiterhin eingebunden. Seit der Übernahme im Frühjahr 2026 hat kokei bei Winkler bereits Veränderungen angestoßen. Dazu zählen ein neues Transportmanagementsystem, digitalisierte Prozesse und eine Neuausrichtung des Fahrer-Recruitings. Auch der Einstieg in die E-Mobilität wird vorbereitet.

Langfristig will kokei zentrale Dienstleistungen für sämtliche Beteiligungen aufbauen. Bereiche wie Personalwesen, IT, Marketing, Controlling und Recht sollen künftig unternehmensübergreifend unterstützt werden. Dadurch sollen sich die übernommenen Betriebe stärker auf ihr Kerngeschäft konzentrieren können.

Auch bei der Geschäftsführung verfolgt kokei einen operativen Ansatz. Während Groll den ersten Betrieb selbst leitet, sollen künftig weitere Geschäftsführer eingesetzt werden. Dafür steht das Team bereits mit potenziellen Kandidaten in Kontakt. Auch geeignete Mitarbeitende aus den übernommenen Unternehmen kommen infrage. Das Wiener Unternehmen will dabei weiterhin eng in die operative Entwicklung eingebunden bleiben.

Zwei bis drei weitere Übernahmen pro Jahr geplant

Bei weiteren Übernahmen ist kokei grundsätzlich branchenoffen. Gesucht werden profitable österreichische KMU mit einem EBITDA ab rund 500.000 Euro, idealerweise einer Million Euro. Die Umsatzrentabilität sollte mindestens zehn Prozent betragen. Die Umsatzobergrenze liegt bei rund 30 Millionen Euro. Sanierungsfälle schließt kokei grundsätzlich aus.

Für die Auswahl nutzt das Unternehmen einen standardisierten Kriterienkatalog. Potenzielle Übernahmekandidaten werden anhand verschiedener Faktoren mit Punkten bewertet. Erfüllt ein Unternehmen die Anforderungen, folgt eine vertiefte Prüfung. Aktuell befindet sich kokei laut Derakhshan mit rund vier Unternehmen in konkreten Gesprächen. Wöchentlich würden etwa ein bis zwei weitere Betriebe geprüft. Mittelfristig strebt das Team durchschnittlich zwei bis drei Übernahmen pro Jahr an.

Langfristige Beteiligungen statt schneller Weiterverkauf

Die Beteiligungen werden gemeinsam mit einem Netzwerk langfristig orientierter Co-Investoren finanziert. Diese werden für jede Transaktion individuell ausgewählt. Dabei achtet kokei insbesondere auf unternehmerische Erfahrung und Interesse an der jeweiligen Branche.

Eine feste Exit-Strategie verfolgt kokei nicht. Stattdessen sollen die übernommenen Unternehmen langfristig gehalten werden und durch laufende Gewinnausschüttungen Erträge für die Investoren erwirtschaften. Einen späteren Verkauf schließt Derakhshan bei einem außergewöhnlich attraktiven Angebot allerdings nicht grundsätzlich aus.

„Wir wollen ein Portfolio von Unternehmen aufbauen. Nach dem Prinzip eines unternehmerischen Zinshauses: stabile Erträge, langfristige Wertsteigerung“, sagt Derakhshan. Durch die langfristigen Beteiligungen an unterschiedlichen österreichischen KMU sollen deren Gewinne Dividendeneinnahmen ermöglichen. Potenzial sieht Derakhshan jedenfalls genug. Eine Herausforderung sei weniger die rechtliche Situation als vielmehr die heimische Unternehmenskultur. Der Verkauf eines Familienunternehmens an Dritte werde hierzulande teilweise noch skeptisch gesehen. Dabei könne eine externe Übernahme eine sinnvolle Alternative zur klassischen Familiennachfolge darstellen.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Checkliste: Steuertipps für Unternehmen zum Jahresende

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Checkliste: Steuertipps für Unternehmen zum Jahresende

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Checkliste: Steuertipps für Unternehmen zum Jahresende

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Checkliste: Steuertipps für Unternehmen zum Jahresende

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Checkliste: Steuertipps für Unternehmen zum Jahresende

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Checkliste: Steuertipps für Unternehmen zum Jahresende

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Checkliste: Steuertipps für Unternehmen zum Jahresende

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Checkliste: Steuertipps für Unternehmen zum Jahresende

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Checkliste: Steuertipps für Unternehmen zum Jahresende