11.12.2023

Checkliste: Steuertipps für Unternehmen zum Jahresende

Das Ende des Jahres naht. Wilfried Krammer von Deloitte Österreich hat daher die wichtigsten Steuertipps für Unternehmen zusammengefasst, die man noch vor Silvester mitnehmen kann.
/artikel/checkliste-steuertipps-fuer-unternehmen-zum-jahresende
Steuertipps 2023, Steuertipps, Unternehmen Tipps Steuern,
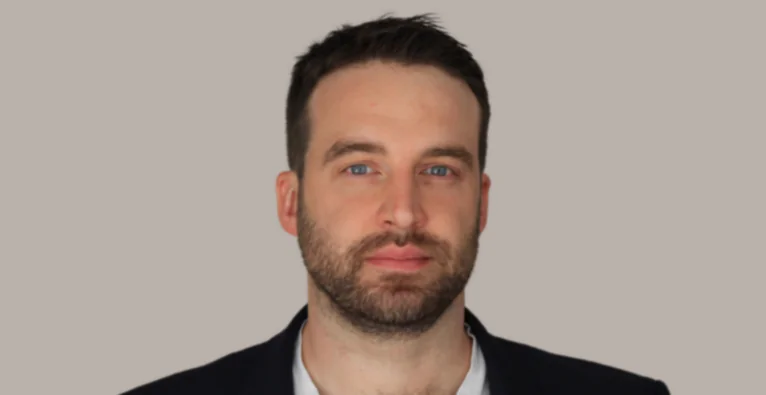
(c) Deloitte/feelimage /Stock.Adobe/v.poth - Wilfried Krammer von Deloitte.

Die Situation am Arbeitsmarkt bleibt aufgrund der demographischen Entwicklung angespannt. Was es für Betriebe diesbezüglich jetzt zu beachten gilt und welche steuerlichen Entlastungen man noch vor Jahresende mitnehmen sollten, hat das Beratungsunternehmen Deloitte als Steuertipps zusammengefasst.

„Heuer wurden mit dem Investitionsfreibetrag zusätzlich zum bestehenden Gewinnfreibetrag neue Impulse für mehr Investitionen gesetzt. Weiters sind Maßnahmen zur Mitarbeiterbindung wie die Mitarbeitergewinnbeteiligung und die Teuerungsprämie interessant“, erläutert Wilfried Krammer, Partner bei Deloitte Österreich.

Steuertipps: Investitionsbedingter Gewinnfreibetrag

Natürliche Personen mit betrieblichen Einkünften über 30.000 Euro können durch Investitionen in begünstige Wirtschaftsgüter einen investitionsbedingten Gewinnfreibetrag geltend machen. Dieser beträgt je nach Höhe des Gewinns zwischen 13 Prozent und 4,5 Prozent des Gewinns – maximal jedoch 41.450 Euro. Um den Gewinnfreibetrag steuerlich optimal zu nützen, sollte jedenfalls das voraussichtliche Ergebnis 2023 vorab geschätzt und die erforderliche Investitionshöhe für 2023 ermittelt werden. Auch der Kauf bestimmter Wertpapiere bis zum 31.12.2023 ermöglicht die Geltendmachung des Freibetrags.

Investitionsfreibetrag

Nach über 20-jähriger Pause wurde 2023 der Investitionsfreibetrag wieder eingeführt. Er stellt steuerlich eine Zusatzabschreibung dar. Konkret bedeutet das, dass mehr als die Anschaffungskosten steuerlich abgesetzt werden können. Bei klimafreundlichen Investitionen beträgt die Zusatzabschreibung 15 Prozent, bei anderen Investitionen zehn.

Vorteilhaft gegenüber dem Gewinnfreibetrag ist, dass Anschaffungen bis zu einer Million Euro begünstigt sind und somit der maximale Investitionsfreibetrag mit 150.000 Euro deutlich höher ausfällt als der maximale investitionsbedingte Gewinnfreibetrag mit 41.450 Euro. Dennoch gibt es Konstellationen, bei denen der Gewinnfreibetrag zu einer höheren Steuerersparnis führt. Da sich die beiden Investitionsbegünstigungen ausschließen, sollte ein Vorteilhaftigkeitsvergleich angestellt werden.

„Auch hier gilt jedoch der Grundsatz, dass nur betriebswirtschaftlich sinnvolle Investitionen getätigt werden sollten. Fehlinvestitionen führen zu einem hundertprozentigen Liquiditätsabfluss, der auch mit erweiterten Abschreibungsmöglichkeiten und Gewinnfreibeträgen nur zum Teil kompensiert werden kann“, warnt Krammer.

Steuertipps: Möglichkeit der Mitarbeitergewinnbeteiligung

Auch 2023 besteht für Unternehmen die Möglichkeit, Mitarbeiterinnen und Mitarbeiter am Jahreserfolg steuerfrei zu beteiligen. Voraussetzung dafür ist das Vorliegen eines Vorjahresgewinns. Die steuerfreie Gewinnbeteiligung ist mit 3.000 Euro jährlich begrenzt und muss entweder allen Arbeitnehmerinnen und Arbeitnehmern oder bestimmten Gruppen gewährt werden. Zu letzteren gehören beispielsweise Arbeiterinnen und Arbeiter, kaufmännisches Personal oder das gesamte Verkaufspersonal. Auch variabel vereinbarte Vergütungen können im Rahmen der Mitarbeitergewinnbeteiligung steuerfrei ausbezahlt werden.

Vorteile der Teuerungsprämie

Bis zu 3.000 Euro können für 2023 noch als Teuerungsprämie ausbezahlt werden. Zu beachten ist, dass es sich hierbei um zusätzliche Zahlungen handeln muss. Bisher variabel vereinbarte Vergütungen sind daher nicht erfasst. Werden sowohl eine Teuerungsprämie als auch eine Mitarbeitergewinnbeteiligung ausbezahlt, sind diese nur dann steuerfrei, wenn sie in Summe 3.000 Euro nicht übersteigen.

„Der große Vorteil der Teuerungsprämie ist deren Befreiung von der Sozialversicherung und den Lohnnebenkosten. Es kommt somit mehr bei den Mitarbeiterinnen und Mitarbeitern an“, erklärt Krammer weiter.

Spenden für Bildung, Kunst und Sport

Spenden an spendenbegünstige Einrichtungen sind abzugsfähig. Die Höhe der steuerlich abzugsfähigen Spenden ist grundsätzlich mit zehn Prozent des steuerlichen Gewinnes im entsprechenden Wirtschaftsjahr begrenzt. Darüber hinaus getätigte Spenden sind steuerlich nicht mehr abzugsfähig.

Ab 2024 können alle gemeinnützigen Einrichtungen einen Antrag auf Aufnahme in die Liste der spendenbegünstigten Einrichtungen stellen. Daher können ab dem nächsten Jahr auch Spenden für Bildung, Kunst und Sport als Betriebsausgabe abgesetzt werden.

Netzkarte für Selbständige

Seit 2023 können Selbständige auch ohne Aufzeichnung über betriebliche und private Fahrten 50 Prozent der Kosten für eine Wochen-, Monats- oder Jahreskarte als Betriebsausgaben absetzen. Der Pauschalbetrag kann auch bei der Basispauschalierung oder Kleinunternehmerpauschalierung zusätzlich als Betriebsausgabe geltend gemacht werden.

Steuerliche Liquiditätsmaßnahmen

Unternehmer sollten sich zum Jahresende auch mit bilanzsteuerrechtlichen Themen und dem Einleiten von steuerlichen Liquiditätsmaßnahmen befassen. Auf Basis einer Prognoserechnung kann für 2024 ein Herabsetzungsantrag für Vorauszahlungen gestellt werden.

„Die massiven Zinserhöhungen der EZB in sehr kurzer Zeit konnten seitens der Unternehmen nicht antizipiert werden. Die Liquiditätsplanung ist daher entscheidend“, so Krammer. Seit 1. Oktober 2023 verrechnet das Finanzamt für noch nicht veranlagte Abgabenachforderungen aus 2022 Anspruchszinsen von mittlerweile 5,88 Prozent.

Erstmals werden diese Zinsen auch für Umsatzsteuernachzahlungen festgesetzt. Zu beachten ist, dass diese Zinsen steuerlich nicht abzugsfähig sind, sofern sie Körperschaftsteuer- oder Einkommensteuernachzahlungen betreffen. Beachtlich sind auch die Verzugszinsen ab 2024 der Österreichischen Gesundheitskasse von 7,88 Prozent (2023: 4,63 Prozent), welche für Beitragsrückstände festgesetzt werden.

Steuertipps: Steuerlich relevante Fristen für Unternehmen im Überblick

  • Der Gruppenantrag zur Begründung einer Unternehmensgruppe muss nachweislich vor Ablauf des Wirtschaftsjahres erstellt werden. Die Einreichung muss innerhalb eines Monats beim Finanzamt erfolgen.
  • Mit 31.12.2023 endet grundsätzlich die siebenjährige Aufbewahrungspflicht für Geschäftsunterlagen des Jahres 2016 (UStG: bei Gebäuden bis zu 22 Jahre). Für bestimmte COVID-19-Förderungen (Investitionsprämie, Kurzarbeitshilfe) beträgt die Aufbewahrungsfrist zehn Jahre nach Ende des Kalenderjahres der letzten Auszahlung.
  • Mit 31.12.2023 tritt die absolute Verjährung für Abgaben des Jahres 2013 ein.
  • Bis 31.12.2023 kann die Energieabgabenvergütung 2018 noch beantragt werden.
Deine ungelesenen Artikel:
11.09.2026

Warum digitale Souveränität bei der Innovation beginnt

Österreichs Verwaltung und Wirtschaft laufen auf der Infrastruktur dreier US-Konzerne, und das Lagebild des Bundeskanzleramts rückt digitale Souveränität inzwischen in den Fokus der nationalen Sicherheit. Mathias Lipp-Rosenthal, Gründer der KI Schmiede, schreibt in seinem Gastbeitrag, warum heimische Anbieter längst bereit wären und was noch fehlt: der Staat als Kunde.
/artikel/warum-digitale-souveraenitaet-bei-der-innovation-beginnt
11.09.2026

Warum digitale Souveränität bei der Innovation beginnt

Österreichs Verwaltung und Wirtschaft laufen auf der Infrastruktur dreier US-Konzerne, und das Lagebild des Bundeskanzleramts rückt digitale Souveränität inzwischen in den Fokus der nationalen Sicherheit. Mathias Lipp-Rosenthal, Gründer der KI Schmiede, schreibt in seinem Gastbeitrag, warum heimische Anbieter längst bereit wären und was noch fehlt: der Staat als Kunde.
/artikel/warum-digitale-souveraenitaet-bei-der-innovation-beginnt
Mathias Lipp-Rosenthal, Gründer der KI Schmiede | Foto: Lipp-Rosenthal

Das im August veröffentlichte Gesamtstaatliche Lagebild 2026 des Krisensicherheitsberaters im Bundeskanzleramt enthält einen Satz, der bislang wenig Beachtung fand: Angesichts der Cyberbedrohung rücke digitale Souveränität weiter in den Fokus der nationalen Sicherheit. Daraus leitet es eine unbequeme Handlungsoption ab, nämlich die Förderung von EU-Anbietern und den Verzicht auf externe Anbieter bei künftigen Beschaffungen. Im (ersten) Lagebild 2025 kam der Begriff nicht vor. Aus einem Standortthema wurde binnen eines Jahres eine Sicherheitsfrage.

Der Ist-Zustand ist bekannt. Verwaltung und Wirtschaft in Österreich laufen weitgehend auf Infrastruktur dreier US-Konzerne. Der CLOUD Act erlaubt US-Behörden den Zugriff auf Daten, die diese Unternehmen verarbeiten, unabhängig vom Standort des Rechenzentrums. Als Microsoft im Frühjahr 2025 plötzlich das Konto des Chefanklägers des Internationalen Strafgerichtshofs sperrte, wurde sichtbar, dass die Verfügbarkeit einer digitalen Grundleistung an einer Entscheidung außerhalb Europas hängen kann. Die Leistungsfähigkeit der Hyperscaler steht außer Streit. Zu klären ist, welche Funktionen ein Staat in fremder Hand belassen kann.

Vorbilder im öffentlichen Sektor

Das Österreichische Bundesheer hat mit der Umstellung auf LibreOffice die Kontrolle über einen zentralen Arbeitsplatzbaustein zurückgeholt, die Schweizer Armee migriert ihr Kommando Cyber auf openDesk.

Am weitesten gehen die Niederlande. Dort stellt die Regierung die gesamte Bundesverwaltung auf digitale Souveränität um. Seit Juli 2026 ist von US-Clouds für E-Mail und Dokumente abzuraten, Daten müssen in Europa bleiben und für jeden Dienst muss ein Ausstiegsplan vorliegen.

Sicherheit als Grundbedürfnis der Wirtschaft

Die Frage stellen sich zunehmend auch heimische Unternehmen. Sie wollen wissen, ob ihre Daten in Europa liegen, wer darauf zugreifen kann und ob der Dienst, auf dem ihr Tagesgeschäft läuft, morgen noch verfügbar ist. Souverän zu arbeiten heißt für sie vor allem, Sicherheit zu haben: dass Daten nicht von Drittstaaten abgegriffen werden können und dass sie sich auf die Infrastruktur, die ihr Geschäft trägt, tatsächlich verlassen können.

Anbieter, die diesen Wechsel möglich machen, gibt es in Österreich und Europa bereits. Sie stellen Rechenleistung, Plattformdienste und KI-Modelle bereit, die europäischem Recht unterliegen und deren Betrieb nachvollziehbar bleibt. Was ihnen fehlt, ist nicht die Kompetenz, sondern die Nachfrage, die sie in jene Größe trägt, in der sie für den Mittelstand zur echten Option werden.

Mehr als ein Hackathon

Im Mai 2026 haben das Bundeskanzleramt und die TU Austria dazu einen Public AI Hackathon veranstaltet. In 48 Stunden entwickelten 25 Talente Prototypen für die öffentliche Verwaltung, präsentiert vor Staatssekretär Alexander Pröll und einer Jury aus Verwaltung, Politik und Forschung. Das Format zeigt, dass der Wille zur Zusammenarbeit zwischen Staat und Nachwuchs vorhanden ist. Es zeigt auch, wo die Grenze liegt. Zwei Tage Hackathon ersetzen keine Strategie, mit der die Startup-Szene dauerhaft in den Aufbau souveräner Infrastruktur eingebunden wird. Auf einen Prototyp sollte eine Beschaffung folgen, auf eine Veranstaltung ein Förderprogramm, auf ein Teilnahmezertifikat ein zahlender Kunde.

Der Hebel heißt öffentliche Nachfrage

Genau hier liegt der Hebel für Österreich. Öffentliche Nachfrage entscheidet, ob heimische Anbieter jene Größe erreichen, die sie brauchen, um für die Wirtschaft eine echte Option zu sein. Wenn Bund, Länder und Förderstellen gezielt bei europäischen und österreichischen Anbietern beschaffen, stärkt das deren Marktposition und signalisiert der gesamten Startup-Branche, dass sich Investitionen in souveräne Technologie lohnen. Souveränität und Innovation stehen dabei nicht im Widerspruch, sie bedingen einander: Wer die Kontrolle über seine Infrastruktur behält, kann auf ihr aufbauen, statt sie nur zu mieten.

Für Österreich heißt das, die Empfehlung des Lagebilds über einzelne Prototypen hinaus zu denken. Jede Ausschreibung, jedes Förderprogramm und jede Anschlussfinanzierung entscheidet mit darüber, ob die österreichische Startup-Branche zu jenem Anbieter heranwächst, von dem Verwaltung, Sicherheitsbehörden und Mittelstand in zehn Jahren abhängen können. Wer Gründerinnen und Gründer heute mit mehr als einem Zertifikat ausstattet, entscheidet mit über die technologische Souveränität von morgen.


Über den Gastautor:

Mathias Lipp-Rosenthal ist Gründer der KI Schmiede, einer im Juni 2026 gestarteten Beratung, die Unternehmen im DACH-Raum bei der Einführung und Schulung von KI begleitet. Zuvor war er stellvertretender Klubdirektor der Neos und Mitgründer von Voter AI; die Gründung der KI Schmiede hat brutkasten hier bereits vorgestellt.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Checkliste: Steuertipps für Unternehmen zum Jahresende

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Checkliste: Steuertipps für Unternehmen zum Jahresende

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Checkliste: Steuertipps für Unternehmen zum Jahresende

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Checkliste: Steuertipps für Unternehmen zum Jahresende

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Checkliste: Steuertipps für Unternehmen zum Jahresende

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Checkliste: Steuertipps für Unternehmen zum Jahresende

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Checkliste: Steuertipps für Unternehmen zum Jahresende

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Checkliste: Steuertipps für Unternehmen zum Jahresende

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Checkliste: Steuertipps für Unternehmen zum Jahresende