24.11.2016

5 Überlebenstipps für Fintech Gründer

Die Fintech-Szene boomt, gleichzeitig erlebt das Bankenwesen eine disruptive Entwicklung. Die Anzahl der Fintech Startups ist seit 2013 um 70 Prozent gestiegen. Ein attraktiver Markt, in dem viele junge Gründer große Chancen sehen. Trotzdem ist der Finanzsektor sehr sensibel und von gesetzlichen Regulierungen durchzogen. Damit Innovationen nicht gleich im Keim erstickt werden, haben wir fünf Ratschläge, um euer Fintech Startup langfristig am Leben zu halten. Von Yannick Decaumont.
/artikel/5-ueberlebenstipps-fintech-gruender
(c) fotolia.com-foxyburrow: FinTechs boomen am Markt.

Yannick Decaumont ist Managing Director von Paymill. Er hat das Scheitern eines Fintech Startups selbst miterlebt. Nach einer strategischen Insolvenzanmeldung im April 2016 ist der Finanzdienstleister nun wieder zurück im Geschäft. Yannick Decaumont gibt deshalb jungen Fintech Gründern Tipps mit auf den Weg, um gar nicht erst in dieses Worst Case Szenario zu geraten.

1. Ohne Banklizenz kein Business

Wer unabhängig Bankgeschäfte betreiben will, braucht nach der deutschen Gesetzeslage eine Banklizenz von einer zuständigen Behörde für Bankenaufsicht. Die Bundesanstalt für Finanzdienstleistungsaufsicht, kurz BaFin, stellt derartige Lizenzen aus. Klingt einfach – ist es aber nicht. Der Prozess, eine Banklizenz zu erhalten, kann mehrere Monate dauern. Die Forderungen der BaFin variieren je nach Geschäftsmodell. In der Kategorie „Alternative Bezahlmethoden“ greift etwa das Zahlungsdiensteaufsichtsgesetz. In diesem aufreibenden Verwaltungsprozess hat Paymill in der Vergangenheit die entscheidenden Schritte verpasst, um die Lizenzierung als Payment Facilitator zu erhalten.
Irland und Luxemburg sind zurzeit am besten geeignet, um ein Fintech anzumelden und eine Lizenzierung zu beantragen. In diesen beiden Ländern ist die Bankenindustrie sehr etabliert, die Lizenzierung ist darauf ausgerichtet, Aktivitäten im gesamten SEPA-Bereich zu ermöglichen. Die gesetzlichen Regulierungen erlauben im Heimatland zu arbeiten und dennoch das Geschäft über die Landesgrenzen hinaus auszubauen

2. Die Bank als Partner

Gerade junge Fintechs sind kaum in der Lage, die Anforderungen für eine BaFin-Lizenz im ersten Anlauf zu erfüllen. Eine Abhängigkeit von Banken ist daher oft unvermeidbar. Wenn ihr mit Banken oder anderen Abwicklern kooperiert, geht keine unüberlegten Forderungen ein. Einmal in einen Knebelvertrag eingestiegen, kann es lange dauern, bis es zu neuen Verhandlungen kommt. Aus diesem Grund sollten Unternehmer frühzeitig externe rechtliche Unterstützung hinzuziehen. Über eine Lizenz zu verfügen, wäre jedoch der Schlüssel um bessere Vertragsbedingungen mit den Banken auszuhandeln und mit anständigen Margen das Geschäft profitabel zu machen. Es ist kein großes Geheimnis: Als lizensierter Bank Partner trägt ein Fintech zwar das Risiko selbst, aber es profitiert auch gleichwertig. Meine Ansicht ist: Wo ein Risiko ist, ist auch eine Prämie. Dein Fintech-Durchbruch wird durch eine gute Vertragsstruktur kommen.
Redaktionstipps

3. Fintech gilt nicht mehr als blauer Ozean

Der FinTech Markt gilt nicht mehr als neu. Bei viel Konkurrenz reicht es nicht aus, sich nur auf dem Produkt auszuruhen. Wer den Wettbewerb gewinnen will, muss Alleinstellungsmerkmale entwickeln. Marketing Maßnahmen können hierbei sehr behilflich sein und eure USP’s in das richtige Licht rücken. Bei dutzenden etablierter Peer-to-Peer Lending Plattformen oder Payment-Anbietern, wird es für den Verbraucher schwer, zu selektieren. Letztlich kommt der Wettbewerber mit der innovativsten Vermarktungsstrategie am besten an.

4. Vertrauen und Transparenz

Bei Themen, die sich um Geld und die Finanzwelt drehen, fordern Verbraucher ein besonderes Maß an Glaubwürdigkeit. Dem aktuellen World Wide Fintech Report zu Folge, nimmt schon jeder zweite Bankkunde die Leistung eines Fintechs in Anspruch. In puncto Vertrauen sind die Nutzer jedoch skeptisch. In Europa gaben nur 16,1 Prozent der Befragten an, einem Fintech Angebot zu vertrauen. Was Fintechs also in Zukunft leisten müssen, ist mehr Transparenz. Nur so kann das Vertrauen der Kunden langfristig gewonnen werden. Die Handhabung von Datenschutz und Sicherheit sind Themen, die aktiv und offen kommuniziert werden müssen.

5. Der Nutzen für den Kunden

Egal, ob konventionelle Bank oder disruptives Fintech: Dem Kunden ist vor allem der Nutzen hinter der Idee wichtig. Prozesse im Bankwesen werden nur schleppend digitalisiert, viele Strukturen sind veraltet und befriedigen nicht mehr die Bedürfnisse einer zunehmend digitalisierten Gesellschaft. Nutzer brauchen einen Mehrwert, eine Vereinfachung von bürokratischen Bankdienstleistungen. Gestaltet eure Innovation so benutzerfreundlich wie möglich und optimiert eure User-Experience, bevor ihr an den Markt geht. Das reicht von der Legitimation für ein Girokonto über Videochat bis hin zum einfach zu implementierenden Bezahldienst im E-Commerce.
Deine ungelesenen Artikel:
09.10.2026

Hone: Wiener holt vier Monate nach Gründung 60 Mio. Dollar Seed-Investment im Valley

Das KI-Startup Hone rund um den Wiener Stanford-Absolventen Moritz Stephan bekommt eine Kapitalspritze unter dem Lead der VCs Benchmark und Index Ventures.
/artikel/hone-wiener-holt-vier-monate-nach-gruendung-60-mio-dollar-seed-investment-im-valley
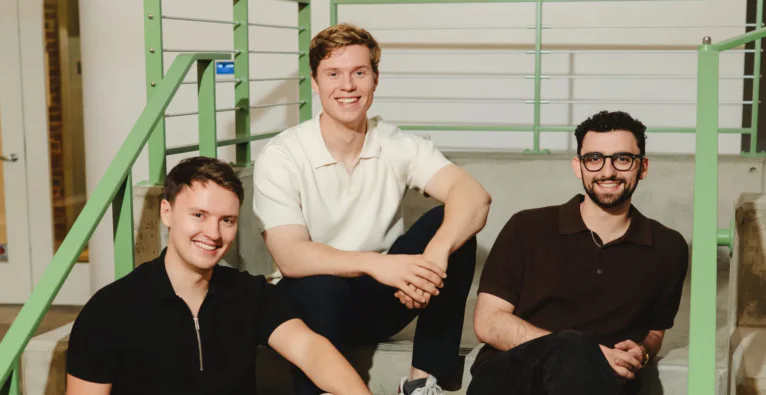
Die Hone-Gründer vl.: Carlo Kobe, Moritz Stephan und Oliver Brady | (c) Hone

Er war gerade einmal 17 Jahre alt, als brutkasten 2017 erstmals über ihn berichtete. Damals hatte der Wiener Moritz Stephan gemeinsam mit Konstantin Klinger, mittlerweile Co-Founder und CEO des millionenfinanzierten Londoner Startups Seamflow, sein erstes Startup-Projekt gestartet. Mit dem Bücher-Lieferservice Lobu wollten die beiden Schüler der Wiener Hochbegabten-Schule Sir Karl Popper Schule damals Amazon und Co. lokal die Stirn bieten und holten sich wenig später eine kleine Investmentzusage bei 2 Minuten 2 Millionen.

Ein weiteres Mal war von Stephan im Jahr 2020 als Co-Founder des 2016 gegründeten Wiener Neustädter SpaceTech-Startups Tumbleweed zu lesen, das einen windbetriebenen Marsrover bauen wollte. Noch im selben Jahr verließ er aber laut seinem LinkedIn-Profil das Startup. Kein Wunder, war er doch seit 2019 an der Elite-Uni Stanford inskribiert. Eine weitere Gründung, diesmal mit Y-Combinator-Teilnahme, und einige Jobs, unter anderem bei Sarah Buchners Trunk Tools und zuletzt beim AI-Scaleup Cognition, folgten. Im Mai dieses Jahres ging Stephan schließlich gemeinsam mit den Co-Foundern Oliver Brady und Carlo Kobe, mit dem er bereits zuvor gemeinsam gegründet hatte, mit dem KI-Startup Hone an den Start.

„AI Engines“ als nächste Ausbaustufe über KI-Agenten

Das Produktversprechen von Hone: „AI Engines“, die im Unternehmen Ownership für konkrete Resultate übernehmen. „Chatbots geben Antworten. Agenten erledigen Aufgaben. Engines liefern Ergebnisse, und wir geben ihnen die Verantwortung, echten Wert zu schaffen – gemessen in Dollar anstatt in Tokens oder Vibes“, so der Claim des Startups. „Man richtet sie auf eine Geschäftskennzahl aus, und die Engine übernimmt den Rest. Sie arbeitet sich selbst ein, baut die notwendigen Agenten, Fähigkeiten und Wissensspeicher auf, arbeitet mit den richtigen Personen zusammen und wird durch Erfahrung immer besser.“

Von den Unternehmen festgelegte Regeln, an welchen Stellen es menschliche Bestätigung braucht, etwa im Umgang mit sensiblen Daten, sollen dabei für die notwendige Sicherheit sorgen. Man schließe mit „AI Engines“ letztlich eine „große Lücke“ zwischen dem, wozu Frontier-KI fähig ist und dem, was Unternehmen tatsächlich damit herausholen, heißt es von Hone.

„Fünf weitere Moritze“

Das Konzept überzeugte nun auch eine Reihe von Investoren: Mit Benchmark und Index Ventures übernehmen zwei US-VCs den Lead in einer 60 Millionen US-Dollar schweren Finanzierungsrunde nur vier Monate nach der Gründung. Elad Gil, Hanabi, Definition, Diffusion, Lux, SV Angel, and Align komplettieren die Finanzierungsrunde.

In einem Blog-Beitrag von Index Ventures zum Investment heißt es, man habe Stephan bereits in seiner Zeit beim vorigen Arbeitgeber Cognition als Ausnahmetalent kennengelernt. „Weithin als Umsetzungsmaschine angesehen, war er ein Ein-Mann-Entwicklungsteam. Sein Name wurde im Unternehmen zum Synonym für Exzellenz und Produktivität; man sagte nur halbscherzhaft, dass Cognition ‚fünf weitere Moritze‘ bräuchte“, schreiben Shardul Shah und Mark Xu von Index unter anderem.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

5 Überlebenstipps für Fintech Gründer

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

5 Überlebenstipps für Fintech Gründer

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

5 Überlebenstipps für Fintech Gründer

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

5 Überlebenstipps für Fintech Gründer

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

5 Überlebenstipps für Fintech Gründer

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

5 Überlebenstipps für Fintech Gründer

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

5 Überlebenstipps für Fintech Gründer

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

5 Überlebenstipps für Fintech Gründer

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

5 Überlebenstipps für Fintech Gründer