24.11.2016

5 Überlebenstipps für Fintech Gründer

Die Fintech-Szene boomt, gleichzeitig erlebt das Bankenwesen eine disruptive Entwicklung. Die Anzahl der Fintech Startups ist seit 2013 um 70 Prozent gestiegen. Ein attraktiver Markt, in dem viele junge Gründer große Chancen sehen. Trotzdem ist der Finanzsektor sehr sensibel und von gesetzlichen Regulierungen durchzogen. Damit Innovationen nicht gleich im Keim erstickt werden, haben wir fünf Ratschläge, um euer Fintech Startup langfristig am Leben zu halten. Von Yannick Decaumont.
/artikel/5-ueberlebenstipps-fintech-gruender
(c) fotolia.com-foxyburrow: FinTechs boomen am Markt.

Yannick Decaumont ist Managing Director von Paymill. Er hat das Scheitern eines Fintech Startups selbst miterlebt. Nach einer strategischen Insolvenzanmeldung im April 2016 ist der Finanzdienstleister nun wieder zurück im Geschäft. Yannick Decaumont gibt deshalb jungen Fintech Gründern Tipps mit auf den Weg, um gar nicht erst in dieses Worst Case Szenario zu geraten.

1. Ohne Banklizenz kein Business

Wer unabhängig Bankgeschäfte betreiben will, braucht nach der deutschen Gesetzeslage eine Banklizenz von einer zuständigen Behörde für Bankenaufsicht. Die Bundesanstalt für Finanzdienstleistungsaufsicht, kurz BaFin, stellt derartige Lizenzen aus. Klingt einfach – ist es aber nicht. Der Prozess, eine Banklizenz zu erhalten, kann mehrere Monate dauern. Die Forderungen der BaFin variieren je nach Geschäftsmodell. In der Kategorie „Alternative Bezahlmethoden“ greift etwa das Zahlungsdiensteaufsichtsgesetz. In diesem aufreibenden Verwaltungsprozess hat Paymill in der Vergangenheit die entscheidenden Schritte verpasst, um die Lizenzierung als Payment Facilitator zu erhalten.
Irland und Luxemburg sind zurzeit am besten geeignet, um ein Fintech anzumelden und eine Lizenzierung zu beantragen. In diesen beiden Ländern ist die Bankenindustrie sehr etabliert, die Lizenzierung ist darauf ausgerichtet, Aktivitäten im gesamten SEPA-Bereich zu ermöglichen. Die gesetzlichen Regulierungen erlauben im Heimatland zu arbeiten und dennoch das Geschäft über die Landesgrenzen hinaus auszubauen

2. Die Bank als Partner

Gerade junge Fintechs sind kaum in der Lage, die Anforderungen für eine BaFin-Lizenz im ersten Anlauf zu erfüllen. Eine Abhängigkeit von Banken ist daher oft unvermeidbar. Wenn ihr mit Banken oder anderen Abwicklern kooperiert, geht keine unüberlegten Forderungen ein. Einmal in einen Knebelvertrag eingestiegen, kann es lange dauern, bis es zu neuen Verhandlungen kommt. Aus diesem Grund sollten Unternehmer frühzeitig externe rechtliche Unterstützung hinzuziehen. Über eine Lizenz zu verfügen, wäre jedoch der Schlüssel um bessere Vertragsbedingungen mit den Banken auszuhandeln und mit anständigen Margen das Geschäft profitabel zu machen. Es ist kein großes Geheimnis: Als lizensierter Bank Partner trägt ein Fintech zwar das Risiko selbst, aber es profitiert auch gleichwertig. Meine Ansicht ist: Wo ein Risiko ist, ist auch eine Prämie. Dein Fintech-Durchbruch wird durch eine gute Vertragsstruktur kommen.
Redaktionstipps

3. Fintech gilt nicht mehr als blauer Ozean

Der FinTech Markt gilt nicht mehr als neu. Bei viel Konkurrenz reicht es nicht aus, sich nur auf dem Produkt auszuruhen. Wer den Wettbewerb gewinnen will, muss Alleinstellungsmerkmale entwickeln. Marketing Maßnahmen können hierbei sehr behilflich sein und eure USP’s in das richtige Licht rücken. Bei dutzenden etablierter Peer-to-Peer Lending Plattformen oder Payment-Anbietern, wird es für den Verbraucher schwer, zu selektieren. Letztlich kommt der Wettbewerber mit der innovativsten Vermarktungsstrategie am besten an.

4. Vertrauen und Transparenz

Bei Themen, die sich um Geld und die Finanzwelt drehen, fordern Verbraucher ein besonderes Maß an Glaubwürdigkeit. Dem aktuellen World Wide Fintech Report zu Folge, nimmt schon jeder zweite Bankkunde die Leistung eines Fintechs in Anspruch. In puncto Vertrauen sind die Nutzer jedoch skeptisch. In Europa gaben nur 16,1 Prozent der Befragten an, einem Fintech Angebot zu vertrauen. Was Fintechs also in Zukunft leisten müssen, ist mehr Transparenz. Nur so kann das Vertrauen der Kunden langfristig gewonnen werden. Die Handhabung von Datenschutz und Sicherheit sind Themen, die aktiv und offen kommuniziert werden müssen.

5. Der Nutzen für den Kunden

Egal, ob konventionelle Bank oder disruptives Fintech: Dem Kunden ist vor allem der Nutzen hinter der Idee wichtig. Prozesse im Bankwesen werden nur schleppend digitalisiert, viele Strukturen sind veraltet und befriedigen nicht mehr die Bedürfnisse einer zunehmend digitalisierten Gesellschaft. Nutzer brauchen einen Mehrwert, eine Vereinfachung von bürokratischen Bankdienstleistungen. Gestaltet eure Innovation so benutzerfreundlich wie möglich und optimiert eure User-Experience, bevor ihr an den Markt geht. Das reicht von der Legitimation für ein Girokonto über Videochat bis hin zum einfach zu implementierenden Bezahldienst im E-Commerce.
Deine ungelesenen Artikel:
29.10.2026

kokei will jährlich bis zu drei KMU übernehmen und langfristig weiterführen

Immer mehr österreichische Unternehmen stehen vor einer ungelösten Nachfolgefrage. Die 2025 gegründete kokei Nachfolge GmbH will mit einem langfristigen Beteiligungsmodell eine Lösung bieten. Mit einem oberösterreichischen Transportbetrieb wurde bereits die erste Übernahme umgesetzt. Weitere sollen folgen.
/artikel/kokei-will-jaehrlich-bis-zu-drei-kmu-uebernehmen-und-langfristig-weiterfuehren
29.10.2026

kokei will jährlich bis zu drei KMU übernehmen und langfristig weiterführen

Immer mehr österreichische Unternehmen stehen vor einer ungelösten Nachfolgefrage. Die 2025 gegründete kokei Nachfolge GmbH will mit einem langfristigen Beteiligungsmodell eine Lösung bieten. Mit einem oberösterreichischen Transportbetrieb wurde bereits die erste Übernahme umgesetzt. Weitere sollen folgen.
/artikel/kokei-will-jaehrlich-bis-zu-drei-kmu-uebernehmen-und-langfristig-weiterfuehren
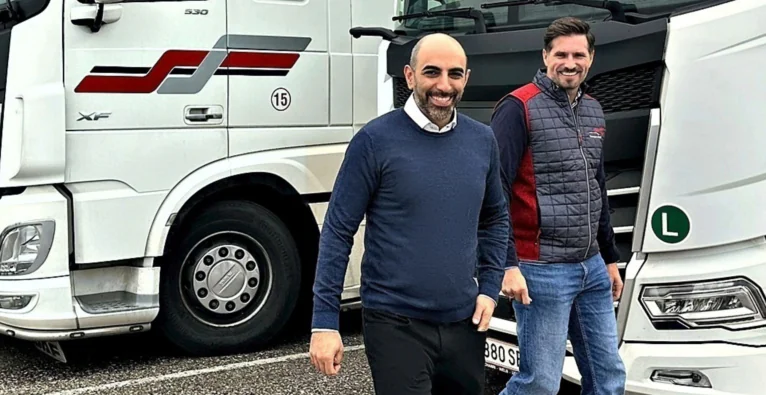
Die beiden kokei-Geschäftsführer Nima Derakhshan und Alexander Groll am Standort des übernommenen Transportbetriebs Winkler F & S Transport in Hörsching. | (c) kokei

Die klassische Unternehmensnachfolge innerhalb der Familie verliert in Österreich zunehmend an Bedeutung. Eine aktuelle Studie von Creditreform Österreich und CH Consult zeigt: 45 Prozent der befragten Unternehmen benötigen bis 2030 eine Nachfolgelösung. Bereits 40 Prozent planen dabei eine Übergabe außerhalb der Familie, etwa durch den Verkauf an Investoren oder die Übernahme durch das Management.

Genau hier setzt die 2025 gegründete kokei Nachfolge GmbH an. Ein bekanntes Gesicht der österreichischen Startup-Szene hat die Idee dazu ins Rollen gebracht: Daniel Horak, Mitgründer der Finanzierungsplattform CONDA. Durch Gespräche mit Unternehmen wurde er auf die zunehmende Nachfolgeproblematik im österreichischen Mittelstand aufmerksam. Gemeinsam mit Alexander Groll, Nima Derakhshan und Dirk Littig entwickelte sich daraus das heutige Geschäftsmodell. Das Wiener Unternehmen will profitable österreichische KMU übernehmen und langfristig weiterführen. Anders als klassische Private-Equity-Gesellschaften setzt kokei dabei nicht auf einen gewinnbringenden Weiterverkauf.

Erste Übernahme eines Transportbetriebs

Mit der Winkler F & S Transport GmbH aus Hörsching hat kokei seine erste Beteiligung übernommen. Der auf spezialisierte Stück- und WAP-Frachten ausgerichtete Transportbetrieb beschäftigt 55 Mitarbeitende und verfügt über rund 40 Fahrzeuge. „Aus unserer Sicht ist Winkler eben ein Hidden Champion in einer attraktiven Nische“, sagt kokei-Mitgründer und Co-CEO Nima Derakhshan. Der Familienbetrieb in zweiter Generation sei bereits profitabel und verfüge über weiteres Wachstumspotenzial.

Da die Kinder des bisherigen Eigentümers Felix Winkler andere berufliche Interessen verfolgen, fehlte dem Familienbetrieb in zweiter Generation eine interne Nachfolge. Trotz weiterer Kaufangebote habe sich Winkler bewusst für kokei entschieden, erklärt Derakhshan. Von den konkreten Übernahmegesprächen bis zum Abschluss verging etwas mehr als ein Jahr.

Digitalisierung und neue Geschäftsführung bei Winkler

Die operative Geschäftsführung hat kokei-Co-CEO Alexander Groll übernommen, Felix Winkler bleibt während einer Übergangsphase weiterhin eingebunden. Seit der Übernahme im Frühjahr 2026 hat kokei bei Winkler bereits Veränderungen angestoßen. Dazu zählen ein neues Transportmanagementsystem, digitalisierte Prozesse und eine Neuausrichtung des Fahrer-Recruitings. Auch der Einstieg in die E-Mobilität wird vorbereitet.

Langfristig will kokei zentrale Dienstleistungen für sämtliche Beteiligungen aufbauen. Bereiche wie Personalwesen, IT, Marketing, Controlling und Recht sollen künftig unternehmensübergreifend unterstützt werden. Dadurch sollen sich die übernommenen Betriebe stärker auf ihr Kerngeschäft konzentrieren können.

Auch bei der Geschäftsführung verfolgt kokei einen operativen Ansatz. Während Groll den ersten Betrieb selbst leitet, sollen künftig weitere Geschäftsführer eingesetzt werden. Dafür steht das Team bereits mit potenziellen Kandidaten in Kontakt. Auch geeignete Mitarbeitende aus den übernommenen Unternehmen kommen infrage. Das Wiener Unternehmen will dabei weiterhin eng in die operative Entwicklung eingebunden bleiben.

Zwei bis drei weitere Übernahmen pro Jahr geplant

Bei weiteren Übernahmen ist kokei grundsätzlich branchenoffen. Gesucht werden profitable österreichische KMU mit einem EBITDA ab rund 500.000 Euro, idealerweise einer Million Euro. Die Umsatzrentabilität sollte mindestens zehn Prozent betragen. Die Umsatzobergrenze liegt bei rund 30 Millionen Euro. Sanierungsfälle schließt kokei grundsätzlich aus.

Für die Auswahl nutzt das Unternehmen einen standardisierten Kriterienkatalog. Potenzielle Übernahmekandidaten werden anhand verschiedener Faktoren mit Punkten bewertet. Erfüllt ein Unternehmen die Anforderungen, folgt eine vertiefte Prüfung. Aktuell befindet sich kokei laut Derakhshan mit rund vier Unternehmen in konkreten Gesprächen. Wöchentlich würden etwa ein bis zwei weitere Betriebe geprüft. Mittelfristig strebt das Team durchschnittlich zwei bis drei Übernahmen pro Jahr an.

Langfristige Beteiligungen statt schneller Weiterverkauf

Die Beteiligungen werden gemeinsam mit einem Netzwerk langfristig orientierter Co-Investoren finanziert. Diese werden für jede Transaktion individuell ausgewählt. Dabei achtet kokei insbesondere auf unternehmerische Erfahrung und Interesse an der jeweiligen Branche.

Eine feste Exit-Strategie verfolgt kokei nicht. Stattdessen sollen die übernommenen Unternehmen langfristig gehalten werden und durch laufende Gewinnausschüttungen Erträge für die Investoren erwirtschaften. Einen späteren Verkauf schließt Derakhshan bei einem außergewöhnlich attraktiven Angebot allerdings nicht grundsätzlich aus.

„Wir wollen ein Portfolio von Unternehmen aufbauen. Nach dem Prinzip eines unternehmerischen Zinshauses: stabile Erträge, langfristige Wertsteigerung“, sagt Derakhshan. Durch die langfristigen Beteiligungen an unterschiedlichen österreichischen KMU sollen deren Gewinne Dividendeneinnahmen ermöglichen. Potenzial sieht Derakhshan jedenfalls genug. Eine Herausforderung sei weniger die rechtliche Situation als vielmehr die heimische Unternehmenskultur. Der Verkauf eines Familienunternehmens an Dritte werde hierzulande teilweise noch skeptisch gesehen. Dabei könne eine externe Übernahme eine sinnvolle Alternative zur klassischen Familiennachfolge darstellen.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

5 Überlebenstipps für Fintech Gründer

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

5 Überlebenstipps für Fintech Gründer

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

5 Überlebenstipps für Fintech Gründer

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

5 Überlebenstipps für Fintech Gründer

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

5 Überlebenstipps für Fintech Gründer

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

5 Überlebenstipps für Fintech Gründer

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

5 Überlebenstipps für Fintech Gründer

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

5 Überlebenstipps für Fintech Gründer

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

5 Überlebenstipps für Fintech Gründer