20.04.2021

„2 Minuten 2 Millionen“: Wiener FinTech holt Deal zur 6-Millionen Euro-Bewertung

In dieser Folge gab es Hintern-schonende Sättel, eine Lösung fürs Rasenkantenproblem und ein Startup, das Spaß am "Fliegen klatschen" hatte. Zudem konnte ein Wiener FinTech einen guten Deal an Land ziehen, während Jung-Gründer sich in Krisenzeiten eigene Jobs geschaffen hatten.
/artikel/2-minuten-2-millionen-wiener-fintech-holt-deal-zur-6-millionen-euro-bewertung
2 Minuten 2 Millionen, Cashy,
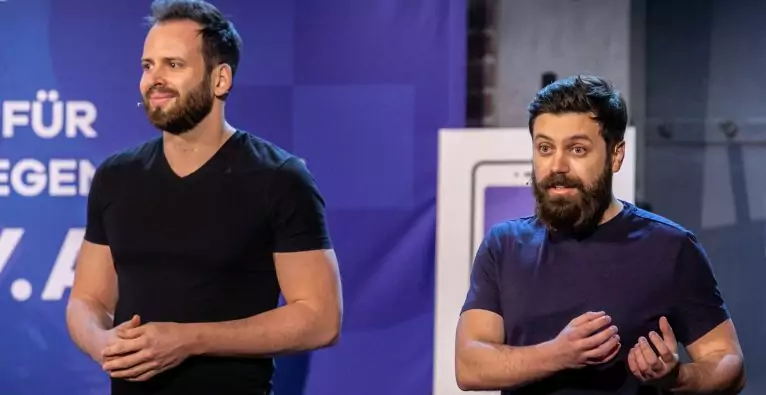
(c) PULS 4/Gerry Frank - Cashy, eine digitale Pfandleih-Plattform konnte in der Startup-Show punkten.
kooperation

Die ersten bei „2 Minuten 2 Millionen“ waren Peter Peintner und Martin Gstrein. Sie haben mit Fly Smash eine Fliegenklatsche entwickelt, mit der man eigenen Worten nach Spaß am Erschlagen haben soll. Die Forderung: 50.000 Euro für 20 Prozent Anteile.

Branding möglich

Ab einer Bestellung von 500 Stück sollen Unternehmen die Möglichkeit bekommen, die aus vulkanisierten Naturlatex bestehende Klatsche, die man zwischen Daumen und Zeigefinger einklemmt, spannt und loslässt, individuell zu branden.

„Ernst gemeint?“

Während am Anfang Bau-Tycoon Hans Peter Haselsteiner fragte, ob die Geschäftsidee ernst gemeint sei, entwickelte sich ein Gespräch über Fly Smash und die Möglichkeiten des Vertriebs. Die Gründer wollten in Supermärkte, Spielzeuggeschäfte und auch in den b2b-Bereich hinein.

2 Minuten 2 Millionen
(c) PULS 4/Gerry Frank – Fly Smash ist eine Fliegenklatsche, die man „schnalzen“ lassen kann.

Winzer Leo Hillinger stieg als erster aus. Es wäre ihm zu wenig „Fleisch“ am Startup dran. Haselsteiner folgte, er nannte die Idee köstlich, sehe aber kein Investment-Case. Inhaltlich schloss sich Alexander Schütz an und ging wortkarg.

Kein Spielzeug

Mediashop-Chefin Katharina Schneider zeigte sich dagegen wenig begeistert. Sie fände es nicht lustig, wenn man beim „Fliegen Töten“ von einem Spielzeug spreche. Auch sie ging ohne Angebot. Medienunternehmer Stefan Piëch meinte, bei einer Patenterteilung, die im Laufen ist, könnte er sich vorstellen TV-Werbung auf seinen Kindersendern im Wert von 100.000 Euro für 25,1 Prozent anzubieten. Deal für Fly Smash.

Junge Gründer bei „2 Minuten 2 Millionen“

Die zweiten bei „2 Minuten 2 Millionen“ waren Marie Söllhammer, Studentin, und der 18-jährige Moritz Pennetzdorfer. Mit Die Boys & Marie haben sie ein Pop-Up-Restaurant eröffnet und wollen ihre Vision in Form eines Franchise-Unternehmens verbreiten und auch weitere Jugendliche dazu motivieren, ihr Schicksal selbst in die Hand zu nehmen. Durch die Pandemie sind den Schülern der Bergheidengasse ihre Pflicht-Praktika entgangen. Daher haben sie sich selbst Jobs geschaffen. Die Forderung: 100.000 Euro für 20 Prozent.

„Österreicher des Jahres“

Die Boys & Marie erhielten 2020 den Sonderpreis der Wirtschaftskammer in der Kategorie Innovation und dürfen sich in dieser Sparte „Österreicher des Jahres“ nennen. Die Pläne der Gründer sind divers. Einerseits möchten sie in jedem Bundesland einen Pop-Up-Store als Franchise eröffnen, andererseits in Wien ein fixes Restaurant etablieren. Zudem planen die Gründer direkt in die Schulen zu gehen und via Beratungsleistung junge Menschen dazu motivieren, sich aufzuraffen.

2 Minuten 2 Millionen
(c) PULS 4/Gerry Frank – Moritz Pennetzdorfer und Marie Söllhammer sind „Die Boys & Marie“

Bisher hatten sie in zwei Monaten 50.000 Euro Umsatz gemacht. Abzüglich aller Kosten wie Gehaltsauszahlungen, wie sie betonten. Katharina Schneider lobte haushoch, stieg aber ohne Angebot aus. Auch Alexander Schütz sah es ähnlich und ging ohne Deal-Vorschlag.

Zwei Angebote für Gründer

Der begeisterte Hotelier Bernd Hinteregger machte ein Angebot: 20.000 Euro für zehn Prozent. Danach meinte Nachhaltigkeitsexperte Martin Rohla die Zukunft in den Händen solcher Menschen, wie sie welche sind, sei eine gute. Er bot 80.000 Euro für 20 Prozent. Der „alte Knacker“ der Runde, wie er sich selbst bezeichnete, Haselsteiner machte es kurz und zog sich zurück. Die Gründer überlegten nicht lange. Deal mit Rohla für Die Boys & Marie.

Blobber als neuartiger Sattel

Der nächste bei „2 Minuten 2 Millionen“ war Thomas Pasemann. Der Gründer hatte mit Höhen und Tiefen zu tun, musste mit einer Firma bereits Insolvenz anmelden und möchte nun mit seinem innovativen Sitz das Fahrradfahren revolutionieren. Der Sattel soll ein Sitzen am Rad mit optimaler Dämpfung und Entspannung für Rücken und Gesäß ermöglichen, sowie eine frühzeitige Ermüdung verhindern. Der Blobber führt zwei Module, die am Fahrrad angebracht werden und besteht aus zwei Luftkammern, die individuell befüllt werden können. Der weiche Sitzteil kann abgenommen werden und soll daher auch ein Gamechanger für Ganzjahres-Fahrer sein. Für seinen Sitz, der Rücken, Bandscheiben und Gesäß entlastet, forderte der Gründer 90.000 Euro für 15 Prozent.

2 Minuten 2 Millionen
(c) PULS 4/Gerry Frank – Rad-Fan Leo Hillinger beim Testen des Blobbers.

Leo Hillinger testete als Rad-Experte den neuartigen Sattel, der noch nicht am Markt war. Und meinte danach, dass die Bewertung zu hoch sei. Dann trat auch Haselsteiner in die Pedale und erfuhr, dass auf das Innenleben und die Haut von seinem Produzenten ein Patent gehalten werde. Der Gründer selbst habe einen Patentantrag auf den Hart- und Softpart gestellt. Dennoch stieg Haselsteiner aus.

Verhandlungen bei „2 Minuten 2 Millionen“

Für Stefan Piëch war die Forderung Pasemanns ebenfalls zu hoch, dafür dass es bisher nur einen Prototypen gebe. Er und auch Schneider gingen ohne Angebot. Schütz tat es seinen Vorgängern gleich. Hillinger hingegen bot, vorausgesetzt das Patent würde erteilt werden, 50.000 Euro für 25,1 Prozent. Er würde die Idee gerne weiterentwickeln. Der Gründer kehrte nach kurzer Beratung zurück und zeigte sich unzufrieden mit der Bewertung. Er wollte 70.000 Euro für das Mitspracherecht in seinem Startup. Der Investor erhöhte nochmal auf 60.000 Euro. Deal für Blobber.

Der digitale Pfandleiher

Die nächsten auf der „2 Minuten 2 Millionen“-Bühne waren Patrick Scheucher und Thomas Mang. Mit Cashy wollen die drei Gründer den Pfandleiher ins digitale Zeitalter führen. Das Startup digitalisiert mit der eigenen Softwareplattform den Bewertungsprozess von Wertgegenständen. Über die App bekommen Kunden laut Cashy innerhalb von Sekunden den Wert eines Gegenstandes angezeigt, der im Anschluss an das Startup verkauft oder mit einem kurzfristigen Kredit belehnt werden kann.

Automatisiertes Bewertungssystem

Weiters ist es möglich den Gegenstand per Post einzusenden, vom Botendienst abholen zu lassen oder bei Bedarf in einem der zwei Shops in Wien persönlich abzugeben. Dafür erhalten Kunden von Cashy entweder bares Geld oder den Geldbetrag auf ein Konto bzw. via PayPal überwiesen. Dabei liegt der Fokus auf Elektrogeräte. Aber auch Luxushandtaschen und Ähnliches sei möglich. Das automatisierte Bewertungssystem kann über 40.000 Produkte erkennen. Die Forderung des FinTech, das bereits ein Investment zu einer fünf-Millionen-Euro-Bewertung erhielt: 400.000 Euro für fünf Prozent Beteiligung.

Cashy
(c) PULS 4/Gerry Frank – Patrick Scheucher und Thomas Mang hatten mit Cashy eine innovative Idee, die sie vorstellten.

Nach der Live-Präsentation des ganzen Prozesses mit einem Smartphone, das dem von Schneider ähnelte, erklärten die Gründer, dass sie über internationale Partner Angekauftes weiterverkaufen. Der Umsatz betrage zurzeit der Aufzeichnung 150.000 Euro im Monat.

Erstes hohes Angebot

Haselsteiner zweifelte daran, dass sich das Angebot der Gründer lohnen würde. Schneider empfand sich als die falsche Investorin, als sich Daniel Zech von Seven Ventures zuschaltete. Er zeigte sich als Fan der Gründer und des Startups. Und bot 800.000 Euro TV-Werbung für fünf Prozent der Anteile.

Weitere Deal-Vorschläge

Danach legte C-Quadrat Investment Group Alexander Schütz eine halbe Million Euro für zehn Prozent auf den Tisch. Hillinger wollte sich bei seinem Kollegen anschließen. Stefan Piëch machte danach mit dem Angebot-Reigen weiter. Er forderte zwei Prozent für 200.000 Euro. Was wiederum Zech per Bildschirm ins Studio zurückholte. Und ihn den Studio-Investor überbieten ließ: Plötzlich lagen weitere 500.000 Euro Medien-Budget für drei Prozent Beteiligung im Raum.

Die Gründer berieten sich und lehnten die Medienpräsenz ab und machten Hillinger und Schütz ein Gegenangebot: 350.000 Euro für fünf Prozent. Jene wollten runter auf 300.000 Euro. Deal für Cashy.

Gründer löst Rasenkantenproblem

Den Abschluss von „2 Minuten 2 Millionen“ bildete Clever Edge aus der Steiermark: Gründer Hubert Jonser hatte genug von lästigem Rasenkanten-Nachschneiden. Er stellte sein innovatives Stecksystem den Investoren vor, das nach Belieben in die Wiese eingeschlagen werden kann. Die Produktteile gibt es in verschiedenen Farben, Breiten und Längen und sollen auch schöne Rundungen in den Rasenkanten ermöglichen. Das Produkt schließe bündig mit der Wiese ab, weshalb selbst mit dem Rasenmäher bis zur Kante gemäht werden kann, ohne im Nachhinein nachbessern zu müssen. Beim Pitch bekam Jonser Unterstützung von Mark Kühler, dessen Anwesenheit vor allem für Katharina Schneider eine besondere Überraschung war.

Der Heimwerkerkönig

Die beiden kannten sich sehr lange. Kühler sei ein Werbegesicht in Deutschland mit dem Titel „Heimwerkerkönig“. Jener hatte die Investorin nicht informieren wollen, um keinen Interessenskonflikt aufkommen zu lassen. Nach dem Pitch forderten die Gründer 200.000 Euro für zehn Prozent Anteile

2 Minuten 2 Millionen
(c) PULS 4/Gerry Frank – Mark Kühler gilt als Deutschlands Heimwerkerkönig.

Stefan Piëch ließ sich die Idee von Haselsteiner nochmal erklären. Jener meinte dann aber, dass er etwas ähnliches bereites im Garten hatte, er und seine Frau es jedoch optisch nicht ansprechend gefunden hätten. Danach erzählten die Gründer von 360.000 Euro Umsatz im ersten Quartal und einem Vertrag mit einem großen deutschen Baumarkt.

Schneider leicht verärgert?

Hillinger und Piëch gingen als erste ohne Angebot. Haselsteiner störte sich an der Bewertung und ging ebenso. Schneider sprach über das bislang zurückgestellte Interesse an Clever Edge eines konkurrierenden Shopping-Kanals, das die Founder am Rande erwähnt hatten. Zeigte sich spielerisch verärgert und bot 50.000 Euro für fünf Prozent. Sie rief die halbe Bewertung aus, da sie nur der b2c-Bereich interessiere.

Schütz hingegen meinte, der b2b-Bereich im Sinne Aufwuchsschutz für einen Wildschutzzaun an Autobahnen – in dem das Startup bereits agiere – läge mehr in seinem Interesse. Er wollte 30 Prozent des Firma für 200.000 Euro. Es kam zum Deal mit Schneider.

Deine ungelesenen Artikel:
28.10.2026

Scalable-Co-CEO über Österreich-Expansion: „Mit Bitpanda sehen wir wenig Überschneidung“

Seit Anfang Oktober betreibt Scalable Capital eine Bankniederlassung in Wien und bietet damit steuereinfaches Investieren in Österreich an. Im Interview spricht Co-CEO Erik Podzuweit über die Ziele im heimischen Markt, das Zukunftsdepot und darüber, warum bereits 20.000 KI-Agenten täglich auf Scalable-Konten aktiv sind.
/artikel/scalable-capital-podzuweit-interview
Scalable-Capital-Co-CEO Erik Podzuweit beim Interview in Wien | Foto: brutkasten

Die Münchner Banking- und Investmentplattform Scalable Capital verwaltet mittlerweile über 60 Milliarden Euro an Kundenvermögen. Seit Anfang Oktober hat das Unternehmen eine offizielle Bankniederlassung in Wien, damit können österreichische Kund:innen erstmals steuereinfach investieren. Das bedeutet: Scalable führt die Kapitalertragsteuer (KESt) auf Gewinne, Dividenden und Zinsen automatisch an das Finanzamt ab, Anleger:innen müssen ihre Kapitalerträge also nicht mehr selbst in der Steuererklärung angeben. Co-Founder und Co-CEO Erik Podzuweit war zum Start in Wien. brutkasten traf ihn zum Gespräch über die Expansionspläne, den Mitbewerb und seine Vision vom „Finanzcoach in der Tasche“.


brutkasten: Scalable Capital war in Österreich schon länger aktiv, seit Anfang Oktober gibt es eine Bankniederlassung in Wien. Warum gerade jetzt?

Erik Podzuweit: Wir sind als App auf den Systemen einer anderen Bank gestartet und haben in den letzten Jahren unsere gesamte technische Infrastruktur selbst entwickelt und vertikalisiert: mit eigenem Kernbankensystem, eigenem Market Making über einen Handelsplatz, den wir gemeinsam mit der Börse Hannover betreiben, sowie eigener Konto- und Depotführung. Diese Plattform können wir jetzt nutzen, um viel schneller und flexibler in andere Länder wie Österreich zu gehen.

Man konnte schon vor Jahren als Österreicher Kunde werden, aber nicht steuereinfach. Dafür mussten wir zwei Dinge tun: eine offizielle Bankniederlassung gründen, wie wir es auch vor kurzem in Italien getan haben, und die Steuersoftware entweder einkaufen oder selbst bauen. Für Österreich haben wir sie selbst gebaut. Dank moderner KI-Anwendungen geht das heute extrem effizient im eigenen Haus. Das waren die letzten Schritte zu einem massentauglichen Produkt in Österreich. Jetzt bauen wir das lokale Team weiter aus und fahren das Marketing hoch. Ab Mitte Oktober werden wir in ganz Österreich mit Werbung deutlich präsenter sein. Und es kommen weitere Produkte: im November Festgeld und später ein Kreditangebot.

Wie wollt ihr in die breite Masse gehen? Anbieter wie Bitpanda setzen stark auf Sportsponsoring.

Wir setzen sehr stark auf Außenwerbung, parallel spielen wir die ganze Klaviatur des Online-Marketings. Sportsponsoring machen wir nur in kleinem Umfang, da gibt es viele Streuverluste. Und wir sind in einem zyklischen Markt: Bei volatilen Börsen muss man das Marketing zurückfahren können. Bei Krypto hat man das gesehen, da ist das Handelsvolumen eingebrochen, und es war schwer, aus mehrjährigen Verträgen wieder rauszukommen.

Welche Zielgruppe sprecht ihr in Österreich an?

Vor ein paar Jahren waren wir viel nischiger. Unsere klassische Kundschaft waren die sogenannten Smart Busy Professionals: Menschen, die noch nicht zwangsläufig reich sind, aber gut ausgebildet, mit gutem Einkommen, oft städtisch, die in der Wirtschaft oder als Programmierer arbeiten. Bei einer klassischen Bank fallen diese Kundinnen und Kunden oft durchs Raster: Sie passen noch nicht ins Private Banking, sind aber auch keine Retailkunden, denen man irgendeinen Fonds verkauft. Mit der Zeit werden sie immer attraktiver. Heute gehen wir eine viel breitere Masse an. Neben dem Investieren haben wir mit Tagesgeld und Festgeld auch den Bereich Sparen. 2,6 Prozent Zinsen versteht jeder. Damit gewinnt man auch Kunden, die wenig Risiko wollen oder in Rente sind, und zwar von klassischen Banken. Die Smart Busy Professionals kommen eher von anderen Online-Banken zu uns.

Wer ist euer direkter Mitbewerber?

Mit Bitpanda sehen wir wenig Überschneidung. Wir haben ein Kryptoangebot, Bitpanda hat ein Aktienangebot, aber das sind zwei getrennte Welten. Dann schon eher alle Banken. Wenn man aber auf Preis, Zins, Gebühren und das Nutzererlebnis schaut, sind die klassischen Banken keine direkte Konkurrenz für uns. Der direkteste Mitbewerber ist Trade Republic. Aber es gibt Unterschiede im Preismodell und bei den Zinsen. Unser Zins ist etwas besser. Wir liegen bei 2,6 Prozent versus 2,5 Prozent.

Warum braucht es ein lokales Team in Wien, wenn Geldanlage ein globales Geschäft ist?

Wenn ein österreichischer Kunde eine Tesla-Aktie kauft, ist das dieselbe Aktie wie für einen italienischen Kunden. Aber im Kundengeschäft braucht man lokale Präsenz. Auch BlackRock hat ein Büro in Wien und eins in Mailand, man kann Europa nicht allein aus New York steuern, und wir nicht allein aus München. Die regionalen Unterschiede liegen vor allem auf der Steuerseite. Jetzt fangen auch einzelne Staaten der EU an, gezielte steuerliche Anreize und Zuschüsse zum Investieren zu geben. In Deutschland kommt das Altersvorsorgedepot, in Österreich wird das Zukunftsdepot diskutiert. Da muss man die Entscheidungen nah verfolgen und ein lokales Produkt bauen. Sobald das Zukunftsdepot kommt, werden wir es maßgeschneidert in Österreich anbieten.

Welche Ziele habt ihr euch für Österreich gesetzt?

Der österreichische Markt ist zwar kleiner als der deutsche, aber die durchschnittlichen Depotgrößen sind hier sogar etwas höher. Ziel ist es, in den nächsten Jahren ein Kundenvolumen von zehn bis zwanzig Milliarden Euro in Österreich aufzubauen. Aktuell liegen wir bei über 60 Milliarden auf der gesamten Plattform. In vier bis sechs Jahren soll die Hälfte des Kundenstamms von außerhalb Deutschlands kommen. Dabei sind wir klar auf Europa fokussiert, eine Expansion darüber hinaus planen wir nicht.

Ihr habt Agentic Investing eingeführt. Was ist die Idee, und wer nutzt das?

Wir haben zwei Schnittstellen geöffnet – technisch nennt sich die eine CLI (Command Line Interface) und die andere MCP (Model Context Protocol). Über die erste kann ein Kunde seine eigene KI-Anwendung anschließen. Über die MCP-Schnittstelle können auch Leute ohne Programmierkenntnisse in wenigen Minuten beispielsweise ChatGPT oder Claude mit ihrem Scalable-Konto verknüpfen. Man stellt die Freiheitsgrade ein: Im Read-Only-Modus sieht und analysiert der Agent das Portfolio, erstellt Charts oder aggregiert Newsfeeds. Wer möchte, kann ihn aber auch bis zum Ausführen von Trades und Trading-Strategien freischalten. Geblockt ist aus Sicherheitsgründen jede Zahlung, es kann nie Geld abfließen. Das Feature ist vor ein paar Wochen gestartet, die ersten 20.000 Agenten sind täglich aktiv. Noch nutzt es eher die technologieaffine Kundschaft, vor allem für Portfolioanalysen, manche fahren aber bereits aktive Strategien.

Und die Zukunft?

Ich erwarte nicht, dass jeder Kunde komplexe Trading-Strategien umsetzt, das macht für die meisten auch gar keinen Sinn. Die Vision ist eine Welt, in der jeder einen persönlichen Agenten hat. Der sagt nicht nur, dein Konto bei Bank XY hat zu wenig Zinsen, sondern eröffnet direkt ein Konto und Depot bei Scalable. Man sagt: “Ich habe zehn Euro im Monat übrig und möchte mit mittlerem Risiko anlegen” und der Agent sucht die passenden ETFs heraus und setzt einen Sparplan auf. Der Anspruch ist dabei nicht die zusätzliche Rendite, sondern dass der Zugang zum Kapitalmarkt einfacher wird. 80 Prozent der Menschen haben noch nie investiert. Ein Finanzcoach in der Tasche, der auch aktiv werden kann, das ist die Zukunft der Geldanlage. Das kommt nicht von heute auf morgen, aber in den nächsten Jahren. Private Geldanlage ist im Aufwind, Anbieter wie wir senken Hürden und Gebühren, und jetzt kommt KI dazu. Das ist ein ideales Zusammenspiel.


Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

„2 Minuten 2 Millionen“: Wiener FinTech holt Deal zur 6-Millionen Euro-Bewertung

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

„2 Minuten 2 Millionen“: Wiener FinTech holt Deal zur 6-Millionen Euro-Bewertung

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

„2 Minuten 2 Millionen“: Wiener FinTech holt Deal zur 6-Millionen Euro-Bewertung

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

„2 Minuten 2 Millionen“: Wiener FinTech holt Deal zur 6-Millionen Euro-Bewertung

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

„2 Minuten 2 Millionen“: Wiener FinTech holt Deal zur 6-Millionen Euro-Bewertung

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

„2 Minuten 2 Millionen“: Wiener FinTech holt Deal zur 6-Millionen Euro-Bewertung

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

„2 Minuten 2 Millionen“: Wiener FinTech holt Deal zur 6-Millionen Euro-Bewertung

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

„2 Minuten 2 Millionen“: Wiener FinTech holt Deal zur 6-Millionen Euro-Bewertung

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

„2 Minuten 2 Millionen“: Wiener FinTech holt Deal zur 6-Millionen Euro-Bewertung