
✨ AI Kontextualisierung
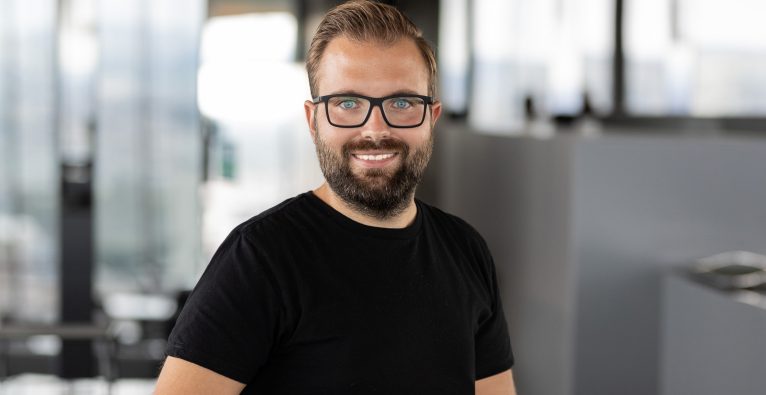
Als leitender Partner im „SaaS & Infra“-Team von Speedinvest verbringt Pitch-Experte Markus Lang seine Arbeitszeit zwischen Berlin, Wien und London und unterstützt B2B-Software-Unternehmer:innen in ganz Europa.
Er ist Operator, Gründer und VC mit fast 15 Jahren Erfahrung in der Leitung, Skalierung und Beratung von Tech-Startups von null bis tausenden Mitarbeiter:innen. Lang hat für mehr als 50 Unternehmen Schecks ausgestellt, in der Regel als erstes institutionelles Unternehmen und meistens vor dem Umsatz, der Produkt- und manchmal auch Unternehmensgründung.
Als solcher gilt er als der erste Investor in Unternehmen wie GoStudent (seit 2016 investiert), Prewave, refurbed, Gigs, Upvest, Shapr3D, Opal und Sona. Von 2020 bis heute ist er auch als Advisor bei Glacier tätig.
Pitch-Experte früher selbst Gründer
Der 32-Jährige setzt sich für ambitionierte Gründer:innen ein, deren Ziel es ist, traditionelle Industrien in großen, unterversorgten Märkten zu digitalisieren, die andere vielleicht nicht für spannend genug halten. Er fühlt sich besonders zu B2B-Anwendungen und API-first-Unternehmen hingezogen, die diesen transformativen technologischen Wandel beschleunigen.
Bevor er zu Speedinvest kam, startete Lang seine Karriere mit der Gründung und Leitung eines von Venture Capital unterstützten Logistik-Startups. Er hat die Höhen und Tiefen des Unternehmensaufbaus erlebt und kennt die Achterbahnfahrt, die Gründer durchlaufen.
Neben seinen beruflichen Verpflichtungen ist Lang auch Lehrbeauftragter an der Technischen Universität Wien, berät staatliche Institutionen und NPOs und ist Mitbegründer einer Initiative zur Förderung von Vielfalt in Führungspositionen namens „Aufsichtsrat Next Generation“.
Speedinvest: 10.000 Präsentationen pro Jahr
Mit all seiner Erfahrung weiß der Wiener Investment-Experte natürlich, worauf Gründer und Gründerinnen beim Pitch vor Investor:innen achten müssen und welche Fehler sie begehen. Speedinvest erhält rund 10.000 Präsentationen pro Jahr und investiert davon in rund 20 bis 30 Startups.
Lang betont, dass sich Founder:innen vor allem in der Frühphase eines Startups in potentielle Kapitalgeber:innen hineinversetzen müssen. Wenn ein „Growth-Investor“ in eine größere Firma investiert, kann er seine Einschätzung auf mehrere Faktoren basieren und eine „ordentliche Due Dilligence“ durchführen.
In einer Early-Stage-Phase gibt es weniger Materialien, einen Finanzplan, eine erste Produktdemo vielleicht und das Pitch-Deck. Idealerweise alles professionell gestaltet.
Kein roter Faden als Problem im Pitch-Deck
„Viele haben jedoch keinen roten Faden gefunden, das Deck hat Rechtschreibfehler und ist schlecht designt“, erzählt Lang von seinen Erfahrungen. „Man denkt in solchen Fällen als Investor, die Gründer hatten drei Monate Zeit ihr Pitch-Deck durchzudenken und haben es nicht geschafft. Auch nicht, jemanden Korrekturlesen zu lassen. Da fragt man sich, wie wird dann ihre Landingpage aussehen, wie die Präsentation an Kunden, die Conversion Rate? Unsere These ist dann, wenn das Deck und der Finanzplan schlecht sind, wie sieht dann der Rest aus?“
Zudem, so der nächste Tipp, wollen Investor:innen auch nicht wissen, wie der Umsatz in fünf Jahren aussieht, nur um Gründer:innen „accountable“ zu halten, sollte dieser nicht erreicht werden. Sondern, ob es eine Logik in dieser Umsatz-Annahme gibt. Ob Umsatzplänen Gedanken zugrunde liegen, die die Anzahl der Sales-Mitarbeiter umfassen, so wie notwendige Anrufe oder Präsentationen. Kurz, es geht um die nachvollziehbare Beantwortung der Frage, „wie kommst du auf die Umsätze?“.
„If you can’t explain it simply, you don’t understand it!“
Ein weiteres Problemfeld, das besonders oft in der Tech-Szene auftritt, ist die Überkomplexität von Pitch-Decks. Ein tolles Produkt auf 23 Slides erklärt, überfordere Investor:innen oft. Auch ein Wording, das nur „PhDs der eigenen Fachrichtung verstehen“, sei wenig zielführend, so der Experte.
„Hier gilt das Sprichwort ‚if you can’t explain it simply, you don’t understand it!“, sagt Lang. „Man muss erklären, ‚was ist mein produkt‘, was mein USP und es so herunterbrechen, dass man einen ersten Pitch-Eindruck vermittelt. Damit es auch Personen außerhalb der Branche verstehen können.“
Too much…
Ein weiterer Fehler-Faktor beim Pitch bzw. Pitch-Deck ist unter dem Begriff „Überkreativität“ zusammenzufassen.
Für Lang hat etwa eine Visitenkarte ihre rechteckige Form, weil sie gut in die Geldbörse passt; ein Auto vier Räder, damit es gut fährt. Ähnliches würde für die Form eines Pitch-Decks zutreffen: Es sollte einen ähnlichen Aufbau haben, wie es potentielle Geldgeber gewohnt sind.
„Es gibt sieben Pitch-Deck-Templates“, präzisiert Lang. „Die folgen alle einem Standard und befassen sich mit dem Business-Modell, der Größe des Marktes und erläutern, was schlussendlich das Ziel ist. Ich glaube, diesem Muster nicht zu folgen, ist ein grober Fehler.“
Zudem dürfe das Ziel jedes Pitches nicht zwangsweise sein, Personen gleich zur Kapitalausschüttung zu bringen, sondern Investor:innen für die eigene Sache zu begeistern. Das Interesse für weitere, detaillierte und vertiefende Gespräche zu wecken. Der Rest würde dann von alleine folgen.
Der Investoren-Pitch
Einer der letzten Punkte, die Lang über die Jahre gesehen hat und er dringend Gründer:innen raten möchte, ist: „ein Pitch und eine Due Dilligence funktioniert in beide Richtungen“.
„Wenn du einen Frühphasen-Investor aussuchst, bedeutet das oft, dass man zehn Jahre lang zusammenarbeitet“, sagt er. „Unerfahrene Gründer und Gründerinnen sind oft geblendet vom Kapital einer Person, das sie gleich mitnehmen wollen. Das kann in manchen Situationen funktionieren, aber grundsätzlich muss man schauen, dass Schloss und Schlüssel zueinander passen.“
Dazu gehört, nach dem Portfolio der potentiellen Kapitalgeber:innen zu fragen, ebenso nach Referenzen und herauszufinden, wie die Personen arbeiten.
„Man sollte um ein Intro zu einer gut funktionierenden Firma bitten und auch zu einer, die weniger gut läuft. Daran erkennt man die Qualität eines Investors“, rät Lang. „Manche Investoren hören auf, das Telefon abzuheben, wenn man nicht 15 Prozent Wachstum pro Monat hat. Deswegen mein großer Appell an Gründer:innen, auch Investoren pitchen zu lassen.“
Kaffee und E-Mails
Viele aus der Startup-Szene, so die letzte Einsicht des Speedinvest-Partners, würden „Fundraising“ als reine Geldbeschaffung ansehen und glauben, folglich nicht mehr mit Investor:innen reden zu müssen. Dies würde vielleicht am Anfang gut gehen, in weiterer Folge aber nicht mehr.
„Die besten ‚Fundraiser‘ unter unseren Gründern und Gründerinnen sehen dies als kontinuierlichen Prozess an“, erzählt Lang abschließend. „Sie pflegen privat ihre Investorenbeziehungen, schicken regelmäßig unverfängliche Updates zur Firma per Mail und treffen sich auf einen Kaffee. So baut man ein Netzwerk und Beziehungen auf. Als junger Gründer kann man dies gut bei Invest Austria etwa oder AustrianStartups tun und dort beginnen. So bringt man sich in eine gute Situation, wenn man später ‚hinausgeht‘ und nach Kapital sucht. Denn, man muss niemanden mehr erklären, wer man ist und wie das eigene Produkt funktioniert. Ein kontinuierlicher ‚Effort‘ in dieser Sache und Vertrauensbeziehungen aufzubauen, das ist meine dringliche Empfehlung.“