14.04.2021

Vor Coinbase-Börsengang: So turbulent liefen die Direct Listings bei Spotify, Slack & Co. wirklich ab

Coinbase startet heute an der Börse - über keinen klassischen IPO, sondern eine Direktplatzierung. Diese haben den Ruf, turbulenter zu sein. Wir haben uns angesehen, wie es bei Spotify, Slack, Palantir und anderen gelaufen ist.
/artikel/vor-coinbase-boersengang-so-turbulent-liefen-die-direct-listings-bei-spotify-slack-co-wirklich-ab
Spotify plant neues Feature.

Die Erwartungen sind hoch für das heutige Debüt von Coinbase am Aktienmarkt: Es könnte einer der größten Börsengänge seit mehreren Jahren werden. Zumindest, wenn es nach der Unternehmensbewertung geht – und nicht nach dem aufgenommenen Kapital. Denn die größte US-Kryptobörse wird gar kein neues Geld aufnehmen. Beim Börsengang an der Nasdaq handelt es sich um kein traditionelles Initial Public Offering (IPO), sondern um ein Direct Listing, also eine Direktplatzierung der Aktien.

Diese Art des Börsengangs ist in den vergangenen Jahren unter Tech-Unternehmen zunehmend populär geworden. Bei einer Direktplatzierung werden keine neuen Aktien ausgegeben, sondern jene von Bestandsinvestoren auf den Markt geworfen. Diese unterliegen nicht, wie bei IPOs üblich, einer mehrmonatigen Haltefrist, sondern können ihre Anteile sofort verkaufen.

Für Unternehmen ist ein Direct Listing meistens kostengünstiger, da sie weniger stark auf die Dienste von Investmentbanken zurückgreifen müssen. Bei IPOs organisieren diese überlicherweise „Road Shows“, auf denen die Aktie Investoren angepriesen wird. Bei „Direct Listings“ nehmen sie nur eine beratende Rolle ein. Auch fallen einige Vorschriften weg, eine Direktplatzierung ist für das Unternehmen also weniger bürokratisch.

Keine Investmentbanken für Kurspflege bei Direct Listings

Allerdings haben Direct Listings den Ruf, dass gerade die ersten Handelstage oft etwas turbulent werden können. Dies hat vor allem zwei Gründe: Einerseits, dass Bestandsinvestoren ihre Aktien sofort verkaufen können. Werfen besonders viele ihre Anteile auf den Markt, bringt das den Kurs unter Druck. Andererseits sind bei klassischen IPOs die beauftragten Investmentsbanken häufig zur Stelle, wenn die Aktie zu stark fallen sollte. Sie betreiben „Kurspflege“, indem sie einspringen und selbst zukaufen. So soll es kürzlich auch geschehen sein, als der Deliveroo-Börsengang in London zum Flop wurde und Goldman Sachs zur Kursstützung kaufte. Bei Direct Listings fehlt diese Absicherung.

Soweit die herkömmlichen Annahmen – aber wie sah es bei den Tech-Unternehmen, die diesen Weg gewählt haben, in der Realität aus? Wir haben uns einige der bekanntesten Beispiele noch einmal angesehen.

Spotify: Volatil, aber deutlich im Plus

Der schwedische Musik-Streamingdienst Spotify war ein Pionier der Direktplatzierungen – und hat wohl damit zu ihrer Popularität in den vergangenen Jahren entscheidend beigetragen. Die Aktien starteten am 3. April 2018 an der New York Stock Exchange (NYSE). Diese hatte den Referenzkurs im Vorfeld mit 132 Dollar festgelegt. Der erste Preis lag dann um gut ein Viertel höher bei 165,90 Dollar. Im Gegensatz zu dem von der Börse festgelegten Referenzkurs kommt er bereits über Angebot und Nachfrage zustande.

Im Tagesverlauf stieg der Kurs dann noch bis auf 169 Dollar (plus 28 Prozent). Im Späthandel dürften manche Anleger ihre Gewinne aber gleich wieder mitgenommen haben. Der Kurs sank bis Handelsschluss wieder auf 149,01 Dollar. Das war immer noch ein Plus von knapp 13 Prozent gegenüber dem Ausgabepreis. Spotify kam damit auf eine Bewertung von rund 26 Mrd. Dollar.

Der Handelstag verlief also durchaus volatil, aber endete letztlich mit einem deutlichen Plus. Heute, drei Jahre später, steht die Aktie übrigens bei 293 Dollar. Der Börsenwert von Spotify liegt damit bei 55 Mrd. Dollar.

Slack: Zwischenzeitlich 60 Prozent im Plus

Auch das Büro-Messenger-Unternehmen Slack wählte für seinen Börsengang den Weg der Direktplatzierung. Am 20. Juni 2019 war es dann soweit – die Aktie startete an der NYSE. Der im Vorfeld festgelegte Referenzkurs lag bei 26 Dollar pro Aktie. Das war wohl etwas niedrig angesetzt: Schon der erste Preis lag mit 38,50 Dollar um 46 Prozent weit darüber.

Zwischenzeitlich ging es für den Kurs bis auf 42 Dollar nach oben. Damit lag er in der Spitze mehr als 60 Prozent im Plus. Wie bei Spotify konnte allerdings auch die Slack-Aktie ihre Verlaufsgewinne nicht bis zum Handelsschluss halten. Sie beendete den Tag bei 38,62 Dollar – knapp unter dem ersten Preis. Die Marktkapitalisierung des Unternehmens lag damit bei 20 Mrd. Dollar.

Wirklich gut lief die Aktie in weiterer Folge nicht. Im März vergangenen Jahres wurde sie vorübergehend sogar nur mehr mit knapp über 15 Dollar gehandelt. Im Dezember wurde dann bekannt, dass Salesforce Slack für 27,7 Mrd. Dollar kaufen wird. Die Transaktion soll bis zum zweiten Quartal 2022 abeschlossen werden. An der Börse ist Slack derzeit 24 Mrd. Dollar wert.

Palantir: Bewertung letztlich enttäuschend

Die umstrittene Datenanalyse-Firma Palantir ging im Vorjahr ebenfalls bei Direct Listing an die Börse. Zu den Kunden des von Peter Thiel und Alexander Carp gegründeten US-Unternehmens gehören Geheimdienste wie die CIA oder die NSA. Die Aktie startete am 30. September 2020 an der NYSE mit einem Preis von 10 Dollar in den Handelstag. Damit lag sie knapp 40 Prozent über dem vorher festgelegten Referenzpreis von 7,25 Dollar. Der war jedoch schon recht niedrig angesetzt worden – Beobachter hatten zuvor einen Referenzpreis von bis zu 11,50 Dollar erwartet.

Allerdings hatte Palantir für den Börsengang eine rechtliche Struktur aufgesetzt, die den Gründern über eine eigene Aktien-Gattung de facto die vollständige Kontrolle über das Unternehmen gesichert hat. Einfluss auf das Unternehmen durch Neuaktionäre wurde so weitgehend ausgeschlossen. Dies könnte die Nachfrage nach Palantir-Aktien doch etwas gedämpft haben. Für ein Direct Listing ungewöhnlich: Bestandsinvestoren mussten sich verpflichten, vorerst nicht mehr als 20 Prozent ihrer Anteile zu verkaufen. Der Rest musste mindestens bis zur Veröffentlichung der Geschäftszahlen für 2020 im Februar 2021 gehalten werden.

Der Aktienkurs stieg am ersten Handelstag dennoch bis auf 11,42 Dollar und beendete ihn bei 9,50 Dollar. Dies war ein Minus von fünf Prozent gegenüber dem ersten Preis, aber ein sattes Plus von 30 Prozent gegenüber dem Referenzpreis. Der Börsenwert des Unternehmens lag bei 17 Mrd. Dollar – ingesamt wohl eher enttäuschend, da Palantir in außerbörslichen Runden seit 2015 mit über 20 Mrd. Dollar bewertet worden war. Für die Aktionäre hat es sich dennoch ausgezahlt: Mittlerweile steht die Aktie jedoch bei 25,42 Dollar und die Marktkapitalisierung beträgt 46 Mrd. Dollar.

Asana: 30 Prozent Plus gegenüber Referenzkurs

Am selben Tag wie Palantir, also am 30. September 2018, ging auch das auf Organisations-Software spezialisierte Unternehmen Asana via Direct Listing an die NYSE. Die Aktie startete mit 27 Dollar rund 30 Prozent über dem Referenzpreis von 21 Dollar. Der Schlusskurs lag etwas darüber bei 28,80 Dollar. Damit wurde das Unternehmen, zu dessen Co-Foundern Facebook-Mitgründer Dustin Moskovitz zählt, mit rund 5,5 Mrd. Dollar bewertet. Derzeit steht die Aktie bei 34,51 Dollar, die Marktkapitalisierung liegt etwa bei 5,6 Mrd. Dollar.

Roblox: 45 Mrd. Dollar Bewertung

Erst vor wenigen Wochen stand die Direktplatzierung der Roblox-Aktien an – der brutkasten berichtete. Die auf Kinder und Jugendliche spezialisierte Videospiele-Plattform mit Sitz in San Meteo in Kalifornien wählte ebenfalls die NYSE als Handelsplatz. Der erste Preis lag mit 64,50 Dollar bereits massiv über dem Referenzkurs von 45 Dollar. Zu Handelsschluss stand die Aktie sogar bei 69,50 Dollar – ein Plus von 54 Prozent zum Referenzpreis. Der Börsenwert des Unternehmens lag damit bei rund 38 Mrd. Dollar. In den vergangenen Wochen ist die Aktie weiter gestiegen und steht nun bei 82 Dollar. Die Marktkapitalisierung liegt bei 45 Mrd. Dollar.

Fazit: Meist geht’s deutlich nach oben

Es zeigt sich also: Trotz einiger Volatilität – Probleme mit starken Kursverlusten hatte keines der Unternehmen bei den Direktplatzierungen ihrer Aktien. In den meisten Fällen ging es vielmehr deutlich nach oben. Wie aber insbesondere das Beispiel Palantir zeigt, kann man davon ausgehen, dass die Referenzpreise im Normalfall eher zu niedrig angesetzt werden. Insgesamt haben die Referenzpreise bei Direct Listings weniger Aussagekraft als die Angebotspreise bei klassischen IPOs.

Deutlich wird dies auch in der Ankündigung der Nasdaq zum Referenzpreis von Coinbase, der ebenfalls recht niedrig angesetzt zu sein scheint. Dort heißt es explizit, dass der Referenzpreis „KEIN Angebotspreis“ sei, „niemand hat Aktien zu diesem Preis gekauft oder verkauft. Der Eröffnungspreis wird auf Basis der Kauf- und Verkaufsorder in der Eröffnungsauktion der Nasdaq bestimmt“. Noch etwas deutlicher wird ein ungenannter IPO-Beobachter, den das Anlegermagazin Barron’s anlässlich des Palantir-Börsengangs zitierte: „Der Referenzpreis ist total nutzlos“.


Disclaimer: Dieser Text sowie die Hinweise und Informationen stellen keine Steuerberatung, Anlageberatung oder Empfehlung zum Kauf oder Verkauf von Wertpapieren dar. Sie dienen lediglich der persönlichen Information. Es wird keine Empfehlung für eine bestimmte Anlagestrategie abgegeben. Die Inhalte von brutkasten.com richten sich ausschließlich an natürliche Personen.
Deine ungelesenen Artikel:
29.09.2026

So will A1 den KI-Boom für sich nutzen

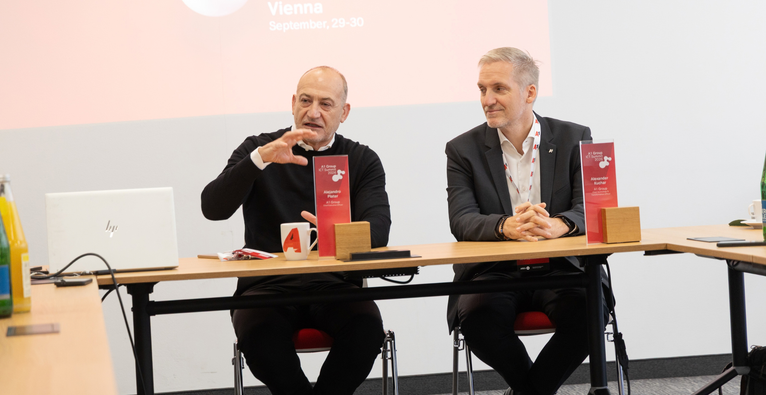
ICT ist für die A1 Group aktuell der Wachstumsmarkt schlechthin. Die große Aufgabe: KI operativ in Unternehmen zu bringen. Welche Strategien man dabei verfolgt, erklärten Group-CEO Alejandro Plater und Group-CTO Alexander Kuchar am Rande des "A1 ICT Summit".
/artikel/so-will-a1-den-ki-boom-fuer-sich-nutzen
A1 Group CEO Alejandro Plater und A1 Group CTO Alexander Kuchar | (c) A1 Group

„Als sich das Internet durchgesetzt hat, gab es ‚Greenfield-Unternehmen‘ wie Google, die keine Legacy hatten und etablierte Unternehmen wie Microsoft, die sich transformieren mussten. Jetzt sind wir in der gleichen Situation. Während OpenAI, Anthropic und Co. etwas komplett Neues aufbauen, müssen die bestehenden Player, wie etwa auch wir, die Transformation schaffen“, sagt Alejandro Plater, CEO der A1 Group, am Rande des A1 ICT Summit. Und er fügt an: „Microsoft ist diese Transformation damals sehr gut gelungen. Wir wollen wie Microsoft sein.“

ICT als entscheidender Wachstumsmarkt

Mehr noch als um die Herausforderungen, die KI innerhalb des Konzerns mit sich bringt, geht es für die Gruppe dabei darum, dem Markt zu liefern, was gebraucht wird. Das große Schlagwort lautet ICT mit umfassenden Cloud- und KI-basierten Angeboten für Unternehmen. Von 2021 auf 2025 wuchs der Gruppenumsatz in dem Bereich von 285 auf 573 Millionen Euro – eine durchschnittliche jährliche Wachstumsrate von 19 Prozent. Was das mit dem KI-Boom zu tun hat, bringt Plater auf den Punkt: „Wir sind groß und haben die Möglichkeiten, schnell auf alle Entwicklungen zu reagieren. Viele Unternehmen sind klein und haben diese Möglichkeiten nicht. Das ist eine große Chance für uns.“

„Souveränität heißt für uns in erster Linie: Du hast die Wahl.“

Eine Rolle spielt dabei natürlich auch das aktuell große Thema Digitale Souveränität. „Souveränität heißt für uns in erster Linie: Du hast die Wahl. Es gibt mehrere Alternativen und du kannst entscheiden“, erklärt Alexander Kuchar, CTO der A1 Group. Das trifft vor allem auf den Cloud-Bereich zu, wo man mit der Tochter Exoscale ein eigenes Angebot mit Data-Centern an zahlreichen europäischen Standorten hat, gleichzeitig aber auch Angebote der US-Hyperscaler vertreibt. „Es kommt hier immer auf die konkreten Kundenbedürfnisse an, welche Variante die sinnvollste ist“, sagt der CTO.

In Sachen KI setzt A1 dagegen primär auf Open-Source-Modelle, also einen genuin souveränen Ansatz. Dass diese technologisch nicht mit den Frontier-LLMs der US-Giganten mithalten können, sieht Kuchar wenig problematisch. Die Entwicklung verlaufe verschoben, aber parallel. „Was die Frontier-Modelle heute können, werden die Open-Source-Modelle in kurzer Zeit können“, so der CTO. Entscheidend seien die tatsächlichen Bedürfnisse der Unternehmenskunden – und hier spiele etwa auch die Abwägung zwischen Performance und Kosten eine große Rolle. Die Wahl falle daher oft bewusst auf schwächere Modelle, die den spezifischen Zweck aber – günstiger – erfüllen.

Strategie: Leute vor Ort

CEO Plater sieht das Thema aus der Vogelperspektive: „Es geht nicht primär um die Technologie. Es geht um das Leadership in den Unternehmen.“ Entscheidend sei, wie die Technologie operativ ankomme und es gelinge, die ganze Organisation mitzunehmen. A1 setzt dabei auf Präsenz in seinen Märkten. „Es ist überraschend, wie unterschiedlich unsere Märkte sind. Wenn ein US-Player kommt, und den Unternehmen erklären will, wie sie ihr Business zu führen haben, wird das nicht funktionieren“, sagt Alexander Kuchar. Und Plater ergänzt: „Das ist unsere Strategie: Wir haben Leute vor Ort, die die Sprache sprechen. Wir haben Callcenter und Techniker, die zu einem kommen. Bei den Hyperscalern erreichst du niemanden.“

Dass die besagten Callcenter schon in absehbarer Zeit nicht mehr mit Menschen, sondern mit KI-Agenten besetzt sein werden, ist für den CEO gleichzeitig eine Selbstverständlichkeit: „Die KI passt sich sogar an den spezifischen Dialekt der Anrufenden an. Menschen können es damit nicht aufnehmen“, meint er. Und ob aber Kund:innen nicht dennoch mit echten Menschen sprechen wollen? „Man wird nicht erkennen, dass es eine KI ist“, so Plater, „bloß, wenn die Regulatorik vorschreibt, das schon bei Gesprächsbeginn kenntlich zu machen.“

Generell sei die Regulatorik auch etwas, das ihn beschäftige, sagt der CEO, konkret die Unterschiede zwischen den Ländern bzw. den Großregionen: „So viel ist klar: Die weniger regulierten bewegen sich schneller – im Positiven wie im Negativen – und die stärker regulierten bewegen sich langsamer – im Positiven wie im Negativen.“

„Je weniger Systeme, Tools und Prozesse man hat, desto einfacher ist es zu kontrollieren.“

Ein großes damit verbundenes Thema ist die Sicherheit. „Wir arbeiten mit mehreren Strategien daran, die Cyber-Security stetig zu verbessern“, sagt dazu Plater. Erstens versuche man etwa, wo es gehe, zu vereinfachen. „Je weniger Systeme, Tools und Prozesse man hat und je simpler alles ist, desto einfacher ist es zu kontrollieren.“ Zweitens habe man eigene Teams, die ständig die neuesten Entwicklungen im Auge behielten und solche, die konstant Angriffe auf das eigene System simulieren, um Lücken zu finden. Auch hier sieht der CEO eine große Chance für die A1 Group, die CTO Kuchar benennt: „Wir bieten hier maßgeschneiderte Lösungen für KMU.“

Und wie sieht es mit den zuletzt vielfach kolportierten globalen Bedrohungsszenarien durch KI aus, die bis zur befürchteten Auslöschung der Menschheit gehen? „Ich bin nicht sehr fatalistisch bei dem Thema“, sagt Plater. Man müsse solche Szenarien schon in Perspektive setzen. „Was sind die tatsächlichen Möglichkeiten, die so drastisch sein könnten? Das ist für mich eher Science Fiction. Aber wer weiß, vielleicht irre ich mich.“

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Vor Coinbase-Börsengang: So turbulent liefen die Direct Listings bei Spotify, Slack & Co. wirklich ab

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Vor Coinbase-Börsengang: So turbulent liefen die Direct Listings bei Spotify, Slack & Co. wirklich ab

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Vor Coinbase-Börsengang: So turbulent liefen die Direct Listings bei Spotify, Slack & Co. wirklich ab

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Vor Coinbase-Börsengang: So turbulent liefen die Direct Listings bei Spotify, Slack & Co. wirklich ab

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Vor Coinbase-Börsengang: So turbulent liefen die Direct Listings bei Spotify, Slack & Co. wirklich ab

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Vor Coinbase-Börsengang: So turbulent liefen die Direct Listings bei Spotify, Slack & Co. wirklich ab

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Vor Coinbase-Börsengang: So turbulent liefen die Direct Listings bei Spotify, Slack & Co. wirklich ab

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Vor Coinbase-Börsengang: So turbulent liefen die Direct Listings bei Spotify, Slack & Co. wirklich ab

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Vor Coinbase-Börsengang: So turbulent liefen die Direct Listings bei Spotify, Slack & Co. wirklich ab