16.09.2020

Ein Jahr PSD2: Nur jeder fünfte Österreicher würde Finanzdaten teilen

Ein Jahr nach Einführung der PSD2-Richtlinie würde nur ein Fünftel ihre Finanzdaten mit Banken oder Drittanbietern teilen, so die "European Payments“-Studie von Strategy&, der Strategieberatung von PwC. Zudem wurden die beliebtesten Zahlungsmittel der Österreicher erhoben.
/artikel/open-banking-pwc-studie-osterreich
Open-Banking
12 Prozent der Österreicher bezahlen mit ihrem Smartphone | (c) AdobeStock

Vor rund einem Jahr endete am 14. September 2019 die Umsetzung der PSD2-Richtlinie. Banken müssen seitdem im Sinne von Open Banking Drittanbietern auf Kundenwunsch den Zugriff auf ihre Bankdaten ermöglichen. Die Intention der PSD2 Richtlinie: Durch den freien Datentausch sollen sich neue Bezahlmöglichkeiten und digitale Finanzdienstleistungen etablieren – der brutkasten berichtete.

Ernüchterndes Ergebnis für Open Banking

Ein Jahr nach Inkrafttreten liefert nun eine aktuelle „European Payments“-Studie von Strategy&, der Strategieberatung von PwC ein ernüchterndes Ergebnis in Bezug auf die Akzeptanz der Bevölkerungen gegenüber Open Banking: Lediglich 22 Prozent der österreichischen Befragten sind dazu bereit, ihre Finanzdaten mit Banken oder Drittanbietern zu teilen. Damit liegt Österreich im europäischen Durchschnitt, der bei 20 Prozent liegt.

Neobanken und FinTechs abgeschlagen

In der Studie wurde zudem erhoben, wem die Befragten am meisten Vertrauen beim Teilen ihrer Finanzdaten schenken. Am besten schneiden laut PwC traditionelle Banken und Kartenanbieter (19 Prozent) ab. Erst danach kommen Einzelhändler (9 Prozent) und Zahlungsdienstleister (8 Prozent). Schlusslicht sind Neobanken und FinTechs, die weit abgeschlagen nur von zwei Prozent der Verbraucher Daten erhalten würden.

Am ehesten ließen sich die österreichischen Verbraucher mit Einkaufsrabatten (11 Prozent), einer automatisierten Steuererklärung (11 Prozent) oder der kostenlosen Nutzung von Bankdienstleistungen (5 Prozent) davon überzeugen, ihre Bankdaten zu teilen.

Bereitschaft in anderen Bereichen höher

In anderen Lebensbereichen sind laut PwC Konsumenten in Österreich allerdings durchaus bereit, für bestimmte Services ihre Daten zu teilen. Weit verbreitete Messenger (53 Prozent) oder Social Media-Apps (35 Prozent) werden häufig genutzt, ebenso wie Bonussysteme von Einzelhändlern (35 Prozent)

Hendrik Bremer, Partner bei Strategy& Österreich, erläutert: „Die Beispiele für erfolgreiche datenintensive Anwendungen außerhalb der Finanzwelt zeigen, welches Potential in Open Banking schlummert. Dieses muss nun über entsprechende Angebote weiter geweckt werden: Banken und FinTechs können ihren Kunden beispielsweise mit der übergreifenden Kontrolle über sämtliche Konten, Abbuchungen und Verträge die Vorteile von Open Banking aufzeigen.“

Bargeldloses Bezahlen: Bankomatkarte in Österreich am beliebtesten

Weiters geht die Studie darauf ein, welche Bezahlmöglichkeiten die Verbraucher präferieren.

Bankomatkarten steigen demnach weiter in der Beliebtheit und werden von 27 Prozent der österreichischen Befragten präferiert. 2018 lag dieser Wert noch bei 22 Prozent. Hingegen können Kreditkarten nicht von diesem Trend profitieren, ihr Anteil bei den beliebtesten Zahlungsmitteln sank von 8 Prozent (2018) auf 6 Prozent (2020).

Der Anteil der österreichischen Konsumenten, die aktuell bereits ihr Smartphone zum Bezahlen nutzen, hat sich von 11 Prozent (2018) auf 12 Prozent (2020) leicht erhöht. In Europa liegt der Anteil bei 14 Prozent.

Pandemie fördert digitale Zahlungsmethoden in Österreich

Die Studie untersuchte zudem den Einfluss der Coronakrise auf die Bezahlmethoden. Dazu heißt es: „Die COVID-19-Pandemie führt zu einem zusätzlichen Anstieg bei bargeldlosen Zahlungen“ 39 Prozent der österreichischen Befragten geben an, momentan häufiger mit der Karte zu bezahlen als vor der Krise. Zusätzlich gibt die Mehrheit der Verbraucher in Österreich (54 Prozent) an, ihr geändertes Bezahlverhalten auch nach der Krise ganz oder größtenteils beibehalten zu wollen.

„Zum Jahrestag des Inkrafttretens von PSD2 wird deutlich, dass der Weg zum Open Banking in Österreich wie auch in anderen europäischen Ländern noch weit ist. Allerdings hat die COVID-19-Pandemie offensichtlich dazu beigetragen, das Zahlungsverhalten zugunsten digitaler Alternativen zu verändern – eine der Voraussetzungen für eine funktionierende Open Banking-Infrastruktur“, so Bremer abschließend.
Deine ungelesenen Artikel:
07.09.2026

GO SHANGHAI 2027: Jetzt bewerben und den China-Markteintritt starten

Das Global Incubator Network Austria (GIN) hat seinen neuen Call GO SHANGHAI 2027 gestartet. Das Programm richtet sich an heimische Mid- und Later-Stage-Startups aller Branchen und Technologiefelder. Die Bewerbung ist von 7. September bis 4. Oktober 2026 möglich.
/artikel/go-shanghai-2027-global-incubator-austria
07.09.2026

GO SHANGHAI 2027: Jetzt bewerben und den China-Markteintritt starten

Das Global Incubator Network Austria (GIN) hat seinen neuen Call GO SHANGHAI 2027 gestartet. Das Programm richtet sich an heimische Mid- und Later-Stage-Startups aller Branchen und Technologiefelder. Die Bewerbung ist von 7. September bis 4. Oktober 2026 möglich.
/artikel/go-shanghai-2027-global-incubator-austria

Erste Kund:innen in Asien gewinnen, Partner finden, Investor:innen treffen: Für österreichische Startups mit China-Ambitionen führt der Weg über Shanghai. Die Metropole zählt zu den dynamischsten Innovationsökosystemen der Welt und gilt als Tor zu einem der größten Konsummärkte überhaupt, mit enormem Potenzial für Skalierung und Marktdurchdringung. Dazu kommt eine starke Basis an hochqualifizierten Fachkräften, die die Stadt zu einem Hotspot für Forschung, Entwicklung und Innovation macht.

Der direkte Zugang zu diesem Ökosystem ist für Startups aus Österreich allerdings alles andere als selbstverständlich. Genau hier setzt der neue Call des Global Incubator Network Austria (GIN) an: Er verspricht strategische Einblicke in den chinesischen Markt, konkrete Geschäftschancen und direkte Kontakte zu den zentralen Akteuren der dortigen Innovations- und Wirtschaftslandschaft.

GO SHANGHAI offen für alle Branchen

Das Internationalisierungsprogramm GO SHANGHAI 2027 richtet sich an österreichische Mid- und Later-Stage-Startups aller Branchen und Technologiefelder, die über die Proof-of-Concept- und Seed-Phase hinaus sind. Angesprochen sind sowohl Teams, die ihre erste internationale Expansion vorbereiten, als auch solche, die ihr Wachstum in Asien beschleunigen wollen.

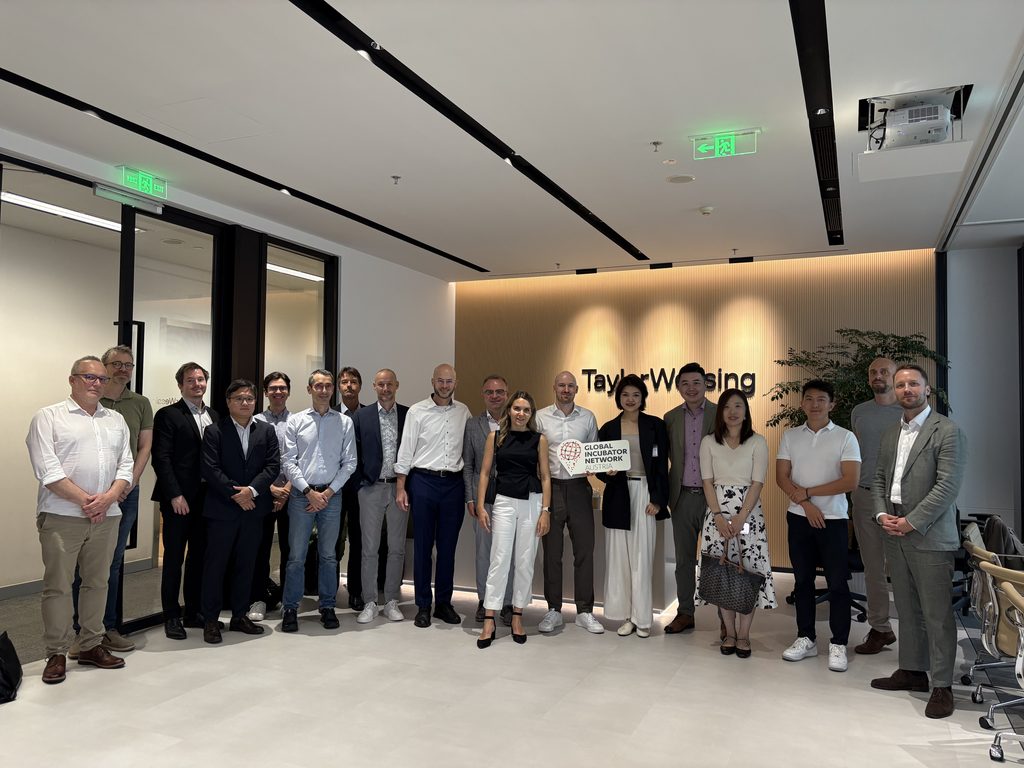
Die Delegation von GO SHANGHAI 2025 bei der Wirtschaftskanzlei Taylor Wessing in Shanghai | (c) Global Incubator Network Austria

Die teilnehmenden Startups erwartet eine einwöchige Reise nach Shanghai von 26. bis 30. April 2027, die direkten Zugang zu zentralen Akteuren der chinesischen Innovations- und Wirtschaftslandschaft bietet.

Vorbereitung digital und beim Kick-off-Dinner in Wien

Das Programm ist in zwei Phasen unterteilt. Zunächst erhalten die Startups im Rahmen eines flexiblen, digitalen Onboardings gezielte Einblicke in den chinesischen Markt, um ihre Internationalisierungsstrategie zu schärfen. Über die exklusiven GIN-Video-Masterclasses steht ihnen dafür unbegrenztes Lernmaterial zur Verfügung. Hinzu kommen drei Stunden individuelles IP-Coaching. Den Abschluss der Vorbereitungsphase bildet ein Kick-off-Dinner in Wien, bei dem sich der aktuelle Batch von GO SHANGHAI 2027 vernetzt und final auf die Reise vorbereitet.

Fünf intensive Tage in Shanghai

Der zweite Teil ist die einwöchige Ecosystem-Tour durch Shanghai. Auf dem Programm stehen kuratierte 1:1-Business-Meetings, die vom AußenwirtschaftsCenter Shanghai organisiert werden, Workshops, maßgeschneiderte Networking- und Pitch-Formate wie die Austrian Startup Pitch Night sowie exklusive Unternehmens- und Ökosystem-Besuche. In fünf intensiven Tagen treffen die Teilnehmer:innen auf Branchenexpert:innen, potenzielle Partner:innen, Investor:innen und andere Gründer:innen, um wertvolle Kontakte für die eigene Expansion zu knüpfen.

Reisekostenzuschuss von bis zu 10.000 Euro, mit Gender Bonus bis zu 90 Prozent

GIN übernimmt 80 Prozent der programmspezifischen Kosten für Flug und Unterkunft, mit einer maximalen Fördersumme von 10.000 Euro pro Startup. Mit dem Gender Bonus erhöht sich die Förderquote auf bis zu 90 Prozent. Teilnahmeberechtigt sind österreichische Mid- und Later-Stage-Startups aller Branchen, die folgende Kriterien erfüllen:

  • Erprobtes Geschäftsmodell mit ersten Markterfolgen (Kund:innen, Umsätze)
  • Bereits erfolgte Seed-Investition
  • Funktionierender Prototyp bzw. MVP
  • Einzigartiges Produkt oder Lösung
  • Gründung innerhalb der letzten sieben Jahre (kein hartes K.o.-Kriterium)
  • Konkretes Interesse an Internationalisierung mit Fokus auf Asien und an Vernetzung mit relevanten Stakeholdern

Die Bewerbungsphase für GO SHANGHAI 2027 läuft von 7. September bis 4. Oktober 2026. Interessierte Startups können sich über die Plattform aws Connect anmelden und ihr aktuelles Pitchdeck einreichen. Im Rahmen eines Online-Pitch-Events am 14. Oktober 2026 präsentieren die vorausgewählten Startups vor einer Jury aus nationalen und internationalen GIN-Partner:innen, jeweils zehn Minuten Pitch in Englisch plus Q&A. Die finale Auswahl wird spätestens zwei Wochen nach dem Pitch kommuniziert.


GO SHANGHAI 2027 ist ein Programm des Global Incubator Network Austria (GIN), der gemeinsamen Initiative von Austria Wirtschaftsservice (aws) und Österreichischer Forschungsförderungsgesellschaft (FFG), und Teil von GO ASIA. Organisiert wird es in Zusammenarbeit mit der Außenwirtschaft Austria. Weitere Informationen zum aktuellen Call finden Startups hier: https://gin-austria.com/calls/goshanghai2027

Kontakt

Bei Fragen zu GO SHANGHAI oder zum Bewerbungsverfahren können sich Startups an folgenden Kontakt wenden:

My Yen Lau
Project Manager | GO ASIA
T +43 1 501 75 394
E [email protected] | [email protected]

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Ein Jahr PSD2: Nur jeder fünfte Österreicher würde Finanzdaten teilen

  • Ein Jahr Open Banking: Mit der Einführung der PSD2-Richtlinie sollte sich in Europa der Datenaustausch zwischen Banken und Drittanbietern etablieren und eine Welt neuer Bezahlmöglichkeiten und digitaler Finanzdienstleistungen eröffnen.
  • Vor einem Jahr endete am 14. September 2019 die Umsetzung der PSD2-Richtlinie.
  • Banken müssen seitdem im Sinne von Open Banking Drittanbietern auf Kundenwunsch den Zugriff auf ihre Bankdaten ermöglichen.
  • Ein Jahr nach Inkrafttreten liefert nun eine aktuelle „European Payments“-Studie von Strategy&, der Strategieberatung von PwC hinsichtlich der Akzeptanz der Bevölkerung gegenüber Open Banking ein ernüchterndes Ergebnis: Lediglich 22 Prozent der österreichischen Befragten sind dazu bereit, ihre Finanzdaten mit Banken oder Drittanbietern zu teilen.
  • Damit liegt Österreich im europäischen Durchschnitt, der bei 20 Prozent liegt.
  • Dabei vertrauen die österreichischen Befragten nach wie vor am meisten traditionellen Banken und Kartenanbietern, um ihnen persönliche Informationen zu überlassen (19%).

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Ein Jahr PSD2: Nur jeder fünfte Österreicher würde Finanzdaten teilen

  • Ein Jahr Open Banking: Mit der Einführung der PSD2-Richtlinie sollte sich in Europa der Datenaustausch zwischen Banken und Drittanbietern etablieren und eine Welt neuer Bezahlmöglichkeiten und digitaler Finanzdienstleistungen eröffnen.
  • Vor einem Jahr endete am 14. September 2019 die Umsetzung der PSD2-Richtlinie.
  • Banken müssen seitdem im Sinne von Open Banking Drittanbietern auf Kundenwunsch den Zugriff auf ihre Bankdaten ermöglichen.
  • Ein Jahr nach Inkrafttreten liefert nun eine aktuelle „European Payments“-Studie von Strategy&, der Strategieberatung von PwC hinsichtlich der Akzeptanz der Bevölkerung gegenüber Open Banking ein ernüchterndes Ergebnis: Lediglich 22 Prozent der österreichischen Befragten sind dazu bereit, ihre Finanzdaten mit Banken oder Drittanbietern zu teilen.
  • Damit liegt Österreich im europäischen Durchschnitt, der bei 20 Prozent liegt.
  • Dabei vertrauen die österreichischen Befragten nach wie vor am meisten traditionellen Banken und Kartenanbietern, um ihnen persönliche Informationen zu überlassen (19%).

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Ein Jahr PSD2: Nur jeder fünfte Österreicher würde Finanzdaten teilen

  • Ein Jahr Open Banking: Mit der Einführung der PSD2-Richtlinie sollte sich in Europa der Datenaustausch zwischen Banken und Drittanbietern etablieren und eine Welt neuer Bezahlmöglichkeiten und digitaler Finanzdienstleistungen eröffnen.
  • Vor einem Jahr endete am 14. September 2019 die Umsetzung der PSD2-Richtlinie.
  • Banken müssen seitdem im Sinne von Open Banking Drittanbietern auf Kundenwunsch den Zugriff auf ihre Bankdaten ermöglichen.
  • Ein Jahr nach Inkrafttreten liefert nun eine aktuelle „European Payments“-Studie von Strategy&, der Strategieberatung von PwC hinsichtlich der Akzeptanz der Bevölkerung gegenüber Open Banking ein ernüchterndes Ergebnis: Lediglich 22 Prozent der österreichischen Befragten sind dazu bereit, ihre Finanzdaten mit Banken oder Drittanbietern zu teilen.
  • Damit liegt Österreich im europäischen Durchschnitt, der bei 20 Prozent liegt.
  • Dabei vertrauen die österreichischen Befragten nach wie vor am meisten traditionellen Banken und Kartenanbietern, um ihnen persönliche Informationen zu überlassen (19%).

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Ein Jahr PSD2: Nur jeder fünfte Österreicher würde Finanzdaten teilen

  • Ein Jahr Open Banking: Mit der Einführung der PSD2-Richtlinie sollte sich in Europa der Datenaustausch zwischen Banken und Drittanbietern etablieren und eine Welt neuer Bezahlmöglichkeiten und digitaler Finanzdienstleistungen eröffnen.
  • Vor einem Jahr endete am 14. September 2019 die Umsetzung der PSD2-Richtlinie.
  • Banken müssen seitdem im Sinne von Open Banking Drittanbietern auf Kundenwunsch den Zugriff auf ihre Bankdaten ermöglichen.
  • Ein Jahr nach Inkrafttreten liefert nun eine aktuelle „European Payments“-Studie von Strategy&, der Strategieberatung von PwC hinsichtlich der Akzeptanz der Bevölkerung gegenüber Open Banking ein ernüchterndes Ergebnis: Lediglich 22 Prozent der österreichischen Befragten sind dazu bereit, ihre Finanzdaten mit Banken oder Drittanbietern zu teilen.
  • Damit liegt Österreich im europäischen Durchschnitt, der bei 20 Prozent liegt.
  • Dabei vertrauen die österreichischen Befragten nach wie vor am meisten traditionellen Banken und Kartenanbietern, um ihnen persönliche Informationen zu überlassen (19%).

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Ein Jahr PSD2: Nur jeder fünfte Österreicher würde Finanzdaten teilen

  • Ein Jahr Open Banking: Mit der Einführung der PSD2-Richtlinie sollte sich in Europa der Datenaustausch zwischen Banken und Drittanbietern etablieren und eine Welt neuer Bezahlmöglichkeiten und digitaler Finanzdienstleistungen eröffnen.
  • Vor einem Jahr endete am 14. September 2019 die Umsetzung der PSD2-Richtlinie.
  • Banken müssen seitdem im Sinne von Open Banking Drittanbietern auf Kundenwunsch den Zugriff auf ihre Bankdaten ermöglichen.
  • Ein Jahr nach Inkrafttreten liefert nun eine aktuelle „European Payments“-Studie von Strategy&, der Strategieberatung von PwC hinsichtlich der Akzeptanz der Bevölkerung gegenüber Open Banking ein ernüchterndes Ergebnis: Lediglich 22 Prozent der österreichischen Befragten sind dazu bereit, ihre Finanzdaten mit Banken oder Drittanbietern zu teilen.
  • Damit liegt Österreich im europäischen Durchschnitt, der bei 20 Prozent liegt.
  • Dabei vertrauen die österreichischen Befragten nach wie vor am meisten traditionellen Banken und Kartenanbietern, um ihnen persönliche Informationen zu überlassen (19%).

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Ein Jahr PSD2: Nur jeder fünfte Österreicher würde Finanzdaten teilen

  • Ein Jahr Open Banking: Mit der Einführung der PSD2-Richtlinie sollte sich in Europa der Datenaustausch zwischen Banken und Drittanbietern etablieren und eine Welt neuer Bezahlmöglichkeiten und digitaler Finanzdienstleistungen eröffnen.
  • Vor einem Jahr endete am 14. September 2019 die Umsetzung der PSD2-Richtlinie.
  • Banken müssen seitdem im Sinne von Open Banking Drittanbietern auf Kundenwunsch den Zugriff auf ihre Bankdaten ermöglichen.
  • Ein Jahr nach Inkrafttreten liefert nun eine aktuelle „European Payments“-Studie von Strategy&, der Strategieberatung von PwC hinsichtlich der Akzeptanz der Bevölkerung gegenüber Open Banking ein ernüchterndes Ergebnis: Lediglich 22 Prozent der österreichischen Befragten sind dazu bereit, ihre Finanzdaten mit Banken oder Drittanbietern zu teilen.
  • Damit liegt Österreich im europäischen Durchschnitt, der bei 20 Prozent liegt.
  • Dabei vertrauen die österreichischen Befragten nach wie vor am meisten traditionellen Banken und Kartenanbietern, um ihnen persönliche Informationen zu überlassen (19%).

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Ein Jahr PSD2: Nur jeder fünfte Österreicher würde Finanzdaten teilen

  • Ein Jahr Open Banking: Mit der Einführung der PSD2-Richtlinie sollte sich in Europa der Datenaustausch zwischen Banken und Drittanbietern etablieren und eine Welt neuer Bezahlmöglichkeiten und digitaler Finanzdienstleistungen eröffnen.
  • Vor einem Jahr endete am 14. September 2019 die Umsetzung der PSD2-Richtlinie.
  • Banken müssen seitdem im Sinne von Open Banking Drittanbietern auf Kundenwunsch den Zugriff auf ihre Bankdaten ermöglichen.
  • Ein Jahr nach Inkrafttreten liefert nun eine aktuelle „European Payments“-Studie von Strategy&, der Strategieberatung von PwC hinsichtlich der Akzeptanz der Bevölkerung gegenüber Open Banking ein ernüchterndes Ergebnis: Lediglich 22 Prozent der österreichischen Befragten sind dazu bereit, ihre Finanzdaten mit Banken oder Drittanbietern zu teilen.
  • Damit liegt Österreich im europäischen Durchschnitt, der bei 20 Prozent liegt.
  • Dabei vertrauen die österreichischen Befragten nach wie vor am meisten traditionellen Banken und Kartenanbietern, um ihnen persönliche Informationen zu überlassen (19%).

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Ein Jahr PSD2: Nur jeder fünfte Österreicher würde Finanzdaten teilen

  • Ein Jahr Open Banking: Mit der Einführung der PSD2-Richtlinie sollte sich in Europa der Datenaustausch zwischen Banken und Drittanbietern etablieren und eine Welt neuer Bezahlmöglichkeiten und digitaler Finanzdienstleistungen eröffnen.
  • Vor einem Jahr endete am 14. September 2019 die Umsetzung der PSD2-Richtlinie.
  • Banken müssen seitdem im Sinne von Open Banking Drittanbietern auf Kundenwunsch den Zugriff auf ihre Bankdaten ermöglichen.
  • Ein Jahr nach Inkrafttreten liefert nun eine aktuelle „European Payments“-Studie von Strategy&, der Strategieberatung von PwC hinsichtlich der Akzeptanz der Bevölkerung gegenüber Open Banking ein ernüchterndes Ergebnis: Lediglich 22 Prozent der österreichischen Befragten sind dazu bereit, ihre Finanzdaten mit Banken oder Drittanbietern zu teilen.
  • Damit liegt Österreich im europäischen Durchschnitt, der bei 20 Prozent liegt.
  • Dabei vertrauen die österreichischen Befragten nach wie vor am meisten traditionellen Banken und Kartenanbietern, um ihnen persönliche Informationen zu überlassen (19%).

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Ein Jahr PSD2: Nur jeder fünfte Österreicher würde Finanzdaten teilen

  • Ein Jahr Open Banking: Mit der Einführung der PSD2-Richtlinie sollte sich in Europa der Datenaustausch zwischen Banken und Drittanbietern etablieren und eine Welt neuer Bezahlmöglichkeiten und digitaler Finanzdienstleistungen eröffnen.
  • Vor einem Jahr endete am 14. September 2019 die Umsetzung der PSD2-Richtlinie.
  • Banken müssen seitdem im Sinne von Open Banking Drittanbietern auf Kundenwunsch den Zugriff auf ihre Bankdaten ermöglichen.
  • Ein Jahr nach Inkrafttreten liefert nun eine aktuelle „European Payments“-Studie von Strategy&, der Strategieberatung von PwC hinsichtlich der Akzeptanz der Bevölkerung gegenüber Open Banking ein ernüchterndes Ergebnis: Lediglich 22 Prozent der österreichischen Befragten sind dazu bereit, ihre Finanzdaten mit Banken oder Drittanbietern zu teilen.
  • Damit liegt Österreich im europäischen Durchschnitt, der bei 20 Prozent liegt.
  • Dabei vertrauen die österreichischen Befragten nach wie vor am meisten traditionellen Banken und Kartenanbietern, um ihnen persönliche Informationen zu überlassen (19%).