04.04.2022

Wie die neue steuerfreie Mitarbeitergewinnbeteiligung funktioniert

Die beiden Steuerrechtsexperten von Ecovis David Gloser und Erdem Mehmet liefern in einem Gastbeitrag einen Überblick zur neuen Mitarbeitergewinnbeteiligung und analysieren deren Bedeutung spezifisch für Startups.
/artikel/wie-die-neue-steuerfreie-mitarbeitergewinnbeteiligung-funktioniert
Erdem Mehmet (Senior Manager) und David Gloser (Partner) bei Ecovis Austria | (c) Ecovis Austria
kooperation

Mit der Ökosozialen Steuerreform wurde eine neue Mitarbeitergewinnbeteiligung eingeführt, um insbesondere die Bindung der Mitarbeiter zum Unternehmen und die Motivation der Mitarbeiter zu fördern. Ab dem 1.1.2022 ist demnach die Beteiligung von Mitarbeitern am Gewinn bis zu einem Betrag von 3.000 Euro pa pro Mitarbeiter unter gewissen Voraussetzungen steuerfrei möglich. Kürzlich wurde dazu eine BMF-Info veröffentlicht (siehe BMF 25.3.2022, 2022-0.227.090). Die wesentlichen Highlights werden nachfolgend zusammengefasst:

Rahmenbedingungen für die neue Mitarbeitergewinnbeteiligung

Die neue steuerfreie Mitarbeitergewinnbeteiligung beträgt pro Mitarbeiter jährlich bis zu Euro 3.000 und ist an folgende Voraussetzung geknüpft:

  • Begünstigung muss allen Arbeitnehmern oder bestimmten Gruppen von Arbeitnehmern gewährt wird.
  • Insoweit die Summe der jährlich gewährten Gewinnbeteiligung das unternehmensrechtliche Ergebnis vor Zinsen und Steuern (EBIT bzw alternativ im Konzernbereich das EBIT des Konzerns) der im letzten Kalenderjahr endenden Wirtschaftsjahre übersteigt, besteht keine Steuerfreiheit. Demnach kommt es zu einer vergangenheitsbezogenen Betrachtung, da auf das Ergebnis des Vorjahres abgestellt wird.
  • Die Zahlung erfolgt nicht aufgrund einer lohngestaltenden Vorschrift gemäß § 68 Abs. 5 Z 1 bis 6 EStG (zB Kollektivvertrag oder Betriebsvereinbarung).
  • Die Gewinnbeteiligung darf nicht anstelle des bisher gezahlten Arbeitslohns oder einer üblichen Lohnerhöhung geleistet werden.

Die Gewinnbeteiligung ist von der Lohnsteuer befreit, nicht jedoch von den Lohnnebenkosten (Sozialversicherung, DB, DZ und KommSt).

Highlights aus der BMF-Info

Die Befreiung für Gewinnbeteiligungen steht nur dann zu, wenn sie allen Arbeitnehmern oder bestimmten Gruppen von Arbeitnehmern gewährt wird, unabhängig vom Ausmaß der Arbeitszeit der Arbeitnehmer. Sofern die Gewinnbeteiligung an bestimme Gruppen gewährt wird, müssen die Gruppenmerkmalen betriebsbezogen sein (z. B. technisches Personal, Vertriebspersonal oder aber auch Arbeitnehmer mit einer Betriebszugehörigkeit von einer bestimmten Anzahl von Jahren).

Die Arbeitszeit (Vollzeit oder Teilzeit) hat auf die maximale Höhe der steuerfreien Gewinnbeteiligung keine Auswirkungen. Jedoch kann innerhalb einer Gruppe die Höhe der gewährten Gewinnbeteiligung nach objektiven Gründen gestaffelt sein (z.B. Prozentsatz des Bruttobezuges) und muss demnach nicht in gleicher Höhe an alle in dieser Gruppe befindlichen Arbeitnehmer gewährt werden.

Weiters kann die Begünstigung auch aufgrund einer innerbetrieblichen Vereinbarung erfolgen, nicht jedoch aufgrund einer Regelung einer lohngestaltenden Vorschrift. Demnach können bisher individuell ohne Rechtsanspruch oder bisher aufgrund einer Vereinbarung iSd § 68 Abs. 5 Z 7 EStG gewährte Prämien als steuerfreie Mitarbeitergewinnbeteiligung behandelt werden, sofern die sonstigen Voraussetzungen erfüllt sind. Folgende Beispiele dazu:


  1. Einem Mitarbeiter wurde in den vergangenen Jahren jährlich auf Basis einer Vereinbarung im Dienstvertrag eine Erfolgsprämie gewährt. Eine ab 1.1.2022 allfällig gewährte Erfolgsprämie kann als Mitarbeitergewinnbeteiligung behandelt werden, wenn diese (hinkünftig) allen Mitarbeitern oder Gruppen von Mitarbeitern gewährt wird.
  1. In einer innerbetrieblichen Vereinbarung wurde für alle Arbeitnehmer oder bestimmte Gruppen von Arbeitnehmern vor einigen Jahren ein Prämienmodell entwickelt, wonach den Mitarbeitern eine Erfolgsprämie, die sich an vereinbarten Gewinnzielen orientiert, vereinbart wurde. Nachdem diese Betriebsvereinbarung für alle Arbeitnehmer oder bestimmte Gruppen von Arbeitnehmern gilt, erfüllt diese Erfolgsprämie grundsätzlich die Voraussetzungen und kann an Mitarbeiter bis zu jeweils € 3.000 im Kalenderjahr steuerfrei gewährt werden

Die Höhe der Gewinnbeteiligung kann, sofern die übrigen Voraussetzungen, auch an eine für das jeweilige Unternehmen passende, objektivierbare Erfolgsgröße (z.B. Umsatz, Deckungsbeitrag, Betriebsergebnis) anzuknüpfen. Unabhängig davon besteht allerdings die absolute Deckelung mit dem Vorjahresergebnis.

Beim Arbeitgeber ist die gewährte Gewinnbeteiligung Teil der Personalkosten und als Betriebsausgabe abzugsfähig. Pro Jahr kann neben der steuerfreien Gewinnbeteiligung von bis zu 3.000 Euro auch eine steuerfreie Kapitalbeteiligung von ebenfalls bis zu 3.000 Euro gewährt werden.

Sofern die Summe der gewährten Gewinnbeteiligung das EBIT des vorangegangenen Wirtschaftsjahres übersteigt, ist die Zuwendung steuerpflichtig und es kommt zur Haftung des Arbeitgebers hinsichtlich der Lohnsteuer, die auf den zu Unrecht steuerfrei belassenen Teil der Zuwendung entfällt.

Nur für aktive Arbeitnehmer

Die Gewinnbeteiligung kann nur aktiven Arbeitnehmer gewährt werden. Unter aktiven Arbeitnehmern sind grundsätzlich Personen zu verstehen, welche sich in einem aufrechten Dienstverhältnis befinden und zwar auch dann, wenn für eine gewisse Zeit kein Entgeltanspruch gegenüber dem Arbeitgeber besteht (zB Elternkarenz). Kein aktives Dienstverhältnis besteht, wenn dieses arbeitsrechtlich beendet ist. Bezieht sich eine Gewinnbeteiligung, welche nach Beendigung des Dienstverhältnisses (z.B. wegen Pensionierung) an einen ehemaligen Arbeitnehmer ausbezahlt wird, auf Zeiträume des aktiven Dienstverhältnisses, ist auch diese Gewinnbeteiligung steuerfrei möglich.

Die Begünstigung für Mitarbeitergewinnbeteiligungen gilt bereits ab 1.1.2022 und bezieht sich somit schon auf Unternehmensgewinne des Jahres 2021.

Bedeutung der Mitarbeitergewinnbeteiligung für Startups

Bei der Umsetzung der steuerfreien Mitarbeitergewinnbeteiligung wird auf ein positives Vorjahresergebnis aus abgestellt. Daher bleibt die Begünstigung einer Reihe von Unternehmen von vornherein verwehrt (z.B. ein großer Teil an Startups erwirtschaftet gerade in der Anfangsphase Verluste; weiters auch Entwicklungsunternehmen, Sanierungsunternehmen oder Non-Profit-Unternehmen) und es kommt somit zu einer nicht gerechtfertigten Schlechterstellung dieser Unternehmen bzw zu Mitnahmeeffekten für gut gehende Unternehmen. Die Schlechterstellung ist auch gerade deshalb nicht nachvollziehbar, da gerade in den genannten Branchen einer erhöhter Arbeitseinsatz von den Mitarbeitern abverlangt wird (zB Mitarbeiter von Startups, Pflegekräfte bei Non-Profit-Unternehmen).

Die Problematik für Startups

Gerade bei Startups sind Beteiligungsprogramme von ganz wesentlicher Bedeutung, da Startups Schlüsselarbeitskräften in der ersten Phase keine marktüblichen Gehälter im Vergleich zu etablierten Unternehmen bezahlen können und große Gehaltssprünge erst mit der Entwicklung des Unternehmens erfolgen. Im „war for talents“ stellt eine betragsmäßige Begünstigung von 3.000 Euro nur ein Tropfen auf den heißen Stein dar. In Deutschland hat man den Handlungsbedarf für diese wichtige Branche bereits erkannt und kürzlich wesentlich attraktivere Rahmenbedingungen für Mitarbeiterbeteiligungen im Startup-Bereich geschaffen. Es bleibt daher zu hoffen, dass die bisherigen politischen Ankündigungen in Bezug auf die Mitarbeiterbeteiligungen bei Startups auch tatsächlich zur Umsetzung gebracht werden, damit Österreich hier keinen noch größeren Standortnachteil erleidet.
Deine ungelesenen Artikel:
09.11.2026

Patent oder Geheimhaltung? Wie das Wiener ClimateTech-Startup sequestra seine IP schützt

Einzigartige Technologie braucht Schutz, um am internationalen Markt zu bestehen. Das gilt vor allem, wenn sie von einem Startup kommt, das noch keine Marktmacht hat. Wir sprachen mit Lukas Höber, Co-Founder und CEO des Wiener Startups sequestra, darüber, wie die Austria Wirtschaftsservice (aws) das Unternehmen im Innovationsschutz unterstützt und warum in manchen Fällen Geheimhaltung der bessere Weg als ein Patent ist.
/artikel/patent-oder-geheimhaltung-wie-das-wiener-climatetech-startup-sequestra-seine-ip-schuetzt
09.11.2026

Patent oder Geheimhaltung? Wie das Wiener ClimateTech-Startup sequestra seine IP schützt

Einzigartige Technologie braucht Schutz, um am internationalen Markt zu bestehen. Das gilt vor allem, wenn sie von einem Startup kommt, das noch keine Marktmacht hat. Wir sprachen mit Lukas Höber, Co-Founder und CEO des Wiener Startups sequestra, darüber, wie die Austria Wirtschaftsservice (aws) das Unternehmen im Innovationsschutz unterstützt und warum in manchen Fällen Geheimhaltung der bessere Weg als ein Patent ist.
/artikel/patent-oder-geheimhaltung-wie-das-wiener-climatetech-startup-sequestra-seine-ip-schuetzt
Lukas Höber ist Co-Founder und CEO von sequestra | (c) sequestra

Auch wenn die Debatte rund um den Klimawandel bekanntlich nicht geradlinig verläuft: Industrieunternehmen auf der ganzen Welt haben sich teils mehr, teils weniger ambitionierte Ziele in der CO2-Reduktion gesetzt. Die Emission des Treibhausgases kann aber nicht in allen Industrien tatsächlich vermieden werden. Überall, wo der CO2-Ausstoß unweigerlich zum Prozess dazugehört, braucht es andere Lösungen. An einer davon arbeitet das Wiener Startup sequestra – brutkasten berichtete bereits mehrmals.

CO2-Abbindung trifft Recycling

„Wir entwickeln Technologien, mit denen man CO2 stabil in mineralischen Reststoffen oder auch Primärmaterialien abbinden kann“, erklärt Co-Founder und CEO Lukas Höber im Gespräch mit brutkasten. Dabei setzt sequestra auf Abfallprodukte, etwa Schlacken, Aschen, Bauschutt oder Bergbauabfälle. „Die enthalten oft mineralische Verbindungen, die CO2 stabil abbinden können. Das sind vor allem Calcium- und Magnesiumverbindungen“, so der Gründer. Diese Stoffe nutzt sequestra in seinen Reaktoren. Das nach dem Prozess verbleibende Material soll dann nicht einfach deponiert, sondern zurück in den Kreislauf geführt werden, etwa im Straßenbau oder der Betonindustrie.

Weltweit einzigartiges Labor bereits im Einsatz

Das ist der Plan. Denn noch stehen keine sequestra-Anlagen bei Industriekunden – so weit will man Ende 2027 sein. Schon jetzt betreibt das Startup allerdings ein weltweit einzigartiges Labor, in dem Stoffe auf die Nutzbarkeit zur CO2-Abbindung untersucht werden können – brutkasten berichtete. „Firmen aus der ganzen Welt schicken uns bereits ihr Material und wir prüfen es“, sagt Höber.

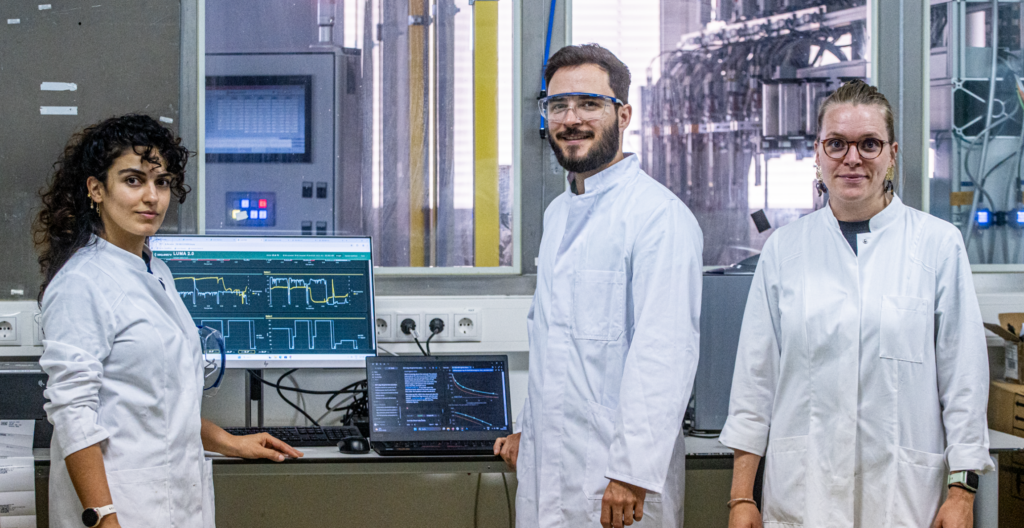
Das Labor von sequestra ist weltweit einzigartig. | © sequestra

Patentschutz mit Unterstützung der Austria Wirtschaftsservice (aws)

Die technologischen Prozesse, die sequestra für all das nutzt, sind komplex. Und sie sind weltweit einzigartig. Gleichzeitig forschen Mitbewerber auf der ganzen Welt an derartigen Lösungen. Der Schutz der IP durch Patente liegt also auf der Hand. „Wir haben bislang drei Patente angemeldet, bei einem vierten sind wir momentan im Prozess“, erzählt Höber. Dabei wird sequestra auch von der Austria Wirtschaftsservice (aws) unterstützt.

Konkret nutzte das Startup zum einen die Förderung der Austria Wirtschaftsservice (aws) „Freedom to Operate“. „Man muss auch bei den eigenen Prozessen wissen, was man machen darf. Wenn ein einzelner Prozessschritt bereits von jemand anderem patentiert ist, hat man ein Problem. Daher müssen Patentanwälte ermitteln, was noch frei ist“, erklärt Höber.

Zum anderen nationalisiert sequestra gerade zwei seiner bestehenden Patente, eines davon in den USA, Kanada und im Vereinigten Königreich, denn im ersten Schritt galten diese nur innerhalb der EU. „Hier fördert uns die Austria Wirtschaftsservice (aws) im Rahmen des Programms aws Innovationsschutz mit 50 Prozent“, sagt der Gründer. „Das ist ein extrem kostspieliger Prozess, die Förderung hilft uns also sehr.“

„In manchen Fällen ist es auch schlauer, etwas nicht patentieren zu lassen“

Ist es damit mit dem Schutz der Technologie getan? „Patente sind für uns sehr wichtig, manche komplexen Prozessabläufe kann man aber gar nicht patentieren und in manchen Fällen ist es auch schlauer, etwas nicht patentieren zu lassen“, erklärt Höber. Denn nicht nur sei die Patentierung ein teurer und sehr zeitaufwändiger Vorgang. „Sobald etwas patentiert ist, ist es öffentlich für alle auf der Welt einsehbar und in manchen Ländern kann der Patentschutz umgangen werden“, so der Gründer.

Die Lösung für diese Fälle? Geheimhaltung. Tatsächlich habe man aktuell nur rund 20 Prozent der eigenen Technologie patentiert, der Rest seien Betriebsgeheimnisse. „Als schnell wachsendes Tech-Unternehmen kann man es gar nicht anders machen“, ist Höber überzeugt. Er gibt ein internationales Beispiel: „SpaceX praktiziert das enorm. Trotz der Größe hat das Unternehmen nur ca. 500 Patente. Der Rest läuft über Geschäftsgeheimnisse, um schnell zu sein.“

Rasante Weiterentwicklung – technologisch und am Markt

Und diese Geschwindigkeit brauche man, denn die technologische Entwicklung geht auch bei sequestra zügig weiter. Ein aktuelles Forschungsprojekt, das auch von der FFG gefördert wird, soll etwa die Einsatzmöglichkeit der Technologie auf ein anderes Level heben. „Im Moment brauchen wir für unsere Reaktoren noch hochreine CO2-Ströme, die nur in bestimmten Verfahren entstehen, etwa in Biogas-Anlagen. Mit diesem Entwicklungsschritt wollen wir auch Abgase verarbeiten können, die einen weit geringeren CO2-Anteil haben“, sagt der Gründer.

Und nicht nur technologisch entwickelt sich das Startup rasant weiter, wie Höber, den wir per Videocall auf einer Konferenz in Südafrika erreichen, erzählt: „Ich spreche hier unter anderem mit Bergbauunternehmen. Danach geht es für mich weiter nach Südostasien. Das Potenzial ist enorm und die Nachfrage nicht nur in Europa hoch.“


Disclaimer: Dieser Artikel ist im Rahmen einer Medienbeauftragung mit der Austria Wirtschaftsservice (aws) entstanden.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Wie die neue steuerfreie Mitarbeitergewinnbeteiligung funktioniert

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Wie die neue steuerfreie Mitarbeitergewinnbeteiligung funktioniert

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Wie die neue steuerfreie Mitarbeitergewinnbeteiligung funktioniert

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Wie die neue steuerfreie Mitarbeitergewinnbeteiligung funktioniert

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Wie die neue steuerfreie Mitarbeitergewinnbeteiligung funktioniert

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Wie die neue steuerfreie Mitarbeitergewinnbeteiligung funktioniert

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Wie die neue steuerfreie Mitarbeitergewinnbeteiligung funktioniert

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Wie die neue steuerfreie Mitarbeitergewinnbeteiligung funktioniert

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Wie die neue steuerfreie Mitarbeitergewinnbeteiligung funktioniert