04.04.2022

Wie die neue steuerfreie Mitarbeitergewinnbeteiligung funktioniert

Die beiden Steuerrechtsexperten von Ecovis David Gloser und Erdem Mehmet liefern in einem Gastbeitrag einen Überblick zur neuen Mitarbeitergewinnbeteiligung und analysieren deren Bedeutung spezifisch für Startups.
/artikel/wie-die-neue-steuerfreie-mitarbeitergewinnbeteiligung-funktioniert
Erdem Mehmet (Senior Manager) und David Gloser (Partner) bei Ecovis Austria | (c) Ecovis Austria
kooperation

Mit der Ökosozialen Steuerreform wurde eine neue Mitarbeitergewinnbeteiligung eingeführt, um insbesondere die Bindung der Mitarbeiter zum Unternehmen und die Motivation der Mitarbeiter zu fördern. Ab dem 1.1.2022 ist demnach die Beteiligung von Mitarbeitern am Gewinn bis zu einem Betrag von 3.000 Euro pa pro Mitarbeiter unter gewissen Voraussetzungen steuerfrei möglich. Kürzlich wurde dazu eine BMF-Info veröffentlicht (siehe BMF 25.3.2022, 2022-0.227.090). Die wesentlichen Highlights werden nachfolgend zusammengefasst:

Rahmenbedingungen für die neue Mitarbeitergewinnbeteiligung

Die neue steuerfreie Mitarbeitergewinnbeteiligung beträgt pro Mitarbeiter jährlich bis zu Euro 3.000 und ist an folgende Voraussetzung geknüpft:

  • Begünstigung muss allen Arbeitnehmern oder bestimmten Gruppen von Arbeitnehmern gewährt wird.
  • Insoweit die Summe der jährlich gewährten Gewinnbeteiligung das unternehmensrechtliche Ergebnis vor Zinsen und Steuern (EBIT bzw alternativ im Konzernbereich das EBIT des Konzerns) der im letzten Kalenderjahr endenden Wirtschaftsjahre übersteigt, besteht keine Steuerfreiheit. Demnach kommt es zu einer vergangenheitsbezogenen Betrachtung, da auf das Ergebnis des Vorjahres abgestellt wird.
  • Die Zahlung erfolgt nicht aufgrund einer lohngestaltenden Vorschrift gemäß § 68 Abs. 5 Z 1 bis 6 EStG (zB Kollektivvertrag oder Betriebsvereinbarung).
  • Die Gewinnbeteiligung darf nicht anstelle des bisher gezahlten Arbeitslohns oder einer üblichen Lohnerhöhung geleistet werden.

Die Gewinnbeteiligung ist von der Lohnsteuer befreit, nicht jedoch von den Lohnnebenkosten (Sozialversicherung, DB, DZ und KommSt).

Highlights aus der BMF-Info

Die Befreiung für Gewinnbeteiligungen steht nur dann zu, wenn sie allen Arbeitnehmern oder bestimmten Gruppen von Arbeitnehmern gewährt wird, unabhängig vom Ausmaß der Arbeitszeit der Arbeitnehmer. Sofern die Gewinnbeteiligung an bestimme Gruppen gewährt wird, müssen die Gruppenmerkmalen betriebsbezogen sein (z. B. technisches Personal, Vertriebspersonal oder aber auch Arbeitnehmer mit einer Betriebszugehörigkeit von einer bestimmten Anzahl von Jahren).

Die Arbeitszeit (Vollzeit oder Teilzeit) hat auf die maximale Höhe der steuerfreien Gewinnbeteiligung keine Auswirkungen. Jedoch kann innerhalb einer Gruppe die Höhe der gewährten Gewinnbeteiligung nach objektiven Gründen gestaffelt sein (z.B. Prozentsatz des Bruttobezuges) und muss demnach nicht in gleicher Höhe an alle in dieser Gruppe befindlichen Arbeitnehmer gewährt werden.

Weiters kann die Begünstigung auch aufgrund einer innerbetrieblichen Vereinbarung erfolgen, nicht jedoch aufgrund einer Regelung einer lohngestaltenden Vorschrift. Demnach können bisher individuell ohne Rechtsanspruch oder bisher aufgrund einer Vereinbarung iSd § 68 Abs. 5 Z 7 EStG gewährte Prämien als steuerfreie Mitarbeitergewinnbeteiligung behandelt werden, sofern die sonstigen Voraussetzungen erfüllt sind. Folgende Beispiele dazu:


  1. Einem Mitarbeiter wurde in den vergangenen Jahren jährlich auf Basis einer Vereinbarung im Dienstvertrag eine Erfolgsprämie gewährt. Eine ab 1.1.2022 allfällig gewährte Erfolgsprämie kann als Mitarbeitergewinnbeteiligung behandelt werden, wenn diese (hinkünftig) allen Mitarbeitern oder Gruppen von Mitarbeitern gewährt wird.
  1. In einer innerbetrieblichen Vereinbarung wurde für alle Arbeitnehmer oder bestimmte Gruppen von Arbeitnehmern vor einigen Jahren ein Prämienmodell entwickelt, wonach den Mitarbeitern eine Erfolgsprämie, die sich an vereinbarten Gewinnzielen orientiert, vereinbart wurde. Nachdem diese Betriebsvereinbarung für alle Arbeitnehmer oder bestimmte Gruppen von Arbeitnehmern gilt, erfüllt diese Erfolgsprämie grundsätzlich die Voraussetzungen und kann an Mitarbeiter bis zu jeweils € 3.000 im Kalenderjahr steuerfrei gewährt werden

Die Höhe der Gewinnbeteiligung kann, sofern die übrigen Voraussetzungen, auch an eine für das jeweilige Unternehmen passende, objektivierbare Erfolgsgröße (z.B. Umsatz, Deckungsbeitrag, Betriebsergebnis) anzuknüpfen. Unabhängig davon besteht allerdings die absolute Deckelung mit dem Vorjahresergebnis.

Beim Arbeitgeber ist die gewährte Gewinnbeteiligung Teil der Personalkosten und als Betriebsausgabe abzugsfähig. Pro Jahr kann neben der steuerfreien Gewinnbeteiligung von bis zu 3.000 Euro auch eine steuerfreie Kapitalbeteiligung von ebenfalls bis zu 3.000 Euro gewährt werden.

Sofern die Summe der gewährten Gewinnbeteiligung das EBIT des vorangegangenen Wirtschaftsjahres übersteigt, ist die Zuwendung steuerpflichtig und es kommt zur Haftung des Arbeitgebers hinsichtlich der Lohnsteuer, die auf den zu Unrecht steuerfrei belassenen Teil der Zuwendung entfällt.

Nur für aktive Arbeitnehmer

Die Gewinnbeteiligung kann nur aktiven Arbeitnehmer gewährt werden. Unter aktiven Arbeitnehmern sind grundsätzlich Personen zu verstehen, welche sich in einem aufrechten Dienstverhältnis befinden und zwar auch dann, wenn für eine gewisse Zeit kein Entgeltanspruch gegenüber dem Arbeitgeber besteht (zB Elternkarenz). Kein aktives Dienstverhältnis besteht, wenn dieses arbeitsrechtlich beendet ist. Bezieht sich eine Gewinnbeteiligung, welche nach Beendigung des Dienstverhältnisses (z.B. wegen Pensionierung) an einen ehemaligen Arbeitnehmer ausbezahlt wird, auf Zeiträume des aktiven Dienstverhältnisses, ist auch diese Gewinnbeteiligung steuerfrei möglich.

Die Begünstigung für Mitarbeitergewinnbeteiligungen gilt bereits ab 1.1.2022 und bezieht sich somit schon auf Unternehmensgewinne des Jahres 2021.

Bedeutung der Mitarbeitergewinnbeteiligung für Startups

Bei der Umsetzung der steuerfreien Mitarbeitergewinnbeteiligung wird auf ein positives Vorjahresergebnis aus abgestellt. Daher bleibt die Begünstigung einer Reihe von Unternehmen von vornherein verwehrt (z.B. ein großer Teil an Startups erwirtschaftet gerade in der Anfangsphase Verluste; weiters auch Entwicklungsunternehmen, Sanierungsunternehmen oder Non-Profit-Unternehmen) und es kommt somit zu einer nicht gerechtfertigten Schlechterstellung dieser Unternehmen bzw zu Mitnahmeeffekten für gut gehende Unternehmen. Die Schlechterstellung ist auch gerade deshalb nicht nachvollziehbar, da gerade in den genannten Branchen einer erhöhter Arbeitseinsatz von den Mitarbeitern abverlangt wird (zB Mitarbeiter von Startups, Pflegekräfte bei Non-Profit-Unternehmen).

Die Problematik für Startups

Gerade bei Startups sind Beteiligungsprogramme von ganz wesentlicher Bedeutung, da Startups Schlüsselarbeitskräften in der ersten Phase keine marktüblichen Gehälter im Vergleich zu etablierten Unternehmen bezahlen können und große Gehaltssprünge erst mit der Entwicklung des Unternehmens erfolgen. Im „war for talents“ stellt eine betragsmäßige Begünstigung von 3.000 Euro nur ein Tropfen auf den heißen Stein dar. In Deutschland hat man den Handlungsbedarf für diese wichtige Branche bereits erkannt und kürzlich wesentlich attraktivere Rahmenbedingungen für Mitarbeiterbeteiligungen im Startup-Bereich geschaffen. Es bleibt daher zu hoffen, dass die bisherigen politischen Ankündigungen in Bezug auf die Mitarbeiterbeteiligungen bei Startups auch tatsächlich zur Umsetzung gebracht werden, damit Österreich hier keinen noch größeren Standortnachteil erleidet.

Deine ungelesenen Artikel:
29.10.2026

Klartext AI: Wiener Startup startet internationale Kooperation gegen Wegwerf-Technik

Das Wiener Startup Klartext AI beteiligt sich an einem internationalen Forschungsprojekt zur Kreislaufwirtschaft in der Elektronikindustrie. Gemeinsam mit Fraunhofer IPA, der Universität Stuttgart und zwei deutschen Industrieunternehmen soll ein KI-gestütztes System entstehen, das Hersteller bei der Entwicklung nachhaltigerer Produkte unterstützt.
/artikel/klartext-ai-wiener-startup-startet-internationale-kooperation-gegen-wegwerf-technik
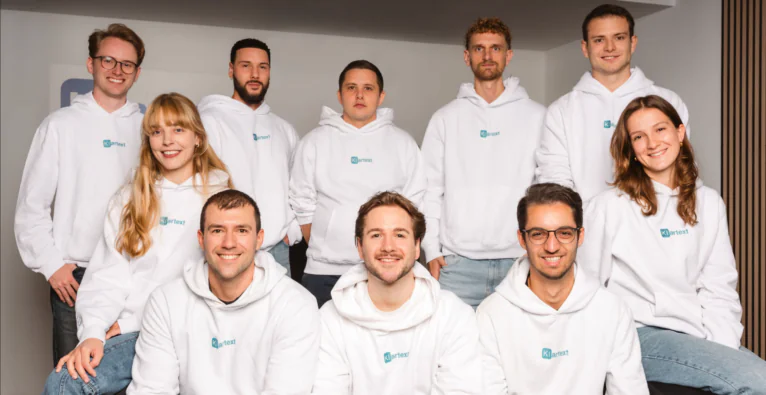
Teamfoto Klartext AI | (c) Leandra Schurz Photography

Elektronikprodukte enthalten wertvolle Rohstoffe, werden aber häufig so entwickelt, dass sie sich nicht einfach reparieren, wiederverwenden oder recyceln lassen. Das Wiener Startup Klartext AI will mit Künstlicher Intelligenz dazu beitragen, das zu ändern. Das 2025 gegründete Unternehmen entwickelt KI-Lösungen für unterschiedliche Anwendungsbereiche, darunter doclarity, ein Tool zur Erstellung barrierefreier PDF-Dokumente. Im Rahmen des Eureka-Forschungsprojekts „ManageR“ entwickelt es einen KI-Assistenten, der Elektronikhersteller bei Entscheidungen zur Kreislaufwirtschaft unterstützen soll. Dafür erhält Klartext AI eine Förderung von rund 250.000 Euro von der Österreichischen Forschungsförderungsgesellschaft (FFG).

Das Projekt startete am 1. Oktober 2026 und läuft über drei Jahre. Klartext AI ist dabei für die KI-Technologie zuständig und entwickelt den sogenannten ‚ManageR Copilot‘. Dieser soll Informationen über Produkte, Materialien und gesetzliche Vorgaben zusammenführen und daraus Handlungsempfehlungen ableiten.

KI soll Reparatur und Wiederverwendung bewerten

Im Mittelpunkt von ManageR steht ein digitales Bewertungs- und Optimierungstool. Dieses soll Unternehmen dabei helfen, für einzelne Produkte und Komponenten geeignete Kreislaufstrategien zu finden. Dabei geht es beispielsweise um die Frage, ob Bauteile repariert, wiederverwendet, aufbereitet oder recycelt werden sollten. Die Software soll in unterschiedlichen Phasen des Produktlebenszyklus zum Einsatz kommen – etwa bei der Entwicklung oder im Einkauf. Je nach Lebenszyklusphase soll das System unterschiedliche Handlungsmöglichkeiten aufzeigen. Neben ökologischen Faktoren soll dabei auch die Wirtschaftlichkeit berücksichtigt werden.

Eine Herausforderung ist dabei die Vielzahl an benötigten Informationen. Dazu zählen etwa Produktstücklisten, Materialdaten, regulatorische Anforderungen und branchenspezifisches Fachwissen. Diese Informationen sind häufig auf unterschiedliche Systeme und Abteilungen verteilt oder liegen bei einzelnen Experten. Das Wiener Startup entwickelt deshalb ein KI-Agentensystem samt Benutzeroberfläche, das die Daten verknüpfen soll. Ein besonderer Schwerpunkt liegt laut Anna Poledna, Business Development bei Klartext AI, auf der Nachvollziehbarkeit: Nutzer sollen erkennen können, auf welchen Informationen und Quellen die Vorschläge beruhen. Technologisch setzt das Startup dafür unter anderem auf Wissensgraphen und Multi-Agenten-Systeme.

Eine Rolle bei der Entstehung des Projekts spielten laut Poledna auch neue EU-Vorgaben. Die Ökodesign-Verordnung (ESPR) soll unter anderem die Langlebigkeit und Reparierbarkeit von Produkten verbessern. Der Digitale Produktpass soll künftig Informationen zu Materialien, Reparaturmöglichkeiten und Umweltauswirkungen verfügbar machen.

Zusammenarbeit mit Fraunhofer und Industrieunternehmen

An ManageR sind neben Klartext AI das Fraunhofer-Institut für Produktionstechnik und Automatisierung (IPA), die Universität Stuttgart sowie die deutschen Unternehmen ifm und Ansmann beteiligt. Fraunhofer koordiniert das Projekt und entwickelt unter anderem ein Bewertungsmodell, während die Universität Stuttgart ihre Expertise in der Ökobilanzierung einbringt. Die beiden Industrieunternehmen stellen ein 3D-Kamerasystem und ein Ladegerät zur Verfügung, an denen die Technologie getestet werden soll.

„Für uns ist es großartig, dass wir unsere KI-Forschung direkt in die Anwendung bringen können. In ManageR entwickeln wir gemeinsam mit führenden Forschungseinrichtungen neue Methoden und testen sie gleichzeitig an echten Industrieprodukten“, sagt Poledna.

Nach Abschluss des Forschungsprojekts im September 2029 soll die Technologie laut Poledna kommerziell angeboten werden. Geplant ist, sie künftig auch für weitere Elektronikprodukte einzusetzen. Wie breit das System anwendbar sein wird, hängt insbesondere von der Verfügbarkeit entsprechender Daten ab.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Wie die neue steuerfreie Mitarbeitergewinnbeteiligung funktioniert

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Wie die neue steuerfreie Mitarbeitergewinnbeteiligung funktioniert

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Wie die neue steuerfreie Mitarbeitergewinnbeteiligung funktioniert

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Wie die neue steuerfreie Mitarbeitergewinnbeteiligung funktioniert

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Wie die neue steuerfreie Mitarbeitergewinnbeteiligung funktioniert

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Wie die neue steuerfreie Mitarbeitergewinnbeteiligung funktioniert

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Wie die neue steuerfreie Mitarbeitergewinnbeteiligung funktioniert

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Wie die neue steuerfreie Mitarbeitergewinnbeteiligung funktioniert

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Wie die neue steuerfreie Mitarbeitergewinnbeteiligung funktioniert