Sind Kleinanleger automatisch "dumm", weil sie stur ETFs kaufen? Nein, wenn sie weltweit investiert sind. Eine Verteidigung des Indexinvesting nach Jack Bogle.
Geht es um die drei Buchstaben ETF, kann es schon mal emotional werden. Auf Twitter haben wir kürzlich die Frage debattiert, ob da nur „dummes Geld“ drinsteckt. Geld von Kleinanlegern also, die nicht wissen was sie tun. Die abgezockt werden sobald es einmal nicht mehr so rund läuft. Die Debatte ist keineswegs neu, wie eine kurze Recherche zeigt.
Auf den ersten Blick ist der Fall eindeutig: Es stimmt ja, ETFs ermöglichen der Masse den einfachen und kostengünstigen Einstieg in den Kapitalmarkt. Was ETFs genau sind und wie sie funktionieren, habe ich hier erklärt. Wenn man die Masse mit „dummen Geld“ gleichsetzt, ist der Fall also erledigt. Dass mit der Masse auch dummes Geld mitschwimmt, kann niemand bestreiten. Also Geld von Anlegern, die emotional handeln, die oben kaufen und unten verkaufen, die generell nicht wissen was sie tun. Welches die häufigsten Anlegerfehler sind, haben wir in unserer Arbeit „Das Ende des Sparbuchs“ beschrieben.
Und da sind wir auch schon beim Kernproblem. Die Masse drängt an den Kapitalmarkt, weil sie keine andere Wahl mehr hat. ETFs sind, richtig eingesetzt, eine der besten Methoden um am Wachstum der Wirtschaft teilzuhaben und sich vor der Inflation zu schützen.
Warum? Wer zu möglichst breiten, also weltweit investierten ETFs greift, erhält tausende Aktien aus 20 bis 40 Ländern. Er deckt alle Regionen, alle wichtigen Währungen und Sektoren ab. Es macht aus dem „Investieren“ eine binäre Angelegenheit. Wächst der Weltmarkt, wächst der „Investor“ mit – fällt er, fällt der „Investor“ auch. Langfristig haben wir bisher immer Wachstum gesehen. Wer ruhig bleibt, ist also im Plus.
Nun habe ich „Investor“ absichtlich unter Anführungszeichen gesetzt. Warum? Weil diese breite, weltweite Streuung an sich kein Investment ist. So gesehen haben wir es tatsächlich mit „dummen Geld“ zu tun. Niemand studiert die Bilanzen und Geschäftsberichte seiner „Investments“, wenn er als Kleinanleger in tausende Firmen investiert ist. Er muss auch nicht, denn hinter dem ETF steht stets ein Index der größten Unternehmen in einer bestimmten Region oder einem bestimmten Sektor.
Wer einen MSCI All Country World, einen FTSE All World, einen MSCI World oder (wie viele argumentieren) einen S&P500-ETF bespart, hat ausreichend globale Abdeckung. Solange er sich von Crashs nicht aus der Ruhe bringen läßt – oder diese gar zum Nachkauf nutzt, kann ihm alles andere egal sein. Deswegen sind breite, weltweit investierte ETFs auch am ehesten als langfristiger Ersatz fürs Sparbuch gedacht.
Aktive Fonds sind keine Alternative, da zu teuer
Aber sollte man nicht zumindest einen aktiv verwalteten Fonds nehmen, wo ein Profi hilft? Nun, die empirische Lage ist da eindeutig. Die ersparten Kosten und die Garantie der Marktrendite bei ETFs sind am Ende die bessere Wette. Denn aktive Fonds schaffen es oft nicht, den Markt zu schlagen – und kosten viel mehr. Als Sparbuchersatz eignen sie sich deshalb nicht, da das Risiko zu groß ist, auf das falsche Pferd gesetzt zu haben.
Dass Indexinvestoren keineswegs „dummes Geld“ darstellen müssen, beweisen übrigens die Anleger von Vanguard in schöner Regelmäßigkeit. In Krisen gehören sie regelmäßig zu denen, die netto zukaufen und nicht den Fehler begehen, in Panik zu flüchten. Vanguards Gründer, der legendäre Jack Bogle, hat das Indexinvesting in den 1970er-Jahren erst erfunden. ETFs haben das Prinzip für Europäer sozusagen „freigeschaltet“.
Wer auf Sektoren oder Länder-ETFs setzt, ist vielleicht wirklich „dummes Geld“
Aber – und das ist wichtig: Wir reden hier ausschließlich von einer Handvoll weltweit investierter ETFs. Der US-Index S&P500 markiert hier sozusagen die Untergrenze. Hier lautet das Argument: Da die meisten Firmen im Index ohnehin international tätig sind, ist die Diversifizierung ausreichend.
Das ist das Problem der drei Buchstaben: Tausende ETFs, die kleinere Regionen, einzelne Länder oder Wirtschaftssektoren (Tech, Clean Energy etc.) abdecken, sind für ernsthaftes Indexinvesting nicht geeignet. Wer so investiert, geht Wetten ein. In diesen engen ETFs steckt dann doch potenziell viel „dummes Geld“.
Niko Jilch ist Finanzjournalist, Podcaster und Speaker. Website: www.nikolausjilch.com Twitter: @nikojilch
Disclaimer: Dieser Text sowie die Hinweise und Informationen stellen keine Steuerberatung, Anlageberatung oder Empfehlung zum Kauf oder Verkauf von Wertpapieren dar. Sie dienen lediglich der persönlichen Information. Es wird keine Empfehlung für eine bestimmte Anlagestrategie abgegeben. Die Inhalte von brutkasten.com richten sich ausschließlich an natürliche Personen.
„Österreichs Startup-Ökosystem im Benchmark“: Neue Studie liefert Diagnose und konkrete Empfehlungen
Die WU-Wien-Studie "Österreichs Startup-Ökosystem im Benchmark" belegt eine Asymmetrie in Österreichs Startup-Ökosystem: Während staatliche Förderungen überzeugen, bremsen Lücken bei Risikokapital, Transfer und Bürokratie. Bei der Präsentation an der WU diskutierten Expert:innen über mögliche Maßnahmen.
„Österreichs Startup-Ökosystem im Benchmark“: Neue Studie liefert Diagnose und konkrete Empfehlungen
Die WU-Wien-Studie "Österreichs Startup-Ökosystem im Benchmark" belegt eine Asymmetrie in Österreichs Startup-Ökosystem: Während staatliche Förderungen überzeugen, bremsen Lücken bei Risikokapital, Transfer und Bürokratie. Bei der Präsentation an der WU diskutierten Expert:innen über mögliche Maßnahmen.
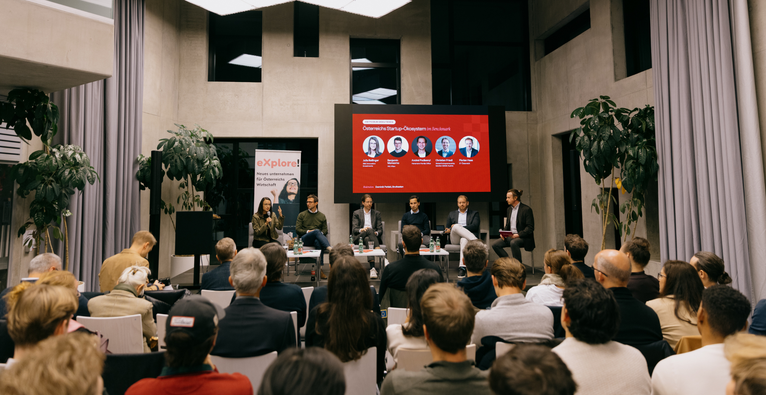
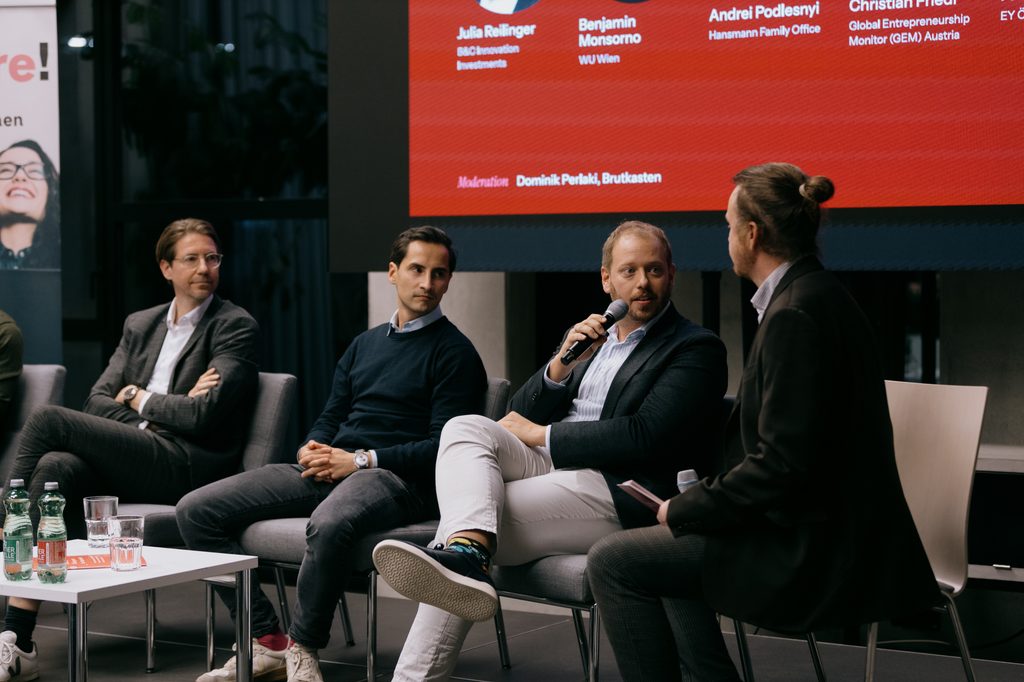
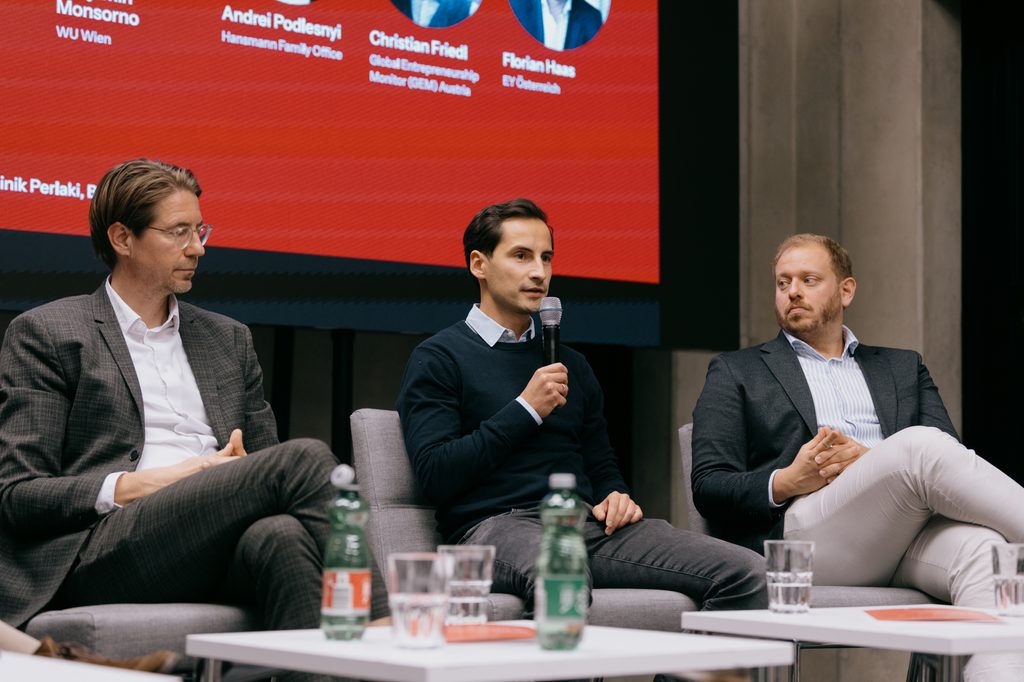
Die gut besuchte Studienpräsentation an der WU Wien wurde von brutkasten-Redakteur Dominik Perlaki moderiert | (c) Victoria Nazarova
Woran hakt es im österreichischen Startup-Ökosystem tatsächlich und was muss passieren, um diese Schwächen zu adressieren? Das sind die zentralen Fragen hinter der neuen Studie „Österreichs Startup-Ökosystem im Benchmark“ von Benjamin Monsorno und Dorothee Horvath vom Institut für Entrepreneurship und Innovation an der Wirtschaftsuniversität Wien, die in Kooperation mit der eXplore!-Initiative der B&C Privatstiftung und dem Beratungsunternehmen EY entstanden ist.
Zehetner: „Wir werden den Dachfonds auf den Weg bringen, aber ohne weitere steuerliche Incentives wird das alleine nicht helfen.“
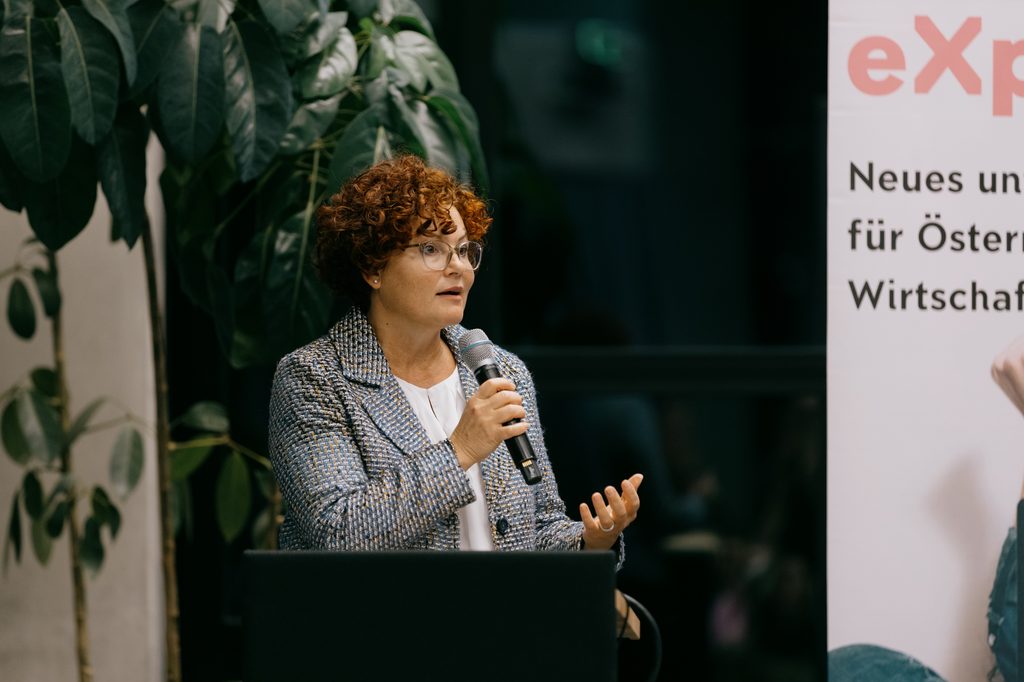
Die Studie wurde nun an der WU im Rahmen einer Podiumsdiskussion präsentiert. Den Auftakt bildete dabei eine Eröffnungs-Keynote von Startup-Staatssekretärin Elisabeth Zehetner, die den Status quo heimischer Gründer:innen auf den Punkt brachte: „Man wird für eine gute Idee am Beginn staatlich gut gefördert. Doch wenn es darum geht, in den Markt hinauszugehen und zu skalieren, sagt der Staat logischerweise, dass er nicht mehr der richtige Ansprechpartner ist. Dann ist plötzlich eine Lücke da.“
Staatssekretärin Elisabeth Zehetner hielt eine Keynote zum Start | (c) Victoria Nazarova
Genau hier müsse die Standortpolitik ansetzen, so Zehetner weiter: „Die Rolle des Staates muss es immer sein, Impulse zu setzen und Risiken am Beginn abzufedern. Aber dann müssen wir gemeinsam die Rahmenbedingungen dafür schaffen, dass eben auch der Anschluss funktioniert. Ein wesentlicher Faktor ist der Anreiz für privates Kapital. Wir werden den Dachfonds auf den Weg bringen, aber ohne weitere steuerliche Incentives wird das alleine nicht helfen.“
Studie setzt auf Interaktion verschiedener Faktoren
Die Studie basiert auf einem umfassenden Datensatz des Global Entrepreneurship Monitor (GEM), der 52 strukturelle Rahmenbedingungen in 106 Ländern über einen Zeitraum von zwölf Jahren mit rund 544.000 Datenpunkten umfasst. Zudem floss unter anderem eine ergänzende inhaltliche Analyse von 197 brutkasten-Artikeln über das heimische Startup-Ökosystem ein. Wie Co-Autor Monsorno bei der Präsentation erläuterte, unterscheidet sich das Studiendesign in mehreren Punkten von bisherigen Veröffentlichungen: „Sehr häufig werden in solchen Studien einfach Gründungsraten herangezogen, wo auch Friseursalons und Kebab-Buden reingezählt werden. Hier konnten wir die Zielgröße gezielt herausfiltern: Es geht explizit um ambitionierte Gründungen mit hohem Technologiegrad, starker Internationalisierung und hohem volkswirtschaftlichen Mehrwert.“
Um die komplexen Wirkungsmechanismen des Ökosystems abzubilden, setzten die Studienautor:innen auf Machine-Learning-Algorithmen. „Studien nutzen üblicherweise vor allem lineare Regressionen. Damit kann man viele Faktoren aber gar nicht abbilden. Durch Machine-Learning-Modelle können wir erfassen, wie Faktoren miteinander interagieren. Denn Ökosysteme agieren per Definition miteinander“, so Monsorno.
Asymmetrie in Österreich
Die Ergebnisse zeigen im Vergleich zu sieben strukturell ähnlichen europäischen Industrienationen – Deutschland, die Niederlande, Belgien, die Schweiz, Schweden, Finnland und Dänemark – ausgeprägte Unterschiede. „Man kann es in einem Satz zusammenfassen: Es gibt eine Asymmetrie in Österreich. Wo der Staat stark ist – bei Fördermaßnahmen, Subventionen, Inkubatoren und Technologieparks –, schneiden wir überdurchschnittlich ab. Die Schwächen liegen beim Wissenschafts-Wirtschafts-Transfer, beim privaten Kapital sowie bei Bürokratie und Steuerlast“, führte Monsorno aus. Diese statistisch identifizierten Engpässe decken sich zudem mit einer qualitativen Auswertung der 197 brutkasten-Artikel aus den vergangenen zwölf Jahren sowie Berichten von OECD und IMD.
Co-Studienautor Benjamin Monsorno | (c) Victoria Nazarova
Als entscheidende Erkenntnis der Arbeit hob Monsorno die gegenseitige Abhängigkeit der Standortfaktoren hervor: „Das Spannende ist wirklich, dass wir diese Komplementarität erstmals quantifizieren konnten: 88 Prozent des Einflusses im Ökosystem entstehen durch das Zusammenspiel der Faktoren. In Österreich sind öffentliche Subventionen der wichtigste Anker – zwei Drittel dieser Faktoren werden durch diesen Hebel getragen.“
Reformpaket nach deutschem Vorbild
Bleiben Reformen aus, droht der heimischen Gründungslandschaft bis 2037 laut den Berechnungen ein Rückgang der Rate ambitionierter Gründungen um knapp ein Fünftel. Ein nach deutschem Vorbild geschnürtes Reformpaket – bestehend aus einem Dachfonds nach dem Modell von KfW Capital, einer Transferagentur nach Vorbild der SPRIND sowie einem Forschungszulagengesetz – könnte laut Studie hingegen die Gründungsaktivität bis 2037 um rund 30 Prozent über den Verlustpfad ohne Reformen heben. Voraussetzung dafür ist jedoch der koordinierte Beschluss als Gesamtpaket.
„Startup-Ökosysteme sind nicht wie IKEA-Baukästen“
Dass Einzelmaßnahmen in einem interdependenten Ökosystem verpuffen, bestätigte Christian Friedl, Leiter des Programms Digital Entrepreneurship an der FH Joanneum sowie des GEM Austria, in der Podiumsdiskussion im Rahmen der Präsentation: „Startup-Ökosysteme sind nicht wie IKEA-Baukästen. Du kannst nicht einfach sagen: Es fehlt an dieser Ecke noch etwas, dann geht das automatisch. In der Studie können wir jetzt endlich für Österreich evidenzbasiert herauslesen, wie diese Faktoren zusammenwirken, sich gegenseitig verstärken und welche zeitliche Verzögerung besteht.“
Entrepreneurship-Professor Christian Friedl | (c) Victoria Nazarova
Als neuralgischen Punkt im Wissenstransfer benannte Friedl fehlende Anreize an den Hochschulen: „Geld alleine reicht nicht. Bei den Hochschulen müssen wir diskutieren: Wie schaffen wir Incentives? Im Moment ist fast alles publikationsgetrieben. Das hat für die Forschungsleistung seine Berechtigung, hilft aber wenig für die Verwertung der Forschungsergebnisse.“
Spielball von Klientelpolitik
Die reale Dimension des Defizits bei privatem Risikokapital verdeutlichte Florian Haas, Head of Startup bei EY Österreich und Vorstandsmitglied von invest.austria, anhand von Marktdaten: „Wir erwirtschaften ungefähr 2,7 Prozent der europäischen Wirtschaftsleistung, haben im letzten Jahr aber nur 0,4 Prozent des gesamten Venture-Capital-Volumens bekommen. Rechnet man das um, haben wir eine Finanzierungslücke von 1,2 Milliarden Euro.“ Während die heimische Investorenschaft in der Frühphase noch stark engagiert sei, breche die Beteiligung bei zweistelligen Millionenrunden komplett ab.
EY-Startup-Leiter Florian Haas am Mikrofon | (c) Victoria Nazarova
Den geplanten Dachfonds bezeichnete Haas als unverzichtbaren Impuls, warnte die Politik jedoch vor einer isolierten Betrachtung: „Die große Gefahr bei all diesen Themen ist, dass wir sie separiert denken. Wenn wir Standortpolitik ernst meinen, darf die Frage, ob man Gründungen erleichtert, nicht zum Spielball von Klientelpolitik werden. Was wir wirklich brauchen, ist ein Schulterschluss.“
„Wir müssen viel mehr gemeinsam und europäisch denken“
Auf die besonderen Erfordernisse kapitalintensiver Technologiegründungen verwies Julia Reilinger, Geschäftsführerin von B&C Innovation Investments: „Unser Portfolio ist sehr stark auf Industrial Tech und DeepTech fokussiert. Für uns ist wichtig, dass Technologie fundiert ist – das geschieht meist an Universitäten. Es sollte aber nicht bei der Forschung enden, sondern in einem Unternehmen resultieren.“ Um privates Wagniskapital in solche Vorhaben zu lenken, plädierte Reilinger für flexible staatliche Co-Investitionen: „Matching-Mechanismen, bei denen ein staatlicher Investor das Kapital privater Geldgeber unkompliziert spiegelt, erzeugen eine enorme Hebelwirkung.“
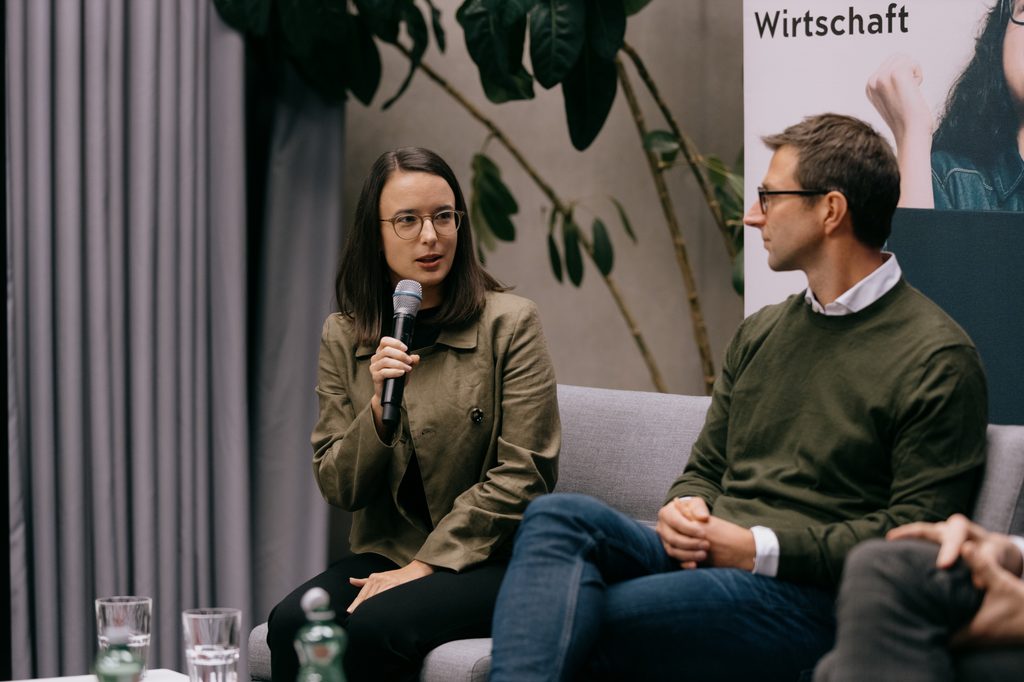
Julia Reilinger, Geschäftsführerin von B&C Innovation Investments, am Mikrofon | (c) Victoria Nazarova
Zugleich unterstrich sie die Notwendigkeit öffentlicher Nachfrage: „In unserer Phase ist relevant, dass der Staat auch als Kunde auftritt, wie etwa in Deutschland das Deutsche Zentrum für Luft- und Raumfahrt im Bereich Quantencomputer, wo Konsortien und öffentliche Aufträge echte Referenzprojekte schaffen.“ Mit Blick auf globale Technologieketten forderte sie mehr europäischen Weitblick: „In DeepTech-Themen wird nicht jedes Land eine eigene Technologie entwickeln können. Wir müssen viel mehr gemeinsam und europäisch denken – auch für die europäische Souveränität.“
Bürokratie als Abwanderungsgrund
Die praktischen Hürden in der Frühphase schilderte Andrei Podlesnyi, Investment Manager beim Hansmann Family Office: „Mit der FlexCo ist sicherlich ein Schritt nach vorne gemacht worden. Aber es ist immer noch viel zu kompliziert und viel zu teuer. Wir geben viel zu viel Geld für Anwälte und Notare aus. Jeder Euro, der nicht in der Produktentwicklung ankommt, führt im internationalen Vergleich zu Nachteilen.“
Investment Manager Andrei Podlesnyi am Mikrofon | (c) Victoria Nazarova
Weil zähe Formalakte wertvolle Zeit kosten, wichen immer mehr Gründungsteams aus: „Ich kenne viele gute technische Gründer, die sagen: Ich habe keine Lust auf diese Notariatsakte und Wartezeiten. Die gehen direkt in die USA, gründen dort eine Delaware-Company, wo Mitarbeiterbeteiligungen etabliert sind und man unkompliziert bauen kann, statt erst Steine aus dem Weg zu räumen.“ Neben dem Abbau administrativer Bremsen forderte Podlesnyi gezielte Anreize wie Beteiligungsfreibeträge, um den Kreis heimischer Business Angels spürbar zu erweitern.
„Es reicht nicht zu warten, dass die Politik das von Top-down für uns erledigt“
In der Schlussrunde sprachen sich die Diskutierenden einhellig dafür aus, ein Reformpaket zügig und als unteilbares Gesamtpaket in Angriff zu nehmen, statt Maßnahmen gegeneinander aufzurechnen oder in Einzelinitiativen zu zerfasern. Christian Friedl brachte aber auch einen anderen Aspekt, bei dem Einigkeit herrschte, auf den Punkt: „Es reicht nicht zu warten, dass die Politik das von Top-down für uns erledigt. Du kannst niemanden zum Gründen zwingen. Wir müssen aus diesem passiven Zuschauen und Jammern herauskommen.“
Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.