21.07.2022

Mitarbeiterbeteiligung: Steuer-Tipps für Startups in Österreich

Mitarbeiterbeteiligung ist für Startups ein wichtiges Mittel im Hiring. Steuerrechtlich gilt es dabei aber einiges zu beachten.
/artikel/mitarbeiterbeteiligung-startups-oesterreich-steuer
Share, Mitarbeiterbeteiligung, Equity, Anteil, Firmenanteil, Beteiligung
© unsplash

Startups brauchen besonders in starken Wachstumsphasen erfahrene Schlüsselarbeitskräfte – haben aber nicht immer die Möglichkeit, marktübliche Gehälter zu bezahlen. Das Wundermittel sind in diesen Fällen häufig Mitarbeiterbeteiligungen. Ein dadurch in Aussicht gestellter finanzieller Vorteil im Falle eines Exits ist für viele Mitarbeiter:innen eine attraktive Option. Allerdings muss bei der Gestaltung solcher Mitarbeiterbeteiligungsprogramme in Österreich auf vieles geachtet werden, damit sie steuerlich nicht zum Fallstrick werden.

Welche Formen der Mitarbeiterbeteiligung gibt es?

Grundsätzlich gibt es zwei Möglichkeiten, Mitarbeiter:innen am Erfolg eines Startups zu beteiligen. Beide haben unterschiedliche steuerliche Konsequenzen.

1. Gesellschaftsrechtliche Beteiligungsprogramme

„Bei Equity Share Programmen erhalten Mitarbeiter:innen tatsächlich echte Anteile am Unternehmen“, erklärt Christoph Puchner, Partner bei Ecovis Austria, der bereits zahlreiche Startups steuerrechtlich bei Mitarbeiterbeteiligungen begleitet hat. Damit einher gehen üblicherweise insbesondere Stimmrechte und ein Dividendenbezugsrecht. Bei gesellschaftsrechtlichen Programmen hebe man Mitarbeiter:innen in den „Driver Seat“ und statte sie mit entsprechenden Rechten aus, so Puchner. Anteile können in diesem Fall auch über eine Vesting-Periode angesammelt werden. Aus steuerlicher Sicht ist dann bei unterpreisiger oder unentgeltlicher Gewährung wichtig, zu welchem Zeitpunkt der eigentliche Zufluss stattfindet.

2. Schuldrechtliche Beteiligungsprogramme

Schuldrechtliche Beteiligungen sind besser bekannt als Phantom Shares oder virtuelle Beteiligungen und gehören in Österreich zur von Startups am häufigsten gewählten Form. „Im Vergleich zu echten Anteilen haben Mitarbeiter:innen in dem Fall keine Gesellschafterstellung“, erklärt Puchner. „Der Zahlungsanspruch entsteht, wenn gewisse Liquidity Events getriggert werden“. Sofern das Programm wirtschaftlich von den Gesellschafter:innen getragen wird, kann das abhängig vom Gesellschafter unterschiedliche steuerliche Auswirkungen haben, wie der Experte anmerkt.

Bei natürlichen Personen bestehe die Gefahr einer Scheingewinnbesteuerung. Bei einem Exit müssen sie für den gesamten Veräußerungsgewinn 27,5 Prozent Steuern bezahlen und können die Kosten aus der Tragung des Beteiligungsprogrammes dabei steuerlich nicht absetzen. In diesem Zusammenhang müsste daher überlegt werden, wie eine nachteilige Scheingewinnbesteuerung vermieden werden könnte (zB durch sachmäßige Bedienung des Beteiligungsprogrammes). Kapitalgesellschaften hingegen sind in diesem Fall abzugsberechtigt, sodass sich dort kein nachteiliger steuerlicher Effekt ergibt.

Was sind Trigger Events bei Phantom Share Programmen?

Bei Trigger Events wird festgelegt, welche Parameter ausgelöst werden müssen, damit Mitarbeiter:innen an einer virtuellen Beteiligung partizipieren. „In der Regel ist das die Veräusserung der Anteile durch die Gründer“, sagt der Steuerexperte – also der Startup-Exit. Weiters sind auch Ausschüttungen von Dividenden umfasst, damit Mitarbeiter:innen auch im Fall eines „Asset-Deals“ durch Verkauf des Betriebes des Startups und anschließender Ausschüttung des Veräußerungsgewinns beteiligt werden.

Welche Steuern werden bei Gewährung einer „echten“ Beteiligung fällig?

Werden Mitarbeiter:innen direkt mit Unternehmensanteilen incentiviert, gibt es zwei Momente, in denen das steuerlich schlagend wird:

1. Wenn Mitarbeiter:innen die Anteile gewährt werden

Das passiert in der Regel unentgeltlich oder unterpreisig. In der Differenz auf den tatsächlichen Marktwert dieser Anteile liege steuerlich ein geldwerter Vorteil, erklärt Puchner. Dieser gelte als Sachbezug und ist dementsprechend zu versteuern. Es wird also in dem Moment, in dem Mitarbeiter:innen die Anteile erhalten der progressive Steuersatz der Einkommenssteuer schlagend – also bis zu 50 Prozent. Steuerlich spricht man hier von Dry Income: Man bezahlt Steuer, ohne einen Cash-Zufluss zu haben.

Ein Beispiel: Ein Startup incentiviert eine Managerin mit 5 Prozent der Unternehmensanteile. Mit der jüngsten Investmentrunde liegt die Bewertung des Startups bei 10 Millionen Euro. Die Managerin bezahlt zwar nichts für die Anteile, wertmäßig sind ihr aber 500.000 Euro zugeflossen, die sie im selben Jahr versteuern muss, obwohl sie aus den gewährten Anteilen noch keine Cash-Zufluss generieren konnte. Verschärft wird die Situation durch den ungewissen Ausblick. „Es stellt sich die Frage, ob sich die Wertsteigerung überhaupt realisieren lässt – bei Startups kann der wirtschaftliche Durchbruch mit enormen Steigerungen des Unternehmenswertes einhergehen, aber im worst case kann es auch bergab gehen“, sagt der Steuerexperte. Die Differenz auf die bezahlte Steuer erhält die Managerin freilich nicht zurück, wenn ihre Anteile später weniger Wert sind.

2. Im Moment des Exits

Bei einem Verkauf der Anteile wird die Einkommensteuer von derzeit in Österreich 27,5 Prozent für einen Veräußerungsgewinn fällig.

Wie kann man das Problem des Dry Income umgehen?

In der Praxis wird versucht, das Problem mit dem Dry Income im Fall der Gewährung von Unternehmensanteilen an Mitarbeiter:innen (s.o.) zu vermeiden, wie Puchner erklärt. Neben der Vereinbarung einer Darlehenskonstruktion, kann auch eine negative Liquidationspräferenz angedacht werden. Bei einer Darlehenskonstruktion erwirbt ein:e Mitarbeiter:in die Anteile zum tatsächlichen Wert, bezahlt aber nicht sofort, sondern erhält ein Darlehen von dem Unternehmen. Das Darlehen wird erst zum Zeitpunkt des Exits zurückbezahlt. Der darlehensbedingte Liquiditätsabfluss findet somit erst dann statt, wenn es im Zuge eines Exits zu einem Cash-Zufluss kommt. Die Steuer für die Anteilsveräußerung wird auch erst im Zeitpunkt des Exits fällig.

Eine andere Möglichkeit sind sogenannte „negative Liquitationspräferenzen“. Das Ziel einer negativen Liquidationspräferenz ist, die im Rahmen des Mitarbeiterbeteiligungsprogramms zu übertragenden Geschäftsanteile wirtschaftlich wertlos zu stellen. Die Geschäftsanteile partizipieren aufgrund der vereinbarten negativen Liquidationspräferenz nicht an der vergangenen Unternehmensentwicklung, sondern nehmen nur an zukünftigen Unternehmenswertsteigerungen teil. Puchner gibt ein Beispiel: Eine Mitarbeiterin erhält einen Anteil, der derzeit 500.000 Euro wert ist, bezahlt aber nichts dafür. Über eine negative Liquidationspräferenz wird die Mitarbeiterin erst ab einem Wert von 500.000 Euro beteiligt, wodurch zum Zeitpunkt der Gewährung der Anteile kein Sachbezug anfällt. Eine negative Liquidationspräferenz deckt idR nicht die Chance der künftigen Wertsteigerung ab, weshalb dieser Aspekt noch gesondert zu analysieren ist. Zur Absicherung empfiehlt sich eine Abstimmung mit der Finanzverwaltung (zB im Rahmen einer Lohnsteuerauskunft).
Christoph Puchner von Ecovis im brutkasten-Talk

Deine ungelesenen Artikel:
24.09.2026

MPC²: Warum Stahlkonzerne und Chemie-Riesen auf ein steirisches Startup setzen

Das Leobener Startup MPC² will mit seiner portablen Korrosionsprüfung den Weltmarkt erobern und wird dabei auch von der Austria Wirtschaftsservice (aws) unterstützt. Wir sprachen mit Gründer Manuel Prohaska.
/artikel/mpc%c2%b2-warum-stahlkonzerne-und-chemie-riesen-auf-ein-steirisches-startup-setzen
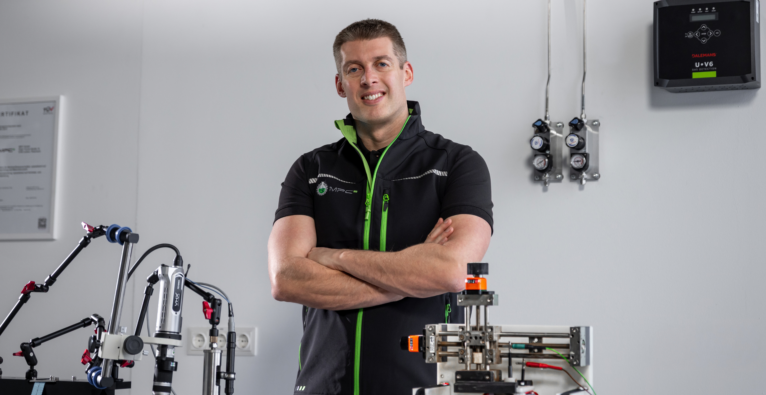
Manuel Prohaska ist Gründer von MPC² | (c) LA-Cinematics / MPC²

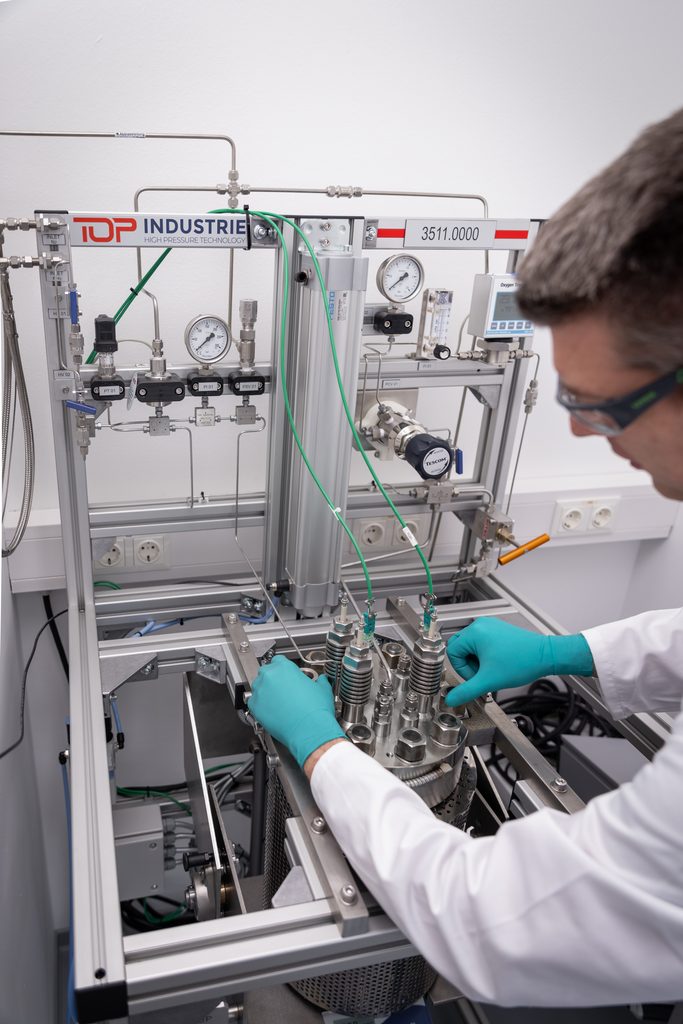
Es ist eines dieser Themen, mit denen sich Normalverbraucher:innen im Alltag zwar nicht beschäftigen, die aber letztlich indirekt alle betreffen: Korrosionsprüfung. Oder sehr vereinfacht gesagt: Rohre müssen leckagefrei sein und bleiben, vor allem dort, wo nicht nur sinnbildlich mit Hochdruck gearbeitet wird.

Doch die Überprüfung der Korrosionsbeständigkeit kritischer Komponenten bei bestehenden Anlagen ist mit dem derzeitigen Standard-Prozedere schwierig bis schlicht unmöglich. „Die regelmäßige Korrosionsprüfung ist in manchen Märkten und Anwendungen verpflichtend, kann jedoch verlässlich nur im Labor durchgeführt werden. Dazu müssen Bauteile ausgebaut werden, was teilweise einfach nicht möglich ist. Daher behilft man sich oft mit separaten ‚Qualifizierungsstücken‘, vor allem während der Fertigung der Komponenten. Und dann dauert die Überprüfung im Labor mindestens eine, oftmals bis zu sechs Wochen“, sagt Manuel Prohaska, Gründer des steirischen Startups MPC².

Korrosionsprüfung direkt vor Ort in Stunden statt Wochen

Mit dem patentierten System „Corrosion Ray“ arbeiten er und sein Team an einer Lösung. „Wir versuchen, die Korrosionsprüfung zu revolutionieren, indem wir sie zum Kunden bringen, anstatt der Kunde die Proben zu uns ins Labor“, sagt Prohaska. Mit dem mobilen Gerät lassen sich Rohre und insbesondere deren Schweißnähte ohne Beschädigung direkt vor Ort prüfen. „Wir nutzen dazu elektrochemische Methoden und liefern Ergebnisse, die qualitativ und vor allem quantitativ Laborergebnissen entsprechen“, so der Gründer.

Nicht nur die Überprüfungszeit lasse sich damit von Wochen auf Stunden reduzieren. „Auch der Umweltaspekt ist nicht zu vernachlässigen. Wir sparen mit der Methode im Vergleich zur konventionellen Auslagerungsprüfung 99 Prozent der Energie, brauchen kaum Chemikalien und deutlich weniger Wasser“, sagt Prohaska. Für Kunden sei aber der finanzielle Aspekt am entscheidendsten. „Bei großen Anlagen bedeutet ein Tag Ausfall sechs- bis siebenstellige Einbußen“.

„Wir sind mit unserer Prüfmethodik einfach näher an der Wahrheit“

Prohaska weiß sehr genau, wovon er spricht. In seinen früheren beruflichen Stationen baute der studierte Werkstoff- und Korrosionswissenschaftler nicht nur genau die fachliche Expertise auf, die er jetzt mit MPC² umsetzt. Als Geschäftsführer von Betrieben mit mehreren Hundert Mitarbeiter:innen lernte er auch die betriebswirtschaftliche Seite genau kennen.

(c) LA-Cinematics / MPC²

Aktuell befindet sich „Corrosion Ray“ aber noch im fortgeschrittenen Prototypen-Stadium. Die Technologie dahinter nicht: Schon jetzt setzen mehrere Stahlkonzerne, Komponenten-Hersteller und Chemie-Riesen, die auch die Zielgruppe für das neue System sind, auf die bestehenden Korrosionsprüfungs-Angebote von MPC² – teilweise mit sechsstelligen Auftragseingängen. „Wir haben einen speziellen Prüfstand, mit dem wir unsere Methode auch mit konventionellen Korrosionsprüfungen vergleichen. Wir sind mit unserer Prüfmethodik einfach näher an der Wahrheit, als mit den alten Methoden, die lange dauern und gleichzeitig relativ ungenau sind“, so Prohaska.

Mit Predictive Maintenance auf den Weltmarkt

Momentan ist das Angebot mit diesem Prüfstand noch der lukrativste Geschäftsbereich des Unternehmens. In den kommenden Jahren soll sich das ändern. Bis 2035 will MPC² auf 60 Millionen Euro Jahresumsatz anwachsen. Davon soll „Corrosion Ray“ laut Plan 65 bis 70 Prozent bringen. Technologisch soll dann der Bereich Predictive Maintenance im Zentrum stehen. „Wir können Kunden schon jetzt sehr genau sagen, wo es in ein paar Jahren Probleme beim Material geben wird. Mit den Daten, die wir jetzt dazu sammeln, wollen wir diese Lebensdauer-Vorhersage mit Hilfe von KI künftig noch deutlich präziser machen“, erklärt Prohaska.

Um diese Ziele umzusetzen, will das vierköpfige Team in einem ersten Schritt 600.000 Euro Investment-Kapital aufnehmen, mit dem die Kleinserienfertigung von „Corrosion Ray“ aufgebaut werden soll. „Wir halten schon jetzt Ausschau nach strategischen Investoren. Noch wichtiger werden die, wenn es in einigen Jahren an die große Produktion geht“, sagt der Gründer. Dann sei auch eine größere Kapitalrunde geplant.

aws als größter Fördergeber – „sonst wären wir nicht so weit gekommen“

Bislang finanziert sich das Unternehmen aus den eigenen Umsätzen und aus Förderungen. Dank der hohen Auftragseingänge werden kommendes Jahr die Unternehmenseinnahmen erstmals den Förderbetrag übersteigen. Dennoch sei man noch auf die Fördergelder angewiesen. „Den mit Abstand größten Anteil beim Fördervolumen hatten die Programme aws Preseed und aws Seedfinancing – Deep Tech“, erzählt Prohaska. „Das war extrem wichtig, sonst wären wir nicht so weit gekommen.“ Dabei betont der Gründer auch das Service: „Wenn man etwas gebraucht hat, waren sie immer da.“


Disclaimer: Dieser Artikel ist im Rahmen einer Medienbeauftragung mit der Austria Wirtschaftsservice (aws) entstanden.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Mitarbeiterbeteiligung: Steuer-Tipps für Startups in Österreich

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Mitarbeiterbeteiligung: Steuer-Tipps für Startups in Österreich

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Mitarbeiterbeteiligung: Steuer-Tipps für Startups in Österreich

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Mitarbeiterbeteiligung: Steuer-Tipps für Startups in Österreich

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Mitarbeiterbeteiligung: Steuer-Tipps für Startups in Österreich

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Mitarbeiterbeteiligung: Steuer-Tipps für Startups in Österreich

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Mitarbeiterbeteiligung: Steuer-Tipps für Startups in Österreich

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Mitarbeiterbeteiligung: Steuer-Tipps für Startups in Österreich

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Mitarbeiterbeteiligung: Steuer-Tipps für Startups in Österreich