21.07.2022

Mitarbeiterbeteiligung: Steuer-Tipps für Startups in Österreich

Mitarbeiterbeteiligung ist für Startups ein wichtiges Mittel im Hiring. Steuerrechtlich gilt es dabei aber einiges zu beachten.
/artikel/mitarbeiterbeteiligung-startups-oesterreich-steuer
Share, Mitarbeiterbeteiligung, Equity, Anteil, Firmenanteil, Beteiligung
© unsplash

Startups brauchen besonders in starken Wachstumsphasen erfahrene Schlüsselarbeitskräfte – haben aber nicht immer die Möglichkeit, marktübliche Gehälter zu bezahlen. Das Wundermittel sind in diesen Fällen häufig Mitarbeiterbeteiligungen. Ein dadurch in Aussicht gestellter finanzieller Vorteil im Falle eines Exits ist für viele Mitarbeiter:innen eine attraktive Option. Allerdings muss bei der Gestaltung solcher Mitarbeiterbeteiligungsprogramme in Österreich auf vieles geachtet werden, damit sie steuerlich nicht zum Fallstrick werden.

Welche Formen der Mitarbeiterbeteiligung gibt es?

Grundsätzlich gibt es zwei Möglichkeiten, Mitarbeiter:innen am Erfolg eines Startups zu beteiligen. Beide haben unterschiedliche steuerliche Konsequenzen.

1. Gesellschaftsrechtliche Beteiligungsprogramme

„Bei Equity Share Programmen erhalten Mitarbeiter:innen tatsächlich echte Anteile am Unternehmen“, erklärt Christoph Puchner, Partner bei Ecovis Austria, der bereits zahlreiche Startups steuerrechtlich bei Mitarbeiterbeteiligungen begleitet hat. Damit einher gehen üblicherweise insbesondere Stimmrechte und ein Dividendenbezugsrecht. Bei gesellschaftsrechtlichen Programmen hebe man Mitarbeiter:innen in den „Driver Seat“ und statte sie mit entsprechenden Rechten aus, so Puchner. Anteile können in diesem Fall auch über eine Vesting-Periode angesammelt werden. Aus steuerlicher Sicht ist dann bei unterpreisiger oder unentgeltlicher Gewährung wichtig, zu welchem Zeitpunkt der eigentliche Zufluss stattfindet.

2. Schuldrechtliche Beteiligungsprogramme

Schuldrechtliche Beteiligungen sind besser bekannt als Phantom Shares oder virtuelle Beteiligungen und gehören in Österreich zur von Startups am häufigsten gewählten Form. „Im Vergleich zu echten Anteilen haben Mitarbeiter:innen in dem Fall keine Gesellschafterstellung“, erklärt Puchner. „Der Zahlungsanspruch entsteht, wenn gewisse Liquidity Events getriggert werden“. Sofern das Programm wirtschaftlich von den Gesellschafter:innen getragen wird, kann das abhängig vom Gesellschafter unterschiedliche steuerliche Auswirkungen haben, wie der Experte anmerkt.

Bei natürlichen Personen bestehe die Gefahr einer Scheingewinnbesteuerung. Bei einem Exit müssen sie für den gesamten Veräußerungsgewinn 27,5 Prozent Steuern bezahlen und können die Kosten aus der Tragung des Beteiligungsprogrammes dabei steuerlich nicht absetzen. In diesem Zusammenhang müsste daher überlegt werden, wie eine nachteilige Scheingewinnbesteuerung vermieden werden könnte (zB durch sachmäßige Bedienung des Beteiligungsprogrammes). Kapitalgesellschaften hingegen sind in diesem Fall abzugsberechtigt, sodass sich dort kein nachteiliger steuerlicher Effekt ergibt.

Was sind Trigger Events bei Phantom Share Programmen?

Bei Trigger Events wird festgelegt, welche Parameter ausgelöst werden müssen, damit Mitarbeiter:innen an einer virtuellen Beteiligung partizipieren. „In der Regel ist das die Veräusserung der Anteile durch die Gründer“, sagt der Steuerexperte – also der Startup-Exit. Weiters sind auch Ausschüttungen von Dividenden umfasst, damit Mitarbeiter:innen auch im Fall eines „Asset-Deals“ durch Verkauf des Betriebes des Startups und anschließender Ausschüttung des Veräußerungsgewinns beteiligt werden.

Welche Steuern werden bei Gewährung einer „echten“ Beteiligung fällig?

Werden Mitarbeiter:innen direkt mit Unternehmensanteilen incentiviert, gibt es zwei Momente, in denen das steuerlich schlagend wird:

1. Wenn Mitarbeiter:innen die Anteile gewährt werden

Das passiert in der Regel unentgeltlich oder unterpreisig. In der Differenz auf den tatsächlichen Marktwert dieser Anteile liege steuerlich ein geldwerter Vorteil, erklärt Puchner. Dieser gelte als Sachbezug und ist dementsprechend zu versteuern. Es wird also in dem Moment, in dem Mitarbeiter:innen die Anteile erhalten der progressive Steuersatz der Einkommenssteuer schlagend – also bis zu 50 Prozent. Steuerlich spricht man hier von Dry Income: Man bezahlt Steuer, ohne einen Cash-Zufluss zu haben.

Ein Beispiel: Ein Startup incentiviert eine Managerin mit 5 Prozent der Unternehmensanteile. Mit der jüngsten Investmentrunde liegt die Bewertung des Startups bei 10 Millionen Euro. Die Managerin bezahlt zwar nichts für die Anteile, wertmäßig sind ihr aber 500.000 Euro zugeflossen, die sie im selben Jahr versteuern muss, obwohl sie aus den gewährten Anteilen noch keine Cash-Zufluss generieren konnte. Verschärft wird die Situation durch den ungewissen Ausblick. „Es stellt sich die Frage, ob sich die Wertsteigerung überhaupt realisieren lässt – bei Startups kann der wirtschaftliche Durchbruch mit enormen Steigerungen des Unternehmenswertes einhergehen, aber im worst case kann es auch bergab gehen“, sagt der Steuerexperte. Die Differenz auf die bezahlte Steuer erhält die Managerin freilich nicht zurück, wenn ihre Anteile später weniger Wert sind.

2. Im Moment des Exits

Bei einem Verkauf der Anteile wird die Einkommensteuer von derzeit in Österreich 27,5 Prozent für einen Veräußerungsgewinn fällig.

Wie kann man das Problem des Dry Income umgehen?

In der Praxis wird versucht, das Problem mit dem Dry Income im Fall der Gewährung von Unternehmensanteilen an Mitarbeiter:innen (s.o.) zu vermeiden, wie Puchner erklärt. Neben der Vereinbarung einer Darlehenskonstruktion, kann auch eine negative Liquidationspräferenz angedacht werden. Bei einer Darlehenskonstruktion erwirbt ein:e Mitarbeiter:in die Anteile zum tatsächlichen Wert, bezahlt aber nicht sofort, sondern erhält ein Darlehen von dem Unternehmen. Das Darlehen wird erst zum Zeitpunkt des Exits zurückbezahlt. Der darlehensbedingte Liquiditätsabfluss findet somit erst dann statt, wenn es im Zuge eines Exits zu einem Cash-Zufluss kommt. Die Steuer für die Anteilsveräußerung wird auch erst im Zeitpunkt des Exits fällig.

Eine andere Möglichkeit sind sogenannte „negative Liquitationspräferenzen“. Das Ziel einer negativen Liquidationspräferenz ist, die im Rahmen des Mitarbeiterbeteiligungsprogramms zu übertragenden Geschäftsanteile wirtschaftlich wertlos zu stellen. Die Geschäftsanteile partizipieren aufgrund der vereinbarten negativen Liquidationspräferenz nicht an der vergangenen Unternehmensentwicklung, sondern nehmen nur an zukünftigen Unternehmenswertsteigerungen teil. Puchner gibt ein Beispiel: Eine Mitarbeiterin erhält einen Anteil, der derzeit 500.000 Euro wert ist, bezahlt aber nichts dafür. Über eine negative Liquidationspräferenz wird die Mitarbeiterin erst ab einem Wert von 500.000 Euro beteiligt, wodurch zum Zeitpunkt der Gewährung der Anteile kein Sachbezug anfällt. Eine negative Liquidationspräferenz deckt idR nicht die Chance der künftigen Wertsteigerung ab, weshalb dieser Aspekt noch gesondert zu analysieren ist. Zur Absicherung empfiehlt sich eine Abstimmung mit der Finanzverwaltung (zB im Rahmen einer Lohnsteuerauskunft).
Christoph Puchner von Ecovis im brutkasten-Talk

Deine ungelesenen Artikel:
24.09.2026

Apollo: Sprachmodell von ÖAW und Mistral schließt Lücken in 2.000 Jahre alten Texten

"Apollo" ergänzt fehlende Inhalte in fragmentarischen antiken Texten und gilt eigenen Angaben nach als weltweit erstes LLM für Altgriechisch.
/artikel/apollo-sprachmodell-von-oeaw-und-mistral-schliesst-luecken-in-2-000-jahre-alten-texten
Apollo, KI, Altgiechisch, Mistral
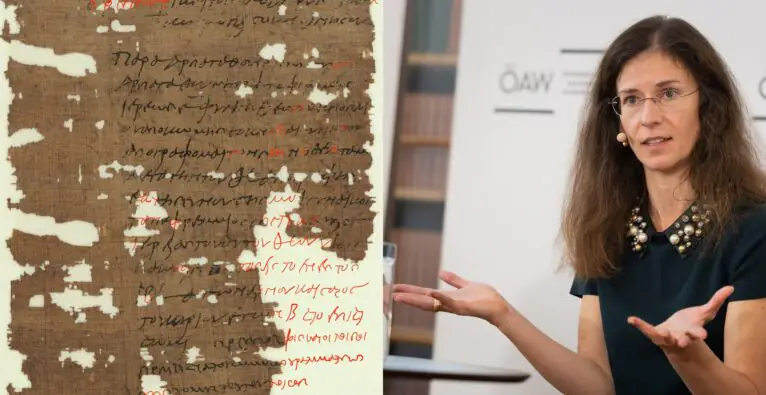
© Österreichische Nationalbibliothek/ÖAW/Daniel Hinterramskogler - Papyrus aus der römischen Kaiserzeit mit einer griechischen Geburtsanzeige, von Apollo rekonstruiert (Römisches Ägypten, 149 n. Chr.) und Anna Dolganov, Forscherin am Österreichischen Archäologischen Institut der ÖAW.

In Museen und Bibliotheken weltweit lagern hunderttausende Inschriften und über eine Million Papyrusfragmente aus der Antike. Der Großteil des Materials ist fragmentarisch und schwer lesbar. „92 Prozent der Papyri warten bis heute auf ihre Entzifferung. Ein gigantischer, unerschlossener Schatz der Geschichte“, heißt es per Aussendung der Österreichischen Akademie der Wissenschaften (ÖAW). Genau hier möchte Apollo ansetzen.

Apollo: „Neues Fenster zu unserem gemeinsamen kulturellen Erbe“

Entwickelt wurde das Large Language Model (LLM) in einer Kooperation zwischen der ÖAW und den europäischen KI-Unternehmen Mistral AI und SAIL Reply. Am gestrigen Mittwoch präsentierten die Forschungspartner die erste Stufe des Apollo-KI-Systems, das ab sofort der Wissenschaft und der Öffentlichkeit zur Verfügung steht.

„Apollo zeigt, was europäische Zusammenarbeit leisten kann, wenn KI, die gezielt an wissenschaftliche Anforderungen angepasst werden kann, auf jahrhundertealtes wissenschaftliches Wissen trifft“, sagt Guillaume Lample, Co-Founder und Chief Scientist von Mistral. „Indem Mistrals Technologie dabei hilft, Texte wiederherzustellen, die seit zweitausend Jahren nur fragmentarisch überliefert sind, eröffnet sie ein neues Fenster zu unserem gemeinsamen kulturellen Erbe – und das ist erst der Anfang.“

600 Millionen Wörter

Die meisten Texte der Antike sind nur unvollständig überliefert und es fehlen einzelne Wörter oder sogar ganze Textpassagen. Das Sprachmodell Apollo könne fehlende Inhalte von Fragmenten eigenständig ergänzen und dabei helfen, das Verständnis und die historische Einordnung eines Schriftstückes zu verbessern.

Obwohl für das Training der KI in Altgriechisch nur 600 Millionen Wörter zur Verfügung standen – mehrere zehn Milliarden Wörter gelten üblicherweise als der Standard für LLMs – sei eigenen Angaben nach Apollo treffsicher.

„Bei einem vorhandenen Originaltext auf Papyrus erreicht das Modell bei maskierten, also bewusst versteckten Passagen eine Trefferquote von rund 80 Prozent“, erklärt Anna Dolganov, Forscherin am Österreichischen Archäologischen Institut der ÖAW und Mastermind hinter dem Projekt. Bei tatsächlich unbekannten Textlücken bewerteten internationale Fachexpert:innen, die das KI-System im Rahmen einer Blindstudie evaluiert haben, Apollos Vorschläge in 77 Prozent der Fälle als mindestens ebenso gut wie durch Menschen vorgenommene Ergänzungen und in 16–20 Prozent der Fälle sogar besser, heißt es.

Apollo erkennt Sprachstufen

Besonders beeindruckend sei zudem, wie präzise Apollo zwischen verschiedenen Sprachstufen des Griechischen unterscheiden kann, betont Dolganov: „Unser LLM kann mit vergleichsweise geringem Wissen über einen Kontext weitreichende Schlüsse ziehen. Anhand von Satzbau und Vokabular erkennt Apollo präzise, ob ein Text zum Beispiel aus Homers ‚Odyssee‘ stammt, und ergänzt ihn im passenden Sprachregister.“

Als Beweis zeigte Dolganov bei der Präsentation von Apollo etwa eine antike Geburtsurkunde, die vollständig rekonstruiert wurde. Zudem wurde eine beim Ausbruch des Vesuvs verkohlte Schriftrolle an entscheidenden Stellen „vollständig lesbar gemacht“. Und mit der Rekonstruktion einer fragmentarischen Inschrift aus dem Schwarzmeerraum hat sich der Forscherin zufolge belegen lassen, dass in einer bestimmten Region bereits römisches Recht galt. Die Aussendung sprach hierbei von einer „weitreichenden Erkenntnis, die durch einen Beleg für die römische Prostitutionssteuer untermauert wird.“

Weitere Stufen geplant

„Mithilfe der KI entsteht ein neues Bild der antiken Sozial- und Wirtschaftsgeschichte, da sich viele Erkenntnisse erst aus der Masse der Dokumente ergeben – etwa bei Steuerquittungen“, präzisiert Dolganov.

Und Heinz Faßmann, Präsident der Österreichischen Akademie der Wissenschaften, ergänzt: „Apollo bringt die Erforschung von historischen Schriftstücken und Dokumenten in ein neues Zeitalter. Der Einsatz des neuen Sprachmodells wird völlig neue Forschungsfragen zulassen und unser historisches Wissen erweitern. Wir sind stolz, dass die ÖAW gemeinsam mit dem europäischen KI-Unternehmen Mistral diese wegweisende Technologie entwickelt hat. Für die Zukunft streben wir eine vertiefte Zusammenarbeit mit Mistral an.“

© ÖAW/Daniel Hinterramskogler – Heinz Faßmann, Präsident der Österreichischen Akademie der Wissenschaften, bei der öffentlichen Vorstellung von Apollo.

Der ersten Stufe des Modells sollen bald noch weitere folgen. „Das Ziel ist ambitioniert, aber machbar“, wie Dolganov betont: Die KI soll künftig unerschlossene Papyri sowohl entziffern als auch rekonstruieren können. Geplant ist außerdem eine Erweiterung, mit der das Modell thematische und semantische Suchen in der gesamten griechischen Textüberlieferung durchführen sowie Parallelstellen suchen soll und so die passende Evidenz für Ergänzungsvorschläge gleich mitliefert.

Dolganov, die ÖAW und Mistral wollen jedoch bei Altgriechisch nicht aufhören. Aufbauend auf den Erfahrungen soll die KI künftig auch mit einem lateinischen Textkorpus trainiert werden. Dafür stehen dann rund zwölf Milliarden Wörter zur Verfügung. Was für das Projekt noch fehlt, sei ein passender Name.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Mitarbeiterbeteiligung: Steuer-Tipps für Startups in Österreich

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Mitarbeiterbeteiligung: Steuer-Tipps für Startups in Österreich

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Mitarbeiterbeteiligung: Steuer-Tipps für Startups in Österreich

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Mitarbeiterbeteiligung: Steuer-Tipps für Startups in Österreich

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Mitarbeiterbeteiligung: Steuer-Tipps für Startups in Österreich

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Mitarbeiterbeteiligung: Steuer-Tipps für Startups in Österreich

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Mitarbeiterbeteiligung: Steuer-Tipps für Startups in Österreich

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Mitarbeiterbeteiligung: Steuer-Tipps für Startups in Österreich

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Mitarbeiterbeteiligung: Steuer-Tipps für Startups in Österreich