27.08.2018

InsureTech in Österreich: „Noch keine fundamentalen Disruptionsansätze“

Analyse. Die Branche ist riesig und sie bietet viel Potenzial. Versichert ist fast jeder. Die vielbeschworene Disruption scheint im InsureTech-Bereich aber langsamer abzulaufen. Und Startups arbeiten lieber mit den großen Konzernen, als gegen sie.
/artikel/insuretech-startups-oesterreich
InsureTech in Österreich: Noch keine fundamentalen Disruptionsansätze
(c) fotolia.com - sebra

Versichert ist in Österreich fast jeder. Rund 20 Milliarden Euro Umsatz wurden in der österreichischen Versicherungsbranche, laut dem Portal Statista, im Vorjahr generiert. Mehr als 27.000 Personen waren in Österreich bei insgesamt 54 in der Branche registrierten Unternehmen beschäftigt. Der Löwenanteil von Umsätzen und Beschäftigten fällt zwar auf wenige Branchenriesen. Doch die Zahlen machen klar: Das ökonomische Potenzial im InsureTech-Bereich ist enorm. Und es sind innovative Technologien, mit denen es ausgeschöpft werden kann.

+++ brutkasten Meetup #InsureTech am 12.9. – Jetzt für den Pitch bewerben +++

„Es geht um Dinge wie Tod und Unfälle“

Dabei ist Technologie nur die halbe Miete. „Versicherungen sind eigentlich ein Produkt, das niemand will. Es geht um Dinge wie Tod und Unfälle. Das sind Verdrängungsthemen“, sagt Bernhard Klemen, Co-Founder des Wiener InsureTech-Startups Netinsurer. Daher falle es schwer, Versicherungsprodukte rein digital zu vertreiben. „Es braucht Menschenkontakt. 90 Prozent der Verkäufe laufen nach wie vor über traditionelle Kanäle“. Klemens These, die er und seine Co-Founder mit Netinsurer umsetzen wollen: Technologie soll im Hintergrund unterstützen und Prozesse optimieren, im Vordergrund steht – anbieter- und kundenseitig – der Mensch.

Bernhard Klemen von Netinsurer im Video-Interview:

Noch keine fundamentalen Disruptionsansätze

Fällt die vielfach heraufbeschworene (digitale) Disruption im Versicherungsbereich also doch nicht so heftig aus? „Fundamentale Disruptionsansätze sehen wir auf dem Markt noch nicht. Aber natürlich gibt es eine Reihe von Startups, die bemerkenswerte Erfolge erzielen“, sagt Michael Wieser, Partner beim Helvetia Venture Fund, einem auf InsureTechs fokussierten Corporate VC mit rund 50 Mio. Euro Kapital.

Es wären die versicherten Güter an sich, die sich verändern würden – und somit auch deren Risikobewertung, sagte Wieser bereits vor einiger Zeit im Brutkasten-Interview. Stichworte dazu sind Connectivity und Internet of Things. Wieser bringt ein Beispiel: „Es gibt ein Startup, das sich auf Konnektivität bei E-Bikes spezialisiert hat. Es wird erkannt, wenn das Rad gestohlen wird, aber auch Schäden an der Batterie und anderen Teilen werden frühzeitig bemerkt. Als Versicherer des Fahrrads habe ich hier viele Risiken gut im Griff und kann passende Tarife anbieten“.

„Versicherungen müssen kreativer werden“

Auch Erika Kriszan, Initiatorin des Insurance Innovation Day, sieht im Gespräch mit dem Brutkasten Potenzial beim Angebot. „Aus der Produktperspektive müssen die Versicherungen kreativer werden. Einige der heute wichtigsten Produkte werden an Bedeutung verlieren. Etwa KFZ-Versicherungen, im Zuge der Entwicklung selbstfahrender Autos und entsprechender Sharing-Systeme. Deswegen müssen die Gesellschaften heute beginnen, innovative, kreative Produkte anzudenken, um diese Lücke schließen zu können“.

InsureTech-Startups: B2C nur bedingt erfolgreich

Mit solchen „kreativen Produkten“ im B2C-Bereich versuchen es auch immer wieder InsureTech-Startups – in Österreich nur bedingt erfolgreich. Da wäre etwa FeelsLikeHome, das eine Versicherung für ausländische Studierende anbot. Noch bevor das Wiener Startup so richtig durchstarten konnte – man weiß nicht, ob es das getan hätte – wurde es für einen nicht genannten Betrag von einem Versicherungs-Riesen aufgekauft. Oder das eingangs erwähnte Startup Netinsurer. Dort startete man 2014 mit Krankenversicherungen für Hunde und Katzen und Fahrrad-Versicherungen. Später folgte der Pivot zum reinen B2B-Unternehmen.

„Eher ein Miteinander als ein Gegeneinander“

Eben dieser B2B-Bereich ist – man ahnt es – die beliebtere Spielwiese unter den heimischen InsureTech-Startups. Sei es Netinsurer, das Maklern und Co. eine digitale Hilfestellung beim Verkauf bietet. Oder das Wiener Startup bsurance, dass sich auf die Vermittlung passender Versicherungsprodukte über Drittanbieter spezialisiert hat. Michael Wieser vom Helvetia Venture Fund bestätigt diese Tendenz im InsureTech-Bereich auch über Österreichs Grenzen hinaus: „In Bezug auf Startups nehmen wir eher ein Miteinander als ein Gegeneinander wahr. Kooperation ist ja auch im Interesse der Startups, um schnell einen breiten Marktzugang zu erhalten“.

Nicht zuletzt dürfte hier auch die Bereitschaft großer Player, in Startups aus der Branche zu investieren, mitspielen. Nicht nur Helvetia, auch die österreichische Uniqa betreibt eine eigene Venture-Gesellschaft mit rund 50 Mio. Euro Kapital. Im Portfolio ist unter anderem das oben genannte Startup bsurance.

Keine großen „Challenger“

Sogenannte Challenger, wie sie im FinTech-Bereich viel Aufsehen erregen, sind dagegen ein kleineres Thema. „Von der Reife wie N26 oder Revolut sind auch die guten Insurtechs noch ein paar Jahre entfernt“, sagt Wieser. Eine Versicherung aufzubauen, scheint eben noch schwieriger zu sein, als eine neue Bank zu starten. Schließlich greifen auch die erfolgreichen B2C-Modelle überwiegend auf Ressourcen großer Partner aus der Branche zurück. Ein Beispiel hierfür ist das Wiener Startup Finabro (das zusätzlich auch ein B2B-Modell betreibt). Dort bietet man Anlageprodukte über Lebensversicherungen an. Und auch Finabro ist Teil des Uniqa Ventures-Portfolios.


InsureTech ist der Schwerpunkt beim kommenden brutkasten Meetup. Startups können sich noch für den Pitch bewerben!

Redaktionstipps
Deine ungelesenen Artikel:
22.10.2026

Nach Investment: Banker Ronald Pranz steigt als COO & CFO bei Keyvero ein

Im vergangenen September beteiligte sich Pranz mit einem Investment bei Keyvero. Nun übernimmt er operative Verantwortung.
/artikel/nach-investment-banker-ronald-pranz-steigt-als-coo-cfo-bei-keyvero-ein
22.10.2026

Nach Investment: Banker Ronald Pranz steigt als COO & CFO bei Keyvero ein

Im vergangenen September beteiligte sich Pranz mit einem Investment bei Keyvero. Nun übernimmt er operative Verantwortung.
/artikel/nach-investment-banker-ronald-pranz-steigt-als-coo-cfo-bei-keyvero-ein
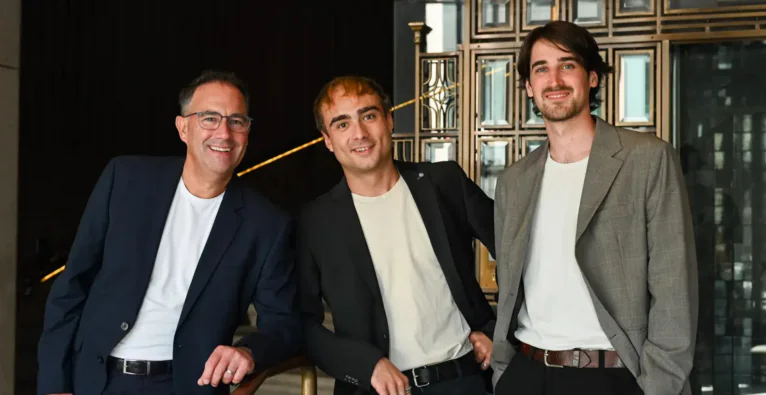
v.l.: Ronald Pranz (COO & CFO), Nikolaus Weber (CEO) und Alexander Ortner (CTO) © 36Agency

Jede Firma sucht nach ihr: Effizienz. Keyvero hilft dabei, diese in Unternehmen zu verbessern. Mit seiner AI Office Solution dokumentiert das Unternehmen, was im Unternehmen passiert und wo Zeit und Qualität verloren gehen. Im vergangenen September beteiligte sich Ronald Pranz mit einem Investment an dem Wiener Startup. Über die Höhe wollte der Investmentbanker aus strategischen Gründen nichts sagen. Nächste Woche stünden Kooperationsverhandlungen mit einem asiatischen Unternehmen an. Nun verlautbarte Keyvero, dass Pranz als COO und CFO bei dem Unternehmen einsteigt.

„Definitiv gut, auch operativ mitzuwirken“

„Bei unserem ersten Auftritt bei Austrian Advantage ist das Produkt sehr gut angekommen und es hat gleich Fahrt aufgenommen. Deshalb habe ich mir gedacht, dass es definitiv sinnvoll ist, auch operativ mitzuwirken“, sagt Pranz gegenüber brutkasten, der auch Inhaber der runprosale GmbH ist, die sich auf Vertriebs- und Finanzstrategien spezialisiert hat. Bei Keyvero lege er seinen Fokus auf die Ausweitung der Marktposition im DACH-Raum und darauf, die nächsten internationalen Wachstumsschritte einzuleiten.

„Eine wesentliche Basis für den gemeinsamen Erfolg bieten die langjährigen Erfahrungswerte seines
Unternehmens, auf die wir in unserer Zusammenarbeit setzen“, sagt Nikolaus Weber, Co-Founder von Keyvero.

Gegründet, um Unternehmen zu entlasten

Keyvero wurde 2026 von Weber und Alexander Ortner gegründet. „Jedes Unternehmen hat Abteilungen, in denen KI heute schon spürbar entlasten könnte. Den meisten Betrieben fehlt jedoch das notwendige Know-how oder die Motivation, um KI in ihre Prozesse zu integrieren. Um diesen Firmen zu helfen, haben wir Keyvero gegründet“, sagt Weber.

Aus den unterschiedlichen Abteilungen in Unternehmen würden unterschiedliche Bedürfnisse und Ansprüche an KI-Assistenzlösungen resultieren. Die Module von Keyvero arbeiten vernetzt innerhalb des Unternehmens und lernen aus den Informationen der Mitarbeitenden, um diese gezielt zu entlasten. Dabei helfe Keyvero jungen Unternehmen, schneller zu wachsen und etablierten, ihre Marktposition zu stärken.

„Der KI-analytische Ansatz soll unseren Kunden zeigen, wo ein KI-Modul in der Firma überhaupt
Sinn ergibt, um Qualität und Quantität zu optimieren“, heißt es von Keyvero. Pranz ergänzt: „Für die Unternehmen ist es wichtig, sich mit unseren KI-Assistenz-Modulen zu befassen und sie Schritt für Schritt in ihren täglichen Arbeitsablauf einzubauen.“

Keyvero biete auch das Modul Telefonassistenz an, das Wissen über Kundenverhalten strukturiert liefere. Für viele Unternehmen sei das der Einstieg in die Zusammenarbeit mit dem Wiener Startup.

Implizites Wissen nutzbar machen

Ende des Jahres soll der nächste Entwicklungsschritt folgen: Keyvero möchte einen KI-Assistenten auf den Markt bringen, der undokumentierte Arbeitsabläufe und implizites Wissen der Mitarbeitenden nutzbar macht. Dabei würden unterschiedliche unstrukturierte Datenquellen, beispielsweise E-Mails, Gesprächsnotizen oder Dokumente, analysiert werden. Das soll unentdeckte Potentiale sichtbar machen. Ein weiteres Keyvero-KI-Modul könne daraufhin selbstständig Lösungen umsetzen.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

InsureTech in Österreich: „Noch keine fundamentalen Disruptionsansätze“

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

InsureTech in Österreich: „Noch keine fundamentalen Disruptionsansätze“

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

InsureTech in Österreich: „Noch keine fundamentalen Disruptionsansätze“

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

InsureTech in Österreich: „Noch keine fundamentalen Disruptionsansätze“

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

InsureTech in Österreich: „Noch keine fundamentalen Disruptionsansätze“

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

InsureTech in Österreich: „Noch keine fundamentalen Disruptionsansätze“

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

InsureTech in Österreich: „Noch keine fundamentalen Disruptionsansätze“

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

InsureTech in Österreich: „Noch keine fundamentalen Disruptionsansätze“

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

InsureTech in Österreich: „Noch keine fundamentalen Disruptionsansätze“