22.06.2018

FinTech-Startup Blue Code will „europäische Regeln“ für Mobile Payment

Das FinTech-Unternehmen Blue Code will mit seiner Mobile Payment-Lösung Europas Banken und deren Kunden von amerikanischen Firmen und der "Willkür" Donald Trumps unabhängig machen. Eine Kooperation mit dem Unternehmen Temenos könnte den Durchbruch bringen.
/artikel/fintech-startup-blue-code-will-europaeische-regeln-fuer-mobile-payment
Blue Code
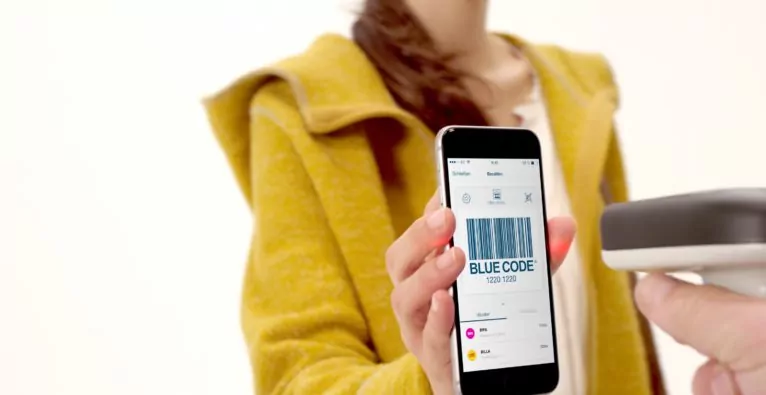
(c) Blue Code International AG: Beim Bezahlvorgang wird der "Blue Code" vom Händler per Handscanner eingelesen.

Hört man Christian Pirkner, den CEO von Blue Code, reden, dann hat man den Eindruck, es weniger mit einem FinTech-Unternehmer zu tun zu haben, als viel mehr mit einem überzeugten Konsumentenschützer. Er hat eine Mission, und die lautet: Den europäischen Bankensektor – und damit dessen Kundinnen und Kunden – unabhängig zu machen.

Bezahlungsvorgänge sind eine alltägliche Sache, deren Zahl mit der Digitalisierung und mobilen Payment-Verfahren ständig zunimmt. „Wenn wir bar zahlen, ist das in Europa mehrheitlich mit dem Euro. Aber sobald wir unbar bezahlen, ist im Alltag meist eine Plastikkarte im Spiel. Und die Regeln, nach denen damit Geld von A nach B fließt, werden in den USA geschrieben“, so Pirkner, und verweist etwa auf Mastercard und Visa. In Europa gebe es kein übergreifendes Regelwerk für das grenzenlose, unbare Zahlen. Ganz im Gegenteil kämen mit zunehmender Verbreitung von Mobile-Payment-Services die großen Player aus Amerika noch mehr zum Zug, egal ob Google bzw. Android, Apple oder Amazon „mit all ihren Pays“.

+++ Mobiler Bezahl-Dienst Blue Code etabliert sich in Deutschland +++

Die Markt-Macht der „Riesen“ brechen

Für die europäischen Banken würde das in Zukunft steigende Gebühren bedeuten, vor allem aber auch eine steigende Abhängigkeit von privaten, insbesondere eben amerikanischen Unternehmen – „und deren Regierung“. Apple zum Beispiel verweigere schon jetzt die Implementierung der NFC-Technologie für mobiles Bezahlen in seinen iPhones. Bei der doch recht hohen Anzahl an iPhone-Nutzern mussten die Banken hier bislang mitspielen und auf eine andere, zusätzliche Lösung setzen, erklärt Pirkner.

Für ihn war darum klar: Da muss ein eigenes Regelwerk für Europa her; und da sich sonst niemand darum kümmerte, nahm er diese Herausforderung mit Blue Code an. Zusammen mit der Deutschen Sparkasse, die um die 50 Millionen Privatkonten verwalte, habe man ein solches Regelwerk entwickelt. Dass er mit einem oder auch mehreren kleinen Playern am Bankensektor keine Chance gehabt hätte, sei Pirkner dabei von Anfang an klar gewesen.

Vollständige Implementierung von Blue Code durch Banken

Auf diesem Regelwerk, das ein Standard für Europa werden soll und europäische Payment-Alternativen zu jenen der genannten Internet-Riesen ermöglicht, basiert Blue Code als Unternehmen. Und setzt mit seiner Technologie auch drei besondere Anliegen des Banken-Regelwerks um. Erstens, die Anonymität: „Wir wissen nicht, welche Kunden über Blue Code bezahlen. Von der Bank, die auf unsere Lösung setzt, erhalten wir nur eine eindeutige ID, jedoch weder Name, Kontonummer noch sonstige Daten.“

Zweitens, die einfache Implementierung via Strichcode oder QR-Code. Im stationären Handel scannt der Verkäufer diesen Code aus der App des Käufers, wonach die Bestätigung der Zahlungsfähigkeit erfolgt und die Transaktion in Gang gesetzt wird. Die eigene Blue Code-App soll in wenigen Jahren überflüssig werden – „wir setzen darauf, dass die Banken die Technologie über ihre eigenen Apps anbieten“. Für den Kunden bedeute dies, dass sich das Bezahlen mit Blue Code wie der Einsatz einer Debit-Karte anfühlen wird.

Schlussendlich, als drittes Anliegen, wird die Unabhängigkeit der Bank-Partner von der Willkür Amerikas gesichert, wobei Pirkner gerade auch an die Launen des US-Präsidenten denkt, und seine Unberechenbarkeit hinsichtlich dessen, was er unter dem Schutz der amerikanischen Marktwirtschaft versteht. Es geht dabei aus Sicht der heimischen Banken natürlich nicht um plumpen Anti-Amerikanismus, sondern darum, den Rahmen für Europas Wirtschaft eigenverantwortlich gestalten zu können. Wenn der europäische Bankensektor sich auf das neue Regelwerk einige und auf Lösungen wie jene von Blue Code vertraue, dann werde zumindest im innereuropäischen Zahlungsverkehr ausgeschlossen, dass eine Seite willkürlich die Gebühren erhöhe.

Starker Partner für die Zukunft

Zählt das von Österreich aus agierende Unternehmen schon bisher u.a. Bipa, Spar, Hartlauer, Hervis und verschiedene Kinos zu seinen Kunden, gilt es nun auch die Banken weiter zu überzeugen. Aktuell können User, deren Hausbank noch nicht – wie etwa Raiffeisen – mit an Bord ist, die App zwar nutzen, jedoch wird nicht direkt auf ihr Konto zugegriffen, sondern über eine bei der Registrierung erstellten Einziehungsermächtigung.

Nachdem Blue Code kürzlich als Gewinner aus dem „Innovation Jam“ beim Temenos Community Forum in Lissabon hervor ging, tun sich aber ganz neue Möglichkeiten auf. Bei Temenos, so Pirkner, handelt es sich um den Entwickler einer „Kernbank-Software“, also einer Art Betriebssystem, auf das weltweit an die 2.000 Banken setzen. Nach dem Erfolg beim Innovation Jam sei die Blue Code-Schnittstelle bereits in die Temenos-Software implementiert worden. Damit kann potenziell jede Bank, die Temenos nutzt, seinen Kunden auch Blue Code anbieten. Der Verwirklichung seiner Vision kommt Pirkner damit ein Stück näher.

⇒ Zur Page

Deine ungelesenen Artikel:
22.10.2026

7 Mio. Euro für Wiener Wachstums-Unternehmen von Stadt Wien und Raiffeisen

Mit dem Finanzierungsinstrument „Wiener Wachstum“ wollen die Stadt Wien und Raiffeisen wachstumsorientierte Unternehmen unterstützen. Ab sofort können sich Startups, Scaleups und KMU aus der Gesundheits- und Digitalwirtschaft um bis zu 500.000 Euro bewerben.
/artikel/7-mio-euro-fuer-wiener-wachstums-unternehmen-von-stadt-wien-und-raiffeisen
(c) Karin Hackl Wirtschaftsagentur Wien

Die Stadt Wien und die Raiffeisenlandesbank Niederösterreich-Wien haben die Einreichphase für ihr gemeinsames Finanzierungsinstrument Wiener Wachstum gestartet. Insgesamt stehen dafür sieben Millionen Euro Startkapital zur Verfügung. Ziel ist es, die Eigenkapitalbasis wachstumsorientierter Unternehmen zu stärken und ihnen die nächsten Entwicklungsschritte zu ermöglichen.

Bereits im April dieses Jahres wurde das Finanzierungsmodell angekündigt. Hinter der Initiative steht eine gemeinsame Gesellschaft der Wirtschaftsagentur Wien und der Raiffeisenlandesbank Niederösterreich-Wien. Beide Partner stellen jeweils 3,5 Millionen Euro zur Verfügung.

„Mit Wiener Wachstum wollen wir KMU in kritischen Wachstumsphasen gezielt begleiten und Investitionen in Innovation, Internationalisierung sowie Technologie ermöglichen“, erklärt Martin Hauer, Generaldirektor der Raiffeisenlandesbank NÖ-Wien.

Wer kann sich bewerben?

Das Angebot richtet sich an Wiener Startups, Scaleups sowie KMU aus der Gesundheits- und Digitalwirtschaft. Dazu zählen beispielsweise Unternehmen aus den Bereichen Life Sciences, Medizintechnik, Pharma und Diagnostik sowie Software, Künstliche Intelligenz, Quantentechnologien und Cybersecurity.

Voraussetzung ist unter anderem, dass die Unternehmen als Kapitalgesellschaft eingetragen sind, über ein tragfähiges Geschäftsmodell verfügen und seit „mindestens zwei bis drei Jahren“ eine Betriebsstätte in Wien haben. Unterstützt werden sollen insbesondere Vorhaben zur Skalierung, Internationalisierung, technologischen Weiterentwicklung oder Erweiterung von Produktionskapazitäten.

Keine klassische Förderung, sondern eine Beteiligung

Bei Wiener Wachstum handelt es sich nicht um eine klassische Förderung, sondern um eine Finanzierung. Die vereinbarte Summe wird vollständig an die Unternehmen ausbezahlt. Im Gegenzug führen erfolgreiche Unternehmen später einen vertraglich vereinbarten Anteil ihrer Gewinne an Wiener Wachstum zurück. Diese sollen künftig für weitere Unternehmensfinanzierungen eingesetzt werden und damit einen langfristigen Finanzierungskreislauf schaffen.

„Wir beschreiten mit Wiener Wachstum einen ganz neuen Weg abseits unserer bestehenden Fördermöglichkeiten“, erklärt Vizebürgermeisterin und Wirtschaftsstadträtin Barbara Novak. Die Finanzierung stärke die Eigenkapitalbasis der Unternehmen und werde flexibel an deren Anforderungen angepasst.

Pro Unternehmen sind Finanzierungen zwischen 100.000 und 500.000 Euro möglich. Dabei kommen beispielsweise direkte Unternehmensbeteiligungen oder eigenkapitalähnliche Finanzierungen, etwa in Form qualifizierter Nachrangdarlehen, infrage. Bei direkten Beteiligungen liegt die Beteiligungsquote bei maximal 25 Prozent. Der vorgesehene Beteiligungszeit beträgt sieben bis zehn Jahre mit einer klaren Exitstrategie. Die konkreten Konditionen werden individuell vereinbart.

Einreichungen ab sofort möglich

Interessierte Unternehmen können sich ab sofort über die Website der Wirtschaftsagentur Wien für eine Finanzierung bewerben. Eine fixe Einreichfrist gibt es nicht. Nach einer ersten Prüfung der eingereichten Unterlagen folgen Gespräche über ein mögliches Investment sowie eine vertiefte Unternehmensprüfung. Der gesamte Prozess kann laut Wirtschaftsagentur Wien vier bis sechs Monate dauern.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

FinTech-Startup Blue Code will „europäische Regeln“ für Mobile Payment

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

FinTech-Startup Blue Code will „europäische Regeln“ für Mobile Payment

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

FinTech-Startup Blue Code will „europäische Regeln“ für Mobile Payment

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

FinTech-Startup Blue Code will „europäische Regeln“ für Mobile Payment

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

FinTech-Startup Blue Code will „europäische Regeln“ für Mobile Payment

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

FinTech-Startup Blue Code will „europäische Regeln“ für Mobile Payment

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

FinTech-Startup Blue Code will „europäische Regeln“ für Mobile Payment

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

FinTech-Startup Blue Code will „europäische Regeln“ für Mobile Payment

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

FinTech-Startup Blue Code will „europäische Regeln“ für Mobile Payment