30.10.2020

COVID-19: Zeitlich befristeter Verlustrücktrag möglich

Die Expertinnen und Experten von Ecovis erläutern in einem Fachbeitrag für den brutkasten die Möglichkeiten des Verlustrücktrags im Rahmen der Coronakrise.
/artikel/zeitlich-befristeter-verlustrucktrag-moglich
flexco aws netidee
(c) Adobe Stock

Mit dem Konjunkturstärkungsgesetz 2020 wurde die Möglichkeit eines zeitlich befristeten Verlustrücktrags geschaffen. In diesem Zusammenhang wurde kürzlich auch die dazugehörige Verordnung erlassen, die nähere Details des Verlustrücktrags festlegt. Im Folgenden werden die wesentlichen Aspekte überblicksartig zusammengefasst.

1. COVID-19-Verlustberücksichtigungsverordnung

Vorab ist darauf hinzuweisen, dass der Verlustrücktrag mangels Einschränkung auf bestimmte Gewinnermittlungsarten, sowohl Bilanzierern (Gewinnermittlung gem § 5 EStG oder § 4 Abs 1 EStG) als auch Einnahmen-Ausgaben-Rechnern (Gewinnermittlung gem § 4 Abs 3 EStG) zugänglich ist.

1.1. COVID-19-Rücklage für Wirtschaftsjahr 2019

Zur Schaffung von positiven Liquiditätseffekten vor Durchführung der Veranlagung 2020 können voraussichtliche betriebliche Verluste 2020 bereits im Rahmen der Veranlagung 2019 bei Ermittlung des Gesamtbetrages der Einkünfte durch einen besonderen Abzugsposten (COVID-19-Rücklage) berücksichtigt werden.

a.) Rahmenbedingungen der COVID-19-Rücklage

  • Die Bildung der COVID-19-Rücklage setzt voraus, dass der Gesamtbetrag der betrieblichen Einkünfte im Jahr 2019 positiv und im Jahr 2020 voraussichtlich negativ ist. Als Gesamtbetrag der betrieblichen Einkünfte gilt der Saldo der nach dem Tarif zu versteuernden Gewinne und Verluste aus Wirtschaftsjahren, die im jeweiligen Kalenderjahr enden.
  • Die COVID-19-Rücklage kürzt den Gesamtbetrag der Einkünfte 2019. Abgesehen davon lässt sie die Höhe der betrieblichen Einkünfte unberührt (dies ist insbesondere für die Anknüpfung der SV-Beiträge von Bedeutung).
  • Höhe der COVID-19-Rücklage
AusmaßVoraussetzungenDeckelung
bis zu 30% des positiven Gesamtbetrages der betrieblichen Einkünfte 2019ohne weiteren Nachweiswenn Vorauszahlungen 2020 EUR 0,- oder nur Mindeststeuer (KapGes)EUR 5 Mio
bis zu 60% des positiven Gesamtbetrages der betrieblichen Einkünfte 2019Voraussichtlich negativer Gesamtbetrag der betrieblichen Einkünfte 2020 glaubhaft zu machenEUR 5 Mio
  • Die Bildung der COVID-19-Rücklage erfolgt auf Antrag (ab 21.9.2020 möglich).[2] Wurde das betreffende Jahr bereits rechtskräftig veranlagt, gilt der Antrag als rückwirkendes Ereignis iSd § 295a BAO. Somit kann in diesem Fall eine berichtigte Veranlagung vorgenommen werden. Aufgrund der Ausgestaltung sollte die COVID-19-Rücklage sowohl dem Grunde nach (aufgrund der Antragspflicht) als auch der Höhe nach (aufgrund der Formulierung „bis zu … %“) von jedem Steuerpflichtigen situationsbedingt ausnutzbar sein.
  • Die Rücklagenbildung kürzt den Gesamtbetrag der Einkünfte 2019 und müsste daher dem Verlustvortrag aus Vorjahren vorgehen (bei Körperschaften müsste die Verlustvortragsgrenze vom Gesamtbetrag der Einkünfte nach Abzug der COVID-19-Rücklage zu bemessen sein).
  • Die bei der Veranlagung 2019 berücksichtigte COVID-19-Rücklage ist im Rahmen der Veranlagung 2020 als Hinzurechnungsposten bei der Ermittlung des Gesamtbetrages der Einkünfte anzusetzen. Dadurch soll eine Doppelberücksichtigung von Verlusten verhindert werden. Der Hinzurechnungsposten lässt die Höhe der betrieblichen Einkünfte unberührt (siehe obige Anmerkungen).

b.) Sonderregelungen iZm Personengesellschaften, Steuergruppen und abweichendem Wirtschaftsjahr

  • Endet im Kalenderjahr 2020 ein abweichendes Wirtschaftsjahr, besteht das Wahlrecht, die COVID-19-Rücklage nach dem voraussichtlichen negativen Gesamtbetrag der betrieblichen Einkünfte 2020 oder vom voraussichtlichen negativen Gesamtbetrag der betrieblichen Einkünfte 2021 zu bemessen. Wird der voraussichtlich negative Gesamtbetrag der betrieblichen Einkünfte 2021 herangezogen, sind sämtliche Bestimmungen der § 1 und § 2 der Verlustberücksichtigungsverordnung, die sich auf die Jahre 2020 und 2019 beziehen, auf die Jahre 2021 und 2020 zu beziehen. Bei Steuergruppen ist auf das abweichende Wirtschaftsjahr des Gruppenträgers abzustellen.
  • Abgesehen davon wurde für Personengesellschaften und Steuergruppen die Anwendung der COVID-19-Rücklage explizit geregelt:
  • Bei Personengesellschaften (Mitunternehmerschaft) wird die COVID-19-Rücklage nicht im Rahmen des Feststellungsverfahrens, sondern im Rahmen der Veranlagung der Mitunternehmer berücksichtigt.
  • Bei Steuergruppen darf eine COVID-19-Rücklage nur durch den Gruppenträger gebildet werden. Das Höchstausmaß richtet sich nach der Anzahl der unbeschränkt und beschränkt steuerpflichtigen Gruppenmitglieder zuzüglich des Gruppenträgers.

1.2. Verlustrücktrag in das Wirtschaftsjahr 2019 und 2018

Ein Verlustrücktrag in Vorperioden ist jeweils auf Antrag unter den nachfolgenden Bedingungen als rückwirkendes Ereignis iSd § 295a BAO möglich. Die Antragstellung erfolgt voraussichtlich über ein strukturiertes Formular, dass mit der Steuererklärung 2020 verbunden wird. Seitens des BMF sollte in weiterer Folge noch klargestellt werden, dass für Kapitalgesellschaften die 75%-Verlustverrechnungsgrenze für den Verlustrücktrag nicht anzuwenden ist. Soweit Verluste aus der Veranlagung 2020 weder bei der Veranlagung 2019 noch 2018 berücksichtigt werden, können diese ab der Veranlagung 2021 als gewöhnlicher Verlustabzug verwertet werden.

a.) Verlustrücktrag 2019

  • Die nach der Veranlagung des Jahres 2020 nach Hinzurechnung der COVID-19-Rücklage verbleibenden Verluste des Jahres 2020 können nach Maßgabe der § 124b Z 355 EStG sowie § 26c Z 76 KStG in das Jahr 2019 rückgetragen werden.
  • Die erfolgte Berücksichtigung der COVID-19-Rücklage bleibt dadurch unberührt.
  • Deckelung des Verlustrücktrages (gemeinsam mit der COVID-19-Rücklage) mit EUR 5 Mio.

b.) Verlustrücktrag 2018

  • Wird in der Veranlagung 2019 der zu berücksichtigende Verlustrücktrag aus dem Jahr 2020 nicht vollständig ausgeschöpft (zB zu geringe betriebliche Einkünfte im Jahr 2019), kann insoweit eine Berücksichtigung des Verlustrücktrages in der Veranlagung 2018 beantragt werden.
  • Deckelung des Verlustrücktrages mit EUR 2 Mio.

c.) Sonderregelungen für Steuergruppen, Umgründungen und abweichendes Wirtschaftsjahr

Für Steuergruppen iSd § 9 KStG werden Sonderregelungen iZm Verlustrücktrag geschaffen. Demzufolge kann der Verlustrücktrag nur beim Gruppenträger berücksichtigt werden und ist vom Gruppeneinkommen vor Berücksichtigung von Sonderausgaben in Abzug zu bringen. In diesem Zusammenhang sollte auch noch eine gesonderte BMF-Verordnung ergehen.

Wird bei einem abweichenden Wirtschaftsjahr das Wahlrecht ausgeübt, den Verlust aus der Veranlagung 2021 rückzutragen, sind die vorstehenden Bestimmungen, soweit sie das Jahr 2020, 2019 und 2018 betreffen, auf das Jahr 2021, 2020 und 2019 zu beziehen.

Für die Übertragung des Verlustrücktrages auf einen anderen Steuerpflichtigen gelten die für den Verlustabzug bestehenden Grundsätze (zB Übergang eines Betriebes im Rahmen einer Erbschaft denkbar). Eine Übertragung des Verlustrücktrages im Rahmen von Umgründungen (zB Verschmelzung oder Einbringung) ist nicht zulässig.

1.3. Herabsetzung von Vorauszahlungen für 2019

Anträge auf Herabsetzung der Einkommen- bzw Körperschaftsteuervorauszahlungen sind grundsätzlich bis Ende September des Folgejahres möglich (dh für das Jahr 2019 ist ein Herabsetzungsantrag dem Grunde nach bis Ende September 2020 möglich).

Die Herabsetzungsmöglichkeit von Steuervorauszahlungen wurde nun zeitlich erweitert. Sind die Voraussetzungen für die Berücksichtigung einer COVID-19-Rücklage im Rahmen der Veranlagung 2019 gegeben, kann bis zur Abgabe der Steuererklärung für 2019 beantragt werden, die Vorauszahlungen an Einkommen- bzw. Körperschaftsteuer für das Jahr 2019 nachträglich herabzusetzen. Die Steuer ist mit dem Betrag festzusetzen, der sich als voraussichtliche Steuer des Jahres 2019 auf Grundlage einer Veranlagung unter Berücksichtigung einer COVID-19-Rücklage ergibt. Eine Prognoserechnung, aus der sich die Ermittlung der voraussichtlichen Steuerbelastung ergibt, ist dem Antrag anzuschließen.

2. Ausblick

Auf Basis der Verlustberücksichtigungsverordnung wurden nun die wesentlichen Rahmenbedingungen iZm Verlustrücktrag geregelt. Aufgrund der ergangenen Verordnung verbleiben jedoch weiterhin Zweifelsfragen. Aus diesem Grund bleibt die weitere Entwicklung noch abzuwarten (zB Einarbeitung der Regelungen betreffend die COVID-19-Rücklage und des Verlustrücktrages in die Einkommens- und Körperschaftsteuerrichtlinien). Gerne unterstützen wir Sie bei sämtlichen Aspekten und Abwicklungsschritten im Zusammenhang mit den Corona-Hilfsmaßnahmen.

Über Ecovis

Aus Steuerberatung und Wirtschaftsprüfung wurden in den letzten Jahrzehnten zunehmend komplexe und anspruchsvolle Beratungsdienstleistungen. Ein hohes Maß an Branchen-kenntnis, Expertenwissen sowie langjährige Erfahrung sind erforderlich, um ein kompetenter und leistungsfähiger Partner zu sein.

Seit nunmehr 30 Jahren beraten wir Klein- und Mittelbetriebe, national und international tätige Unternehmen und Freiberufler in Wirtschafts- und Steuerfragen – umfassend, praxisnah und leistungsorientiert. Das partnerschaftliche Vertrauensverhältnis, die persönliche Beratung sowie effektive Lösungen zur Verwirklichung Ihrer Ziele – das sind die Dinge, die Sie als Mandantin/Mandant von uns ganz selbstverständlich erwarten können. Jede Mandantin/jeder Mandant hat seinen festen persönlichen Ansprechpartner. Das ist für uns Voraussetzung für kontinuierliche und hochwertige Beratung und Betreuung.

ECOVIS Austria mit den Standorten in Wien, St. Pölten, Salzburg, Scheibbs und Wieselburg betreut Sie mit ca. 140 Mitarbeiterinnen und Mitarbeitern in sämtlichen Bereichen der Steuerberatung, Wirtschaftsprüfung und Unternehmensberatung.

Darüber hinaus bieten wir als Teil eines internationalen Beratungsnetzwerkes unseren Mandantinnen und Mandanten in über 70 Ländern weltweit starke Partner vor Ort, die auf Know-how und Back-Office der gesamten Unternehmensgruppe zurückgreifen.
Deine ungelesenen Artikel:
29.10.2026

Helferline: Wie nach zehn Jahren Startup-Rollercoaster der große Turnaround gelang

Es ist eine Geschichte, wie sie nur die Startup-Welt schreiben kann: Vor mehr als zehn Jahren gegründet, konnte Helferline über lange Zeit zwar eine ganze Zahl namhafter Referenzen vorweisen, der wirtschaftliche Durchbruch blieb aber aus. Das änderte sich im Laufe der vergangenen Monate drastisch: Vor etwas mehr als einem Jahr stieg Hansi Hansmann als Investor ein. Seitdem holte man Großaufträge vom deutschen Telekom-Riesen O2, von Asus, Starlink uvm. Aktuell befindet sich das Wiener Scaleup auf einem steilen Wachstumskurs und macht mittlerweile monatlich sechsstellige Gewinne.
/artikel/helferline-wie-nach-zehn-jahren-startup-rollercoaster-der-grosse-turnaround-gelang
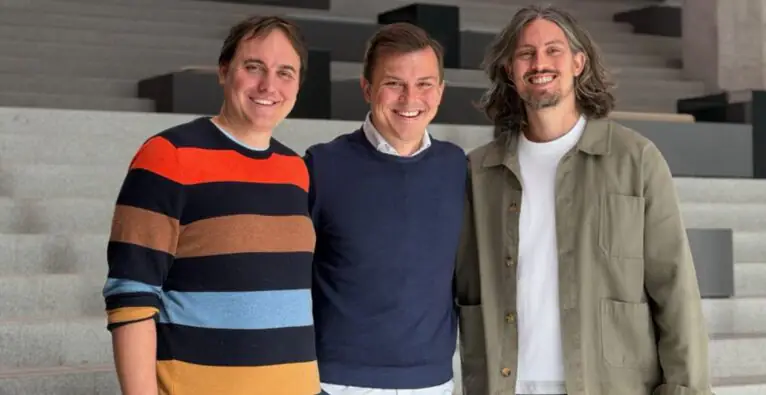
Das Helferline-Führungsteam (vl.) Janko Glavić (CTO) und die beiden Gründer Clemens Schmidgruber (CEO) und Alexander Niederhofer (COO) | (c) Helferline

Wer zuhause technischen Support, etwa mit Internet, TV oder Smartphone braucht, bekommt vom Wiener Startup Helferline innerhalb weniger Stunden eine:n Techniker:in aus seinem flächendeckenden Netzwerk vermittelt. Das ist bereits seit der Gründung vor etwas mehr als zehn Jahren so, in denen mehr als 100.000 Personen das Service nutzten.

Zu diesem B2C-Angebot kam schon bald nach dem Start eine B2B2C-Schiene dazu. Mit A1, Magenta und Drei setzen die drei großen heimischen Mobilfunker ebenso bereits seit Jahren im Service auf Helferline, wie etwa MediaMarkt, Emporia, die Uniqa oder Assa Abloy.

„Wir hatten viele harte Jahre. Jahre, in denen wir uns kein Gehalt ausgezahlt haben“

Doch die betriebswirtschaftliche Realität hinter den großen Namen und beachtlichen Zahlen war über lange Zeit hinweg weniger rosig, wie die beiden Gründer, Clemens Schmidgruber und Alexander Niederhofer, im Gespräch mit brutkasten im Büro im 9. Wiener Bezirk erzählen. „Wir hatten viele harte Jahre. Jahre, in denen wir uns kein Gehalt ausgezahlt haben und in denen wir das Glück hatten, dass auch unsere Mitarbeiter so sehr an die Idee geglaubt haben, dass sie mehrmals längeren Verzögerungen beim Gehalt zugestimmt haben“, sagt Schmidgruber.

„Wir konnten auch nicht, wie andere Tech-Unternehmen, Corona mitnehmen. Auf uns hat sich das negativ ausgewirkt, die Nachfrage nach Vor-Ort-Service ist zurückgegangen“, ergänzt Niederhofer. Und Jahre der Dauerkrise hätten ihre Spuren hinterlassen. „Die Belastung ging bei mir bis zum Burnout. Und irgendwann sind wir an den Punkt gekommen, an dem wir gesagt haben: Wenn es zu Weihnachten immer noch so aussichtslos ist, hören wir auf.“

Das war vor rund zwei Jahren. Mittlerweile schreibt das Unternehmen monatlich sechsstellige Gewinne. Was ist also in der Zwischenzeit passiert?

Eine Reihe von Gamechangern

„Wir haben damals bei einem Event Hansi [Anm. Hansmann] getroffen und sehr offen mit ihm über die schwierige Situation gesprochen. Ihm hat die Idee immer noch gefallen, er hat Potenzial gesehen und meinte, man kann immer noch was machen“, erzählt Schmidgruber. Schließlich stieg das Hansmann Family Office über einen Secondary in das Unternehmen ein. „Wir haben davor oft versucht, Kapital zu raisen, sind aber gescheitert. Die Zahlen haben nie entsprechend ausgesehen, wir hatten kein Hockeystick-Wachstum. Aber Hansi ist jemand, der Chancen erkennt und einfach anpackt, und hatte damit – wie so oft – den richtigen Riecher. Das hat uns den Atem gegeben, doch noch weiterzumachen“, sagt Niederhofer.

Doch das war nicht der einzige Gamechanger für Helferline. „In den letzten Jahren haben alle direkten Konkurrenten in Mitteleuropa aufgegeben bzw. ihr Geschäftsmodell geändert, dadurch mussten alle Firmen mit Bedarf an Vor-Ort-Service zu uns“, so Niederhofer. Und dieser Bedarf bestehe durchaus. „Über Jahre hinweg haben die Anbieter immer mehr auf Plug & Play und do it yourself gesetzt und den Field Service abgebaut. Das hat sich als nicht richtig herausgestellt. Der Bedarf ist weiterhin da – auch in der Telekom-Branche. Auch 2026 kennen sich immer noch nicht alle mit Technik aus“, sagt der Gründer.

O2 wird zum großen Hebel

Und ein Großauftrag in genau diesem Bereich war es schließlich auch, der bei Helferline zum großen Hebel wurde. „Ende vergangenen Jahres haben wir mit einem riesigen Projekt für O2 begonnen. Der Anbieter schenkt jedem Neukunden einen Helferline-Einsatz – und das bei zehntausenden Neukunden im Monat“, erzählt Schmidgruber. Niederhofer ergänzt: „Mit diesem Angebot will O2 sich vom Wettbewerb absetzen und die Nummer 1 im Bereich Kundenzufriedenheit werden.“

Helferline habe die Aktion unter anderem einen Auftritt in deutschlandweiten TV-Spots und indirekte Werbung auf der Titelseite der Bild-Zeitung gebracht. Die Kapazitäten in kurzer Zeit für einen derartigen deutschlandweiten Auftrag auszubauen, sei aber alles andere als einfach gewesen, erzählt Schmidgruber und zeigt auf den „Schlachtplan“, der zur Erinnerung noch immer an der Bürotür im 9. Bezirk hängt: „Wir haben ja ein Freelancer-Modell. Wir mussten innerhalb weniger Wochen hunderte neue Techniker rekrutieren, onboarden und auf die Plattform bringen, um das Projekt abbilden zu können.“

Niederhofer führt aus: „Es war letztlich ein großer Team-Effort: Wir haben jede Menge Growth Hacks genutzt, haben Techniker als Promotoren an technische Unis geschickt, jedes schwarze Brett genutzt, Flyer verteilt und sogar Bierflaschen beklebt.“ Die teuerste Maßnahme sei das Engagement der größten deutschen Tech-Influencer gewesen. „Die haben uns dann auch über Nacht tausende Bewerbungen gebracht“, erklärt Niederhofer.

Doch bei diesem einen Großauftrag sollte es nicht lange bleiben. Gerade als das O2-Projekt in trockenen Tüchern war, sei bereits der nächste gekommen, erzählen die Gründer – und zwar auf ungewöhnliche Weise. „Es kam eine Mail an Alex [Anm. Niederhofer] herein, die auf den ersten Blick extrem nach Spam aussah“, erzählt Schmidgruber. Niederhofer führt aus: „Da schreibt jemand, der meint, er arbeitet bei Starlink und sie suchen jemanden, der die Installation für die Starlink-Satellitenschüsseln in ganz Europa übernimmt.“

Entgegen des ersten Impulses habe man die Mail ernstgenommen. „Wir haben uns gefragt: Ist es realistisch, dass unsere Techniker in Zukunft Sat-Schüsseln installieren, obwohl wir zu dem Zeitpunkt noch niemanden hatten, der das machen konnte? Sollen wir uns das trauen?“, erzählt Schmidgruber. Die beiden haben die Frage mit Ja beantwortet – ohne zu ahnen, was auf sie zukommen wird. Die Kooperation mit dem Musk-Unternehmen war von Anfang an nicht mit den europäischen Kooperationspartnern vergleichbar.

Niederhofer bringt ein Beispiel: „In einem Call wurde kurz darüber gesprochen, ob wir theoretisch die Logistik für Ersatzteile übernehmen könnten und wer unser Logistikpartner sei. Ein paar Tage später ruft mich unser Logistiker aus Deutschland an: Drei LKWs von Starlink stehen vor der Halle und wollen jetzt tonnenweise Hardware ausladen. Ohne jede Vorankündigung. Es gab zu dem Zeitpunkt weder einen Vertrag noch sonst etwas Schriftliches. Wir haben das dann mit den Amerikanern geklärt, die Ware übernommen und ein paar Tage später die erste Installation durchgeführt.“

Kurios sei auch gewesen, wie Helferline zu dem Auftrag kam: „Die amerikanischen Mitarbeiter haben einfach bei Claude eingegeben, welches Unternehmen im DACH-Raum diese Montagen am besten durchführen könne – und Claude hat geantwortet: Helferline“, erzählt Niederhofer. Das Service lief an. „Mittlerweile installieren wir in Deutschland und Österreich vierstellig Starlink-Schüsseln pro Monat – und es könnte bald fünfstellig werden“, sagt Schmidgruber. Und inzwischen installiert man schon erste Starlink-Antennen in Frankreich und den Niederlanden.

„Das war noch lange nicht alles“

Und die Welle an neuen Aufträgen reiße seitdem nicht ab. Weitere, teilweise noch größere Projekte seien bereits in der Pipeline oder unterschrieben und werden gerade vom mittlerweile 40-köpfigen Team umgesetzt. „Wir mussten so viele Hürden überwinden und sind einfach nur dankbar, dass wir jetzt eine so positive und spannende Zeit erleben dürfen“, sagt Niederhofer. Und Schmidgruber verspricht: „Aber das war noch lange nicht alles.“

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

COVID-19: Zeitlich befristeter Verlustrücktrag möglich

  • Mit dem Konjunkturstärkungsgesetz 2020 wurde die Möglichkeit eines zeitlich befristeten Verlustrücktrags geschaffen.
  • In diesem Zusammenhang wurde kürzlich auch die dazugehörige Verordnung erlassen, die nähere Details des Verlustrücktrags festlegt.

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

COVID-19: Zeitlich befristeter Verlustrücktrag möglich

  • Mit dem Konjunkturstärkungsgesetz 2020 wurde die Möglichkeit eines zeitlich befristeten Verlustrücktrags geschaffen.
  • In diesem Zusammenhang wurde kürzlich auch die dazugehörige Verordnung erlassen, die nähere Details des Verlustrücktrags festlegt.

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

COVID-19: Zeitlich befristeter Verlustrücktrag möglich

  • Mit dem Konjunkturstärkungsgesetz 2020 wurde die Möglichkeit eines zeitlich befristeten Verlustrücktrags geschaffen.
  • In diesem Zusammenhang wurde kürzlich auch die dazugehörige Verordnung erlassen, die nähere Details des Verlustrücktrags festlegt.

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

COVID-19: Zeitlich befristeter Verlustrücktrag möglich

  • Mit dem Konjunkturstärkungsgesetz 2020 wurde die Möglichkeit eines zeitlich befristeten Verlustrücktrags geschaffen.
  • In diesem Zusammenhang wurde kürzlich auch die dazugehörige Verordnung erlassen, die nähere Details des Verlustrücktrags festlegt.

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

COVID-19: Zeitlich befristeter Verlustrücktrag möglich

  • Mit dem Konjunkturstärkungsgesetz 2020 wurde die Möglichkeit eines zeitlich befristeten Verlustrücktrags geschaffen.
  • In diesem Zusammenhang wurde kürzlich auch die dazugehörige Verordnung erlassen, die nähere Details des Verlustrücktrags festlegt.

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

COVID-19: Zeitlich befristeter Verlustrücktrag möglich

  • Mit dem Konjunkturstärkungsgesetz 2020 wurde die Möglichkeit eines zeitlich befristeten Verlustrücktrags geschaffen.
  • In diesem Zusammenhang wurde kürzlich auch die dazugehörige Verordnung erlassen, die nähere Details des Verlustrücktrags festlegt.

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

COVID-19: Zeitlich befristeter Verlustrücktrag möglich

  • Mit dem Konjunkturstärkungsgesetz 2020 wurde die Möglichkeit eines zeitlich befristeten Verlustrücktrags geschaffen.
  • In diesem Zusammenhang wurde kürzlich auch die dazugehörige Verordnung erlassen, die nähere Details des Verlustrücktrags festlegt.

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

COVID-19: Zeitlich befristeter Verlustrücktrag möglich

  • Mit dem Konjunkturstärkungsgesetz 2020 wurde die Möglichkeit eines zeitlich befristeten Verlustrücktrags geschaffen.
  • In diesem Zusammenhang wurde kürzlich auch die dazugehörige Verordnung erlassen, die nähere Details des Verlustrücktrags festlegt.

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

COVID-19: Zeitlich befristeter Verlustrücktrag möglich

  • Mit dem Konjunkturstärkungsgesetz 2020 wurde die Möglichkeit eines zeitlich befristeten Verlustrücktrags geschaffen.
  • In diesem Zusammenhang wurde kürzlich auch die dazugehörige Verordnung erlassen, die nähere Details des Verlustrücktrags festlegt.