11.10.2023

Wirtschaftskammer bringt sich gegen digitalen Euro in Position

Die WKÖ-Bundessparte Bank und Versicherung legt eine Studie vor, wonach der digitale Euro hohe Risiken birgt. Tatsächlich dürften die Banken vor allem um ihre Kundschaft bangen.
/artikel/wirtschaftskammer-kritik-digitaler-euro
WKO Wirtschaftskammer digitaler Euro
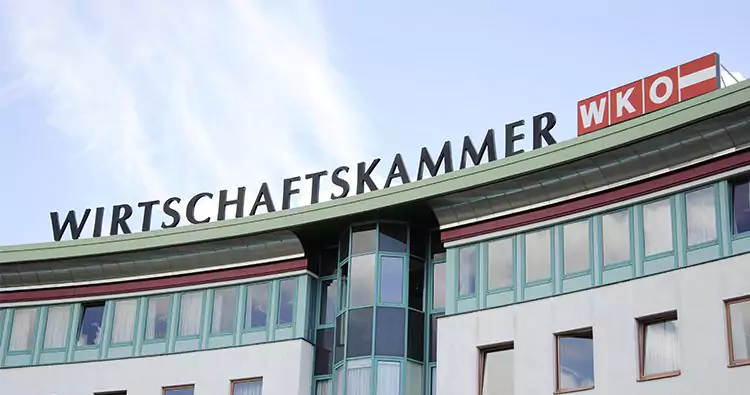
(c) Wirtschaftskammer Burgenland

Wir zahlen ständig digital. Auf den ersten Blick klingt der von der Europäischen Zentralbank (EZB) geplante „digitale Euro“ also nach keiner großen Änderung. Tatsächlich wären die Auswirkungen aber massiv. Denn die digitale Version der Währung wäre wie Bargeld handzuhaben, nur eben virtuell. Man bräuchte für digitale Zahlungen also bloß eine Wallet und nicht wie bislang ein Bankkonto.

Kann der digitale Euro das nicht gehaltene Bitcoin-Versprechen erfüllen?

Davon könnten nicht nur all jene stark profitieren, die aus unterschiedlichen Gründen kein Bankkonto haben können. Denn sie wären perspektivisch nicht mehr von allen Zahlungen ausgeschlossen, die heute digital erfolgen müssen – womit es dem digitalen Euro gelingen könnte, ein nicht gehaltenes Versprechen von Bitcoin zu erfüllen: „bank the unbanked“. Generell würden in der Wallet für das einfache Halten von Geldvermögen keine Gebühren oder Zinsen anfallen – das könnte für einen noch viel größeren Personenkreis interessant sein.

Banken geben sich via Wirtschaftskammer kritisch

Soweit zu den Versprechungen des digitalen Euro. Doch natürlich gibt es auch Kritik am Konzept. Und die kommt – nicht ganz überraschend – von Seiten der Banken bzw. deren Interessensvertretungen. Schließlich geht es um den potenziellen Verlust von Kundschaft bzw. Einlage-Vermögen.

Hierzulande brachte sich nun die Wirtschaftskammer mit einer Studie gegen die EZB-Digital-Währung in Position. Konkret der Obmann der Bundessparte Bank und Versicherung Willibald Cernko, der (nicht ganz) nebenbei auch CEO von Österreichs größter Bankengruppe Erste Group ist. Für die Studie beauftragt wurden die deutschen Ökonomen Peter Bofinger und Thomas Haas von der Uni Würzburg.

Cernko fürchtet um Sicherheit und Privatsphäre

„Eine derart weitgehende europäische Weichenstellung wie die Einführung eines digitalen Euro braucht klare Antworten auf die vielen offenen Fragen dieses Projektes. Schließlich geht es unter anderem um die Sicherung der Wahlfreiheit beim Bezahlen, die Sicherheit des Geldes und den Schutz der Privatsphäre“, so Cernko in einer Aussendung.

„Grundlegender Eingriff in das Geld- und Finanzsystem“

Der digitale Euro sei ein grundlegender Eingriff in das Geld- und Finanzsystem, meint Bofinger. Die EZB begebe sich damit in ein Geschäftsfeld, das bisher rein privat von Banken und Zahlungsdienstleistern betrieben wurde. Aus ordnungspolitischer Sicht lasse sich das nur rechtfertigen, wenn ein Marktversagen identifiziert werden könne. Das sei bislang jedoch nicht gelungen, argumentiert der Ökonom.

Bofinger sieht „keine überzeugenden Anwendungsfälle“ für digitalen Euro

Er sieht zudem „keine überzeugenden Anwendungsfälle“ und erwartet: „Wer nicht möchte, dass seine Zahlungen in irgendeiner Weise erfasst werden, wird auch weiterhin anstelle des digitalen Bargelds das altbewährte physische Bargeld verwenden“.

Digitaler Euro: Zwang zu Gratis-Kontos für Banken?

„Den allenfalls mit Mühe erkennbaren Vorteilen stehen erhebliche Kosten gegenüber, da für den digitalen Euro eine parallele, komplett neue Zahlungsverkehrsinfrastruktur geschaffen werden muss“. konstatiert Bofinger weiter. Die EZB wolle dazu Zahlungsdienstleister und Banken verpflichten, behauptet der Ökonom. Zweitere sollen das Eröffnen und das Führen von digitalen Euro-Konten ermöglichen. „Aus ordnungspolitischer Sicht ist das ähnlich absurd, wie wenn man Bäcker verpflichten würde, neben ihrem regulären Angebot kostenlose Euro-Semmeln anzubieten, weil der Verzehr von Semmeln ein Grundrecht darstelle“, so Bofinger.

Zudem befürchtet der Wissenschaftler, dass US-Zahlungsdienstleister ihre Position in der EU durch die Einführung des digitalen Euro verstärken könnten. Auch Ängste vor der Abschaffung des Bargelds bringen sie ins Spiel, ebenso wie jene vor „digitalen bank runs“.

Fehlende Obergrenze als Gefahr für Banken-Refinanzierung

Problematisch sei auch, dass keine verbindliche Obergrenze für das Halten von digitalen Euros vorgesehen ist. „Ohne Obergrenze besteht die Gefahr, dass Guthaben über 100.000 Euro die zu Wertspeicher-Zwecken gehalten werden, von den Geschäftsbanken auf die EZB übertragen werden. Die Banken würden damit größere Teile ihrer Refinanzierung verlieren und damit deutlich stärker als bisher in ihrem Kreditgeschäft von der Refinanzierungspolitik der EZB abhängig werden“, heißt es dazu in der Aussendung.

Ökonomen empfehlen von Banken getragene Alternative

Als Alternative empfehlen die Ökonomen die von einer Reihe von europäischen Banken und Zahlungsdienstleistern getragene European Payments Initiative (EPI), die an einem eigenen elektronischen Zahlungssystem für ganz Europa arbeitet. Im Gegensatz zum digitalen Euro könne man bei diesem die bestehenden Zahlungsverkehrs-Infrastrukturen nutzen, so die Ökonomen. Zudem wäre der Verbreitungsbereich mit der gesamten EU, der Schweiz und dem Vereinigten Königreich deutlich größer als beim digitalen Euro, der auf den Euroraum begrenzt wäre.

Deine ungelesenen Artikel:
13.10.2026

New Yorker Bürgermeister Mamdani verschenkt 10.000 Freikarten für Metropolitan Opera über App: Technologie aus Wien

Die Met-Opera-App basiert auf der Technologie des Wiener Unternehmens easy-connect und ist der digitale Kanal der Initiative „Opera for All“, die sich an neues Publikum richtet. Über die App lassen sich Tickets kaufen, an einer Ticket-Lotterie teilnehmen und Ausweise digital prüfen.
/artikel/new-yorker-buergermeister-mamdani-verschenkt-10-000-freikarten-fuer-metropolitan-opera-ueber-app-technologie-aus-wien
easy-connect, mamdani, Metropolitan Opera, Met, NY
© Laura Böhler - Gerald Stockinger (l.)(Co-Founder & CTO) und Wolfgang Graf (Co-Founder & CEO).

Die Metropolitan Opera und New Yorks Bürgermeister Zohran Mamdani kündigten Ende September eine Initiative an: In der Saison 2026/27 gibt die Met jeden Monat 10.000 Karten an New Yorker:innen frei, die seit 2019 kein Met-Ticket gekauft haben. Das sind rund zehn Prozent aller Tickets der Saison. Das Unternehmen easy-connect aus Wien liefert dafür die Technologie, wie dieses heute bekanntgab.

easy-connect in New York

Die Tickets werden über die bestehende digitale Lotterie in der App vergeben: Dazu müssen Nutzer:innen ihren Ausweis für die Berechtigungsprüfung in der App hochladen und sich für eine Vorstellung zur Lotterie anmelden. Von einem möglichen Gewinn erfahren sie per Push-Nachricht – und erhalten das Ticket direkt am Handy. Das Besondere daran: So kann die Met auch jene Teilnehmer:innen erneut ansprechen, die bei der Lotterie nicht gewinnen.

„Mit Opera for All wollten wir es New Yorker:innen in allen fünf Stadtbezirken leicht machen, die Met zu entdecken – und sie persönlich bei uns willkommen heißen. Weil Lotterie und Ausweisprüfung bereits in der App, die wir auch für unsere Rush-Tickets nutzen, verfügbar waren, ging es bemerkenswert schnell von der Idee zum Start – und das in der Größenordnung, die diese ambitionierte Initiative gebraucht hat. Möglich war das dank unserer Zusammenarbeit mit dem innovativen und flexiblen Team von easy-connect, das uns bei jedem Schritt begleitet hat, vom Design bis zur Umsetzung“, sagt Gillian Brierley, Chief Audiences, Marketing, and Communications Officer der Metropolitan Opera.

Bürgermeister Mamdani über „Opera for All“

Das Modell lässt sich auf viele Kulturbetriebe übertragen. Seit 2024 vergibt die Met über eine Lotterie in der App vergünstigte Tickets für 25 Dollar. Mehr als 550.000-mal haben Menschen seither bei der Verlosung mitgemacht, mehr als die Hälfte der App-Nutzer:innen ist unter 40 Jahren alt – und trotzdem sind rund vier von fünf Tickets, die in der App gekauft werden, ganz reguläre (Vollpreis-)Karten. Für viele Menschen stelle die Lotterie den ersten Schritt ins Haus dar.

Denn wer sich in der App anmeldet, sei für die Met kein:e Unbekannte:r mehr. Wer bei der Lotterie nicht gewinnt, bekommt automatisch ein passendes Angebot für ein reguläres Ticket. Im deutschsprachigen Raum gibt es ebenfalls solche Modelle und Initiativen, um kulturelle Teilhabe über alle Besuchergruppen hinweg zu ermöglichen, unabhängig von Herkunft oder finanziellen Möglichkeiten. Zum Beispiel am Opernhaus Zürich mit einer Ticket-Lotterie und der digitalen Prüfung der „KulturLegi-Berechtigung“ für Menschen mit geringem Einkommen, direkt in der App.

„Stammpublikum entwickeln“

„Kultur einfacher zugänglich zu machen, war von Anfang an unser Anspruch. Nun macht es uns besonders stolz, dass die Technologie hinter einem Programm dieser Größenordnung aus Wien kommt“, sagt Wolfgang Graf, Co-Founder & CEO von easy-connect, der das Unternehmen gemeinsam mit Gerald Stockinger gegründet hat. „Drei von vier Erstbesucher:innen kommen nie wieder. Mit einer eigenen App können Häuser das ändern: Menschen zum ersten Mal hereinholen, sie persönlich ansprechen und daraus Stammpublikum entwickeln. Am Ende des Tages geht es darum, möglichst viele Menschen für Kunst und Kultur zu begeistern. Und was in New York funktioniert, funktioniert genauso in Wien, Zürich oder Berlin.“

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Wirtschaftskammer bringt sich gegen digitalen Euro in Position

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Wirtschaftskammer bringt sich gegen digitalen Euro in Position

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Wirtschaftskammer bringt sich gegen digitalen Euro in Position

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Wirtschaftskammer bringt sich gegen digitalen Euro in Position

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Wirtschaftskammer bringt sich gegen digitalen Euro in Position

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Wirtschaftskammer bringt sich gegen digitalen Euro in Position

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Wirtschaftskammer bringt sich gegen digitalen Euro in Position

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Wirtschaftskammer bringt sich gegen digitalen Euro in Position

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Wirtschaftskammer bringt sich gegen digitalen Euro in Position