04.04.2022

Wie die neue steuerfreie Mitarbeitergewinnbeteiligung funktioniert

Die beiden Steuerrechtsexperten von Ecovis David Gloser und Erdem Mehmet liefern in einem Gastbeitrag einen Überblick zur neuen Mitarbeitergewinnbeteiligung und analysieren deren Bedeutung spezifisch für Startups.
/artikel/wie-die-neue-steuerfreie-mitarbeitergewinnbeteiligung-funktioniert
Erdem Mehmet (Senior Manager) und David Gloser (Partner) bei Ecovis Austria | (c) Ecovis Austria
kooperation

Mit der Ökosozialen Steuerreform wurde eine neue Mitarbeitergewinnbeteiligung eingeführt, um insbesondere die Bindung der Mitarbeiter zum Unternehmen und die Motivation der Mitarbeiter zu fördern. Ab dem 1.1.2022 ist demnach die Beteiligung von Mitarbeitern am Gewinn bis zu einem Betrag von 3.000 Euro pa pro Mitarbeiter unter gewissen Voraussetzungen steuerfrei möglich. Kürzlich wurde dazu eine BMF-Info veröffentlicht (siehe BMF 25.3.2022, 2022-0.227.090). Die wesentlichen Highlights werden nachfolgend zusammengefasst:

Rahmenbedingungen für die neue Mitarbeitergewinnbeteiligung

Die neue steuerfreie Mitarbeitergewinnbeteiligung beträgt pro Mitarbeiter jährlich bis zu Euro 3.000 und ist an folgende Voraussetzung geknüpft:

  • Begünstigung muss allen Arbeitnehmern oder bestimmten Gruppen von Arbeitnehmern gewährt wird.
  • Insoweit die Summe der jährlich gewährten Gewinnbeteiligung das unternehmensrechtliche Ergebnis vor Zinsen und Steuern (EBIT bzw alternativ im Konzernbereich das EBIT des Konzerns) der im letzten Kalenderjahr endenden Wirtschaftsjahre übersteigt, besteht keine Steuerfreiheit. Demnach kommt es zu einer vergangenheitsbezogenen Betrachtung, da auf das Ergebnis des Vorjahres abgestellt wird.
  • Die Zahlung erfolgt nicht aufgrund einer lohngestaltenden Vorschrift gemäß § 68 Abs. 5 Z 1 bis 6 EStG (zB Kollektivvertrag oder Betriebsvereinbarung).
  • Die Gewinnbeteiligung darf nicht anstelle des bisher gezahlten Arbeitslohns oder einer üblichen Lohnerhöhung geleistet werden.

Die Gewinnbeteiligung ist von der Lohnsteuer befreit, nicht jedoch von den Lohnnebenkosten (Sozialversicherung, DB, DZ und KommSt).

Highlights aus der BMF-Info

Die Befreiung für Gewinnbeteiligungen steht nur dann zu, wenn sie allen Arbeitnehmern oder bestimmten Gruppen von Arbeitnehmern gewährt wird, unabhängig vom Ausmaß der Arbeitszeit der Arbeitnehmer. Sofern die Gewinnbeteiligung an bestimme Gruppen gewährt wird, müssen die Gruppenmerkmalen betriebsbezogen sein (z. B. technisches Personal, Vertriebspersonal oder aber auch Arbeitnehmer mit einer Betriebszugehörigkeit von einer bestimmten Anzahl von Jahren).

Die Arbeitszeit (Vollzeit oder Teilzeit) hat auf die maximale Höhe der steuerfreien Gewinnbeteiligung keine Auswirkungen. Jedoch kann innerhalb einer Gruppe die Höhe der gewährten Gewinnbeteiligung nach objektiven Gründen gestaffelt sein (z.B. Prozentsatz des Bruttobezuges) und muss demnach nicht in gleicher Höhe an alle in dieser Gruppe befindlichen Arbeitnehmer gewährt werden.

Weiters kann die Begünstigung auch aufgrund einer innerbetrieblichen Vereinbarung erfolgen, nicht jedoch aufgrund einer Regelung einer lohngestaltenden Vorschrift. Demnach können bisher individuell ohne Rechtsanspruch oder bisher aufgrund einer Vereinbarung iSd § 68 Abs. 5 Z 7 EStG gewährte Prämien als steuerfreie Mitarbeitergewinnbeteiligung behandelt werden, sofern die sonstigen Voraussetzungen erfüllt sind. Folgende Beispiele dazu:


  1. Einem Mitarbeiter wurde in den vergangenen Jahren jährlich auf Basis einer Vereinbarung im Dienstvertrag eine Erfolgsprämie gewährt. Eine ab 1.1.2022 allfällig gewährte Erfolgsprämie kann als Mitarbeitergewinnbeteiligung behandelt werden, wenn diese (hinkünftig) allen Mitarbeitern oder Gruppen von Mitarbeitern gewährt wird.
  1. In einer innerbetrieblichen Vereinbarung wurde für alle Arbeitnehmer oder bestimmte Gruppen von Arbeitnehmern vor einigen Jahren ein Prämienmodell entwickelt, wonach den Mitarbeitern eine Erfolgsprämie, die sich an vereinbarten Gewinnzielen orientiert, vereinbart wurde. Nachdem diese Betriebsvereinbarung für alle Arbeitnehmer oder bestimmte Gruppen von Arbeitnehmern gilt, erfüllt diese Erfolgsprämie grundsätzlich die Voraussetzungen und kann an Mitarbeiter bis zu jeweils € 3.000 im Kalenderjahr steuerfrei gewährt werden

Die Höhe der Gewinnbeteiligung kann, sofern die übrigen Voraussetzungen, auch an eine für das jeweilige Unternehmen passende, objektivierbare Erfolgsgröße (z.B. Umsatz, Deckungsbeitrag, Betriebsergebnis) anzuknüpfen. Unabhängig davon besteht allerdings die absolute Deckelung mit dem Vorjahresergebnis.

Beim Arbeitgeber ist die gewährte Gewinnbeteiligung Teil der Personalkosten und als Betriebsausgabe abzugsfähig. Pro Jahr kann neben der steuerfreien Gewinnbeteiligung von bis zu 3.000 Euro auch eine steuerfreie Kapitalbeteiligung von ebenfalls bis zu 3.000 Euro gewährt werden.

Sofern die Summe der gewährten Gewinnbeteiligung das EBIT des vorangegangenen Wirtschaftsjahres übersteigt, ist die Zuwendung steuerpflichtig und es kommt zur Haftung des Arbeitgebers hinsichtlich der Lohnsteuer, die auf den zu Unrecht steuerfrei belassenen Teil der Zuwendung entfällt.

Nur für aktive Arbeitnehmer

Die Gewinnbeteiligung kann nur aktiven Arbeitnehmer gewährt werden. Unter aktiven Arbeitnehmern sind grundsätzlich Personen zu verstehen, welche sich in einem aufrechten Dienstverhältnis befinden und zwar auch dann, wenn für eine gewisse Zeit kein Entgeltanspruch gegenüber dem Arbeitgeber besteht (zB Elternkarenz). Kein aktives Dienstverhältnis besteht, wenn dieses arbeitsrechtlich beendet ist. Bezieht sich eine Gewinnbeteiligung, welche nach Beendigung des Dienstverhältnisses (z.B. wegen Pensionierung) an einen ehemaligen Arbeitnehmer ausbezahlt wird, auf Zeiträume des aktiven Dienstverhältnisses, ist auch diese Gewinnbeteiligung steuerfrei möglich.

Die Begünstigung für Mitarbeitergewinnbeteiligungen gilt bereits ab 1.1.2022 und bezieht sich somit schon auf Unternehmensgewinne des Jahres 2021.

Bedeutung der Mitarbeitergewinnbeteiligung für Startups

Bei der Umsetzung der steuerfreien Mitarbeitergewinnbeteiligung wird auf ein positives Vorjahresergebnis aus abgestellt. Daher bleibt die Begünstigung einer Reihe von Unternehmen von vornherein verwehrt (z.B. ein großer Teil an Startups erwirtschaftet gerade in der Anfangsphase Verluste; weiters auch Entwicklungsunternehmen, Sanierungsunternehmen oder Non-Profit-Unternehmen) und es kommt somit zu einer nicht gerechtfertigten Schlechterstellung dieser Unternehmen bzw zu Mitnahmeeffekten für gut gehende Unternehmen. Die Schlechterstellung ist auch gerade deshalb nicht nachvollziehbar, da gerade in den genannten Branchen einer erhöhter Arbeitseinsatz von den Mitarbeitern abverlangt wird (zB Mitarbeiter von Startups, Pflegekräfte bei Non-Profit-Unternehmen).

Die Problematik für Startups

Gerade bei Startups sind Beteiligungsprogramme von ganz wesentlicher Bedeutung, da Startups Schlüsselarbeitskräften in der ersten Phase keine marktüblichen Gehälter im Vergleich zu etablierten Unternehmen bezahlen können und große Gehaltssprünge erst mit der Entwicklung des Unternehmens erfolgen. Im „war for talents“ stellt eine betragsmäßige Begünstigung von 3.000 Euro nur ein Tropfen auf den heißen Stein dar. In Deutschland hat man den Handlungsbedarf für diese wichtige Branche bereits erkannt und kürzlich wesentlich attraktivere Rahmenbedingungen für Mitarbeiterbeteiligungen im Startup-Bereich geschaffen. Es bleibt daher zu hoffen, dass die bisherigen politischen Ankündigungen in Bezug auf die Mitarbeiterbeteiligungen bei Startups auch tatsächlich zur Umsetzung gebracht werden, damit Österreich hier keinen noch größeren Standortnachteil erleidet.

Deine ungelesenen Artikel:
14.09.2026

Combyn: Biogena steigt bei Grazer Med-Tech-Unternehmen ein

Die Biogena Group beteiligt sich am österreichischen MedTech-Unternehmen Combyn Health Care. Neben Kapital möchte Biogena insbesondere seine unternehmerische Erfahrung, ein breites medizinisches Netzwerk und strategische Kompetenz in den Bereichen Prävention, Diagnostik und Longevity in die Partnerschaft miteinbringen.
/artikel/combyn-biogena-steigt-bei-grazer-med-tech-unternehmen-ein
14.09.2026

Combyn: Biogena steigt bei Grazer Med-Tech-Unternehmen ein

Die Biogena Group beteiligt sich am österreichischen MedTech-Unternehmen Combyn Health Care. Neben Kapital möchte Biogena insbesondere seine unternehmerische Erfahrung, ein breites medizinisches Netzwerk und strategische Kompetenz in den Bereichen Prävention, Diagnostik und Longevity in die Partnerschaft miteinbringen.
/artikel/combyn-biogena-steigt-bei-grazer-med-tech-unternehmen-ein
Combyn, Biogena
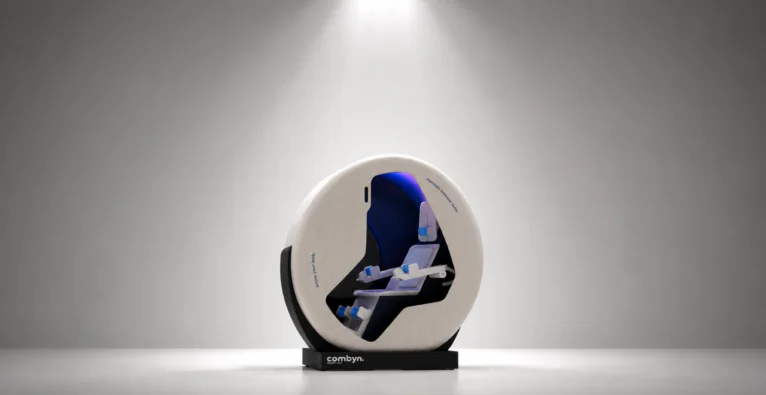
© zVg - Der BioCore Loop von Combyn.

Die Combyn Health Care GmbH mit Sitz in Graz entwickelt medizintechnische Lösungen für Prävention und Gesundheitsanalyse. Mit dem BioCore Loop hat das Unternehmen einen Health Kiosk entwickelt, der eigenen Angaben nach mehrere Untersuchungsmethoden in einem Gerät vereint und die erhobenen Gesundheitsdaten unmittelbar nach der Messung aufbereitet.

Dafür gab es (bereits im August) ein Investment von Biogena. Über die Höhe und die Beteiligungsverhältnisse wurde Stillschweigen vereinbart – laut wirtschaft.at ist aber öffentlich ersichtlich, dass sich Biogena laut Letztstand 5,68 Prozent der Anteile gesichert hat.

Combyn: BioCore Loop im Zentrum

Im Zentrum der Zusammenarbeit steht der erwähnte BioCore Loop. Das System ermöglicht nach Angaben des Unternehmens eine vollautomatisierte Gesundheitsmessung in weniger als fünf Minuten. Die Messung könne selbstständig und ohne unmittelbare Unterstützung durch medizinisches Fachpersonal durchgeführt werden.

Der BioCore Loop erfasst unter anderem Gesundheitsparameter zu Herz und Kreislauf, autonomem Nervensystem, Gefäßsteifigkeit, Flüssigkeitshaushalt, Muskelmasse und Körperfett. Die Ergebnisse werden aufbereitet und sollen medizinisches Fachpersonal bei der Einschätzung ausgewählter gesundheitlicher Risiken unterstützen. Darüber hinaus unterstützt das System die Einschätzung gesundheitlicher Risiken wie Osteoporose, Diabetes, Sarkopenie oder Herzinsuffizienz, wie es heißt.

BioCore Loop wurde in Österreich entwickelt und die Technologie wurde laut Unternehmensangaben an mehr als 6.000 Patienten validiert. Das System wird heute unter anderem in österreichischen Schwerpunktkrankenhäusern sowie in Forschungseinrichtungen in den USA und Finnland eingesetzt.

Früherkennung als Credo

„Die Zukunft der Medizin beginnt nicht erst dann, wenn ein Mensch krank ist. Sie beginnt damit, gesundheitliche Veränderungen und Risiken frühzeitig zu erkennen und daraus die richtigen Maßnahmen abzuleiten“, sagt Albert Schmidbauer, Gründer und CEO der Biogena Group. „Combyn hat eine Technologie entwickelt, die komplexe Gesundheitsdaten innerhalb weniger Minuten verfügbar und für die weitere Einordnung nutzbar macht. Diese Verbindung aus Wissenschaft, Prävention, Effizienz und einfacher Anwendung hat uns überzeugt.“

Für Biogena ist die Beteiligung ein weiterer Schritt in der Entwicklung vom Mikronährstoffunternehmen zu einem umfassenden Gesundheitsökosystem, wie auch Schmidbauer brutkasten gegenüber im Juli erklärte: Dieses umfasst neben Premium-Mikronährstoffen auch Diagnostik, Biohacking, Longevity-Anwendungen, Gesundheitswissen und personalisierte Präventionskonzepte.

„Wir stellen nicht nur Kapital zur Verfügung. Wir wollen Combyn mit unserer Erfahrung, unserem Netzwerk von mehr als 30.000 Ärztinnen, Ärzten sowie Therapeutinnen und Therapeuten und unserem Zugang zu gesundheitsbewussten Kundinnen und Kunden bei der weiteren Entwicklung und der Marktexpansion unterstützen“, präzisiert Schmidbauer. „Unser gemeinsames Ziel ist es, fundierte Gesundheitsanalysen und personalisierte Prävention einfacher, schneller und für deutlich mehr Menschen zugänglich zu machen.“

Combyn tritt in neue Phase

Mit dem Abschluss der Finanzierungsrunde sieht Combyn die Grundlage geschaffen, in die nächste Phase seiner Unternehmensentwicklung zu treten. Im Fokus stehen die Weiterentwicklung der Technologie, die Skalierung des Vertriebs und die stärkere Integration des BioCore Loops in medizinische und präventive Versorgungsmodelle.

„Mit Albert Schmidbauer und der Biogena Group gewinnen wir Partner, die den Gesundheitsmarkt seit vielen Jahren kennen und unsere Vision einer modernen, zugänglichen Präventionsmedizin teilen“, sagt Christoph Grimmer, CEO von Combyn Health Care. „Biogena bringt neben großer unternehmerischer Erfahrung ein außergewöhnlich starkes Netzwerk im medizinischen Bereich mit. Diese Kombination eröffnet uns wertvolle Möglichkeiten, unsere Technologie schneller in die breite Anwendung zu bringen.“

Falko Skrabal, Gründer und Medical Advisor von Combyn Health Care, ergänzt: „Der modernen Medizin stehen immer mehr Daten und diagnostische Möglichkeiten zur Verfügung. Entscheidend ist, diese Informationen so zusammenzuführen, dass sie im Alltag einfach, schnell und sinnvoll nutzbar werden. Genau dafür haben wir den BioCore Loop entwickelt.“

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Wie die neue steuerfreie Mitarbeitergewinnbeteiligung funktioniert

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Wie die neue steuerfreie Mitarbeitergewinnbeteiligung funktioniert

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Wie die neue steuerfreie Mitarbeitergewinnbeteiligung funktioniert

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Wie die neue steuerfreie Mitarbeitergewinnbeteiligung funktioniert

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Wie die neue steuerfreie Mitarbeitergewinnbeteiligung funktioniert

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Wie die neue steuerfreie Mitarbeitergewinnbeteiligung funktioniert

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Wie die neue steuerfreie Mitarbeitergewinnbeteiligung funktioniert

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Wie die neue steuerfreie Mitarbeitergewinnbeteiligung funktioniert

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Wie die neue steuerfreie Mitarbeitergewinnbeteiligung funktioniert