04.04.2022

Wie die neue steuerfreie Mitarbeitergewinnbeteiligung funktioniert

Die beiden Steuerrechtsexperten von Ecovis David Gloser und Erdem Mehmet liefern in einem Gastbeitrag einen Überblick zur neuen Mitarbeitergewinnbeteiligung und analysieren deren Bedeutung spezifisch für Startups.
/artikel/wie-die-neue-steuerfreie-mitarbeitergewinnbeteiligung-funktioniert
Erdem Mehmet (Senior Manager) und David Gloser (Partner) bei Ecovis Austria | (c) Ecovis Austria
kooperation

Mit der Ökosozialen Steuerreform wurde eine neue Mitarbeitergewinnbeteiligung eingeführt, um insbesondere die Bindung der Mitarbeiter zum Unternehmen und die Motivation der Mitarbeiter zu fördern. Ab dem 1.1.2022 ist demnach die Beteiligung von Mitarbeitern am Gewinn bis zu einem Betrag von 3.000 Euro pa pro Mitarbeiter unter gewissen Voraussetzungen steuerfrei möglich. Kürzlich wurde dazu eine BMF-Info veröffentlicht (siehe BMF 25.3.2022, 2022-0.227.090). Die wesentlichen Highlights werden nachfolgend zusammengefasst:

Rahmenbedingungen für die neue Mitarbeitergewinnbeteiligung

Die neue steuerfreie Mitarbeitergewinnbeteiligung beträgt pro Mitarbeiter jährlich bis zu Euro 3.000 und ist an folgende Voraussetzung geknüpft:

  • Begünstigung muss allen Arbeitnehmern oder bestimmten Gruppen von Arbeitnehmern gewährt wird.
  • Insoweit die Summe der jährlich gewährten Gewinnbeteiligung das unternehmensrechtliche Ergebnis vor Zinsen und Steuern (EBIT bzw alternativ im Konzernbereich das EBIT des Konzerns) der im letzten Kalenderjahr endenden Wirtschaftsjahre übersteigt, besteht keine Steuerfreiheit. Demnach kommt es zu einer vergangenheitsbezogenen Betrachtung, da auf das Ergebnis des Vorjahres abgestellt wird.
  • Die Zahlung erfolgt nicht aufgrund einer lohngestaltenden Vorschrift gemäß § 68 Abs. 5 Z 1 bis 6 EStG (zB Kollektivvertrag oder Betriebsvereinbarung).
  • Die Gewinnbeteiligung darf nicht anstelle des bisher gezahlten Arbeitslohns oder einer üblichen Lohnerhöhung geleistet werden.

Die Gewinnbeteiligung ist von der Lohnsteuer befreit, nicht jedoch von den Lohnnebenkosten (Sozialversicherung, DB, DZ und KommSt).

Highlights aus der BMF-Info

Die Befreiung für Gewinnbeteiligungen steht nur dann zu, wenn sie allen Arbeitnehmern oder bestimmten Gruppen von Arbeitnehmern gewährt wird, unabhängig vom Ausmaß der Arbeitszeit der Arbeitnehmer. Sofern die Gewinnbeteiligung an bestimme Gruppen gewährt wird, müssen die Gruppenmerkmalen betriebsbezogen sein (z. B. technisches Personal, Vertriebspersonal oder aber auch Arbeitnehmer mit einer Betriebszugehörigkeit von einer bestimmten Anzahl von Jahren).

Die Arbeitszeit (Vollzeit oder Teilzeit) hat auf die maximale Höhe der steuerfreien Gewinnbeteiligung keine Auswirkungen. Jedoch kann innerhalb einer Gruppe die Höhe der gewährten Gewinnbeteiligung nach objektiven Gründen gestaffelt sein (z.B. Prozentsatz des Bruttobezuges) und muss demnach nicht in gleicher Höhe an alle in dieser Gruppe befindlichen Arbeitnehmer gewährt werden.

Weiters kann die Begünstigung auch aufgrund einer innerbetrieblichen Vereinbarung erfolgen, nicht jedoch aufgrund einer Regelung einer lohngestaltenden Vorschrift. Demnach können bisher individuell ohne Rechtsanspruch oder bisher aufgrund einer Vereinbarung iSd § 68 Abs. 5 Z 7 EStG gewährte Prämien als steuerfreie Mitarbeitergewinnbeteiligung behandelt werden, sofern die sonstigen Voraussetzungen erfüllt sind. Folgende Beispiele dazu:


  1. Einem Mitarbeiter wurde in den vergangenen Jahren jährlich auf Basis einer Vereinbarung im Dienstvertrag eine Erfolgsprämie gewährt. Eine ab 1.1.2022 allfällig gewährte Erfolgsprämie kann als Mitarbeitergewinnbeteiligung behandelt werden, wenn diese (hinkünftig) allen Mitarbeitern oder Gruppen von Mitarbeitern gewährt wird.
  1. In einer innerbetrieblichen Vereinbarung wurde für alle Arbeitnehmer oder bestimmte Gruppen von Arbeitnehmern vor einigen Jahren ein Prämienmodell entwickelt, wonach den Mitarbeitern eine Erfolgsprämie, die sich an vereinbarten Gewinnzielen orientiert, vereinbart wurde. Nachdem diese Betriebsvereinbarung für alle Arbeitnehmer oder bestimmte Gruppen von Arbeitnehmern gilt, erfüllt diese Erfolgsprämie grundsätzlich die Voraussetzungen und kann an Mitarbeiter bis zu jeweils € 3.000 im Kalenderjahr steuerfrei gewährt werden

Die Höhe der Gewinnbeteiligung kann, sofern die übrigen Voraussetzungen, auch an eine für das jeweilige Unternehmen passende, objektivierbare Erfolgsgröße (z.B. Umsatz, Deckungsbeitrag, Betriebsergebnis) anzuknüpfen. Unabhängig davon besteht allerdings die absolute Deckelung mit dem Vorjahresergebnis.

Beim Arbeitgeber ist die gewährte Gewinnbeteiligung Teil der Personalkosten und als Betriebsausgabe abzugsfähig. Pro Jahr kann neben der steuerfreien Gewinnbeteiligung von bis zu 3.000 Euro auch eine steuerfreie Kapitalbeteiligung von ebenfalls bis zu 3.000 Euro gewährt werden.

Sofern die Summe der gewährten Gewinnbeteiligung das EBIT des vorangegangenen Wirtschaftsjahres übersteigt, ist die Zuwendung steuerpflichtig und es kommt zur Haftung des Arbeitgebers hinsichtlich der Lohnsteuer, die auf den zu Unrecht steuerfrei belassenen Teil der Zuwendung entfällt.

Nur für aktive Arbeitnehmer

Die Gewinnbeteiligung kann nur aktiven Arbeitnehmer gewährt werden. Unter aktiven Arbeitnehmern sind grundsätzlich Personen zu verstehen, welche sich in einem aufrechten Dienstverhältnis befinden und zwar auch dann, wenn für eine gewisse Zeit kein Entgeltanspruch gegenüber dem Arbeitgeber besteht (zB Elternkarenz). Kein aktives Dienstverhältnis besteht, wenn dieses arbeitsrechtlich beendet ist. Bezieht sich eine Gewinnbeteiligung, welche nach Beendigung des Dienstverhältnisses (z.B. wegen Pensionierung) an einen ehemaligen Arbeitnehmer ausbezahlt wird, auf Zeiträume des aktiven Dienstverhältnisses, ist auch diese Gewinnbeteiligung steuerfrei möglich.

Die Begünstigung für Mitarbeitergewinnbeteiligungen gilt bereits ab 1.1.2022 und bezieht sich somit schon auf Unternehmensgewinne des Jahres 2021.

Bedeutung der Mitarbeitergewinnbeteiligung für Startups

Bei der Umsetzung der steuerfreien Mitarbeitergewinnbeteiligung wird auf ein positives Vorjahresergebnis aus abgestellt. Daher bleibt die Begünstigung einer Reihe von Unternehmen von vornherein verwehrt (z.B. ein großer Teil an Startups erwirtschaftet gerade in der Anfangsphase Verluste; weiters auch Entwicklungsunternehmen, Sanierungsunternehmen oder Non-Profit-Unternehmen) und es kommt somit zu einer nicht gerechtfertigten Schlechterstellung dieser Unternehmen bzw zu Mitnahmeeffekten für gut gehende Unternehmen. Die Schlechterstellung ist auch gerade deshalb nicht nachvollziehbar, da gerade in den genannten Branchen einer erhöhter Arbeitseinsatz von den Mitarbeitern abverlangt wird (zB Mitarbeiter von Startups, Pflegekräfte bei Non-Profit-Unternehmen).

Die Problematik für Startups

Gerade bei Startups sind Beteiligungsprogramme von ganz wesentlicher Bedeutung, da Startups Schlüsselarbeitskräften in der ersten Phase keine marktüblichen Gehälter im Vergleich zu etablierten Unternehmen bezahlen können und große Gehaltssprünge erst mit der Entwicklung des Unternehmens erfolgen. Im „war for talents“ stellt eine betragsmäßige Begünstigung von 3.000 Euro nur ein Tropfen auf den heißen Stein dar. In Deutschland hat man den Handlungsbedarf für diese wichtige Branche bereits erkannt und kürzlich wesentlich attraktivere Rahmenbedingungen für Mitarbeiterbeteiligungen im Startup-Bereich geschaffen. Es bleibt daher zu hoffen, dass die bisherigen politischen Ankündigungen in Bezug auf die Mitarbeiterbeteiligungen bei Startups auch tatsächlich zur Umsetzung gebracht werden, damit Österreich hier keinen noch größeren Standortnachteil erleidet.

Deine ungelesenen Artikel:
02.10.2026

DHL-Tochter übernimmt Salzburger Paketstationen-Anbieter myflexbox

Das als Corporate-Startup der Salzburg AG gegründete Unternehmen myflexbox schließt sich mit der Deutsche-Post-AG-Tochter DeinFach zusammen. Die Aussendung spricht von einem Zusammenschluss, laut ORF handelt es sich um einen Verkauf an die DHL-Gruppe.
/artikel/dhl-tochter-uebernimmt-salzburger-paketstationen-anbieter-myflexbox
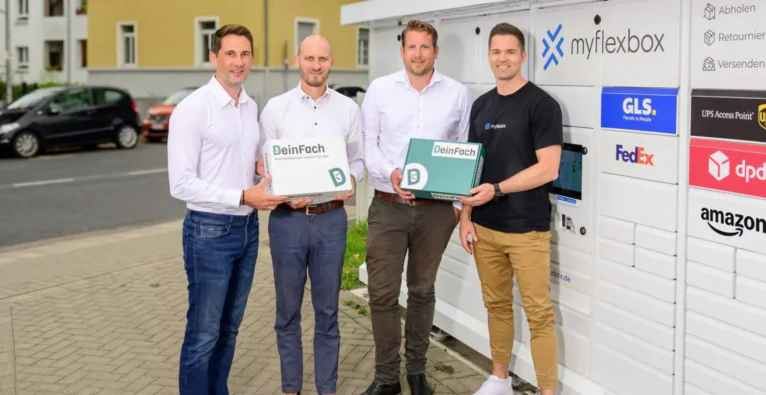
Bildunterschrift: V. l. n. r.: Jonathan Grothaus (CEO & Founder myflexbox), Martin Trittler (CFO DeinFach), Lukas Beckedorff (CEO DeinFach) und Peter Klima (CTO & Founder myflexbox) | (c) myflexbox

Der Salzburger Paketstationen-Anbieter myflexbox und DeinFach, eine Tochter der Deutschen Post AG, schließen sich zusammen. Das gaben die DHL Group und myflexbox am Donnerstag in einer Aussendung bekannt. Die anbieteroffenen Automatennetze der beiden Unternehmen sollen künftig unter der Marke myflexbox geführt werden. Die Marke DeinFach wird schrittweise in myflexbox überführt.

Laut Aussendung betreibt myflexbox rund 3.000 Paketstationen in Deutschland und Österreich. Sie ergänzen das deutsche Automatennetz aus rund 19.000 DHL-Packstationen, Poststationen und DeinFach-Automaten. Nach Angaben der Unternehmen entsteht damit das mit Abstand größte anbieteroffene Paketstationsnetz im deutschsprachigen Raum. Das Modell, Stationen für verschiedene Paketdienstleister bereitzustellen, soll erhalten bleiben.

Verkauf an die DHL-Gruppe

Wie der Deal rechtlich und wirtschaftlich ausgestaltet ist, geht aus der Aussendung nicht hervor. Dort ist von einem Zusammenschluss die Rede, Angaben zu Anteilen, Kaufpreis und künftiger Führung fehlen.

Laut einem Bericht von salzburg.ORF.at wird myflexbox an die DHL-Gruppe verkauft. Der Kauf erfolge über die DHL-Tochter AZL GmbH, die bisher die Marke DeinFach betreibt. Verkäufer sei Star Capital, zum Kaufpreis gebe es keine Angaben.

brutkasten hat bei der Deutschen Post AG zur Deal-Struktur angefragt. Bis zum Erscheinen dieses Artikels gab es keine Rückmeldung.

50.000 Paketautomaten bis 2030

Die Deutsche Post AG verbindet mit dem Schritt ein Ausbauziel. Bis 2030 will sie Verbraucher:innen in Deutschland insgesamt rund 50.000 Paketautomaten zur Verfügung stellen. Mehr als die Hälfte davon sollen anbieteroffene myflexbox-Stationen sein. Langfristig soll die große Mehrheit der Menschen in Deutschland eine Paketstation in fünf bis zehn Gehminuten erreichen.

„Gemeinsam bringen wir den Ausbau des größten offenen Paketstations-Netzwerks auf eine neue Ebene“, wird myflexbox-CEO und Founder Jonathan Grothaus in der Aussendung zitiert. DeinFach-Geschäftsführer Lukas Beckedorff erklärt, man nutze bestehende Standorte, erschließe zusätzliche und verkürze damit die Wege für Verbraucher:innen.

Gegründet bei der Salzburg AG

myflexbox wurde 2018 als Corporate-Startup der Salzburg AG gegründet und 2022 ausgegründet. Im Februar 2023 holte das Unternehmen 75 Millionen Euro vom Star IV Fonds, der von Star Capital Partnership LLP verwaltet wird (brutkasten berichtete). Seither stand es im Mehrheitsbesitz eines Investorenkonsortiums.

Zuletzt ist das Unternehmen stark gewachsen. Im September 2025 betrieb myflexbox fast 1.400 Paketstationen in Deutschland und Österreich, davon 660 in Österreich (brutkasten berichtete). Mit den nun genannten rund 3.000 Stationen hat sich das Netz in etwa einem Jahr mehr als verdoppelt.

Mitgründer und Ex-Co-CEO Lukas Wieser ist seit Mai 2026 als Interim Head of Growth beim Linzer HR-Tech teamecho tätig (brutkasten berichtete).

Post und DPD als Partner in Österreich

In Österreich zählen unter anderem die Österreichische Post und DPD zu den Logistikpartnern. Die Post mietet seit 2024 Abholfächer in den myflexbox-Stationen (brutkasten berichtete). DPD sicherte sich im Vorjahr rund 9.000 Fächer und damit fast ein Viertel der hierzulande verfügbaren Fächer. Wie sich der Deal mit einer Tochter der Deutschen Post AG auf diese Partnerschaften auswirkt, lässt die Aussendung offen.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Wie die neue steuerfreie Mitarbeitergewinnbeteiligung funktioniert

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Wie die neue steuerfreie Mitarbeitergewinnbeteiligung funktioniert

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Wie die neue steuerfreie Mitarbeitergewinnbeteiligung funktioniert

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Wie die neue steuerfreie Mitarbeitergewinnbeteiligung funktioniert

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Wie die neue steuerfreie Mitarbeitergewinnbeteiligung funktioniert

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Wie die neue steuerfreie Mitarbeitergewinnbeteiligung funktioniert

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Wie die neue steuerfreie Mitarbeitergewinnbeteiligung funktioniert

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Wie die neue steuerfreie Mitarbeitergewinnbeteiligung funktioniert

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Wie die neue steuerfreie Mitarbeitergewinnbeteiligung funktioniert