13.08.2015

Warren Buffets Erfolgsgeschichte: Sein Führungsstil, sein Motto, sein Vorbild

/artikel/warren-buffets-erfolgsgeschichte-sein-fuehrungsstil-sein-motto-sein-vorbild
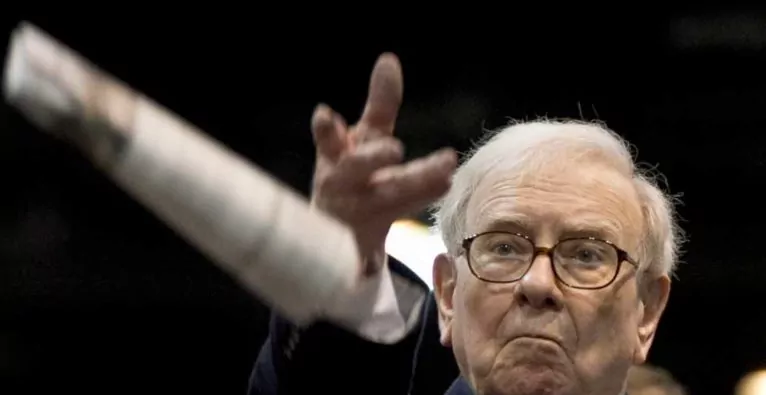
© secularinvestor.com: Warren Buffett ist nicht nur drittreichster Mensch, sondern vor allem eine Legende an der Börse.

Der reichste Mensch der Welt ist Bill Gates. Das Wirtschaftsmagazin „Forbes“ schätzt das Vermögen des Microsoft-Gründers auf rund 80 Milliarden US-Dollar. Carlos Slim aus Mexiko, der übrigens rund 60 Prozent der Telekom Austria besitzt, landet auf dem zweiten Platz. Auf dem dritten Platz sieht das Magazin Star-Investor Warren Buffett. Dessen Vermögen soll aufgrund des gestiegenen Aktienkurses seiner Investmentfirma Berkshire Hathaway auf rund 70 Milliarden US-Dollar im letzten Jahr angestiegen sein. Was zeichnet Menschen mit so durchschlagendem Erfolg aus?

Das Wirtschaftsblatt hat mit Professor Lawrence Cunningham gesprochen. Er ist Buffett-Experte und studiert dessen Erfolgsgeheimnis. Das Büro des Professors der Rechtswissenschaft befindet sich direkt auf der Fifth Avenue in New York. Nur ein paar Gehminuten vom Washington Square Park. Cunnigham kennt einige Freude aus den Anfangsjahren der Börsenlegende. Darunter sind die Fortune-Journalistin Carol Loomis und David Gottesman, der von der ersten Stunde in Berkshire-Aktien investierte und so ein Milliardenvermögen anhäufte. Ein Interview mit dem Professor über Warren Buffetts Erfolgsgeheimnis. Und er lüftet ein großes Rätsel: Gibt es denn ein Vorbild im Leben des Warren Buffett?

Wie hat sich Berkshire Hathaway gewandelt?

Früher, vor zwanzig Jahren, sah Berkshire wie eine Fondsgesellschaft aus. 80 Prozent des Wertes entfiel auf gewöhnliche Aktien. Warren Buffett war für seine Qualitäten als Stockpicker bekannt. Seine Investments befanden sich in American Express, Coca-Cola, Wells Fargo, Gillette, das später in Procter & Gamble überging. 20 Prozent des Werts entfiel auf die operativen Töchter. Darunter der Direktversicherer Geico, der Pralinenanbieter See’s Candies, der Uniformhersteller Fechheimer. 20 Jahre später ist das Verhältnis umgedreht. 80 Prozent des Werts von Berkshire befindet sich in den operativen Firmen, nur noch 20 Prozent in Aktien. Berkshire ist eine andere Firma. Mein neues Buch beschäftigt sich damit, was der Klebstoff ist, der diese vielen Einzelteile zusammenhält. Es sind so viele Bereiche. Lebensmittel, Energie, Transport, Hausbau, Konsumgüter und so weiter.

Was fanden Sie bei ihren Recherchen heraus? Was hält das Ganze zusammen?

Die Einzelteile sehen von außen betrachtet sehr unterschiedlich aus. Ich schaute sehr tief in sie hinein und fand Eigenschaften, die sie vereinen. Es ist die Berkshire-Kultur.

Warum konzentriert sich Buffett auf seine 100-Prozent-Töchter? Warum hat er sich schrittweise von der Börse abgenabelt?

Ich glaube, es gab keinen strategischen Plan, das zu tun. Es gab keine Entscheidung, die er diesbezüglich traf. Er sagte immer: „Ich bin zufrieden mit jeder Anlageform. Ob es fünf oder zehn Prozent an Coca-Cola oder 100 Prozent an FlightSatey oder NetJets ist, beide besitze ich gerne.“ Was geschah, war: Immer mehr Geschäftsleute boten Buffett an, ihre Firmen an ihn zu verkaufen. Im Rückblick leuchtet das ein. Buffett entwickelte sich von einem Stockpicker zu einem Geschäftsmann. Es besteht ein Unterschied darin, ob Sie eine Minderheit oder eine gesamte Firma besitzen. Als Minderheitsaktionär haben Sie keinen direkten Einfluss, sie können keine Aufsichtsräte oder den Vorstand feuern oder deren Vergütung bestimmen. Handelt es sich hingegen um ihre eigene Firma, können Sie alles selbst entscheiden.

Buffett redet aber seinen Töchtern nicht ins Geschäft.

Das stimmt. Autonomie ist ein Prinzip von Berkshire. Genauso Integrität. Das ist ein Grundsatz, um den Ruf von Berkshire zu schützen. Jeder, der gegen den Integritätsgrundsatz verstößt, muss sich einen neuen Job suchen. Das passierte zehn Mal. Womöglich passierte es öfter. Ich kenne nur zehn Fälle.

Können Sie uns ein Beispiel nennen, wenn die Kulturen nicht passen?

Anfang 2000 besaß Berkshire fünf Prozent an Disney. Vorstandschef war seinerzeit Michael Eisner. Er hatte sehr viele Stärken, da bin ich mir sicher. Er war aber nicht der typische Manager, der zu Berkshire passte. Er glaubte nicht an Autonomie. Eisner war ein sehr zentralistisch agierender Chef. Er gab verschwenderisch Geld aus. Berkshire ist dagegen sehr sparsam, was ein weiteres Grundprinzip von Buffett ist. Warren konnte Eisner nicht feuern, deshalb verkaufte er die Aktie im Jahr 1999 beziehungsweise 2000. Das zeigt, was jemand tun kann, dem etwas nicht passt: verkaufen.

Das war aber im Rückblick ein großer Fehler. Die Disney-Performance war seither phantastisch.

Ja. Meiner Ansicht geht der Löwenanteil der Performance auf Mike Eisners‘ Nachfolger, Bob Iger, zurück. Er führt alle wie ein Team. Der Aufsichtsrat verlängerte gerade die Amtszeit von Iger. Iger glaubt an Autonomie. Er dezentralisierte, überlässt den Töchtern die Führung. Er ist gut darin, wenn es darum geht, Akquisitionen einzufädeln. Iger kaufte Pixar, Marvel, Lucasfilm. Das ist eine weitere Berkshire-Stärke: Akquisitionen zu tätigen. Wie kam es, dass Iger so gut bei den Deals abschnitt? Iger lernte es von Tom Murphy. Und Warren sagte mir, er lernte alles, was er macht, von Tom Murphy.

Wer ist Tom Murphy?

Er ist 89 Jahre alt. Er ist Mitglied im Berkshire-Board. Er schrieb das Vorwort meines Buches. Warren hatte es so vorgeschlagen. Tom baute die TV-Senderfamilie ABC auf. In den 1950er Jahren fasste er mehrere Kommunikationsfirmen in Albany, der Landeshauptstadt New Yorks, zusammen. Er nannte sie Capital Cities Communications. Er expandierte über Zukäufe. Es erwarb immer mehr Medienfirmen, überwiegend TV- und Radiostationen. 1985 übernahm er ABC. Das war ein sehr großer Deal. Es waren drei oder vier Milliarden Dollar. Tom kennt Warren seit 1969, ein Freund stellte die beiden einander vor. Tom fragte Warren, ob er sich an der Finanzierung beteiligen wolle. Und Berkshire nahm teil. Ich glaube, sie kauften 18 Prozent an Capital Cities mitsamt ABC.

Über diese Beteiligung kam Buffett zu seinem späteren Disney-Aktienpaket?

Ja. Tom fusionierte Capital Cities und ABC. Er baute es weiter aus. 1995 stimmte er dem Verkauf an Walt Disney zu. Für 18 Milliarden Dollar. Er hat enorme Werte geschaffen. Es war ein reiner Aktiendeal – ohne Cash. Bei dieser Transaktion wurde Berkshires‘ Anteil in Disney-Aktien umgewandelt.

Wie verlief die Freundschaft zwischen Buffett und Murphy?

Warren lernte in seiner Zeit als ABC-Aktionär von Tom Murphy. Murphy hatte die richtigen Führungsqualitäten mitsamt einigen markanten Prinzipien: Sparsamkeit, Ehrlichkeit, ein kühner Sinn für Übernahmen, ein Glaube an Autonomie, ein Verständnis für die Langfristigkeit. Buffett bewunderte das und wandte es selbst an.

Buffett nahm sich diesen Manager, der heutzutage kaum bekannt ist, als Vorbild?

Das ist die große Neuigkeit in meinem Buch. Das ist ein wichtiger Punkt. Buffett lernte sehr viel von Tom Murphy. Bob Iger arbeitete für Tom. Iger begann als Wetteransager bei ABC in Albany. Er stieg schnell auf, wurde Führungskraft. Später übernahm Iger die Disney-Spitze. Iger sagt, er habe seine Karriere Tom und dessen Vorstandskollegen Daniel Burke zu verdanken. Buffett wusste, was für ein Buch ich schreibe. Es geht im Kern um Managementprinzipien – wie diese in Berkshire kulturell verankert sind. Ich fragte Warren, wer mein Vorwort schreiben soll. Er sagte Tom Murphy. Ich sagte: „Oh, warum das?“ Er antwortete: „Tom ist mein Vorbild.“

Wo lebt er?

Er lebt in New York.

Ist er noch aktiv in der Geschäftswelt?

Ja, ich traf ihn. Er hat noch immer ein Eckbüro bei ABC zwischen der 68. Straße und dem Broadway.

Was macht er?

Er ist 89. Er hat nicht mehr eine sehr aktive Rolle. Nicht wie Buffett bei Berkshire. Aber er berät noch immer Leute. Als ich ihn traf, kam Bob Iger in sein Büro. Bob ist eigentlich in Los Angeles zuhause. Tom ist schon lange im Ruhestand. Er ist ein Leuchtturm für Managementprinzipien und Leadership. Als Warren auf ihn verwies, war ich von den Socken.

Was hat Sie so überrascht?

Was Warren bekannt machte, war das Stockpicking. Er konnte unterbewertete Aktien finden. Jeder beobachtete das. Sie nahm alles unter die Lupe, was er machte. In der Literatur steht, Ben Graham war der Mentor von Buffett. Ben Graham war der Vater des Value Investings. Er lehrte an der Columbia Business School. Er brachte Warren alles bei. Das ist überall zu lesen. Diese Geschichte stimmt. Es gibt aber eine zweite Story, die noch nicht erzählt wurde. Warren ist auch als Manager erfolgreich. Er ist leidenschaftlich darin. Er weiß, wie man Firmen Autonomie gibt. Er weiß, wann man sich von jemanden trennen muss, wenn eben das Integritätsprinzip gebrochen wurde. Wie lernte er all das? Buffett sagt: „Ich verdanke es Tom Murphy.“

Der Führungsstil von Buffett ist eher zurückgezogener Natur. Er liest sehr viel in seinem Büro. Er lässt seinen Spitzenkräften enorme Freiheiten.

Ja, er liest sehr viel. Ich habe mit vielen Vorstände von Berkshire-Töchtern gesprochen. Ich habe sie zu ihrem Verhältnis gefragt. Die Interaktion mit ihm variiert. Jeder sagt: „Er ruft uns nicht an, um uns zu sagen, was wir zu tun haben.“ Einige nehmen einmal im Jahr Kontakt zu ihm auf. Nicht mehr. Andere senden ihm einen monatlichen Bericht.

Die Töchter machen es so, wie sie es für richtig halten?

Ja. Jeder Ansatz, der mir vorgestellt wurde, macht Sinn. Mitek Industries, das Material für den Bau herstellt – metallene Verbindungsstücke für Holzbalken gehören dazu – kauft reihenweise Konkurrenten zu. In acht oder zehn Jahren brachten sie 40 Akquisitionen unter Dach und Fach. Es geht Schlag auf Schlag. Mir hat Chef Tom Manenti gesagt, er sendet Buffett einen monatlichen Bericht. Darin beschreibt er, was er gerade vorhat. Die Akquisitionen sind reine Routine. Es geht um zehn, 80 oder 100 Millionen Dollar. „Ich sende ihm die Reports. Wir brauchen nicht darüber zu sprechen. Aber wenn wir an etwas Größerem dran sind, rufe ich ihn an“, sagt Manenti. „Dann sage ich ihm, dieser Deal ist etwas anders strukturiert und wir sprechen darüber.“

Buffett ist in Europa vorsichtig. Er hat dort nicht viele Deals gemacht. Er ist zu 90 Prozent in den USA.

Er hat nur Iscar, einen israelischen Werkzeughersteller. Das ist die einzige ausländische Akquisition, die er jemals gemacht hat. Es bedeutet nicht, dass das Modell nicht im Ausland funktionieren würde. Warren stammt aus einer Zeit, bevor die Globalisierung begann. Ich prognostiziere, dass sein Nachfolger Berkshire ins Ausland führen wird. Viele Töchter sind wohlgemerkt globale Player mit internationalen Niederlassungen. Dazu gehört er Spezialchemikalienhersteller Lubrizol, der Elektronikkonzern Marmon Group oder der Bauzulieferer Mitek.

Zum Schluss eine Frage zu dem Leitmotto von Buffett: Sparsamkeit, Ehrlichkeit, Weitsicht. Das strahlt wohl auf die gesamte Belegschaft aus?

Manche sagen, ohne ihn, könne die Firma nicht überleben. Ich habe das Gegenteil festgestellt. Berkshire ist so speziell, dass es ohne Buffett zurecht kommt. Sparsamkeit beinhaltet auch, Schulden zu vermeiden. Denn Schulden kosten Geld. Sie versuchen daher alle, keine Schulden aufzunehmen. Das Problem von Schulden ist, dass die Gefahr besteht, zu viele Schulden anzuhäufen, was einen Konkurs zur Folge haben kann.

Quelle: Wirtschaftsblatt

Deine ungelesenen Artikel:
09.10.2026

X-Faktor: Warum Liquidation Preference bei einem Millionen-Exit zum Albtraum werden kann

Ein Exit in Millionenhöhe – und trotzdem bleibt für die Gründer:innen kaum etwas übrig. Schuld daran können sogenannte Liquidation Preferences sein, die darüber entscheiden, wer beim Verkauf eines Startups bevorzugt wird. Rechtsanwalt Manuel Mofidian ordnet ein.
/artikel/x-faktor-warum-liquidation-preference-bei-einem-millionen-exit-zum-albtraum-werden-kann
Liquid Preference, Mofidian
© Armin Hubner/Canva - Wirtschafts- und Tech-Anwalt Manuel Mofidian.

Dieser Text ist zuerst im brutkasten-Printmagazin von August 2026 „Aufbrechen“ erschienen. Eine Download-Möglichkeit des gesamten Magazins findet sich am Ende dieses Artikels.


Für viele Gründer:innen sind 40-Stunden-Wochen ein Fremdwort und freie Wochenenden ein ferner Wunsch – sie opfern unzählige Arbeitsstunden und verzichten auf Gehalt, um ihr Startup aufzubauen. Doch am Ende dieses jahrelangen harten Einsatzes bleibt selbst bei einem vermeintlich erfolgreichen Millionen-Exit in manchen Fällen kaum etwas übrig. Der Grund kann in einer unscheinbaren Klausel des Beteiligungsvertrags liegen; einer Sonderregel für die Verteilung des Exit-Erlöses. Räumt man etwa späteren Investoren eine „Liquidation Preference“ ein, bedienen sich diese beim Verkauf zuerst. Die Realität sieht dann wie folgt aus: Während die Branche gratuliert, können die Gründer:innen und frühe Kapitalgeber trotz fließender Millionen fast leer ausgehen.

So ein Fall sorgte jüngst für Aufsehen, als Martin Granig, Gründer der Spar-App monkee.rocks, von einem Bekannten berichtete, der einen 15-Millionen-Exit hingelegt hatte. Der Founder meinte nach Glückwünschen bloß, der Exit hätte massiver sein müssen, „damit sich was ausgeht“ – hier hatte die Liquidation Preference gegriffen.

Was ist eine Liquidationspräferenz?

Die historischen Wurzeln der Liquidationspräferenz reichen bis ins 19. Jahrhundert zurück, als US-Eisenbahngesellschaften und Banken Vorzugsaktien nutzten. In den 1950er- bis 1970er-Jahren adaptierte die VC-Branche das Modell und machte es im Silicon Valley zum Standard. Doch obwohl die Klausel omnipräsent ist, sorgt sie bis heute für Missverständnisse.

Der Wirtschafts- und Tech-Anwalt Manuel Mofidian bringt es auf den Punkt: „Eine Liquidationspräferenz ist kein gesetzlich definierter Begriff, sondern eine Klausel in einem Beteiligungsvertrag, die man im Einzelfall auslegen muss, aber häufig einem gewissen spezialisierten Marktstandard entspricht.“ Verankert wird sie in der Praxis meist im sogenannten Shareholders Agreement (kurz SHA, deutsch: Gesellschaftervereinbarung). Es geht dabei nicht um die prozentuelle Beteiligung an einem Startup, sondern um die harte Reihenfolge bei der Verteilung von echten Einnahmen (Proceeds) nach einem bestimmten Trigger-Event – im Normalfall dem Exit.

„Vereinfacht gesagt ist die Liquidationspräferenz eine vertraglich vereinbarte Erlösvorzugs-Regelung. Im Normalfall wird ein Verkaufserlös entsprechend den Beteiligungsquoten (pro rata) verteilt; das entspricht auch der gesetzlichen Grundregel. Für den Exit-Fall soll jedoch eine Sonderregel geschaffen werden; mit mitunter überraschendem Ergebnis: Wer etwa 20 Prozent der Anteile hält, aber 70 Millionen Euro investiert hat, kann bei einem Verkaufserlös von 70 Millionen Euro den gesamten Erlös erhalten – und das dank einer Liquidationspräferenz“, so Mofidian.

„Erst wenn die jeweilige Liquidationspräferenz erfüllt wurde, kommt die nächste liquidationspräferierte Gruppe zum Zug; sind alle Liquidationspräferenzen bedient, wird der Rest pro rata verteilt“, erklärt der Wirtschaftsanwalt das sogenannte „Wasserfallprinzip“. Reicht das Geld bei einem mittelgroßen oder kleinen Exit nicht aus, könnten all jene, die ganz unten im Wasserfall stehen, leer ausgehen.

„Ein Startup durchläuft typischerweise gewisse Phasen“, erläutert Mofidian. „So lassen sich die Investorengruppen ganz gut typisieren: Häufig startet man mit ersten Investoren, Business Angels, Family and Friends, teilweise noch Convertibles. Hier herrscht oft noch eine andere Logik als bei späteren Investmentrunden, wo beispielsweise VC-Fonds einsteigen. In diesen späteren Runden, den ‚Series‘, mit professionelleren neuen Investoren verschieben sich regelmäßig die Kräfteverhältnisse, was zu einer Anpassung der Verträge und der damit verbundenen Rechte führt.“

Das Multiple (X-Faktor) als wichtiger Hebel

Bevor man sich jedoch in rechtliche Details und konkrete Definitionen vertieft, muss man bei Liquidation Preference einen wichtigen Hebel verstehen: das Multiple (oder den X-Faktor). Diese Zahl legt fest, wie viel von seinem ursprünglichen Investment der Geldgeber beim Exit vorrangig – also vor der allgemeinen Verteilung nach Beteiligungsquoten – beanspruchen kann.

Das „1×-Multiple“ findet sich so häufig in den Verträgen, dass man dieses fast schon als Branchenstandard bezeichnen könnte. Das bedeutet: Der Investor holt sich zunächst exakt jene Summe zurück, die er in das Startup gesteckt hat. Komplex wird es, wenn Investoren in schwierigen Marktphasen höhere Multiples durchsetzen. Liegt der Faktor bei 1,5×, 2× oder gar 3×, bedeutet das, dass der Investor vorab – also vor der Verteilung nach Prozenten – ein Vielfaches seines eingesetzten Kapitals fordern kann. „Der Faktor hat mit der Beteiligungsquote nichts zu tun: Auch wer nur ein Prozent hält, kann eine fünffache Liquidationspräferenz vereinbart haben“, erklärt Mofidian. Hat ein VC-Fonds also beispielsweise zehn Millionen Euro bei einem 2×-Multiple investiert, zieht er beim Exit sofort 20 Millionen Euro als Liquidationspräferenz ab, bevor der nächste Gesellschafter auch nur einen Cent sieht. Das schmälert den Erlös für Gründer:innen und frühe Investor:innen – mitunter auch für andere, im Rang nachstehende Investorengruppen – dramatisch.

Participating vs. non-participating

Wenn der Faktor (das Multiple) bzw. damit verbunden die Höhe geklärt ist, regeln weitere Zusätze, wie genau ein Investor am restlichen Erlös beteiligt wird.

So gilt „non-participating“ als die üblichste Variante. Der Investor hat hierbei ein Wahlrecht: Er erhält entweder vorab seine Präferenz, also zum Beispiel sein 1×-Investment, zurück, oder er verzichtet auf diesen Vorabzug und nimmt stattdessen seine reguläre prozentuale Quote am gesamten Erlös. Demgegenüber steht „participating“: Diese investorenfreundliche Variante bezeichnet Mofidian als „Eierlegende Wollmilchsau“ – der Geldgeber bekommt zuerst sein Investment als garantierte Risikoprämie vorab ausbezahlt und partizipiert danach zusätzlich noch entsprechend seiner prozentualen Quote am verbleibenden Erlös-Topf; er wird also faktisch doppelt bedient.

Rangordnung – „Senior“ und „Pari passu“

Aus Sicht eines Investors spielt es zudem eine große Rolle, in welchem Rang seine Liquidationspräferenz eingeordnet wird. „Die Ränge drücken das Rangverhältnis der Liquidationspräferenzen zueinander aus. Nach dem Wasserfallprinzip wird grundsätzlich jeder vorrangige Rang vollständig bedient, bevor Erlöse an den nachfolgenden Rang verteilt werden“, erklärt Mofidian. „Reicht der Erlös auf einem Rang nicht, um alle dort angesiedelten Präferenzansprüche voll zu bedienen, wird typischerweise pro rata verteilt – meist im Verhältnis der jeweiligen Präferenzansprüche. Der genaue Schlüssel ist aber Vertragssache.“

Wird der Liquidationspräferenz eines Investors ein „Senior“-Rang eingeräumt, bedeutet das Vorrang gegenüber den zu diesem Zeitpunkt bestehenden bzw. den vertraglich bezeichneten Liquidationspräferenzen. „‚Senior‘ ist eine relative Rangangabe – man ist immer gegenüber jemandem vorrangig. Soll der oberste Rang gemeint sein, spricht man etwa von ‚most senior‘ oder ‚senior to all other liquidation preferences‘. Maßgeblich ist am Ende ohnehin die Verteilungsreihenfolge der Waterfall-Klausel selbst“, so der Anwalt. Vor später geschaffenen „noch vorrangigeren“ Rängen könne man sich durch einen Zustimmungsvorbehalt schützen; das könne allerdings künftige Finanzierungsrunden erschweren und sei auch unüblich.

Mofidian weiter: „Investor:innen vereinbaren häufig, dass ihre Liquidationspräferenz ‚pari passu‘ mit den Liquidationspräferenzen anderer Investor:innen oder Anteilsklassen rangiert – die betreffenden Präferenzen sind dann gleichrangig, keine wird vor der anderen bedient. Innerhalb derselben Anteilsklasse ist eine ausdrückliche Pari-passu-Regelung häufig nur deklaratorisch, sofern für alle Anteile dieselben Präferenzrechte gelten; sie kann jedoch in einigen Konstellationen auch klarstellende Bedeutung haben. Eine wesentliche Bedeutung entfaltet sie zwischen unterschiedlichen Anteilsklassen oder Finanzierungsrunden: Man kann etwa festlegen, dass die Liquidationspräferenzen einer Series A und einer Series B trotz unterschiedlicher Anteilsklassen auf demselben Rang stehen. ‚Pari passu‘ beschreibt also nicht die Anteilsklasse als solche, sondern das Rangverhältnis der jeweiligen Präferenzen“. Gleichrangigkeit bedeutet dabei nicht zwingend, dass auch die Höhe der Präferenzansprüche, die Multiplikatoren oder die sonstigen Investorenrechte identisch sind.

Die Rangordnung führt in der Praxis oft zu sogenannten Stacked Preferences (gestapelten Präferenzen). Faktisch gesehen kommt es dabei meist zum Prinzip „Last in, first out“: Der späteste Geldgeber (z. B. der Lead-Investor der Series C) sichert sich meist den höchsten Rang und holt sich beim Exit (nach Rückführung von Fremdkapital) als Allererster sein Geld aus dem Topf. Ist seine Präferenz bedient, darf sich die vorherige Series B aus dem verbleibenden Rest bedienen; und so weiter bis hinunter zur Series A. Häufig warten am Ende der Nahrungskette die frühen Seed-Investoren sowie Gründer:innen und Mitarbeiter:innen mit ESOP-Anteilen – ist der Exit-Erlös nicht hoch genug, ist der Topf leer, bevor sie erreicht werden.

„Eine der Schwierigkeiten bei Liquidation Preferences ist die Unschärfe der Begrifflichkeiten“, betont Mofidian an dieser Stelle und erklärt, warum es zu Streitereien unter den Beteiligten kommen könnte. Ein typischer Konfliktherd können Triggerdefinitionen sein: Was ist ein Exit? In einem „frühen“ Vertrag kann ein Exit anders definiert sein als im späteren Beteiligungsvertrag. Dazu kommen Side Letters bzw. in Investitionsdokumenten enthaltene Rechte, bei denen Widersprüche auftreten können. Liquidationspräferenzen können ein sinnvolles Instrument der Risikoverteilung sein – aber es kann zu unangenehmen Überraschungen kommen, weil die Beteiligten nicht jedes Szenario durchdenken und durchrechnen.

Die Schicksalsgemeinschaft der Frühphase

Oliver Holle, CEO des Seed-VCs Speedinvest, sieht die Debatte vor allem für die Frühphase pragmatisch: Dank klarer Standards (1×, non-participating) bilden frühe Kapitalgeber und Gründer:innen hier eine Schicksalsgemeinschaft im Sinne von „engsten Verbündeten“. Dramatisch wird es jedoch bei Wertberichtigungen in späten Runden, wenn sich die Ansprüche durch viel frisches Kapital massiv aufsummieren – die bereits erwähnten Stacked Preferences. Wie das in der Praxis aussieht, veranschaulicht Holle am E-Scooter-Anbieter Tier, dessen Preference-Stack nach mehreren Runden und Mergern auf fast eine Milliarde Euro angewachsen ist: „Das sind sie jetzt doch nicht mehr wert. Das heißt, wir haben das wahrscheinlich schon lange auf null abgeschrieben, und die Gründer auch, weil wir da kein Geld rausholen werden, auch wenn diese Firma für fünf-, sechs- oder siebenhundert Millionen Euro verkauft wird. Das ist also eine Realität, die wir absolut durchlebt haben.“ Und damit ist Speedinvest nicht allein.

Konflikte, Statistiken und eine mögliche Zukunft

Was konkrete Statistiken angeht, gibt es im DACH-Raum kaum belastbare öffentliche Marktdaten. Mofidians subjektiver Praxisbeobachtung nach kommen Liquidationspräferenzen jedoch in fast jedem Deal vor, sind ein von Investoren erwarteter Standard und in ihrer Grundform kaum wegzuverhandeln.

Aufgrund globaler Krisen brauchten viele Startups zuletzt jedoch Bridge-Finanzierungen. Um ihre Bewertungen hochzuhalten („Vanity Valuation“), akzeptierten Gründer:innen oft harte Konditionen. Mofidian kann sich vorstellen, dass es in Zukunft aufgrund dieser Dynamik zu Konflikten kommen könnte: „Aufgrund von Brückenfinanzierungen könnten Liquidationspräferenzen wahrscheinlich jetzt relevanter werden, weil wir jetzt einige Senior-Investoren sehen, die zu sehr guten Terms eingestiegen sind, darunter auch Verkaufsrechte. Wenn du in den letzten Jahren investiert hast, und das zu einer vermeintlich guten Bewertung, mit starken Terms, und dir viele Rechte geholt hast, jetzt aber daran zweifelst, dass eine neue Runde zu einer höheren Bewertung realistisch ist, dann pushst du möglicherweise in den Exit. Und das machst du wahrscheinlich nur, weil du eine Liquidationspräferenz, vielleicht sogar mit einem ‚Über-Eins-Faktor‘, hast“, zeichnet Mofidian eine mögliche Zukunft für die heimische Szene. „Ich kann mir vorstellen, dass die Logik, die Liquidationspräferenzen und anderen damit funktionell verbundenen Terms zugrunde liegt, dazu führt, dass der eine oder andere Investor sagt: ‚Ich nutze jetzt meine vertraglichen Möglichkeiten, dränge auf den Exit und hole mir lieber mein Investment 1,5-fach plus ein bisschen extra vom verbleibenden Erlöstopf. Das macht mehr Sinn, als nur darauf zu hoffen, dass es noch eine Runde zu einer viel höheren Bewertung gibt – und selbst wenn sich das so großartig entwickelt, was nicht sicher ist, steht der nächste Investor vermutlich nach dem Last-in-first-out-Prinzip mit seiner Präferenz wieder vor mir.‘“

Der Anwalt ergänzt: „‚Drängen‘ heißt in diesem Kontext: Wenn dieser Investor – etwa in Kombination mit anderen Investoren – starke Drag-Along-Rechte hat, kann er den Verkauf auch gegen den Willen der Founder rechtlich erzwingen.“ Dies gelte selbst dann, wenn die Founder die Bewertung als zu niedrig empfänden und aufgrund der Liquidation Preference leer ausgingen.

Trotz dieser Konsequenzen betont Mofidian nachdrücklich, dass man das Thema auch aus der Investorenperspektive betrachten muss: Die Liquidationspräferenz sei per se nichts Böses und in der Praxis völlig in Ordnung, wenn man sie korrekt verwendet. „Man muss diese Klauseln verstehen, durchrechnen und verschiedene Szenarien durchspielen, damit böse Überraschungen ausbleiben“, sagt der Jurist.

Secondaries als mögliches Instrument

Für Gründer gilt laut dem Experten eine wichtige Regel: Man sollte sich niemals nur auf eine möglichst hohe Firmenbewertung fixieren, wenn die Vorzugsrechte der Investoren im Gegenzug gefährlich stark ausgeprägt sind. Mofidian rät, das Term-Sheet stets als bewegliches Gesamtsystem zu betrachten.

Anstatt Deals aus reiner Angst vor einem Null-Ausstieg kategorisch platzen zu lassen, empfiehlt der Anwalt, allenfalls ungünstigere Liquidationspräferenzen durch andere Mechanismen auszugleichen. Dazu zählen klug verhandelte Drag-Along- und Tag-Along-Rechte. Wenn der Druck allerdings über die Jahre extrem hoch wird, seien Secondaries ein mögliches Tool: Durch den vorzeitigen Verkauf eines kleinen Teils der eigenen Anteile an spätere Investoren könnten Gründer bereits auf dem Weg zum Exit etwas Geld auf dem Privatkonto sichern.

„Das ist jedoch nicht gern gesehen und auch in Österreich oder im DACH-Raum relativ unüblich, aber es passiert“, sagt Mofidian. „Nach ein paar Jahren Arbeit kann man in so einem Fall sagen: ‚Ich habe eine ordentliche Netto-Summe auf meinem Konto. Das erlaubt mir zumindest, mit freiem Kopf weiter an meiner Vision zu bauen.‘“

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Warren Buffets Erfolgsgeschichte: Sein Führungsstil, sein Motto, sein Vorbild

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Warren Buffets Erfolgsgeschichte: Sein Führungsstil, sein Motto, sein Vorbild

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Warren Buffets Erfolgsgeschichte: Sein Führungsstil, sein Motto, sein Vorbild

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Warren Buffets Erfolgsgeschichte: Sein Führungsstil, sein Motto, sein Vorbild

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Warren Buffets Erfolgsgeschichte: Sein Führungsstil, sein Motto, sein Vorbild

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Warren Buffets Erfolgsgeschichte: Sein Führungsstil, sein Motto, sein Vorbild

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Warren Buffets Erfolgsgeschichte: Sein Führungsstil, sein Motto, sein Vorbild

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Warren Buffets Erfolgsgeschichte: Sein Führungsstil, sein Motto, sein Vorbild

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Warren Buffets Erfolgsgeschichte: Sein Führungsstil, sein Motto, sein Vorbild