13.08.2015

Warren Buffets Erfolgsgeschichte: Sein Führungsstil, sein Motto, sein Vorbild

/artikel/warren-buffets-erfolgsgeschichte-sein-fuehrungsstil-sein-motto-sein-vorbild
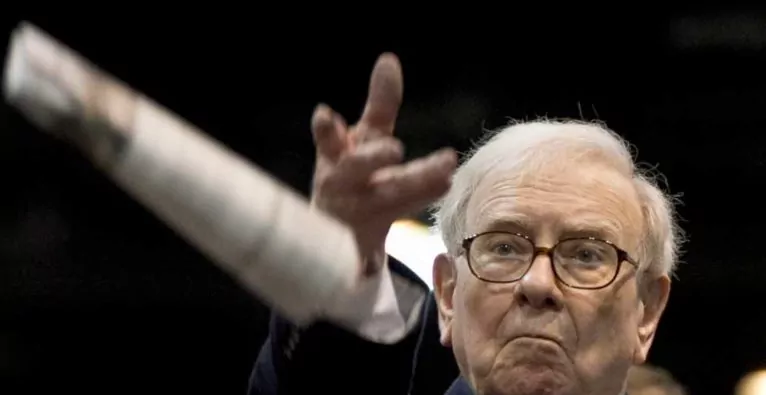
© secularinvestor.com: Warren Buffett ist nicht nur drittreichster Mensch, sondern vor allem eine Legende an der Börse.

Der reichste Mensch der Welt ist Bill Gates. Das Wirtschaftsmagazin „Forbes“ schätzt das Vermögen des Microsoft-Gründers auf rund 80 Milliarden US-Dollar. Carlos Slim aus Mexiko, der übrigens rund 60 Prozent der Telekom Austria besitzt, landet auf dem zweiten Platz. Auf dem dritten Platz sieht das Magazin Star-Investor Warren Buffett. Dessen Vermögen soll aufgrund des gestiegenen Aktienkurses seiner Investmentfirma Berkshire Hathaway auf rund 70 Milliarden US-Dollar im letzten Jahr angestiegen sein. Was zeichnet Menschen mit so durchschlagendem Erfolg aus?

Das Wirtschaftsblatt hat mit Professor Lawrence Cunningham gesprochen. Er ist Buffett-Experte und studiert dessen Erfolgsgeheimnis. Das Büro des Professors der Rechtswissenschaft befindet sich direkt auf der Fifth Avenue in New York. Nur ein paar Gehminuten vom Washington Square Park. Cunnigham kennt einige Freude aus den Anfangsjahren der Börsenlegende. Darunter sind die Fortune-Journalistin Carol Loomis und David Gottesman, der von der ersten Stunde in Berkshire-Aktien investierte und so ein Milliardenvermögen anhäufte. Ein Interview mit dem Professor über Warren Buffetts Erfolgsgeheimnis. Und er lüftet ein großes Rätsel: Gibt es denn ein Vorbild im Leben des Warren Buffett?

Wie hat sich Berkshire Hathaway gewandelt?

Früher, vor zwanzig Jahren, sah Berkshire wie eine Fondsgesellschaft aus. 80 Prozent des Wertes entfiel auf gewöhnliche Aktien. Warren Buffett war für seine Qualitäten als Stockpicker bekannt. Seine Investments befanden sich in American Express, Coca-Cola, Wells Fargo, Gillette, das später in Procter & Gamble überging. 20 Prozent des Werts entfiel auf die operativen Töchter. Darunter der Direktversicherer Geico, der Pralinenanbieter See’s Candies, der Uniformhersteller Fechheimer. 20 Jahre später ist das Verhältnis umgedreht. 80 Prozent des Werts von Berkshire befindet sich in den operativen Firmen, nur noch 20 Prozent in Aktien. Berkshire ist eine andere Firma. Mein neues Buch beschäftigt sich damit, was der Klebstoff ist, der diese vielen Einzelteile zusammenhält. Es sind so viele Bereiche. Lebensmittel, Energie, Transport, Hausbau, Konsumgüter und so weiter.

Was fanden Sie bei ihren Recherchen heraus? Was hält das Ganze zusammen?

Die Einzelteile sehen von außen betrachtet sehr unterschiedlich aus. Ich schaute sehr tief in sie hinein und fand Eigenschaften, die sie vereinen. Es ist die Berkshire-Kultur.

Warum konzentriert sich Buffett auf seine 100-Prozent-Töchter? Warum hat er sich schrittweise von der Börse abgenabelt?

Ich glaube, es gab keinen strategischen Plan, das zu tun. Es gab keine Entscheidung, die er diesbezüglich traf. Er sagte immer: „Ich bin zufrieden mit jeder Anlageform. Ob es fünf oder zehn Prozent an Coca-Cola oder 100 Prozent an FlightSatey oder NetJets ist, beide besitze ich gerne.“ Was geschah, war: Immer mehr Geschäftsleute boten Buffett an, ihre Firmen an ihn zu verkaufen. Im Rückblick leuchtet das ein. Buffett entwickelte sich von einem Stockpicker zu einem Geschäftsmann. Es besteht ein Unterschied darin, ob Sie eine Minderheit oder eine gesamte Firma besitzen. Als Minderheitsaktionär haben Sie keinen direkten Einfluss, sie können keine Aufsichtsräte oder den Vorstand feuern oder deren Vergütung bestimmen. Handelt es sich hingegen um ihre eigene Firma, können Sie alles selbst entscheiden.

Buffett redet aber seinen Töchtern nicht ins Geschäft.

Das stimmt. Autonomie ist ein Prinzip von Berkshire. Genauso Integrität. Das ist ein Grundsatz, um den Ruf von Berkshire zu schützen. Jeder, der gegen den Integritätsgrundsatz verstößt, muss sich einen neuen Job suchen. Das passierte zehn Mal. Womöglich passierte es öfter. Ich kenne nur zehn Fälle.

Können Sie uns ein Beispiel nennen, wenn die Kulturen nicht passen?

Anfang 2000 besaß Berkshire fünf Prozent an Disney. Vorstandschef war seinerzeit Michael Eisner. Er hatte sehr viele Stärken, da bin ich mir sicher. Er war aber nicht der typische Manager, der zu Berkshire passte. Er glaubte nicht an Autonomie. Eisner war ein sehr zentralistisch agierender Chef. Er gab verschwenderisch Geld aus. Berkshire ist dagegen sehr sparsam, was ein weiteres Grundprinzip von Buffett ist. Warren konnte Eisner nicht feuern, deshalb verkaufte er die Aktie im Jahr 1999 beziehungsweise 2000. Das zeigt, was jemand tun kann, dem etwas nicht passt: verkaufen.

Das war aber im Rückblick ein großer Fehler. Die Disney-Performance war seither phantastisch.

Ja. Meiner Ansicht geht der Löwenanteil der Performance auf Mike Eisners‘ Nachfolger, Bob Iger, zurück. Er führt alle wie ein Team. Der Aufsichtsrat verlängerte gerade die Amtszeit von Iger. Iger glaubt an Autonomie. Er dezentralisierte, überlässt den Töchtern die Führung. Er ist gut darin, wenn es darum geht, Akquisitionen einzufädeln. Iger kaufte Pixar, Marvel, Lucasfilm. Das ist eine weitere Berkshire-Stärke: Akquisitionen zu tätigen. Wie kam es, dass Iger so gut bei den Deals abschnitt? Iger lernte es von Tom Murphy. Und Warren sagte mir, er lernte alles, was er macht, von Tom Murphy.

Wer ist Tom Murphy?

Er ist 89 Jahre alt. Er ist Mitglied im Berkshire-Board. Er schrieb das Vorwort meines Buches. Warren hatte es so vorgeschlagen. Tom baute die TV-Senderfamilie ABC auf. In den 1950er Jahren fasste er mehrere Kommunikationsfirmen in Albany, der Landeshauptstadt New Yorks, zusammen. Er nannte sie Capital Cities Communications. Er expandierte über Zukäufe. Es erwarb immer mehr Medienfirmen, überwiegend TV- und Radiostationen. 1985 übernahm er ABC. Das war ein sehr großer Deal. Es waren drei oder vier Milliarden Dollar. Tom kennt Warren seit 1969, ein Freund stellte die beiden einander vor. Tom fragte Warren, ob er sich an der Finanzierung beteiligen wolle. Und Berkshire nahm teil. Ich glaube, sie kauften 18 Prozent an Capital Cities mitsamt ABC.

Über diese Beteiligung kam Buffett zu seinem späteren Disney-Aktienpaket?

Ja. Tom fusionierte Capital Cities und ABC. Er baute es weiter aus. 1995 stimmte er dem Verkauf an Walt Disney zu. Für 18 Milliarden Dollar. Er hat enorme Werte geschaffen. Es war ein reiner Aktiendeal – ohne Cash. Bei dieser Transaktion wurde Berkshires‘ Anteil in Disney-Aktien umgewandelt.

Wie verlief die Freundschaft zwischen Buffett und Murphy?

Warren lernte in seiner Zeit als ABC-Aktionär von Tom Murphy. Murphy hatte die richtigen Führungsqualitäten mitsamt einigen markanten Prinzipien: Sparsamkeit, Ehrlichkeit, ein kühner Sinn für Übernahmen, ein Glaube an Autonomie, ein Verständnis für die Langfristigkeit. Buffett bewunderte das und wandte es selbst an.

Buffett nahm sich diesen Manager, der heutzutage kaum bekannt ist, als Vorbild?

Das ist die große Neuigkeit in meinem Buch. Das ist ein wichtiger Punkt. Buffett lernte sehr viel von Tom Murphy. Bob Iger arbeitete für Tom. Iger begann als Wetteransager bei ABC in Albany. Er stieg schnell auf, wurde Führungskraft. Später übernahm Iger die Disney-Spitze. Iger sagt, er habe seine Karriere Tom und dessen Vorstandskollegen Daniel Burke zu verdanken. Buffett wusste, was für ein Buch ich schreibe. Es geht im Kern um Managementprinzipien – wie diese in Berkshire kulturell verankert sind. Ich fragte Warren, wer mein Vorwort schreiben soll. Er sagte Tom Murphy. Ich sagte: „Oh, warum das?“ Er antwortete: „Tom ist mein Vorbild.“

Wo lebt er?

Er lebt in New York.

Ist er noch aktiv in der Geschäftswelt?

Ja, ich traf ihn. Er hat noch immer ein Eckbüro bei ABC zwischen der 68. Straße und dem Broadway.

Was macht er?

Er ist 89. Er hat nicht mehr eine sehr aktive Rolle. Nicht wie Buffett bei Berkshire. Aber er berät noch immer Leute. Als ich ihn traf, kam Bob Iger in sein Büro. Bob ist eigentlich in Los Angeles zuhause. Tom ist schon lange im Ruhestand. Er ist ein Leuchtturm für Managementprinzipien und Leadership. Als Warren auf ihn verwies, war ich von den Socken.

Was hat Sie so überrascht?

Was Warren bekannt machte, war das Stockpicking. Er konnte unterbewertete Aktien finden. Jeder beobachtete das. Sie nahm alles unter die Lupe, was er machte. In der Literatur steht, Ben Graham war der Mentor von Buffett. Ben Graham war der Vater des Value Investings. Er lehrte an der Columbia Business School. Er brachte Warren alles bei. Das ist überall zu lesen. Diese Geschichte stimmt. Es gibt aber eine zweite Story, die noch nicht erzählt wurde. Warren ist auch als Manager erfolgreich. Er ist leidenschaftlich darin. Er weiß, wie man Firmen Autonomie gibt. Er weiß, wann man sich von jemanden trennen muss, wenn eben das Integritätsprinzip gebrochen wurde. Wie lernte er all das? Buffett sagt: „Ich verdanke es Tom Murphy.“

Der Führungsstil von Buffett ist eher zurückgezogener Natur. Er liest sehr viel in seinem Büro. Er lässt seinen Spitzenkräften enorme Freiheiten.

Ja, er liest sehr viel. Ich habe mit vielen Vorstände von Berkshire-Töchtern gesprochen. Ich habe sie zu ihrem Verhältnis gefragt. Die Interaktion mit ihm variiert. Jeder sagt: „Er ruft uns nicht an, um uns zu sagen, was wir zu tun haben.“ Einige nehmen einmal im Jahr Kontakt zu ihm auf. Nicht mehr. Andere senden ihm einen monatlichen Bericht.

Die Töchter machen es so, wie sie es für richtig halten?

Ja. Jeder Ansatz, der mir vorgestellt wurde, macht Sinn. Mitek Industries, das Material für den Bau herstellt – metallene Verbindungsstücke für Holzbalken gehören dazu – kauft reihenweise Konkurrenten zu. In acht oder zehn Jahren brachten sie 40 Akquisitionen unter Dach und Fach. Es geht Schlag auf Schlag. Mir hat Chef Tom Manenti gesagt, er sendet Buffett einen monatlichen Bericht. Darin beschreibt er, was er gerade vorhat. Die Akquisitionen sind reine Routine. Es geht um zehn, 80 oder 100 Millionen Dollar. „Ich sende ihm die Reports. Wir brauchen nicht darüber zu sprechen. Aber wenn wir an etwas Größerem dran sind, rufe ich ihn an“, sagt Manenti. „Dann sage ich ihm, dieser Deal ist etwas anders strukturiert und wir sprechen darüber.“

Buffett ist in Europa vorsichtig. Er hat dort nicht viele Deals gemacht. Er ist zu 90 Prozent in den USA.

Er hat nur Iscar, einen israelischen Werkzeughersteller. Das ist die einzige ausländische Akquisition, die er jemals gemacht hat. Es bedeutet nicht, dass das Modell nicht im Ausland funktionieren würde. Warren stammt aus einer Zeit, bevor die Globalisierung begann. Ich prognostiziere, dass sein Nachfolger Berkshire ins Ausland führen wird. Viele Töchter sind wohlgemerkt globale Player mit internationalen Niederlassungen. Dazu gehört er Spezialchemikalienhersteller Lubrizol, der Elektronikkonzern Marmon Group oder der Bauzulieferer Mitek.

Zum Schluss eine Frage zu dem Leitmotto von Buffett: Sparsamkeit, Ehrlichkeit, Weitsicht. Das strahlt wohl auf die gesamte Belegschaft aus?

Manche sagen, ohne ihn, könne die Firma nicht überleben. Ich habe das Gegenteil festgestellt. Berkshire ist so speziell, dass es ohne Buffett zurecht kommt. Sparsamkeit beinhaltet auch, Schulden zu vermeiden. Denn Schulden kosten Geld. Sie versuchen daher alle, keine Schulden aufzunehmen. Das Problem von Schulden ist, dass die Gefahr besteht, zu viele Schulden anzuhäufen, was einen Konkurs zur Folge haben kann.

Quelle: Wirtschaftsblatt
Deine ungelesenen Artikel:
15.09.2026

Ablatic AI: Linzer LLM Talos spielt ohne VC-Kapital in einer Liga mit internationalen KI-Playern

Das nun gelaunchte Large Language Model (LLM) Talos des Linzer Startups Ablatic AI kann sich in mehreren Benchmarks mit den internationalen KI-Giganten messen. Co-Founder und CEO Florian Zimmermann erklärte uns, wie das ohne VC-Kapital möglich ist und wie man nun den Markt erobern will.
/artikel/ablatic-ai-linzer-llm-talos-spielt-ohne-vc-kapital-in-einer-liga-mit-internationalen-ki-playern
15.09.2026

Ablatic AI: Linzer LLM Talos spielt ohne VC-Kapital in einer Liga mit internationalen KI-Playern

Das nun gelaunchte Large Language Model (LLM) Talos des Linzer Startups Ablatic AI kann sich in mehreren Benchmarks mit den internationalen KI-Giganten messen. Co-Founder und CEO Florian Zimmermann erklärte uns, wie das ohne VC-Kapital möglich ist und wie man nun den Markt erobern will.
/artikel/ablatic-ai-linzer-llm-talos-spielt-ohne-vc-kapital-in-einer-liga-mit-internationalen-ki-playern
Die Ablatic-AI-Gründer vl. Florian Zimmermann (CEO) und Julian Mauerkirchner (CTO) | (c) Ablatic AI

Wieder einmal ist es Linz. Die Stahlstadt mausert sich immer mehr zu Österreichs KI-Hauptstadt und auch eines der bislang sicher ambitioniertesten Startups in dem Bereich kommt von dort: Ablatic AI. Mit Talos wagt es sich über die Herausforderung schlechthin in der KI-Welt: ein eigenes Large Language Model (LLM) – brutkasten berichtete bereits.

Bei einer Benchmark vor Sol von OpenAI

Nun erfolgte der offizielle Launch und Ablatic gab erste Benchmark-Vergleiche aus (siehe Tabelle unten). An Claude Opus 5 kommt man demnach noch in keiner Kategorie ganz heran, in mehreren aber ziemlich nahe. DeepSeek V4 kann man dagegen gleich bei drei Werten schlagen, Qwen3.8 von Alibaba bei zwei und OpenAIs Flagship-Modell GPT-5.6 Sol immerhin bei einem, konkret der exakten Befolgung schriftlicher Anweisungen (IFBench). Unterm Strich spielt das Linzer LLM also in den vorgelegten Benchmarks in der internationalen Top-Liga mit.

„Es kann ja nicht sein, dass es in Europa nur Mistral gibt“

Aber warum überhaupt noch ein weiteres LLM? „Julian [Anm. Mauerkirchner] und ich kennen uns schon seit der Schule. Später haben wir als Unternehmer damit gestartet, Legacy-ERP-Systeme zu erneuern. Dabei sind wir auf ein Problem gestoßen: Wir konnten dafür aus Daten-Gründen keine US-KI-Systeme nutzen“, erzählt CEO Florian Zimmermann, der Ablatic AI gemeinsam mit Julian Mauerkirchner (CTO) gegründet hat, im Gespräch mit brutkasten. Man habe nur Mistral aus Frankreich oder Open-Source-Modelle verwenden können. „Mistral war für den Zweck aber nicht passend und unser Business Case bald tot“.

Mit dem Entschluss, eine neue Idee zu verfolgen, sei daher auch eine neue Motivation einher gegangen: „Es kann ja nicht sein, dass es in Europa nur Mistral gibt“, so Zimmermann. Man habe sich danach mit der Johannes Kepler Universität Linz (JKU) kurzgeschlossen und sei darüber auch zur AI Factory Austria AI:AT gekommen, wo man wiederum im Rahmen des EuroHPC-Programms europäische Hochleistungsrechenressourcen nutzt, um das Modell zu trainieren. „Ohne diese EU-Ressourcen würde es kostentechnisch überhaupt nicht gehen“, sagt Zimmermann.

Öffentliche Forschungsergebnisse statt eigenes Riesen-Research-Team

Doch auch mit diesen Ressourcen – wie lässt sich ein konkurrenzfähiges LLM mit einem kleinen Team und bislang gänzlich ohne VC-Kapital umsetzen? Schließlich beschäftigen die globalen KI-Player, mit denen sich Ablatic misst, riesige Teams. Mistral etwa ist mit seiner kürzlich kommuniziert Drei-Milliarden-Euro-Finanzierungsrunde im Vergleich zu Anthropic und OpenAI nach wie vor ein kleiner Fisch (brutkasten analysierte).

„Wir können kein 200-köpfiges Research-Team finanzieren und gleich von 0 auf 100 gehen, also greifen wir auf Bestehendes zurück“, erklärt der Gründer. Konkret verwende man einerseits Open-Source-Layer und code sie auf die eigenen Bedürfnisse um. Andererseits nutze man die neuesten Forschungsergebnisse von Universitäten wie dem MIT oder Stanford, die laufend über die Plattform arXiv veröffentlicht werden. „Wir orientieren uns an der Frontier-Forschung. Wir analysieren die Paper, legen die Erkenntnisse auf unsere Architektur um und testen es durch. Vieles davon funktioniert nicht, aber alles was funktioniert, bringt uns weiter“, so Zimmermann.

Mehr als 100 B2B-Testkunden – viele konvertieren gleich zum Launch

Die Beta-Version wurde nun bereits seit einiger Zeit mit mehr als 100 Unternehmen getestet – Ablatic konzentriert sich nämlich vorerst klar auf den B2B-Markt. Man habe für diese Tests schnell auch größere Unternehmen und Konzerne gewonnen. „Ich bin dafür wochenlang gesessen, habe Leute angeschrieben und einen Call nach dem anderen gemacht“, räumt Zimmermann ein. Dass man ein eigenes LLM und nicht nur eine Oberfläche baue, sei dabei zum entscheidenden Bonus geworden. „Und dass wir von der JKU kommen und im EuroHPC-Programm sind, hat unsere Glaubwürdigkeit enorm gesteigert“, sagt der Gründer.

Jetzt zum Launch würden viele der Testkunden bereits zu regulären Nutzern konvertieren, viele weitere noch die Testphase abschließen, mit dem Vorhaben, das dann auch zu tun, verrät Zimmermann. „Wir werden nicht 100 Prozent, aber einen Großteil konvertieren können“, ist er sicher. Punkten will Ablatic dabei nicht nur mit der europäischen Herkunft – Stichwort: Digitale Souveränität – sondern auch mit dem Pricing. „Wir haben eine relativ effiziente Architektur. Wir können kostengünstig hosten und das an die Kunden weitergeben“, so der CEO. Dass der offizielle Launch genau jetzt erfolgt, hat vor allem mit dem Gründungsprozess zu tun, der länger dauerte, als erhofft. „Ich gründe nie wieder im Sommer ein Unternehmen“, sagt der Gründer lachend.

Investment geplant: „Das Ziel ist definitiv, keine kleine Bude zu bleiben“

Und wie geht es weiter? „Wir wollen zuerst im DACH-Raum Fuß fassen und ohne große weitere Standorte skalieren. Dann wollen wir es auf Europa hochziehen“, erläutert Zimmermann. Auf Dauer werde dabei auch die Aufnahme von VC-Kapital relevant, vor allem wenn es darum gehe, die nächste Modell-Version herauszubringen. „Dann ist es wichtig, dass man schnell skaliert und iteriert. Wir sind stolz darauf, dass wir ein Modell ohne VC-Kapital trainiert haben. Wir haben gezeigt, dass auch so Großes möglich ist. Aber langfristig ist es völlig logisch, dass wir Kapital aufnehmen müssen“, sagt der Gründer.

Und es seien bereits mehrere Investoren aktiv auf das Team zugekommen, mit einigen befinde man sich schon in Gesprächen. „Das Ziel ist definitiv, keine kleine Bude zu bleiben, sondern eine größere Firma zu werden. Wir wollen jedenfalls nicht in Vergessenheit geraten“, so Zimmermann. Und der Zeitpunkt sei angesichts der Souveränitätsdebatte gut.


Benchmark-Vergleichstabelle

Anmerkungen zur Tabelle:

  • Fette Zahlen: Höchster Wert in der jeweiligen Zeile unter den Vergleichsmodellen.
  • „text-only“: Das Modell verarbeitet keine Bilder/visuellen Dokumente, weshalb OmniDocBench nicht anwendbar ist.
  • „–“: Kein veröffentlichter Wert vorhanden.

Kurzerklärungen der Benchmarks

  • Agents‘ Last Exam (UC Berkeley): Prüft langwierige, echte Arbeitsaufgaben an einem Computer (Terminal und Bildschirm zusammen), bewertet anhand des fertigen Gesamtergebnisses.
  • AutomationBench (Zapier): Testet 600 Business-Workflows über 47 simulierte Unternehmens-Softwaretools hinweg, die vollständig durchgehend ausgeführt werden müssen.
  • Toolathlon: Bewertet das Erledigen von Aufgaben in echter Büro-Software (z. B. E-Mail, Kalender, Tabellenkalkulationen und GitHub) über deren direkte Schnittstellen.
  • BrowseComp (OpenAI): Stellt schwierige Fragen, deren Antworten über das gesamte Internet verstreut liegen und durch selbstständiges Surfen recherchiert werden müssen.
  • DeepSWE v1.1 (Datacurve): Misst das eigenständige Beheben echter Softwareprobleme (Bugs) in bestehenden Quellcode-Sammlungen. Hinweis: Talos-1 wurde hierfür nicht optimiert und liegt 22 Punkte hinter der Spitze zurück.
  • OmniDocBench: Bewertet das fehlerfreie Lesen und Verstehen echter Dokumente inklusive visueller Layouts, Tabellen und mathematischer Formeln.
  • IFBench: Prüft die exakte Einhaltung von schriftlich vorgegebenen Anweisungen und Formatierungsregeln.
Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Warren Buffets Erfolgsgeschichte: Sein Führungsstil, sein Motto, sein Vorbild

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Warren Buffets Erfolgsgeschichte: Sein Führungsstil, sein Motto, sein Vorbild

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Warren Buffets Erfolgsgeschichte: Sein Führungsstil, sein Motto, sein Vorbild

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Warren Buffets Erfolgsgeschichte: Sein Führungsstil, sein Motto, sein Vorbild

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Warren Buffets Erfolgsgeschichte: Sein Führungsstil, sein Motto, sein Vorbild

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Warren Buffets Erfolgsgeschichte: Sein Führungsstil, sein Motto, sein Vorbild

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Warren Buffets Erfolgsgeschichte: Sein Führungsstil, sein Motto, sein Vorbild

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Warren Buffets Erfolgsgeschichte: Sein Führungsstil, sein Motto, sein Vorbild

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Warren Buffets Erfolgsgeschichte: Sein Führungsstil, sein Motto, sein Vorbild