13.08.2015

Warren Buffets Erfolgsgeschichte: Sein Führungsstil, sein Motto, sein Vorbild

/artikel/warren-buffets-erfolgsgeschichte-sein-fuehrungsstil-sein-motto-sein-vorbild
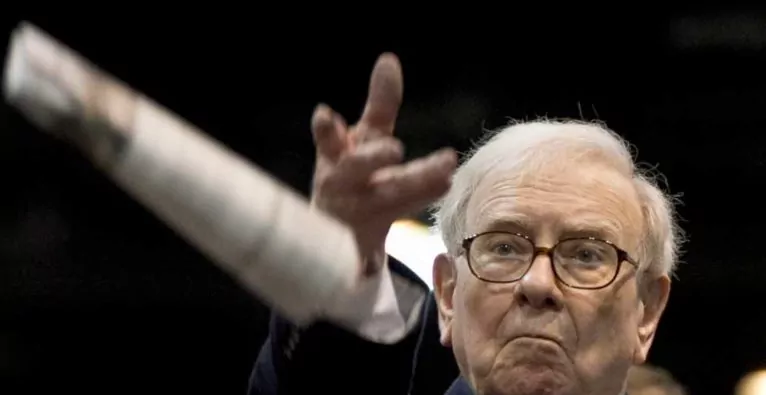
© secularinvestor.com: Warren Buffett ist nicht nur drittreichster Mensch, sondern vor allem eine Legende an der Börse.

Der reichste Mensch der Welt ist Bill Gates. Das Wirtschaftsmagazin „Forbes“ schätzt das Vermögen des Microsoft-Gründers auf rund 80 Milliarden US-Dollar. Carlos Slim aus Mexiko, der übrigens rund 60 Prozent der Telekom Austria besitzt, landet auf dem zweiten Platz. Auf dem dritten Platz sieht das Magazin Star-Investor Warren Buffett. Dessen Vermögen soll aufgrund des gestiegenen Aktienkurses seiner Investmentfirma Berkshire Hathaway auf rund 70 Milliarden US-Dollar im letzten Jahr angestiegen sein. Was zeichnet Menschen mit so durchschlagendem Erfolg aus?

Das Wirtschaftsblatt hat mit Professor Lawrence Cunningham gesprochen. Er ist Buffett-Experte und studiert dessen Erfolgsgeheimnis. Das Büro des Professors der Rechtswissenschaft befindet sich direkt auf der Fifth Avenue in New York. Nur ein paar Gehminuten vom Washington Square Park. Cunnigham kennt einige Freude aus den Anfangsjahren der Börsenlegende. Darunter sind die Fortune-Journalistin Carol Loomis und David Gottesman, der von der ersten Stunde in Berkshire-Aktien investierte und so ein Milliardenvermögen anhäufte. Ein Interview mit dem Professor über Warren Buffetts Erfolgsgeheimnis. Und er lüftet ein großes Rätsel: Gibt es denn ein Vorbild im Leben des Warren Buffett?

Wie hat sich Berkshire Hathaway gewandelt?

Früher, vor zwanzig Jahren, sah Berkshire wie eine Fondsgesellschaft aus. 80 Prozent des Wertes entfiel auf gewöhnliche Aktien. Warren Buffett war für seine Qualitäten als Stockpicker bekannt. Seine Investments befanden sich in American Express, Coca-Cola, Wells Fargo, Gillette, das später in Procter & Gamble überging. 20 Prozent des Werts entfiel auf die operativen Töchter. Darunter der Direktversicherer Geico, der Pralinenanbieter See’s Candies, der Uniformhersteller Fechheimer. 20 Jahre später ist das Verhältnis umgedreht. 80 Prozent des Werts von Berkshire befindet sich in den operativen Firmen, nur noch 20 Prozent in Aktien. Berkshire ist eine andere Firma. Mein neues Buch beschäftigt sich damit, was der Klebstoff ist, der diese vielen Einzelteile zusammenhält. Es sind so viele Bereiche. Lebensmittel, Energie, Transport, Hausbau, Konsumgüter und so weiter.

Was fanden Sie bei ihren Recherchen heraus? Was hält das Ganze zusammen?

Die Einzelteile sehen von außen betrachtet sehr unterschiedlich aus. Ich schaute sehr tief in sie hinein und fand Eigenschaften, die sie vereinen. Es ist die Berkshire-Kultur.

Warum konzentriert sich Buffett auf seine 100-Prozent-Töchter? Warum hat er sich schrittweise von der Börse abgenabelt?

Ich glaube, es gab keinen strategischen Plan, das zu tun. Es gab keine Entscheidung, die er diesbezüglich traf. Er sagte immer: „Ich bin zufrieden mit jeder Anlageform. Ob es fünf oder zehn Prozent an Coca-Cola oder 100 Prozent an FlightSatey oder NetJets ist, beide besitze ich gerne.“ Was geschah, war: Immer mehr Geschäftsleute boten Buffett an, ihre Firmen an ihn zu verkaufen. Im Rückblick leuchtet das ein. Buffett entwickelte sich von einem Stockpicker zu einem Geschäftsmann. Es besteht ein Unterschied darin, ob Sie eine Minderheit oder eine gesamte Firma besitzen. Als Minderheitsaktionär haben Sie keinen direkten Einfluss, sie können keine Aufsichtsräte oder den Vorstand feuern oder deren Vergütung bestimmen. Handelt es sich hingegen um ihre eigene Firma, können Sie alles selbst entscheiden.

Buffett redet aber seinen Töchtern nicht ins Geschäft.

Das stimmt. Autonomie ist ein Prinzip von Berkshire. Genauso Integrität. Das ist ein Grundsatz, um den Ruf von Berkshire zu schützen. Jeder, der gegen den Integritätsgrundsatz verstößt, muss sich einen neuen Job suchen. Das passierte zehn Mal. Womöglich passierte es öfter. Ich kenne nur zehn Fälle.

Können Sie uns ein Beispiel nennen, wenn die Kulturen nicht passen?

Anfang 2000 besaß Berkshire fünf Prozent an Disney. Vorstandschef war seinerzeit Michael Eisner. Er hatte sehr viele Stärken, da bin ich mir sicher. Er war aber nicht der typische Manager, der zu Berkshire passte. Er glaubte nicht an Autonomie. Eisner war ein sehr zentralistisch agierender Chef. Er gab verschwenderisch Geld aus. Berkshire ist dagegen sehr sparsam, was ein weiteres Grundprinzip von Buffett ist. Warren konnte Eisner nicht feuern, deshalb verkaufte er die Aktie im Jahr 1999 beziehungsweise 2000. Das zeigt, was jemand tun kann, dem etwas nicht passt: verkaufen.

Das war aber im Rückblick ein großer Fehler. Die Disney-Performance war seither phantastisch.

Ja. Meiner Ansicht geht der Löwenanteil der Performance auf Mike Eisners‘ Nachfolger, Bob Iger, zurück. Er führt alle wie ein Team. Der Aufsichtsrat verlängerte gerade die Amtszeit von Iger. Iger glaubt an Autonomie. Er dezentralisierte, überlässt den Töchtern die Führung. Er ist gut darin, wenn es darum geht, Akquisitionen einzufädeln. Iger kaufte Pixar, Marvel, Lucasfilm. Das ist eine weitere Berkshire-Stärke: Akquisitionen zu tätigen. Wie kam es, dass Iger so gut bei den Deals abschnitt? Iger lernte es von Tom Murphy. Und Warren sagte mir, er lernte alles, was er macht, von Tom Murphy.

Wer ist Tom Murphy?

Er ist 89 Jahre alt. Er ist Mitglied im Berkshire-Board. Er schrieb das Vorwort meines Buches. Warren hatte es so vorgeschlagen. Tom baute die TV-Senderfamilie ABC auf. In den 1950er Jahren fasste er mehrere Kommunikationsfirmen in Albany, der Landeshauptstadt New Yorks, zusammen. Er nannte sie Capital Cities Communications. Er expandierte über Zukäufe. Es erwarb immer mehr Medienfirmen, überwiegend TV- und Radiostationen. 1985 übernahm er ABC. Das war ein sehr großer Deal. Es waren drei oder vier Milliarden Dollar. Tom kennt Warren seit 1969, ein Freund stellte die beiden einander vor. Tom fragte Warren, ob er sich an der Finanzierung beteiligen wolle. Und Berkshire nahm teil. Ich glaube, sie kauften 18 Prozent an Capital Cities mitsamt ABC.

Über diese Beteiligung kam Buffett zu seinem späteren Disney-Aktienpaket?

Ja. Tom fusionierte Capital Cities und ABC. Er baute es weiter aus. 1995 stimmte er dem Verkauf an Walt Disney zu. Für 18 Milliarden Dollar. Er hat enorme Werte geschaffen. Es war ein reiner Aktiendeal – ohne Cash. Bei dieser Transaktion wurde Berkshires‘ Anteil in Disney-Aktien umgewandelt.

Wie verlief die Freundschaft zwischen Buffett und Murphy?

Warren lernte in seiner Zeit als ABC-Aktionär von Tom Murphy. Murphy hatte die richtigen Führungsqualitäten mitsamt einigen markanten Prinzipien: Sparsamkeit, Ehrlichkeit, ein kühner Sinn für Übernahmen, ein Glaube an Autonomie, ein Verständnis für die Langfristigkeit. Buffett bewunderte das und wandte es selbst an.

Buffett nahm sich diesen Manager, der heutzutage kaum bekannt ist, als Vorbild?

Das ist die große Neuigkeit in meinem Buch. Das ist ein wichtiger Punkt. Buffett lernte sehr viel von Tom Murphy. Bob Iger arbeitete für Tom. Iger begann als Wetteransager bei ABC in Albany. Er stieg schnell auf, wurde Führungskraft. Später übernahm Iger die Disney-Spitze. Iger sagt, er habe seine Karriere Tom und dessen Vorstandskollegen Daniel Burke zu verdanken. Buffett wusste, was für ein Buch ich schreibe. Es geht im Kern um Managementprinzipien – wie diese in Berkshire kulturell verankert sind. Ich fragte Warren, wer mein Vorwort schreiben soll. Er sagte Tom Murphy. Ich sagte: „Oh, warum das?“ Er antwortete: „Tom ist mein Vorbild.“

Wo lebt er?

Er lebt in New York.

Ist er noch aktiv in der Geschäftswelt?

Ja, ich traf ihn. Er hat noch immer ein Eckbüro bei ABC zwischen der 68. Straße und dem Broadway.

Was macht er?

Er ist 89. Er hat nicht mehr eine sehr aktive Rolle. Nicht wie Buffett bei Berkshire. Aber er berät noch immer Leute. Als ich ihn traf, kam Bob Iger in sein Büro. Bob ist eigentlich in Los Angeles zuhause. Tom ist schon lange im Ruhestand. Er ist ein Leuchtturm für Managementprinzipien und Leadership. Als Warren auf ihn verwies, war ich von den Socken.

Was hat Sie so überrascht?

Was Warren bekannt machte, war das Stockpicking. Er konnte unterbewertete Aktien finden. Jeder beobachtete das. Sie nahm alles unter die Lupe, was er machte. In der Literatur steht, Ben Graham war der Mentor von Buffett. Ben Graham war der Vater des Value Investings. Er lehrte an der Columbia Business School. Er brachte Warren alles bei. Das ist überall zu lesen. Diese Geschichte stimmt. Es gibt aber eine zweite Story, die noch nicht erzählt wurde. Warren ist auch als Manager erfolgreich. Er ist leidenschaftlich darin. Er weiß, wie man Firmen Autonomie gibt. Er weiß, wann man sich von jemanden trennen muss, wenn eben das Integritätsprinzip gebrochen wurde. Wie lernte er all das? Buffett sagt: „Ich verdanke es Tom Murphy.“

Der Führungsstil von Buffett ist eher zurückgezogener Natur. Er liest sehr viel in seinem Büro. Er lässt seinen Spitzenkräften enorme Freiheiten.

Ja, er liest sehr viel. Ich habe mit vielen Vorstände von Berkshire-Töchtern gesprochen. Ich habe sie zu ihrem Verhältnis gefragt. Die Interaktion mit ihm variiert. Jeder sagt: „Er ruft uns nicht an, um uns zu sagen, was wir zu tun haben.“ Einige nehmen einmal im Jahr Kontakt zu ihm auf. Nicht mehr. Andere senden ihm einen monatlichen Bericht.

Die Töchter machen es so, wie sie es für richtig halten?

Ja. Jeder Ansatz, der mir vorgestellt wurde, macht Sinn. Mitek Industries, das Material für den Bau herstellt – metallene Verbindungsstücke für Holzbalken gehören dazu – kauft reihenweise Konkurrenten zu. In acht oder zehn Jahren brachten sie 40 Akquisitionen unter Dach und Fach. Es geht Schlag auf Schlag. Mir hat Chef Tom Manenti gesagt, er sendet Buffett einen monatlichen Bericht. Darin beschreibt er, was er gerade vorhat. Die Akquisitionen sind reine Routine. Es geht um zehn, 80 oder 100 Millionen Dollar. „Ich sende ihm die Reports. Wir brauchen nicht darüber zu sprechen. Aber wenn wir an etwas Größerem dran sind, rufe ich ihn an“, sagt Manenti. „Dann sage ich ihm, dieser Deal ist etwas anders strukturiert und wir sprechen darüber.“

Buffett ist in Europa vorsichtig. Er hat dort nicht viele Deals gemacht. Er ist zu 90 Prozent in den USA.

Er hat nur Iscar, einen israelischen Werkzeughersteller. Das ist die einzige ausländische Akquisition, die er jemals gemacht hat. Es bedeutet nicht, dass das Modell nicht im Ausland funktionieren würde. Warren stammt aus einer Zeit, bevor die Globalisierung begann. Ich prognostiziere, dass sein Nachfolger Berkshire ins Ausland führen wird. Viele Töchter sind wohlgemerkt globale Player mit internationalen Niederlassungen. Dazu gehört er Spezialchemikalienhersteller Lubrizol, der Elektronikkonzern Marmon Group oder der Bauzulieferer Mitek.

Zum Schluss eine Frage zu dem Leitmotto von Buffett: Sparsamkeit, Ehrlichkeit, Weitsicht. Das strahlt wohl auf die gesamte Belegschaft aus?

Manche sagen, ohne ihn, könne die Firma nicht überleben. Ich habe das Gegenteil festgestellt. Berkshire ist so speziell, dass es ohne Buffett zurecht kommt. Sparsamkeit beinhaltet auch, Schulden zu vermeiden. Denn Schulden kosten Geld. Sie versuchen daher alle, keine Schulden aufzunehmen. Das Problem von Schulden ist, dass die Gefahr besteht, zu viele Schulden anzuhäufen, was einen Konkurs zur Folge haben kann.

Quelle: Wirtschaftsblatt

Deine ungelesenen Artikel:
12.10.2026

Keba-CEO Knogler: „Die Hyperscaler brauchen uns genauso wie wir sie“

Österreichs Industrie liegt bei der AI Maturity unter dem EU-Schnitt. Für Keba-CEO Christoph Knogler, der die KI-Taskforce der Industriellenvereinigung mit leitet, ist das kein Grund zur Resignation: „Verlieren ist gar keine Option.” Im Interview spricht er über digitale Souveränität, Europas Rolle als Enabler der Hyperscaler und seine Pläne mit Keba Digital.
/artikel/christoph-knogler
Christoph Knogler führt Keba als CEO und steht gemeinsam mit A1-CEO Thomas Arnoldner der KI-Taskforce der Industriellenvereinigung vor. © Antje Wolm

Dieser Text ist zuerst im brutkasten-Printmagazin von August 2026 „Aufbrechen„ erschienen

28 Standorte in 16 Ländern, drei Geschäftsbereiche von der Industrie- über die Handover- bis zur Energy-Automation, dazu seit Kurzem eine eigene KI-Einheit: Keba aus Linz baut Steuerungen für Maschinen und Anlagen und steckt über Trumpf mit einer Komponente in den Lithografiemaschinen von ASML. Christoph Knogler führt das Unternehmen als CEO und steht gemeinsam mit A1-CEO Thomas Arnoldner der KI-Taskforce der Industriellenvereinigung vor, die bis Sommer 2027 die AI Maturity der heimischen Industrie messen und steigern soll. Der erste Befund: Österreich liegt unter dem EU-Schnitt. Warum das ein Leadership-Thema ist und kein technologisches, wieso die Hyperscaler die europäische Industrie dringender brauchen als umgekehrt – und was Industrial Intelligence von einem Hype-Begriff unterscheidet.


Die österreichische Industrie liegt bei KI unter dem EU-Schnitt – das zeigt die McKinsey-Studie „State of AI in Austria 2025″, die im Rahmen der Taskforce entstanden ist, der du vorsitzt: ein AI-Quotient von 30 gegenüber 34 im EU-Schnitt. Wie kam es zu diesem Befund?

Ein wesentlicher Aspekt unserer KI-Taskforce ist, dass wir die AI Maturity unserer Mitglieder und so auch der gesamten österreichischen Industrie quantitativ messbar machen, mit je einem Assessment zu Beginn, zur Mitte und zum Ende der Laufzeit, pro bono begleitet von McKinsey. Mit dem ersten Assessment im vergangenen Jahr hat sich die Vermutung der Industriellenvereinigung bestätigt: Wir liegen in Österreich unter dem Niveau des EU-Durchschnitts und damit auch des weltweiten Durchschnitts. Das zweite Assessment wurde nun im Juli dieses Jahres abgeschlossen, die Veröffentlichung ist für Anfang Oktober geplant. Wir sind schon gespannt, ob wir das schaffen, was wir uns vorgenommen haben – nämlich eine konsequente Steigerung der AI Maturity der österreichischen Industrie.

Warum gibt es diesen Rückstand?

Es gibt ihn sicher auch, weil es uns als Industrie schon sehr gut gegangen ist und so der Veränderungsdruck in vielen Unternehmen nicht groß genug war, KI konsequent einzusetzen. Wir haben als Industrie den Startschuss verpasst. Es gibt aber auch in Österreich Frontrunner; in der Studie sieht man etwa die Telekommunikationsunternehmen vorne. Aber im produzierenden Bereich und im Maschinenbau waren wir überrascht, dass selbst hoch innovative Unternehmen bei der Nutzung von KI im internationalen Vergleich nicht vorne mit dabei sind. Wenn man genauer hineinschaut, ist es weniger ein technologisches Thema, sondern sehr oft ein Leadership-Thema: Dort, wo die strategische Aufmerksamkeit des C-Levels ist, fließt auch die Energie hin. KI war zu Beginn oft ein IT-Thema statt ein strategisches Positionierungsthema. Das hat sich im ersten Jahr unserer Taskforce aber massiv gedreht. Andritz hat beispielsweise aufgezeigt, wie KI die Automatisierung einer Anlage so weit optimiert, dass eine Art Dark Factory vorstellbar wird; Voestalpine hat anhand umgesetzter Use Cases gezeigt, wo ganz konkrete Einsparungseffekte gehoben wurden; und Miba hat gezeigt, wie KI als übergreifendes Thema in der Unternehmensgruppe verankert wurde.

© Antje Wolm

Regeln und Ausblick

Bremst der AI Act die Industrie?

Für Branchen, in denen der AI Act tatsächlich wie ein Korsett wirkt, kann er dazu führen, dass man im Sinne des Risikomanagements sehr zurückhaltend wird. Der Ruf nach Regulatory Sandboxes ist dort laut; ich denke beispielsweise an Life Sciences und an das Bankenwesen. Bei Produktionsunternehmen und im Maschinenbau – dazu zählen wir uns als Keba – gibt es diese Einschränkungen aus eigener Erfahrung weniger. Ich habe es bisher nicht so wahrgenommen, dass der AI Act ein wesentlicher Technologie-Showstopper wäre. Deswegen plädieren wir auf Selbstwirksamkeit: nicht die Rahmenbedingungen bekämpfen, sondern sich fragen, wie man innerhalb dieser vernünftig arbeitet. Aber viel wichtiger war: mit KI losstarten, es zum Leadership-Thema machen, sich um Daten und Legacy-Systeme im Unternehmen kümmern und vor allem die Menschen auf diese Innovationsreise mitnehmen.

Die Taskforce läuft bis Sommer 2027. Was kommt danach?

Anfang 2027 werden wir entscheiden: Braucht es weiterhin eine Taskforce für KI, die Eintrittsbarrieren abbauen und zur wertschöpfenden Nutzung anregen will? Oder braucht es dann ein anderes Format? Unabhängig vom Format ist für uns wichtig, dass die bisherigen Erkenntnisse und Best Practices weitergetragen werden; da spreche ich auch für meinen Co-Vorsitzenden Thomas Arnoldner. Dazu kommt, dass sich immer mehr kleinere Industrieunternehmen mit KI beschäftigen, für die so eine Plattform hilfreich sein kann.

Was Europa in der Hand hat

Blicken wir über Österreich hinaus: Europa habe das Rennen um generative KI verloren, heißt es. Bleibt Industrial Intelligence als zweite Chance?

Ich habe dazu eine sehr klare Meinung: Die amerikanischen Unternehmen, die in diesem Rennen die Nase vorn haben, brauchen wertschöpfende Prozesse, um ihren eigenen Business Case abzusichern. Auch KI macht nur dann wirtschaftlich Sinn, wenn man sie verkaufen kann. Schaut man sich Europa an – 450 Millionen Konsumenten, eine sehr starke Industrie, im DACH-Raum besonders stark –, dann sind wir der Enabler für die Business Cases der Hyperscaler. Deswegen werden wir auch stark umworben, von genau diesen global denkenden Unternehmen. Sie brauchen dringend Anwendungsfälle für ihre KI-Modelle am Shopfloor, damit der Value Stream entsteht, der die Mega-Investitionen rechtfertigt. Bleibt der aus, wird man die laufenden Infrastruktur-Investitionen über eine kleinere Menge an Anwendern verteilen, was Tokenpreise in die Höhe treiben wird und die Anwendung somit unattraktiver macht. Auf Basis dieser Logik dürfen und müssen wir als europäische Industrie schon selbstbewusst sein.

Also ist das Rennen nicht verloren?

Was für ein Rennen? Wir müssen als Wirtschaftsstandort wettbewerbsfähig sein, um Wertschöpfung zu generieren und unsere Sozialsysteme am Laufen zu halten. Da haben wir noch gar nichts verloren. Verlieren ist gar keine Option! Ich frage mich oft, was aus unserem Selbstbewusstsein in Europa geworden ist. Das sehe ich viel optimistischer, und Industrial Intelligence ist das Schlagwort. Aber dann kommt natürlich die Folgefrage: Wie geht es uns mit den eigenen KI-Unternehmen, mit der Infrastruktur, mit den eigenen europäischen Modellen? Da stehen wir, wie generell im Thema Software, nicht besonders gut da. Es braucht jemanden, der investiert, und jemanden, der das dann auch nutzt, bevorzugt gegenüber Infrastruktur, die vielleicht günstiger ist und anfangs mehr kann. Damit das gelingt, braucht es wohl fast so etwas wie einen Orchestrator im europäischen KI-Konzert. Klug wäre ein progressiver Impuls der EU, aber nicht als weiterer Zwang, sondern indem die Nutzung europäischer Infrastruktur, beispielsweise für die öffentliche Beschaffung, besonders attraktiv wird. Ohne einen Masterplan wird das aber schwierig; die Hyperscaler sind bestens positioniert, brauchen die europäischen Kunden und werden nicht tatenlos zusehen, wie sich Europa plötzlich verselbstständigt.

Wo hängt umgekehrt die Welt an Europa?

Wir reden viel über die Abhängigkeit von den USA, China bzw. Asien. Wir reden leider ganz wenig darüber, dass diese Regionen genauso von uns abhängig sind. Bestes KI-Beispiel: ASML. Das niederländische Unternehmen hat das Herstellen von Mikroelektronik mit einem speziellen Lithografieprozess perfektioniert, im Zusammenspiel mit zwei weiteren europäischen Playern, Trumpf und Zeiss. Wir sind als Keba stolz, dass wir für Trumpf eine Subkomponente dieser faszinierenden Maschinen beisteuern dürfen. Ohne diese gäbe es keinen KI-Chip, keine Hochleistungs-GPUs. Was wir oft nicht am Radar haben: dass wir als europäische Hightech-Unternehmen mit unseren Technologien vieles möglich machen. Allerdings finden dann die Produktion und die Wertschöpfung leider zu oft in anderen Ländern statt.

Keba ist auch Teil der Initiative Digitale Souveränität. Was heißt Souveränität für ein Unternehmen mit 28 Standorten in 16 Ländern?

Für mich war letztes Jahr in Alpbach Hermann Hauser besonders inspirierend. Er hat die digitale Souveränität mit einer Zwiebel verglichen: Die globalen Tech-Giganten sind weltweit fest in Unternehmen und Prozessen verankert; es ist unrealistisch und naiv, sie komplett aus der Gleichung zu nehmen. Und sie sind für die äußere Zwiebelschicht auch in Ordnung. Doch je näher wir ins Innere der Zwiebel vorstoßen – und das können für jedes Unternehmen andere kritische Prozesse sein –, desto stärker muss man sich bei der aktuellen geopolitischen Lage fragen, in welcher Abhängigkeit man tatsächlich steht. Wir schauen uns unsere Prozesslandschaft an und entscheiden Fall für Fall. ERP zum Beispiel wandert in die Cloud, und da stellt man sich natürlich die Frage, auf welcher Infrastruktur Kernprozesse laufen sollen. Für unser Produktportfolio haben wir entschieden, weitestgehend agnostisch ins Rennen zu gehen, also technologisch offen zu bleiben und je nach Markt und Bedarf die passende Lösung zu wählen. Keba braucht auch Antworten für unsere amerikanischen und asiatischen Kunden.

Was Industrial Intelligence wirklich heißt

Industrial Intelligence steht inzwischen in jedem Wirtschaftsprogramm, vom Bund bis zur Stadt. Was ist damit gemeint?

Ja, das stimmt, Industrial Intelligence ist momentan in aller Munde, sogar im Wirtschaftsprogramm der Stadt Linz. Ich glaube, dass es jetzt etwas braucht, das den Begriff einordenbar macht, denn er darf nicht der nächste Hype-Begriff werden. Industrial Intelligence heißt ja nicht einfach, dass die Industrie irgendwo KI anwendet – es geht darum, mit KI Industriestandards zu erfüllen. Das bedeutet, hochverlässliche, wiederholbare Prozesse zu schaffen, in denen die KI nicht einfach „irgendetwas” tut, sondern kontrolliert in einem definierten Rahmen Arbeitsschritte besser, sicherer, schneller, günstiger oder einfach anders ermöglicht, als das bisher mit normalen Rechnern möglich war. In einer industriellen Produktion muss ein Prozess auch beim tausendsten Durchlauf noch stabil, sicher und reproduzierbar funktionieren. Genau dieser Anspruch unterscheidet Industrial Intelligence von vielen anderen KI-Anwendungen, bei denen ein gewisser Spielraum in den Ergebnissen eher akzeptabel ist.

. © Antje Wolm

Viele KI-Projekte, auch von Startups, sterben nicht am Algorithmus, sondern beim Produktionsleiter. Warum?

Weil man mit Daten, die gerade verfügbar sind oder gemacht werden, schnell einmal etwas bauen kann. Wenn man aber nachhaltig in die wertschöpfenden Prozesse hineinwill, dann wird das kein Produktionsleiter zulassen, solange nicht klar ist, dass es verlässlich funktioniert. Wenn ich KI so baue, dass sie mit verlässlich verfügbaren Daten arbeitet, also mit Daten, die im System entstehen oder zugeliefert werden, und daraus ein konkreter Nutzen erzeugt wird, etwa ein effizienteres Produktionssystem oder ein besserer Qualitätsprozess, dann habe ich verstanden, was die Industrie braucht. Heute werden für nette Prototypen oft eigens Daten zusammengestellt, die im späteren Betrieb so nicht zur Verfügung stehen. Das Verständnis dafür, wie die Industrie tickt, differenziert einen Industrial-AI-Anbieter von einem regulären IT-Unternehmen. In der Industrie braucht es wahre Domänenexpertise, sonst ist man in Prozessen nicht anknüpfungsfähig und kann KI nur zum Drüberstreuen verwenden. Und das mag kein Produktionsleiter.

Wo ist KI bei Keba bereits im laufenden Betrieb im Einsatz?

Beispielsweise in der Elektronikfertigung, das heißt, in der Bestückung von Leiterplatten zu Flachbaugruppen. Wir prüfen dort seit vielen Jahren jedes einzelne Produkt am Ende der Linie mittels AOI, also Automated Optical Inspection, und gleichen es mit einem definierten Sollbild ab. Das war früher ein statischer Prozess: War die Toleranz eng eingestellt, wurde alles aussortiert, was auch nur ein bisschen anders als das Sollbild aussah, und ein Mensch musste sich die Baugruppe noch einmal genauer ansehen. Das System hat dabei nicht dazugelernt. Heute lernt unser System über Machine Learning laufend dazu. Seit wir vor eineinhalb Jahren gestartet haben, sparen wir uns mittlerweile bis zu 70 Prozent unserer Qualitätsaufwendungen in diesem Prozess. Hätten wir aber niemanden gehabt, der zwischen unserem Produktionsleiter – hochkompetent in der Produktion, aber eben kein KI- oder IT-Experte – und unserem IT-Team übersetzt hätte, dann hätte die Produktion wohl gesagt: Lasst uns mit diesem Thema besser in Frieden. Ich bin stolz, dass wir diese Übersetzer- und Katalysator-Expertise im eigenen Unternehmen aufgebaut haben. Das macht vieles leichter; und schneller.

Vom Startup zur Keba Digital

Wann war KI bei Keba erstmals Thema?

Das ist schon lange her. Bereits Anfang der 90er-Jahre haben wir drei wissenschaftliche Kollegen in Hagenberg beschäftigt, die das Thema neuronale Netze für unsere Industriesteuerungen einsetzen wollten. Nach zwei Jahren haben wir es damals allerdings wieder beendet. In der Theorie war damals schon viel möglich, aber die Rechnerleistung war noch viel zu gering. Wir waren viel zu früh.

Der zweite Impuls kam vor rund neun Jahren von meinem Vorgänger, dem damaligen CEO Gerhard Luftensteiner: Wäre es nicht sinnvoll, Machine-Learning-Technologie direkt in unseren Steuerungen Cloud-unabhängig „on device” laufen zu lassen? Daraus ist unser erstes KI-Produkt entstanden, eine „On-Device-AI”-Erweiterung für unsere Industriesteuerungen; kurz darauf unser zweites KI-Produkt namens Kebob, ein KI-basiertes Überwachungs- und Assistenzsystem für Bankfoyers. Als dann der ChatGPT-Hype kam, war KI bei uns offen gesagt gar nichts besonders Aufregendes. Wir haben eher gesagt: Das ist jetzt das nächste Level.

Ihr habt mit Keba Digital eine eigene Einheit gegründet und dafür ein Linzer KI-Startup übernommen. Wie kam es dazu?

Was wir in allen unseren Business Units sehen, in der Industrial Automation, in der Handover Automation und auch in der Energy Automation, ist, dass der große technologische Differenzierungsfaktor zunehmend in der Software liegt. Deshalb war es der nächste logische Schritt, unsere jahrzehntelang aufgebaute Softwarekompetenz mit unserer über Jahre aufgebauten und mit dem Startup-Zukauf 7LYTIX verstärkten KI-Expertise zu verbinden und das Ergebnis im Rahmen eines neuen digitalen Businessmodells unter dem Titel Keba Digital auf den Markt zu bringen. Für Keba Digital haben wir Leute mit Erfahrung in softwarebasierten Geschäftsmodellen ins Unternehmen geholt, Positionierung und Strategie gemeinsam erarbeitet und sind nun mitten in der Umsetzung.

Und wohin soll sie?

Sie wird solide auf drei Säulen stehen: Nach innen als unternehmenseigenes KI-Kompetenzcenter für Keba-Produkte und -Prozesse, mit dem Anspruch „Keba als erster Industriekunde”. Das bringt Erfahrung und Glaubwürdigkeit. Nach außen gehen wir als zweite Säule mit industrieller KI in Branchen, die wir als Keba schon kennen, wo wir bereits Domänenwissen haben; oder auch in neue, wo wir mit KI einen Mehrwert generieren werden. Die dritte Säule ist eine KI-Plattform, mit der wir die Interaktion zwischen Mensch und Maschine, also HMI, ganz neu denken, hardwareunabhängig und somit hochskalierbar.

Es war vom ersten Tag an klar, dass hier etwas entsteht, das auch die drei angestammten Geschäftsbereiche nutzen können; und daher ist das in Bezug auf Industrial AI auch so authentisch: Wenn ich zu einem Industriekunden gehe und der fragt mich: „Was habt ihr denn selbst im Qualitätswesen gemacht?”, dann kann ich sagen: „Bei unserem Shopfloor laufen seit 18 Monaten KI-Modelle operativ.” So positionieren wir uns mit Keba Digital als erfahrener industrieller KI-Partner.


Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Warren Buffets Erfolgsgeschichte: Sein Führungsstil, sein Motto, sein Vorbild

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Warren Buffets Erfolgsgeschichte: Sein Führungsstil, sein Motto, sein Vorbild

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Warren Buffets Erfolgsgeschichte: Sein Führungsstil, sein Motto, sein Vorbild

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Warren Buffets Erfolgsgeschichte: Sein Führungsstil, sein Motto, sein Vorbild

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Warren Buffets Erfolgsgeschichte: Sein Führungsstil, sein Motto, sein Vorbild

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Warren Buffets Erfolgsgeschichte: Sein Führungsstil, sein Motto, sein Vorbild

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Warren Buffets Erfolgsgeschichte: Sein Führungsstil, sein Motto, sein Vorbild

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Warren Buffets Erfolgsgeschichte: Sein Führungsstil, sein Motto, sein Vorbild

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Warren Buffets Erfolgsgeschichte: Sein Führungsstil, sein Motto, sein Vorbild