28.11.2018

Wandeldarlehen: Wann eignet sich das Finanzierungsinstrument?

Der aws Gründerfonds und die Kanzlei WMWP Rechtsanwälte haben gemeinsam einen Leitfaden zu Wandeldarlehen herausgebracht. Wir haben mit den Co-Autoren Bernhard Ungerböck (aws) und Paul Koppenwallner (WMWP) gesprochen.
/artikel/wandeldarlehen-leitfaden
Leitfaden Wandeldarlehen
(c) aws Gründerfonds / WMWP Rechtsanwälte: Bernhard Ungerböck und Paul Koppenwallner

Ursprünglich aus dem anglo-amerikanischen Raum kommend, erfreut sich das Wandeldarlehen (Convertible) in letzter Zeit auch in Österreich immer größerer Beliebtheit. Mit dem Finanzierungsinstrument verschiebt man die Unternehmensbewertung nach hinten. Kapital wird dabei – wie der Name erkennen lässt – von einem Investor in Form eines Darlehens vergeben, das zu einem späteren Zeitpunkt in Unternehmensanteile gewandelt wird – zur dann festgelegten Bewertung.

+++ aws Gründerfonds investiert sechsstellig in Linzer Startup Storyclash +++

Spielraum bei der Vertragsausgestaltung

„Zu welchem Zeitpunkt und zu welchen Konditionen die Wandlung genau passiert, ist von der Vertragsausgestaltung abhängig“, erklärt Paul Koppenwallner, Partner bei WMWP Rechtsanwälte. Gemeinsam mit Bernhard Ungerböck, Investmentmanager beim aws Gründerfonds zeichnet er hauptverantwortlich für einen nun veröffentlichten Leitfaden zu Wandeldarlehen. Bei der Vertragsgestaltung bestünde schon allein deswegen ein gewisser Spielraum, weil es für die Finanzierungsform keine konkreten gesetzlichen Bestimmungen gebe, sagt Koppenwallner. Umso wichtiger sei es für beide Seiten – Startups und Investoren – die Konditionen sehr klar abzuklären. Der Leitfaden soll dazu einen Überblick liefern. In der Praxis komme man aber nicht um juristische Beratung herum.

Phasenflexible Brückenfinanzierung

Für wen eignet sich das Instrument also? Häufig wird das Wandeldarlehen als gute Option für sehr frühphasige Unternehmen angeführt, bei denen eine Bewertung bekanntlich besonders schwer fällt. „Das ist ein Einsatzgebiet. Es ist aber nicht in jedem dieser Fälle sinnvoll“, sagt Bernhard Ungerböck. Im Prinzip sei das Instrument phasenflexibel. Eignen würde es sich in erster Linie als Brückenfinanzierung. Und zwar immer dann, wenn ein Milestone, etwa eine große Finanzierungsrunde, der Markteintritt oder die Realisierung eines großen Kundenauftrags in einem Zeitraum von etwa sechs bis neun Monaten fix bevorstünde.

Relativ einfache Struktur

Unter den passenden Voraussetzungen würde das Wandeldarlehen, neben der Bewertungsfrage, noch weitere Vorteile bringen, sagt Ungerböck. „In der Struktur sind Convertibles einfacher als eine Eigenkapitalfinanzierung. Dadurch wird eine relativ kurzfristige Kapitalaufnahme möglich. Dann können sie vor einer Series A-Runde für eine attraktive Positionierung sorgen. Sofern man es richtig macht“, sagt der Investmentmanager.

Zwischen Wandlungsrecht und Wandlungspflicht

Denn das Instrument biete durchaus Fehler-Potenzial. „Aus unserer Erfahrung werden die meisten Fehler beim Zeitpunkt der Vergabe sowie bei der Strukturierung gemacht.“, sagt Paul Koppenwallner. Denn der zuvor genannte Spielraum eröffnet verschiedene Möglichkeiten. Der Zeitpunkt der Wandlung wird meist an ein Ereignis (z.B. Finanzierungsrunde) geknüpft. Hierbei muss zwischen Wandlungsrecht und Wandlungspflicht unterschieden werden, die auch an unterschiedliche Ereignisse geknüpft werden können. Je nachdem besteht dann für Investoren unter Umständen auch die Möglichkeit einen Rückzieher zu machen und das Darlehen mit Verzinsung fällig zu stellen.

Obacht bei Cap und Discount

Üblicherweise wird ein „Cap“, also eine Maximalbewertung bei Wandlung, oder ein „Discount“ für die Investoren festgelegt – sie haben dann bei der Finanzierungsrunde bessere Konditionen als die Neuinvestoren. „Der Cap kann zu niedrig, der Discount zu hoch angesetzt sein. Das passiert tendenziell dann, wenn es eine Ungewissheit über die nächste Finanzierungsrunde gibt“, sagt Koppenwallner. Und das könne zu einer Abschreckung von Neuinvestoren führen, sofern der Convertible zu wirtschaftliche deutlich besseren Terms wandle.

Kein Patentrezept für Wandeldarlehen

Ein Patentrezept für Wandeldarlehen gebe es zwar nicht. Doch Bernhard Ungerböck meint: „Es ist trotzdem eine überschaubare Anzahl an Fragestellungen und Themenkreisen, mit denen man sich auseinandersetzen muss“. Es brauche eine wenig komplexe und dafür umso klarere Strukturierung. Genau dafür wolle man mit dem nun veröffentlichten Leitfaden die Basisinformationen liefern.

⇒ Hier geht’s zum Leitfaden

Redaktionstipps
Deine ungelesenen Artikel:
29.09.2026

Bitpanda-GmbH-Jahresabschluss 2025: Von 62 Mio. Euro Gewinn auf 14 Mio. Euro Verlust

Trotz deutlich gestiegener Umsätze rutschte die Bitpanda GmbH 2025 in die Verlustzone: Nach fast 62 Millionen Euro Gewinn im Jahr 2024 weist der nun veröffentlichte Jahresabschluss ein Minus von rund 14 Millionen Euro aus. Das Wiener Unicorn begründet das gegenüber brutkasten mit hohen Investitionen.
/artikel/bitpanda-gmbh-jahresabschluss-2025-von-62-mio-euro-gewinn-auf-14-mio-euro-verlust
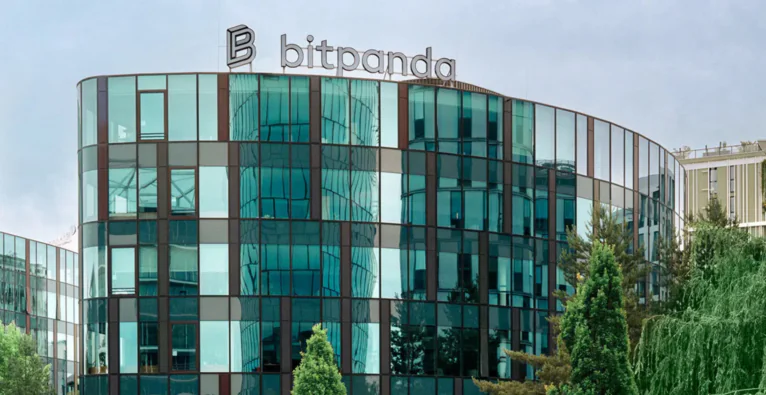
Das Bitpanda Headquarter in Wien © Bitpanda

Einen Vorgeschmack auf den nun veröffentlichten Jahresabschluss 2025 gab Bitpanda gleichsam vorauseilend bereits im März dieses Jahres – brutkasten berichtete. In den damals präsentierten Zahlen war nicht nur von einer Umsatzsteigerung die Rede, sondern auch von einem Sinken des „bereinigten EBITDA“ um 75 Prozent. Dieses sei von 52 Millionen Euro auf 13 Millionen Euro gefallen, hieß es vom Wiener Unicorn. Begründet wurde das mit „gezielten Investitionen“. Das Ergebnis unterm Strich ließ man im März aber aus.

Der nun vorliegende Jahresabschluss – wohlgemerkt jener der operativen Bitpanda GmbH mit Sitz in Wien und nicht der übergeordneten AG mit Sitz in der Schweiz – bringt nun Licht ins Dunkel. Und die damit veröffentlichte Gewinn- und Verlustrechnung zeichnet ein noch deutlich drastischeres Bild als die im März kommunizierten „bereinigten“ Zahlen. Nach fast 62 Millionen Euro Nettogewinn im Jahr 2024 standen demnach vergangenes Jahr rund 14 Millionen Euro Verlust zu Buche.

„Wir haben bewusst in unsere Expansion und den weiteren Ausbau der Marke Bitpanda investiert“

Auf brutkasten-Anfrage kommentiert Bitpanda kurz und knapp mit der aus dem Frühjahr bekannten Argumentation:

Das Jahr 2025 war für die Bitpanda GmbH ein Jahr strategischer Wachstumsinvestitionen. Gleichzeitig hat sich unser Kerngeschäft stark entwickelt, was sich in einer deutlichen Steigerung unserer Umsatzerlöse zeigt.

Wir haben bewusst in unsere Expansion und den weiteren Ausbau der Marke Bitpanda investiert. Diese Investitionen waren Teil unserer langfristigen Wachstumsstrategie und spiegeln sich erwartungsgemäß im Jahresergebnis wider.

Die Aussagen zum Umsatz lassen sich dabei so auch im nun vorgelegten Bericht ablesen: Tatsächlich stieg der ausgewiesene Umsatz von 2024 auf 2025 von 7,19 Milliarden Euro auf 7,72 Milliarden Euro. Der Anstieg fällt bereinigt sogar noch größer aus: 2024 waren noch rund 613 Millionen Euro aus Krypto-Verkäufen auf externen Börsen in den Umsatzerlösen enthalten, die seit 2025 saldiert im Materialaufwand ausgewiesen werden. Bei diesen Umsatzzahlen handelt es sich wohlgemerkt um den gesamten Verkaufserlös über die Plattform. Bitpanda gab bereits im März den auf Basis der Margen berechneten, deutlich kleineren „bereinigten Umsatz“ aus: Dieser stieg von 321 auf 371 Millionen Euro. Mit Abstand größter Umsatztreiber war laut Jahresabschluss das Kerngeschäft als Broker.

Deutlich höhere Marketingausgaben, Personalkosten sinken trotz Aufstockung

Auch die Aussage, die sich auf den Nettoverlust von immerhin rund 14 Millionen Euro bezieht, deckt sich prinzipiell mit den Zahlen im Jahresabschluss. Tatsächlich stieg der Marketingaufwand um rund 56 Prozent auf fast 107 Millionen Euro. Auch die Beratungskosten legten von knapp 14 Millionen auf rund 22 Millionen Euro zu. Die durchschnittliche Mitarbeiterzahl (FTE) wuchs zwar von 486 auf 555. Jedoch interessant dabei: Der Personalaufwand ging trotz der Aufstockung leicht zurück, von 78,6 auf 75,1 Millionen Euro. Gestiegen ist hingegen der Aufwand für Mitarbeiterüberlassung, von 5,4 auf 8,1 Millionen Euro.

Dass man (wohl dennoch nicht ganz beabsichtigt) recht deutlich in die roten Zahlen rutschte, hängt aber auch mit Faktoren zusammen, die im offiziellen Bitpanda-Statement unerwähnt bleiben. Operativ blieb Bitpanda 2025 noch knapp im Plus: Der Betriebserfolg lag bei 4,1 Millionen Euro, nach 80 Millionen Euro im Vorjahr. Ins Minus drehte das Ergebnis erst durch das Finanzergebnis von minus 18,3 Millionen Euro. Dahinter stehen Abschreibungen auf Anteile an verbundenen Unternehmen in Höhe von 14,4 Millionen Euro sowie ein Zinsaufwand von 4,9 Millionen Euro, nach nur 0,2 Millionen Euro im Jahr 2024. Zu Buche stehen außerdem teilweise gestiegene Handelsverluste und ein deutlich höheres Minus in der Intercompany-Verrechnung, das von 13 auf knapp 36 Millionen Euro anwuchs.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Wandeldarlehen: Wann eignet sich das Finanzierungsinstrument?

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Wandeldarlehen: Wann eignet sich das Finanzierungsinstrument?

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Wandeldarlehen: Wann eignet sich das Finanzierungsinstrument?

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Wandeldarlehen: Wann eignet sich das Finanzierungsinstrument?

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Wandeldarlehen: Wann eignet sich das Finanzierungsinstrument?

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Wandeldarlehen: Wann eignet sich das Finanzierungsinstrument?

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Wandeldarlehen: Wann eignet sich das Finanzierungsinstrument?

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Wandeldarlehen: Wann eignet sich das Finanzierungsinstrument?

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Wandeldarlehen: Wann eignet sich das Finanzierungsinstrument?