19.10.2015

Versicherungs-Startups: “InsuranceTech ist evolutionär, nicht disruptive”

/artikel/versicherungs-startups-insurancetech-ist-evolutionaer-nicht-disruptive

Die Versicherungsbranche steht vor einer sanften Revolution. Startups mischen den Markt auf und ziehen Investoren an, bleiben aber auf etablierte Produkte angewiesen. Deshalb glaubt Rick Huckstep nicht daran, dass die träge Versicherungswelt durch InsuranceTech auf den Kopf gestellt wird – wie etwa die Bankenbranche. “Versicherungen müssen nicht neu erfunden werden”, sagt der für Daily Fintech Advisers tätige Berater und Investor aus Oxford, Großbritannien. Im Gegensatz zur Bankenwelt sei InsuranceTech “evolutionär, nicht disruptive”.

Ein Startup das eine klassische, voll ausgebaute Versicherung sein will, sei ihm noch nicht untergekommen, sagt Huckstep im Gespräch mit DerBrutkasten. Neue Geschäftsmodelle seien vor allem auf Online-Vertrieb und Datentools gerichtet. “Startups wollen Wege finden, Versicherungen über digitale und soziale Kanäle zu verkaufen. Aber das Produkt bleibt das gleiche. Sie vertreiben es nur mit den Möglichkeiten des 21. Jahrhunderts”, so der FinTech-Experte.

“Versicherungen müssen nicht neu erfunden werden. InsuranceTech ist evolutionär, nicht disruptive.”

Damit haben Startups schon Erfolg: Über das in London ansässige Unternehmen Boughtbymany kann man Polizzen online vergleichen, Schutzklick aus Deutschland bietet im Web Versicherungen für Handys an und Portale wie Friendsurance oder Guevara setzen auf eine soziale Art der Versicherung – Prämien werden gebündelt und wer schadenfrei bleibt bekommt einen Teil der Beiträge zurück. Aus Deutschland stammt auch Clark, das Versicherungen online verkauft und zuletzt über eine Million Euro von Investoren eingesammelt hat. In Österreich ist vor kurzem der reine Online-Anbieter L’Amie gestartet, wie berichtet mit dem britischen Versicherungshaus Lloyd’s im Rücken.

Im Daten-Bereich geht es darum, Versicherungsunternehmen aufschlussreichere Informationen zu liefern, mit denen Risiken und Ansprüche besser – und vor allem effizienter – eingeschätzt werden können. Unternehmen sparen sich Kosten und Kunden kommen einfacher an ihre Polizzen, so lautet die Grundformel. Das Startup AnalyzeRE ist etwa auf Risikoanalyse spezialisiert und gilt als Vorreiter.

Konzerne hinken nach

Die großen, etablierten Versicherer halten mit den neuen Entwicklungen der Tech-Branche oft nicht Schritt. “Sie können von innen heraus nicht innovativ sein. Dafür fehlt die Kultur”, sagt Huckstep. Nur ein Bruchteil der Profite würde in Innovation fließen, weshalb es die Konzerne mit radikalem Wandel nicht sehr ernst meinen dürften. “Versicherer stecken jetzt Geld in eigene Fonds, holen sich die Innovation von außen und profitieren damit trotzdem von den neuen Möglichkeiten”. Am Ende würden die Großen die von Startups entwickelten Innovationen ausschöpfen – in manchen Fällen indem sie die neuen Player aufkaufen. “Oder die neuen Startups etablieren sich und werden selbst zum Teil des Ökosystems”, so Huckstep.

Dem womöglich unausweichlichen Schicksal der Geldinstitute könnten die großen Versicherer damit entgehen. Banken plagt laut dem Experten ein unlösbares Problem: Die Kunden hätten das Vertrauen in die Unternehmen verloren. Deshalb könnten Startups wie Transferwise, das die Kosten für internationale Überweisungen massiv gesenkt hat, die Branche frontal angreifen. “Bei Banken reden wir von disruption im Sinne einer Organtransplantation, eine Operation am offenen Herzen”, so Huckstep.

“Bei Banken reden wir von disruption im Sinne einer Organtransplantation, eine Operation am offenen Herzen”


In der Versicherungswelt sei damit nicht vergleichbar. Es fehle etwa eine globale Infrastruktur und damit auch die Möglichkeit für großflächige Veränderungen. Versicherungen arbeiten anders als Banken: Sie haben oft lebenslange Beziehungen zu ihren Kunden, während Versicherungen etwa einmalig eine Altervorsorge verkaufen, die schnell in Vergessenheit gerät. Häufig wechseln Menschen ihre Auto- oder Haushaltsversicherung alle paar Jahre. Zwischen Versicherungen und ihren Kunden gebe es anhaltende Beziehungen in dieser Form nicht, sagt Huckstep. Noch nicht. Soziale Versicherungsmodelle und der Vertrieb über das Web könnten das ändern.

“Technologie kann die Versicherungsbranche zum Besseren weiterentwickeln. InsuranceTech ist da und etabliert, es zieht nur noch nicht die großen Überschriften und Investitionen an so wie FinTech. Es ist eine evolutionäre Entwicklung und so sollte es auch sein”, sagt Huckstep.


Deine ungelesenen Artikel:
20.10.2026

Zehetner: „Ich bin unzufrieden damit, wohin sich die Diskussion zur EU Inc. momentan entwickelt“

Bei einer Keynote im Rahmen des Verbund Venture Day 2026 äußerte sich Startup-Staatssekretärin Elisabeth Zehetner relativ deutlich zum aktuellen großen Reizthema in der Startup-Szene.
/artikel/zehetner-ich-bin-unzufrieden-damit-wohin-sich-die-diskussion-zur-eu-inc-momentan-entwickelt
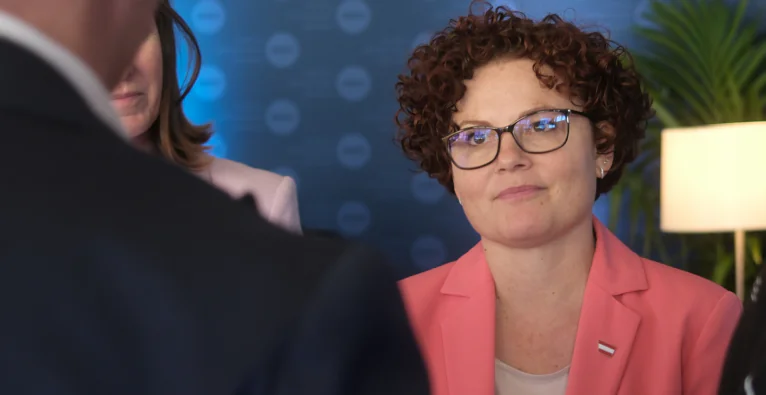
Elisabeth Zehetner (Staatssekretärin für Energie, Startups und Tourismus) | Foto: Martin Pacher
Elisabeth Zehetner (Staatssekretärin für Energie, Startups und Tourismus) | Foto: Martin Pacher / brutkasten

Dass sich die aktuell noch laufenden Verhandlungen zur EU Inc. auf Ratsebene nicht so entwickeln, wie es sich die Initiator:innen der gleichnamigen Initiative wünschen würden, ist allgemein bekannt. Übte man nach der Veröffentlichung des Kommissionsentwurfs im März noch deutliche Kritik an diesem, würde man ihn inzwischen wohl gerne so annehmen. Denn der aktuell noch in Ausarbeitung befindliche Vorschlag des Rats der EU-Justizminister:innen dürfte letztlich, wenn man mit den Verhandlungen vertrauten Personen Glauben schenken darf, kaum noch etwas mit dem ursprünglichen Vorschlag der Initiative zu tun haben. Die absoluten Kern-Forderungen seien darin de facto zur Gänze gestrichen, was überbleibe sei „nicht mehr als ein Label und vielleicht etwas schnellere Gründung“, hört man.

Österreich als EU-Inc.-Antagonist

Das offizielle Österreich spielt dabei dem Vernehmen nach eher die Rolle des Antagonisten. Das SPÖ-geführte Justizministerium zähle in den Verhandlungen zu den Verhinderern. Rot-weiß-roter Gegenwind zur EU Inc. komme aber auch von anderer Seite, nicht nur, wie allgemein bekannt, von Notariatskammer und Arbeiterkammer, sondern auch von einflussreichen Personen in der Wirtschaftskammer.

Zehetner: deutliche Positionierung pro EU Inc.

In dieser durchaus komplexen Gemengelage von Interessen aus ganz unterschiedlicher Richtung, mag es fast verwundern, dass sich Startup-Staatssekretärin Elisabeth Zehetner nun öffentlich durchaus deutlich positionierte. „Ich bin unzufrieden damit, wohin sich die Diskussion zur EU Inc. momentan entwickelt – sowohl auf EU- als auch auf nationaler Ebene“, sagte sie heute bei einer Keynote im Rahmen des Verbund Venture Day 2026 an der WU Wien. Auf diese Weise werde die EU Inc. nicht zur Alternative zur amerikanischen Delaware Inc., die auch sie sich wünsche.

Mitarbeiter:innenbeteiligung via FlexCo „noch nicht attraktiv genug“

Auch sonst gab sich Zehetner in ihrer Rede, die sich auf europäische Souveränität im Startup-Bereich fokussierte, kritisch. Die FlexCo etwa bezeichnete sie in Sachen Mitarbeiter:innen-Beteiligung als „ersten Schritt“, aber „noch nicht attraktiv genug“. Es brauche neue Steuerregeln, die Mitarbeiter:innenbeteiligung praktikabel machen. Auch ihre bereits einmal dezidiert geäußerte Forderung nach Steuererleichterungen bei Startup-Beteiligungen – vulgo Beteiligungsfreibetrag – wiederholte sie bei der Gelegenheit. Auf europäischer Ebene sieht sie Handlungsbedarf u.a. in Sachen Kapitalmarktunion. Lob gab es von Zehetner dafür für den European Scaleup Funds – ergänzt mit Eigenlob für den geplanten österreichischen Dachfonds.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Versicherungs-Startups: “InsuranceTech ist evolutionär, nicht disruptive”

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Versicherungs-Startups: “InsuranceTech ist evolutionär, nicht disruptive”

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Versicherungs-Startups: “InsuranceTech ist evolutionär, nicht disruptive”

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Versicherungs-Startups: “InsuranceTech ist evolutionär, nicht disruptive”

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Versicherungs-Startups: “InsuranceTech ist evolutionär, nicht disruptive”

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Versicherungs-Startups: “InsuranceTech ist evolutionär, nicht disruptive”

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Versicherungs-Startups: “InsuranceTech ist evolutionär, nicht disruptive”

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Versicherungs-Startups: “InsuranceTech ist evolutionär, nicht disruptive”

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Versicherungs-Startups: “InsuranceTech ist evolutionär, nicht disruptive”