25.09.2020

Stundung und Ratenzahlung: Die rechtzeitige Beantragung von COVID-Zahlungserleichterungen

Ecovis bietet der brutkasten-Community einen aktuellen Ausblick zu „automatischen“ Steuerstundungen, Ratenzahlung sowie Stundungszinsen, Säumniszuschlägen und Anspruchszinsen.
/artikel/stundung-ratenzahlung-beantragung-covid-zahlungserleichterungen
Covid-19-Impfstoff-Test von Moderna Corona-Impfung - Symptoma Corona-Chatbot der Stadt Wien Covid-Hilfen
(c) Adobe Stock / sdecoret

Mit dem Konjunkturstärkungsgesetz 2020 wurden vereinfachte Zahlungserleichterungen unter gewissen Voraussetzungen eingeführt. Im Folgenden hat Ecovis für die brutkasten-Community wesentliche Aspekte überblicksartig zusammengefasst.

1. COVID-Zahlungserleichterungen iZm Steuerzahlungen

a.) „Automatische“ Steuerstundungen

Wie bereits berichtet, werden nach dem 15.3.2020 bewilligte Stundungsanträge der bis 30.9.2020 bescheidmäßig gestundeten Abgabenrückstände per Gesetz automatisch bis 15.1.2021 verlängert.


Hinweis:    Fälle, bei denen eine Stundungsfrist über den 1.10.2020 hinaus bewilligt worden ist, sind nach dem derzeitigen Gesetzeswortlaut nicht von der automatischen Stundungsverlängerung erfasst. Für diese Fälle sind daher weitere Anträge auf Zahlungserleichterung erforderlich.


Von dieser „automatischen“ Steuerstundung umfasst sind:

  • alle Abgaben, die bis spätestens 25.9.2020 auf dem Abgabenkonto verbucht werden
  • Einkommen- und Körperschaftsteuervorauszahlungen, die spätestens bis 27.11.2020 auf dem Abgabenkonto verbucht werden

Hinweis:    Um für diese gestundeten Abgaben nach dem 15.1.2021 eine Ratenzahlung unter den Corona-Begünstigungen (Rechtsanspruch, als Begründung reicht die derzeitige Corona-Standardbegründung aus) zu erhalten, ist ein Ratenzahlungsansuchen bis spätestens 30.9.2020 (Ende der ursprünglichen Stundungsfrist) zu stellen. Ansonsten werden diese Abgabenstundungen am 15.1.2021 sofort und in voller Höhe fällig und Zahlungserleichterungen können nur im Rahmen der gewöhnlichen BAO-Regeln erwirkt werden.


b.) Ratenzahlung

Als Alternative zur Steuerstundung wurde auch eine Ratenzahlungsregelung zur Entrichtung der gestundeten Abgaben geschaffen.

Die neue Ratenzahlungsregelung sieht vor, dass das Finanzamt eine Ratenzahlung in 12 „angemessenen“ Monatsraten bei Antragstellung vor Ende der Stundungsfrist (spätestens am 30.9.2020) zu gewähren hat. Danach ist eine weitere Ratenzahlung über 6 weitere „angemessene“ Monatsraten zu gewähren, wenn

  • dies beantragt wird und
  • die sofortige Entrichtung des verbleibenden Abgabenbetrags mit erheblichen Härten verbunden wäre.

Hinweis:    Für einen möglichst langen Zahlungsaufschub, sollte ein Antrag eher am Ende der Antragsfrist (30.9.2020) gestellt werden. Dadurch kann eine Ratenzahlung für 12 Monate bis Ende September 2021 bzw in weiterer Folge für weitere 6 Monate bis Ende März 2022 erreicht werden.


In Bezug auf die Ratenzahlungen ist zu berücksichtigen, dass laut den erläuternden Bemerkungen zum Konjunkturstärkungsgesetz die Raten „in Bezug auf die wirtschaftliche Lage angemessen“ sein müssen und somit eine einzelfallbezogene Beurteilung greift.

c.) Stundungszinsen, Säumniszuschläge und Anspruchszinsen

Die folgenden Stundungszinssätze kommen für den Zeitraum der Zahlungserleichterung zur Anwendung:

ZeitraumStundungszinsen
15.3.2020 bis 15.1.2021keine
16.1.2021 bis 28.2.20212,0%
1.3.2021 bis 30.4.20212,5%
1.5.2021 bis 30.6.20213,0%
1.7.2021 bis 31.8.20213,5%
1.9.2021 bis 31.10.20214,0%
ab 1.11.20214,5%

Abgesehen davon werden für den Veranlagungszeitraum 2020 keine Anspruchszinsen für Einkommens- oder Körperschaftsteuerzahlungen festgesetzt. Weiters sind für Abgaben mit Fälligkeit zwischen dem 15.3.2020 und 31.10.2020 keine Säumniszuschläge festzusetzen (gilt jedoch nicht für Landes- und Gemeindeabgaben).

2. Ausblick

Die Anwendbarkeit der vereinfachten Zahlungserleichterungsmaßnahmen ist fristgerecht individuell zu prüfen.
Deine ungelesenen Artikel:
09.11.2026

1,3 Milliarden US-Dollar-Bewertung: Onodrim holt 300 Millionen US-Dollar für europäische Rüstungsplattform

Das europäische Industrie-Startup Onodrim sichert sich eine Series-A-Runde über 300 Millionen US-Dollar. Mit dem frischen Kapital sollen strategische Engpässe im Verteidigungssektor behoben werden.
/artikel/13-milliarden-us-dollar-bewertung-onodrim-holt-300-millionen-us-dollar-fuer-europaeische-ruestungsplattform
09.11.2026

1,3 Milliarden US-Dollar-Bewertung: Onodrim holt 300 Millionen US-Dollar für europäische Rüstungsplattform

Das europäische Industrie-Startup Onodrim sichert sich eine Series-A-Runde über 300 Millionen US-Dollar. Mit dem frischen Kapital sollen strategische Engpässe im Verteidigungssektor behoben werden.
/artikel/13-milliarden-us-dollar-bewertung-onodrim-holt-300-millionen-us-dollar-fuer-europaeische-ruestungsplattform
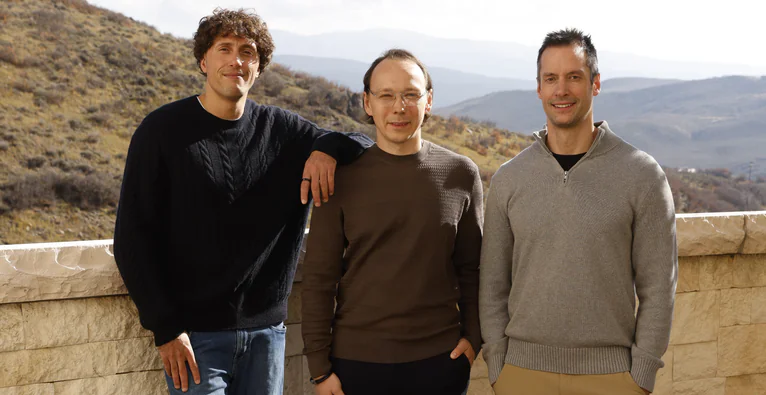
(v.l.) Das Onodrim-Team: Christian Garrett, Aistis Šimaitis & Alexander Blessing © Onodrim

Nur wenige Monate nach einer Seed-Finanzierung über 40 Millionen Euro, bei der auch Peter Thiels Fonds Founders Fund beteiligt war, steigt das Industrie- und Technologieunternehmen Onodrim in den Kreis der Einhörner auf.

Ende September hatte Bloomberg unter Berufung auf informierte Personen berichtet, dass Lux Capital über eine der Lead-Rollen in einer Runde von rund 200 Millionen Euro verhandle. In der aktuellen Series-A-Runde sichert sich die Gesellschaft mit Hauptsitz in Amsterdam nun frisches Kapital in Höhe von 300 Millionen US-Dollar. Die Bewertung klettert damit auf 1,3 Milliarden US-Dollar. Angeführt wird die Finanzierungsrunde von Lux Capital, begleitet von Investor:innen wie General Catalyst, die auch bei der deutschen Helsing-Finanzierungsrunde über 1,8 Milliarden US-Dollar an Bord waren. Außerdem beteiligen sich Lakestar, Altimeter, Strike Capital, 137 Ventures, 8090 und Expeditions.

Beteiligungen statt reiner Software

Onodrim verfolgt ein für europäische Tech-Startups untypisches Modell: Statt nur Technologie zu entwickeln, will das Unternehmen etablierte Betriebe aus Luft- und Raumfahrt, Verteidigung und industrieller Fertigung übernehmen. Durch Beteiligungen entlang industrieller Lieferketten sollen so Engpässe in der europäischen Verteidigungsindustrie behoben werden.

„In Europa gibt es viele herausragende Unternehmen, doch ihnen fehlen oft die nötigen Ressourcen, um so schnell und stark zu wachsen, wie es derzeit erforderlich ist“, erklärt Mitgründer und CEO Aistis Šimaitis den strategischen Ansatz. Lux-Capital-Partner Brandon Reeves betont ebenfalls die Notwendigkeit robusterer Strukturen: „Europa braucht eine stärkere Industrie, um den sicherheitspolitischen Herausforderungen der kommenden Jahre gewachsen zu sein.“

Software-Expertise von Palantir-Veteranen

Hinter dem Unternehmen steht ein Führungsteam mit Tech- und Politikhintergrund: CEO Šimaitis beriet die litauische Regierung und hatte zuvor eine leitende Technologieposition bei Palantir Technologies inne. Mitgründer und CTO Alexander Blessing arbeitete dort als Forward Deployed Engineer. Zum Gründungsteam zählt zudem Christian Garrett, Partner beim US-Wagniskapitalgeber 137 Ventures.

Neben Kapital will Onodrim den Partnerbetrieben spezialisierte Ingenieur-Teams zur Seite stellen, um Fertigungsprozesse zu modernisieren und neue Produkte zu entwickeln. Jeannette zu Fürstenberg, President und Managing Director bei General Catalyst, meint: „Europas etablierte Industrieunternehmen verfügen bereits über das nötige Know-how, gewachsene Kundenbeziehungen und das Vertrauen des Marktes. Was sie jetzt brauchen, ist modernste Technologie, um sich weiterzuentwickeln und größere Aufträge stemmen zu können.“

Erste Übernahmen und Expansion nach München und Turin

Für die kommenden Monate kündigt das Management die ersten Firmenübernahmen an. Parallel baut das Unternehmen seine Präsenz aus: Zu den bestehenden Büros in Amsterdam, London und Vilnius sollen neue Standorte in München und Turin hinzukommen. „Langfristige Partnerschaften und eine enge Zusammenarbeit stehen im Mittelpunkt unseres Ansatzes“, hält CTO Blessing fest.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Stundung und Ratenzahlung: Die rechtzeitige Beantragung von COVID-Zahlungserleichterungen

  • Wie bereits berichtet, werden nach dem 15.3.2020 bewilligte Stundungsanträge der bis 30.9.2020 bescheidmäßig gestundeten Abgabenrückstände per Gesetz automatisch bis 15.1.2021 verlängert.
  • Als Alternative zur Steuerstundung wurde auch eine Ratenzahlungsregelung zur Entrichtung der gestundeten Abgaben geschaffen.
  • Die neue Ratenzahlungsregelung sieht vor, dass das Finanzamt eine Ratenzahlung in 12 „angemessenen“ Monatsraten bei Antragstellung vor Ende der Stundungsfrist (spätestens am 30.9.2020) zu gewähren hat.
  • Die Anwendbarkeit der vereinfachten Zahlungserleichterungsmaßnahmen ist fristgerecht individuell zu prüfen.

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Stundung und Ratenzahlung: Die rechtzeitige Beantragung von COVID-Zahlungserleichterungen

  • Wie bereits berichtet, werden nach dem 15.3.2020 bewilligte Stundungsanträge der bis 30.9.2020 bescheidmäßig gestundeten Abgabenrückstände per Gesetz automatisch bis 15.1.2021 verlängert.
  • Als Alternative zur Steuerstundung wurde auch eine Ratenzahlungsregelung zur Entrichtung der gestundeten Abgaben geschaffen.
  • Die neue Ratenzahlungsregelung sieht vor, dass das Finanzamt eine Ratenzahlung in 12 „angemessenen“ Monatsraten bei Antragstellung vor Ende der Stundungsfrist (spätestens am 30.9.2020) zu gewähren hat.
  • Die Anwendbarkeit der vereinfachten Zahlungserleichterungsmaßnahmen ist fristgerecht individuell zu prüfen.

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Stundung und Ratenzahlung: Die rechtzeitige Beantragung von COVID-Zahlungserleichterungen

  • Wie bereits berichtet, werden nach dem 15.3.2020 bewilligte Stundungsanträge der bis 30.9.2020 bescheidmäßig gestundeten Abgabenrückstände per Gesetz automatisch bis 15.1.2021 verlängert.
  • Als Alternative zur Steuerstundung wurde auch eine Ratenzahlungsregelung zur Entrichtung der gestundeten Abgaben geschaffen.
  • Die neue Ratenzahlungsregelung sieht vor, dass das Finanzamt eine Ratenzahlung in 12 „angemessenen“ Monatsraten bei Antragstellung vor Ende der Stundungsfrist (spätestens am 30.9.2020) zu gewähren hat.
  • Die Anwendbarkeit der vereinfachten Zahlungserleichterungsmaßnahmen ist fristgerecht individuell zu prüfen.

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Stundung und Ratenzahlung: Die rechtzeitige Beantragung von COVID-Zahlungserleichterungen

  • Wie bereits berichtet, werden nach dem 15.3.2020 bewilligte Stundungsanträge der bis 30.9.2020 bescheidmäßig gestundeten Abgabenrückstände per Gesetz automatisch bis 15.1.2021 verlängert.
  • Als Alternative zur Steuerstundung wurde auch eine Ratenzahlungsregelung zur Entrichtung der gestundeten Abgaben geschaffen.
  • Die neue Ratenzahlungsregelung sieht vor, dass das Finanzamt eine Ratenzahlung in 12 „angemessenen“ Monatsraten bei Antragstellung vor Ende der Stundungsfrist (spätestens am 30.9.2020) zu gewähren hat.
  • Die Anwendbarkeit der vereinfachten Zahlungserleichterungsmaßnahmen ist fristgerecht individuell zu prüfen.

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Stundung und Ratenzahlung: Die rechtzeitige Beantragung von COVID-Zahlungserleichterungen

  • Wie bereits berichtet, werden nach dem 15.3.2020 bewilligte Stundungsanträge der bis 30.9.2020 bescheidmäßig gestundeten Abgabenrückstände per Gesetz automatisch bis 15.1.2021 verlängert.
  • Als Alternative zur Steuerstundung wurde auch eine Ratenzahlungsregelung zur Entrichtung der gestundeten Abgaben geschaffen.
  • Die neue Ratenzahlungsregelung sieht vor, dass das Finanzamt eine Ratenzahlung in 12 „angemessenen“ Monatsraten bei Antragstellung vor Ende der Stundungsfrist (spätestens am 30.9.2020) zu gewähren hat.
  • Die Anwendbarkeit der vereinfachten Zahlungserleichterungsmaßnahmen ist fristgerecht individuell zu prüfen.

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Stundung und Ratenzahlung: Die rechtzeitige Beantragung von COVID-Zahlungserleichterungen

  • Wie bereits berichtet, werden nach dem 15.3.2020 bewilligte Stundungsanträge der bis 30.9.2020 bescheidmäßig gestundeten Abgabenrückstände per Gesetz automatisch bis 15.1.2021 verlängert.
  • Als Alternative zur Steuerstundung wurde auch eine Ratenzahlungsregelung zur Entrichtung der gestundeten Abgaben geschaffen.
  • Die neue Ratenzahlungsregelung sieht vor, dass das Finanzamt eine Ratenzahlung in 12 „angemessenen“ Monatsraten bei Antragstellung vor Ende der Stundungsfrist (spätestens am 30.9.2020) zu gewähren hat.
  • Die Anwendbarkeit der vereinfachten Zahlungserleichterungsmaßnahmen ist fristgerecht individuell zu prüfen.

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Stundung und Ratenzahlung: Die rechtzeitige Beantragung von COVID-Zahlungserleichterungen

  • Wie bereits berichtet, werden nach dem 15.3.2020 bewilligte Stundungsanträge der bis 30.9.2020 bescheidmäßig gestundeten Abgabenrückstände per Gesetz automatisch bis 15.1.2021 verlängert.
  • Als Alternative zur Steuerstundung wurde auch eine Ratenzahlungsregelung zur Entrichtung der gestundeten Abgaben geschaffen.
  • Die neue Ratenzahlungsregelung sieht vor, dass das Finanzamt eine Ratenzahlung in 12 „angemessenen“ Monatsraten bei Antragstellung vor Ende der Stundungsfrist (spätestens am 30.9.2020) zu gewähren hat.
  • Die Anwendbarkeit der vereinfachten Zahlungserleichterungsmaßnahmen ist fristgerecht individuell zu prüfen.

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Stundung und Ratenzahlung: Die rechtzeitige Beantragung von COVID-Zahlungserleichterungen

  • Wie bereits berichtet, werden nach dem 15.3.2020 bewilligte Stundungsanträge der bis 30.9.2020 bescheidmäßig gestundeten Abgabenrückstände per Gesetz automatisch bis 15.1.2021 verlängert.
  • Als Alternative zur Steuerstundung wurde auch eine Ratenzahlungsregelung zur Entrichtung der gestundeten Abgaben geschaffen.
  • Die neue Ratenzahlungsregelung sieht vor, dass das Finanzamt eine Ratenzahlung in 12 „angemessenen“ Monatsraten bei Antragstellung vor Ende der Stundungsfrist (spätestens am 30.9.2020) zu gewähren hat.
  • Die Anwendbarkeit der vereinfachten Zahlungserleichterungsmaßnahmen ist fristgerecht individuell zu prüfen.

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Stundung und Ratenzahlung: Die rechtzeitige Beantragung von COVID-Zahlungserleichterungen

  • Wie bereits berichtet, werden nach dem 15.3.2020 bewilligte Stundungsanträge der bis 30.9.2020 bescheidmäßig gestundeten Abgabenrückstände per Gesetz automatisch bis 15.1.2021 verlängert.
  • Als Alternative zur Steuerstundung wurde auch eine Ratenzahlungsregelung zur Entrichtung der gestundeten Abgaben geschaffen.
  • Die neue Ratenzahlungsregelung sieht vor, dass das Finanzamt eine Ratenzahlung in 12 „angemessenen“ Monatsraten bei Antragstellung vor Ende der Stundungsfrist (spätestens am 30.9.2020) zu gewähren hat.
  • Die Anwendbarkeit der vereinfachten Zahlungserleichterungsmaßnahmen ist fristgerecht individuell zu prüfen.