Stundung und Ratenzahlung: Die rechtzeitige Beantragung von COVID-Zahlungserleichterungen
Ecovis bietet der brutkasten-Community einen aktuellen Ausblick zu „automatischen“ Steuerstundungen, Ratenzahlung sowie Stundungszinsen, Säumniszuschlägen und Anspruchszinsen.
Mit dem Konjunkturstärkungsgesetz 2020 wurden vereinfachte Zahlungserleichterungen unter gewissen Voraussetzungen eingeführt. Im Folgenden hat Ecovis für die brutkasten-Community wesentliche Aspekte überblicksartig zusammengefasst.
Wie bereits berichtet, werden nach dem 15.3.2020 bewilligte Stundungsanträge der bis 30.9.2020 bescheidmäßig gestundeten Abgabenrückstände per Gesetz automatisch bis 15.1.2021 verlängert.
Hinweis:Fälle, bei denen eine Stundungsfrist über den 1.10.2020 hinaus bewilligt worden ist, sind nach dem derzeitigen Gesetzeswortlaut nicht von der automatischen Stundungsverlängerung erfasst. Für diese Fälle sind daher weitere Anträge auf Zahlungserleichterung erforderlich.
Von dieser „automatischen“ Steuerstundung umfasst sind:
alle Abgaben, die bis spätestens 25.9.2020 auf dem Abgabenkonto verbucht werden
Einkommen- und Körperschaftsteuervorauszahlungen, die spätestens bis 27.11.2020 auf dem Abgabenkonto verbucht werden
Hinweis:Um für diese gestundeten Abgaben nach dem 15.1.2021 eine Ratenzahlung unter den Corona-Begünstigungen (Rechtsanspruch, als Begründung reicht die derzeitige Corona-Standardbegründung aus) zu erhalten, ist ein Ratenzahlungsansuchen bis spätestens 30.9.2020 (Ende der ursprünglichen Stundungsfrist) zu stellen. Ansonsten werden diese Abgabenstundungen am 15.1.2021 sofort und in voller Höhe fällig und Zahlungserleichterungen können nur im Rahmen der gewöhnlichen BAO-Regeln erwirkt werden.
b.) Ratenzahlung
Als Alternative zur Steuerstundung wurde auch eine Ratenzahlungsregelung zur Entrichtung der gestundeten Abgaben geschaffen.
Die neue Ratenzahlungsregelung sieht vor, dass das Finanzamt eine Ratenzahlung in 12 „angemessenen“ Monatsraten bei Antragstellung vor Ende der Stundungsfrist (spätestens am 30.9.2020) zu gewähren hat. Danach ist eine weitere Ratenzahlung über 6 weitere „angemessene“ Monatsraten zu gewähren, wenn
dies beantragt wird und
die sofortige Entrichtung des verbleibenden Abgabenbetrags mit erheblichen Härten verbunden wäre.
Hinweis:Für einen möglichst langen Zahlungsaufschub, sollte ein Antrag eher am Ende der Antragsfrist (30.9.2020) gestellt werden. Dadurch kann eine Ratenzahlung für 12 Monate bis Ende September 2021 bzw in weiterer Folge für weitere 6 Monate bis Ende März 2022 erreicht werden.
In Bezug auf die Ratenzahlungen ist zu berücksichtigen, dass laut den erläuternden Bemerkungen zum Konjunkturstärkungsgesetz die Raten „in Bezug auf die wirtschaftliche Lage angemessen“ sein müssen und somit eine einzelfallbezogene Beurteilung greift.
c.) Stundungszinsen, Säumniszuschläge und Anspruchszinsen
Die folgenden Stundungszinssätze kommen für den Zeitraum der Zahlungserleichterung zur Anwendung:
Zeitraum
Stundungszinsen
15.3.2020 bis 15.1.2021
keine
16.1.2021 bis 28.2.2021
2,0%
1.3.2021 bis 30.4.2021
2,5%
1.5.2021 bis 30.6.2021
3,0%
1.7.2021 bis 31.8.2021
3,5%
1.9.2021 bis 31.10.2021
4,0%
ab 1.11.2021
4,5%
Abgesehen davon werden für den Veranlagungszeitraum 2020 keine Anspruchszinsen für Einkommens- oder Körperschaftsteuerzahlungen festgesetzt. Weiters sind für Abgaben mit Fälligkeit zwischen dem 15.3.2020 und 31.10.2020 keine Säumniszuschläge festzusetzen (gilt jedoch nicht für Landes- und Gemeindeabgaben).
2. Ausblick
Die Anwendbarkeit der vereinfachten Zahlungserleichterungsmaßnahmen ist fristgerecht individuell zu prüfen.
Ablatic AI: Linzer LLM Talos spielt ohne VC-Kapital in einer Liga mit internationalen KI-Playern
Das nun gelaunchte Large Language Model (LLM) Talos des Linzer Startups Ablatic AI kann sich in mehreren Benchmarks mit den internationalen KI-Giganten messen. Co-Founder und CEO Florian Zimmermann erklärte uns, wie das ohne VC-Kapital möglich ist und wie man nun den Markt erobern will.
Ablatic AI: Linzer LLM Talos spielt ohne VC-Kapital in einer Liga mit internationalen KI-Playern
Das nun gelaunchte Large Language Model (LLM) Talos des Linzer Startups Ablatic AI kann sich in mehreren Benchmarks mit den internationalen KI-Giganten messen. Co-Founder und CEO Florian Zimmermann erklärte uns, wie das ohne VC-Kapital möglich ist und wie man nun den Markt erobern will.
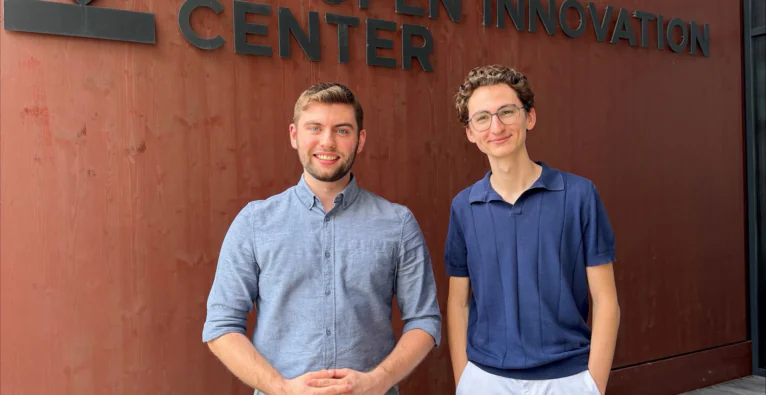
Die Ablatic-AI-Gründer vl. Florian Zimmermann (CEO) und Julian Mauerkirchner (CTO) | (c) Ablatic AI
Wieder einmal ist es Linz. Die Stahlstadt mausert sich immer mehr zu Österreichs KI-Hauptstadt und auch eines der bislang sicher ambitioniertesten Startups in dem Bereich kommt von dort: Ablatic AI. Mit Talos wagt es sich über die Herausforderung schlechthin in der KI-Welt: ein eigenes Large Language Model (LLM) – brutkasten berichtete bereits.
Bei einer Benchmark vor Sol von OpenAI
Nun erfolgte der offizielle Launch und Ablatic gab erste Benchmark-Vergleiche aus (siehe Tabelle unten). An Claude Opus 5 kommt man demnach noch in keiner Kategorie ganz heran, in mehreren aber ziemlich nahe. DeepSeek V4 kann man dagegen gleich bei drei Werten schlagen, Qwen3.8 von Alibaba bei zwei und OpenAIs Flagship-Modell GPT-5.6 Sol immerhin bei einem, konkret der exakten Befolgung schriftlicher Anweisungen (IFBench). Unterm Strich spielt das Linzer LLM also in den vorgelegten Benchmarks in der internationalen Top-Liga mit.
„Es kann ja nicht sein, dass es in Europa nur Mistral gibt“
Aber warum überhaupt noch ein weiteres LLM? „Julian [Anm. Mauerkirchner] und ich kennen uns schon seit der Schule. Später haben wir als Unternehmer damit gestartet, Legacy-ERP-Systeme zu erneuern. Dabei sind wir auf ein Problem gestoßen: Wir konnten dafür aus Daten-Gründen keine US-KI-Systeme nutzen“, erzählt CEO Florian Zimmermann, der Ablatic AI gemeinsam mit Julian Mauerkirchner (CTO) gegründet hat, im Gespräch mit brutkasten. Man habe nur Mistral aus Frankreich oder Open-Source-Modelle verwenden können. „Mistral war für den Zweck aber nicht passend und unser Business Case bald tot“.
Mit dem Entschluss, eine neue Idee zu verfolgen, sei daher auch eine neue Motivation einher gegangen: „Es kann ja nicht sein, dass es in Europa nur Mistral gibt“, so Zimmermann. Man habe sich danach mit der Johannes Kepler Universität Linz (JKU) kurzgeschlossen und sei darüber auch zur AI Factory Austria AI:AT gekommen, wo man wiederum im Rahmen des EuroHPC-Programms europäische Hochleistungsrechenressourcen nutzt, um das Modell zu trainieren. „Ohne diese EU-Ressourcen würde es kostentechnisch überhaupt nicht gehen“, sagt Zimmermann.
Doch auch mit diesen Ressourcen – wie lässt sich ein konkurrenzfähiges LLM mit einem kleinen Team und bislang gänzlich ohne VC-Kapital umsetzen? Schließlich beschäftigen die globalen KI-Player, mit denen sich Ablatic misst, riesige Teams. Mistral etwa ist mit seiner kürzlich kommuniziert Drei-Milliarden-Euro-Finanzierungsrunde im Vergleich zu Anthropic und OpenAI nach wie vor ein kleiner Fisch (brutkasten analysierte).
„Wir können kein 200-köpfiges Research-Team finanzieren und gleich von 0 auf 100 gehen, also greifen wir auf Bestehendes zurück“, erklärt der Gründer. Konkret verwende man einerseits Open-Source-Layer und code sie auf die eigenen Bedürfnisse um. Andererseits nutze man die neuesten Forschungsergebnisse von Universitäten wie dem MIT oder Stanford, die laufend über die Plattform arXiv veröffentlicht werden. „Wir orientieren uns an der Frontier-Forschung. Wir analysieren die Paper, legen die Erkenntnisse auf unsere Architektur um und testen es durch. Vieles davon funktioniert nicht, aber alles was funktioniert, bringt uns weiter“, so Zimmermann.
Mehr als 100 B2B-Testkunden – viele konvertieren gleich zum Launch
Die Beta-Version wurde nun bereits seit einiger Zeit mit mehr als 100 Unternehmen getestet – Ablatic konzentriert sich nämlich vorerst klar auf den B2B-Markt. Man habe für diese Tests schnell auch größere Unternehmen und Konzerne gewonnen. „Ich bin dafür wochenlang gesessen, habe Leute angeschrieben und einen Call nach dem anderen gemacht“, räumt Zimmermann ein. Dass man ein eigenes LLM und nicht nur eine Oberfläche baue, sei dabei zum entscheidenden Bonus geworden. „Und dass wir von der JKU kommen und im EuroHPC-Programm sind, hat unsere Glaubwürdigkeit enorm gesteigert“, sagt der Gründer.
Jetzt zum Launch würden viele der Testkunden bereits zu regulären Nutzern konvertieren, viele weitere noch die Testphase abschließen, mit dem Vorhaben, das dann auch zu tun, verrät Zimmermann. „Wir werden nicht 100 Prozent, aber einen Großteil konvertieren können“, ist er sicher. Punkten will Ablatic dabei nicht nur mit der europäischen Herkunft – Stichwort: Digitale Souveränität – sondern auch mit dem Pricing. „Wir haben eine relativ effiziente Architektur. Wir können kostengünstig hosten und das an die Kunden weitergeben“, so der CEO. Dass der offizielle Launch genau jetzt erfolgt, hat vor allem mit dem Gründungsprozess zu tun, der länger dauerte, als erhofft. „Ich gründe nie wieder im Sommer ein Unternehmen“, sagt der Gründer lachend.
Investment geplant: „Das Ziel ist definitiv, keine kleine Bude zu bleiben“
Und wie geht es weiter? „Wir wollen zuerst im DACH-Raum Fuß fassen und ohne große weitere Standorte skalieren. Dann wollen wir es auf Europa hochziehen“, erläutert Zimmermann. Auf Dauer werde dabei auch die Aufnahme von VC-Kapital relevant, vor allem wenn es darum gehe, die nächste Modell-Version herauszubringen. „Dann ist es wichtig, dass man schnell skaliert und iteriert. Wir sind stolz darauf, dass wir ein Modell ohne VC-Kapital trainiert haben. Wir haben gezeigt, dass auch so Großes möglich ist. Aber langfristig ist es völlig logisch, dass wir Kapital aufnehmen müssen“, sagt der Gründer.
Und es seien bereits mehrere Investoren aktiv auf das Team zugekommen, mit einigen befinde man sich schon in Gesprächen. „Das Ziel ist definitiv, keine kleine Bude zu bleiben, sondern eine größere Firma zu werden. Wir wollen jedenfalls nicht in Vergessenheit geraten“, so Zimmermann. Und der Zeitpunkt sei angesichts der Souveränitätsdebatte gut.
Benchmark-Vergleichstabelle
Anmerkungen zur Tabelle:
Fette Zahlen: Höchster Wert in der jeweiligen Zeile unter den Vergleichsmodellen.
„text-only“: Das Modell verarbeitet keine Bilder/visuellen Dokumente, weshalb OmniDocBench nicht anwendbar ist.
„–“: Kein veröffentlichter Wert vorhanden.
Kurzerklärungen der Benchmarks
Agents‘ Last Exam (UC Berkeley): Prüft langwierige, echte Arbeitsaufgaben an einem Computer (Terminal und Bildschirm zusammen), bewertet anhand des fertigen Gesamtergebnisses.
AutomationBench (Zapier): Testet 600 Business-Workflows über 47 simulierte Unternehmens-Softwaretools hinweg, die vollständig durchgehend ausgeführt werden müssen.
Toolathlon: Bewertet das Erledigen von Aufgaben in echter Büro-Software (z. B. E-Mail, Kalender, Tabellenkalkulationen und GitHub) über deren direkte Schnittstellen.
BrowseComp (OpenAI): Stellt schwierige Fragen, deren Antworten über das gesamte Internet verstreut liegen und durch selbstständiges Surfen recherchiert werden müssen.
DeepSWE v1.1 (Datacurve): Misst das eigenständige Beheben echter Softwareprobleme (Bugs) in bestehenden Quellcode-Sammlungen. Hinweis: Talos-1 wurde hierfür nicht optimiert und liegt 22 Punkte hinter der Spitze zurück.
OmniDocBench: Bewertet das fehlerfreie Lesen und Verstehen echter Dokumente inklusive visueller Layouts, Tabellen und mathematischer Formeln.
IFBench: Prüft die exakte Einhaltung von schriftlich vorgegebenen Anweisungen und Formatierungsregeln.
Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.
Stundung und Ratenzahlung: Die rechtzeitige Beantragung von COVID-Zahlungserleichterungen
Wie bereits berichtet, werden nach dem 15.3.2020 bewilligte Stundungsanträge der bis 30.9.2020 bescheidmäßig gestundeten Abgabenrückstände per Gesetz automatisch bis 15.1.2021 verlängert.
Als Alternative zur Steuerstundung wurde auch eine Ratenzahlungsregelung zur Entrichtung der gestundeten Abgaben geschaffen.
Die neue Ratenzahlungsregelung sieht vor, dass das Finanzamt eine Ratenzahlung in 12 „angemessenen“ Monatsraten bei Antragstellung vor Ende der Stundungsfrist (spätestens am 30.9.2020) zu gewähren hat.
Die Anwendbarkeit der vereinfachten Zahlungserleichterungsmaßnahmen ist fristgerecht individuell zu prüfen.
AI Kontextualisierung
Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?
Leider hat die AI für diese Frage in diesem Artikel keine Antwort …
Stundung und Ratenzahlung: Die rechtzeitige Beantragung von COVID-Zahlungserleichterungen
Wie bereits berichtet, werden nach dem 15.3.2020 bewilligte Stundungsanträge der bis 30.9.2020 bescheidmäßig gestundeten Abgabenrückstände per Gesetz automatisch bis 15.1.2021 verlängert.
Als Alternative zur Steuerstundung wurde auch eine Ratenzahlungsregelung zur Entrichtung der gestundeten Abgaben geschaffen.
Die neue Ratenzahlungsregelung sieht vor, dass das Finanzamt eine Ratenzahlung in 12 „angemessenen“ Monatsraten bei Antragstellung vor Ende der Stundungsfrist (spätestens am 30.9.2020) zu gewähren hat.
Die Anwendbarkeit der vereinfachten Zahlungserleichterungsmaßnahmen ist fristgerecht individuell zu prüfen.
AI Kontextualisierung
Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?
Leider hat die AI für diese Frage in diesem Artikel keine Antwort …
Stundung und Ratenzahlung: Die rechtzeitige Beantragung von COVID-Zahlungserleichterungen
Wie bereits berichtet, werden nach dem 15.3.2020 bewilligte Stundungsanträge der bis 30.9.2020 bescheidmäßig gestundeten Abgabenrückstände per Gesetz automatisch bis 15.1.2021 verlängert.
Als Alternative zur Steuerstundung wurde auch eine Ratenzahlungsregelung zur Entrichtung der gestundeten Abgaben geschaffen.
Die neue Ratenzahlungsregelung sieht vor, dass das Finanzamt eine Ratenzahlung in 12 „angemessenen“ Monatsraten bei Antragstellung vor Ende der Stundungsfrist (spätestens am 30.9.2020) zu gewähren hat.
Die Anwendbarkeit der vereinfachten Zahlungserleichterungsmaßnahmen ist fristgerecht individuell zu prüfen.
AI Kontextualisierung
Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?
Leider hat die AI für diese Frage in diesem Artikel keine Antwort …
Stundung und Ratenzahlung: Die rechtzeitige Beantragung von COVID-Zahlungserleichterungen
Wie bereits berichtet, werden nach dem 15.3.2020 bewilligte Stundungsanträge der bis 30.9.2020 bescheidmäßig gestundeten Abgabenrückstände per Gesetz automatisch bis 15.1.2021 verlängert.
Als Alternative zur Steuerstundung wurde auch eine Ratenzahlungsregelung zur Entrichtung der gestundeten Abgaben geschaffen.
Die neue Ratenzahlungsregelung sieht vor, dass das Finanzamt eine Ratenzahlung in 12 „angemessenen“ Monatsraten bei Antragstellung vor Ende der Stundungsfrist (spätestens am 30.9.2020) zu gewähren hat.
Die Anwendbarkeit der vereinfachten Zahlungserleichterungsmaßnahmen ist fristgerecht individuell zu prüfen.
AI Kontextualisierung
Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?
Leider hat die AI für diese Frage in diesem Artikel keine Antwort …
Stundung und Ratenzahlung: Die rechtzeitige Beantragung von COVID-Zahlungserleichterungen
Wie bereits berichtet, werden nach dem 15.3.2020 bewilligte Stundungsanträge der bis 30.9.2020 bescheidmäßig gestundeten Abgabenrückstände per Gesetz automatisch bis 15.1.2021 verlängert.
Als Alternative zur Steuerstundung wurde auch eine Ratenzahlungsregelung zur Entrichtung der gestundeten Abgaben geschaffen.
Die neue Ratenzahlungsregelung sieht vor, dass das Finanzamt eine Ratenzahlung in 12 „angemessenen“ Monatsraten bei Antragstellung vor Ende der Stundungsfrist (spätestens am 30.9.2020) zu gewähren hat.
Die Anwendbarkeit der vereinfachten Zahlungserleichterungsmaßnahmen ist fristgerecht individuell zu prüfen.
AI Kontextualisierung
Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?
Leider hat die AI für diese Frage in diesem Artikel keine Antwort …
Stundung und Ratenzahlung: Die rechtzeitige Beantragung von COVID-Zahlungserleichterungen
Wie bereits berichtet, werden nach dem 15.3.2020 bewilligte Stundungsanträge der bis 30.9.2020 bescheidmäßig gestundeten Abgabenrückstände per Gesetz automatisch bis 15.1.2021 verlängert.
Als Alternative zur Steuerstundung wurde auch eine Ratenzahlungsregelung zur Entrichtung der gestundeten Abgaben geschaffen.
Die neue Ratenzahlungsregelung sieht vor, dass das Finanzamt eine Ratenzahlung in 12 „angemessenen“ Monatsraten bei Antragstellung vor Ende der Stundungsfrist (spätestens am 30.9.2020) zu gewähren hat.
Die Anwendbarkeit der vereinfachten Zahlungserleichterungsmaßnahmen ist fristgerecht individuell zu prüfen.
AI Kontextualisierung
Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?
Leider hat die AI für diese Frage in diesem Artikel keine Antwort …
Stundung und Ratenzahlung: Die rechtzeitige Beantragung von COVID-Zahlungserleichterungen
Wie bereits berichtet, werden nach dem 15.3.2020 bewilligte Stundungsanträge der bis 30.9.2020 bescheidmäßig gestundeten Abgabenrückstände per Gesetz automatisch bis 15.1.2021 verlängert.
Als Alternative zur Steuerstundung wurde auch eine Ratenzahlungsregelung zur Entrichtung der gestundeten Abgaben geschaffen.
Die neue Ratenzahlungsregelung sieht vor, dass das Finanzamt eine Ratenzahlung in 12 „angemessenen“ Monatsraten bei Antragstellung vor Ende der Stundungsfrist (spätestens am 30.9.2020) zu gewähren hat.
Die Anwendbarkeit der vereinfachten Zahlungserleichterungsmaßnahmen ist fristgerecht individuell zu prüfen.
AI Kontextualisierung
Wer sind die relevantesten Personen in diesem Artikel?
Leider hat die AI für diese Frage in diesem Artikel keine Antwort …
Stundung und Ratenzahlung: Die rechtzeitige Beantragung von COVID-Zahlungserleichterungen
Wie bereits berichtet, werden nach dem 15.3.2020 bewilligte Stundungsanträge der bis 30.9.2020 bescheidmäßig gestundeten Abgabenrückstände per Gesetz automatisch bis 15.1.2021 verlängert.
Als Alternative zur Steuerstundung wurde auch eine Ratenzahlungsregelung zur Entrichtung der gestundeten Abgaben geschaffen.
Die neue Ratenzahlungsregelung sieht vor, dass das Finanzamt eine Ratenzahlung in 12 „angemessenen“ Monatsraten bei Antragstellung vor Ende der Stundungsfrist (spätestens am 30.9.2020) zu gewähren hat.
Die Anwendbarkeit der vereinfachten Zahlungserleichterungsmaßnahmen ist fristgerecht individuell zu prüfen.
AI Kontextualisierung
Wer sind die relevantesten Organisationen in diesem Artikel?
Leider hat die AI für diese Frage in diesem Artikel keine Antwort …
Stundung und Ratenzahlung: Die rechtzeitige Beantragung von COVID-Zahlungserleichterungen
Wie bereits berichtet, werden nach dem 15.3.2020 bewilligte Stundungsanträge der bis 30.9.2020 bescheidmäßig gestundeten Abgabenrückstände per Gesetz automatisch bis 15.1.2021 verlängert.
Als Alternative zur Steuerstundung wurde auch eine Ratenzahlungsregelung zur Entrichtung der gestundeten Abgaben geschaffen.
Die neue Ratenzahlungsregelung sieht vor, dass das Finanzamt eine Ratenzahlung in 12 „angemessenen“ Monatsraten bei Antragstellung vor Ende der Stundungsfrist (spätestens am 30.9.2020) zu gewähren hat.
Die Anwendbarkeit der vereinfachten Zahlungserleichterungsmaßnahmen ist fristgerecht individuell zu prüfen.