25.09.2020

Stundung und Ratenzahlung: Die rechtzeitige Beantragung von COVID-Zahlungserleichterungen

Ecovis bietet der brutkasten-Community einen aktuellen Ausblick zu „automatischen“ Steuerstundungen, Ratenzahlung sowie Stundungszinsen, Säumniszuschlägen und Anspruchszinsen.
/artikel/stundung-ratenzahlung-beantragung-covid-zahlungserleichterungen
Covid-19-Impfstoff-Test von Moderna Corona-Impfung - Symptoma Corona-Chatbot der Stadt Wien Covid-Hilfen
(c) Adobe Stock / sdecoret

Mit dem Konjunkturstärkungsgesetz 2020 wurden vereinfachte Zahlungserleichterungen unter gewissen Voraussetzungen eingeführt. Im Folgenden hat Ecovis für die brutkasten-Community wesentliche Aspekte überblicksartig zusammengefasst.

1. COVID-Zahlungserleichterungen iZm Steuerzahlungen

a.) „Automatische“ Steuerstundungen

Wie bereits berichtet, werden nach dem 15.3.2020 bewilligte Stundungsanträge der bis 30.9.2020 bescheidmäßig gestundeten Abgabenrückstände per Gesetz automatisch bis 15.1.2021 verlängert.


Hinweis:    Fälle, bei denen eine Stundungsfrist über den 1.10.2020 hinaus bewilligt worden ist, sind nach dem derzeitigen Gesetzeswortlaut nicht von der automatischen Stundungsverlängerung erfasst. Für diese Fälle sind daher weitere Anträge auf Zahlungserleichterung erforderlich.


Von dieser „automatischen“ Steuerstundung umfasst sind:

  • alle Abgaben, die bis spätestens 25.9.2020 auf dem Abgabenkonto verbucht werden
  • Einkommen- und Körperschaftsteuervorauszahlungen, die spätestens bis 27.11.2020 auf dem Abgabenkonto verbucht werden

Hinweis:    Um für diese gestundeten Abgaben nach dem 15.1.2021 eine Ratenzahlung unter den Corona-Begünstigungen (Rechtsanspruch, als Begründung reicht die derzeitige Corona-Standardbegründung aus) zu erhalten, ist ein Ratenzahlungsansuchen bis spätestens 30.9.2020 (Ende der ursprünglichen Stundungsfrist) zu stellen. Ansonsten werden diese Abgabenstundungen am 15.1.2021 sofort und in voller Höhe fällig und Zahlungserleichterungen können nur im Rahmen der gewöhnlichen BAO-Regeln erwirkt werden.


b.) Ratenzahlung

Als Alternative zur Steuerstundung wurde auch eine Ratenzahlungsregelung zur Entrichtung der gestundeten Abgaben geschaffen.

Die neue Ratenzahlungsregelung sieht vor, dass das Finanzamt eine Ratenzahlung in 12 „angemessenen“ Monatsraten bei Antragstellung vor Ende der Stundungsfrist (spätestens am 30.9.2020) zu gewähren hat. Danach ist eine weitere Ratenzahlung über 6 weitere „angemessene“ Monatsraten zu gewähren, wenn

  • dies beantragt wird und
  • die sofortige Entrichtung des verbleibenden Abgabenbetrags mit erheblichen Härten verbunden wäre.

Hinweis:    Für einen möglichst langen Zahlungsaufschub, sollte ein Antrag eher am Ende der Antragsfrist (30.9.2020) gestellt werden. Dadurch kann eine Ratenzahlung für 12 Monate bis Ende September 2021 bzw in weiterer Folge für weitere 6 Monate bis Ende März 2022 erreicht werden.


In Bezug auf die Ratenzahlungen ist zu berücksichtigen, dass laut den erläuternden Bemerkungen zum Konjunkturstärkungsgesetz die Raten „in Bezug auf die wirtschaftliche Lage angemessen“ sein müssen und somit eine einzelfallbezogene Beurteilung greift.

c.) Stundungszinsen, Säumniszuschläge und Anspruchszinsen

Die folgenden Stundungszinssätze kommen für den Zeitraum der Zahlungserleichterung zur Anwendung:

ZeitraumStundungszinsen
15.3.2020 bis 15.1.2021keine
16.1.2021 bis 28.2.20212,0%
1.3.2021 bis 30.4.20212,5%
1.5.2021 bis 30.6.20213,0%
1.7.2021 bis 31.8.20213,5%
1.9.2021 bis 31.10.20214,0%
ab 1.11.20214,5%

Abgesehen davon werden für den Veranlagungszeitraum 2020 keine Anspruchszinsen für Einkommens- oder Körperschaftsteuerzahlungen festgesetzt. Weiters sind für Abgaben mit Fälligkeit zwischen dem 15.3.2020 und 31.10.2020 keine Säumniszuschläge festzusetzen (gilt jedoch nicht für Landes- und Gemeindeabgaben).

2. Ausblick

Die Anwendbarkeit der vereinfachten Zahlungserleichterungsmaßnahmen ist fristgerecht individuell zu prüfen.

Deine ungelesenen Artikel:
16.09.2026

„Software ist nicht tot“: Amodei, Benioff und Huang stellen neuestes Salesforce-Produkt „AIforce“ vor

Bei seiner Dreamforce-Eröffnungskeynote stellte Salesforce-CEO Marc Benioff AIforce vor und holte die CEOs von Anthropic und Nvidia auf die Bühne – inklusive Debatte über KI-Sicherheit und Europas Rückstand. Der brutkasten vor Ort.
/artikel/software-ist-nicht-tot-amodei-benioff-und-huang-stellen-neuestes-salesforce-produkt-aiforce-vor
16.09.2026

„Software ist nicht tot“: Amodei, Benioff und Huang stellen neuestes Salesforce-Produkt „AIforce“ vor

Bei seiner Dreamforce-Eröffnungskeynote stellte Salesforce-CEO Marc Benioff AIforce vor und holte die CEOs von Anthropic und Nvidia auf die Bühne – inklusive Debatte über KI-Sicherheit und Europas Rückstand. Der brutkasten vor Ort.
/artikel/software-ist-nicht-tot-amodei-benioff-und-huang-stellen-neuestes-salesforce-produkt-aiforce-vor
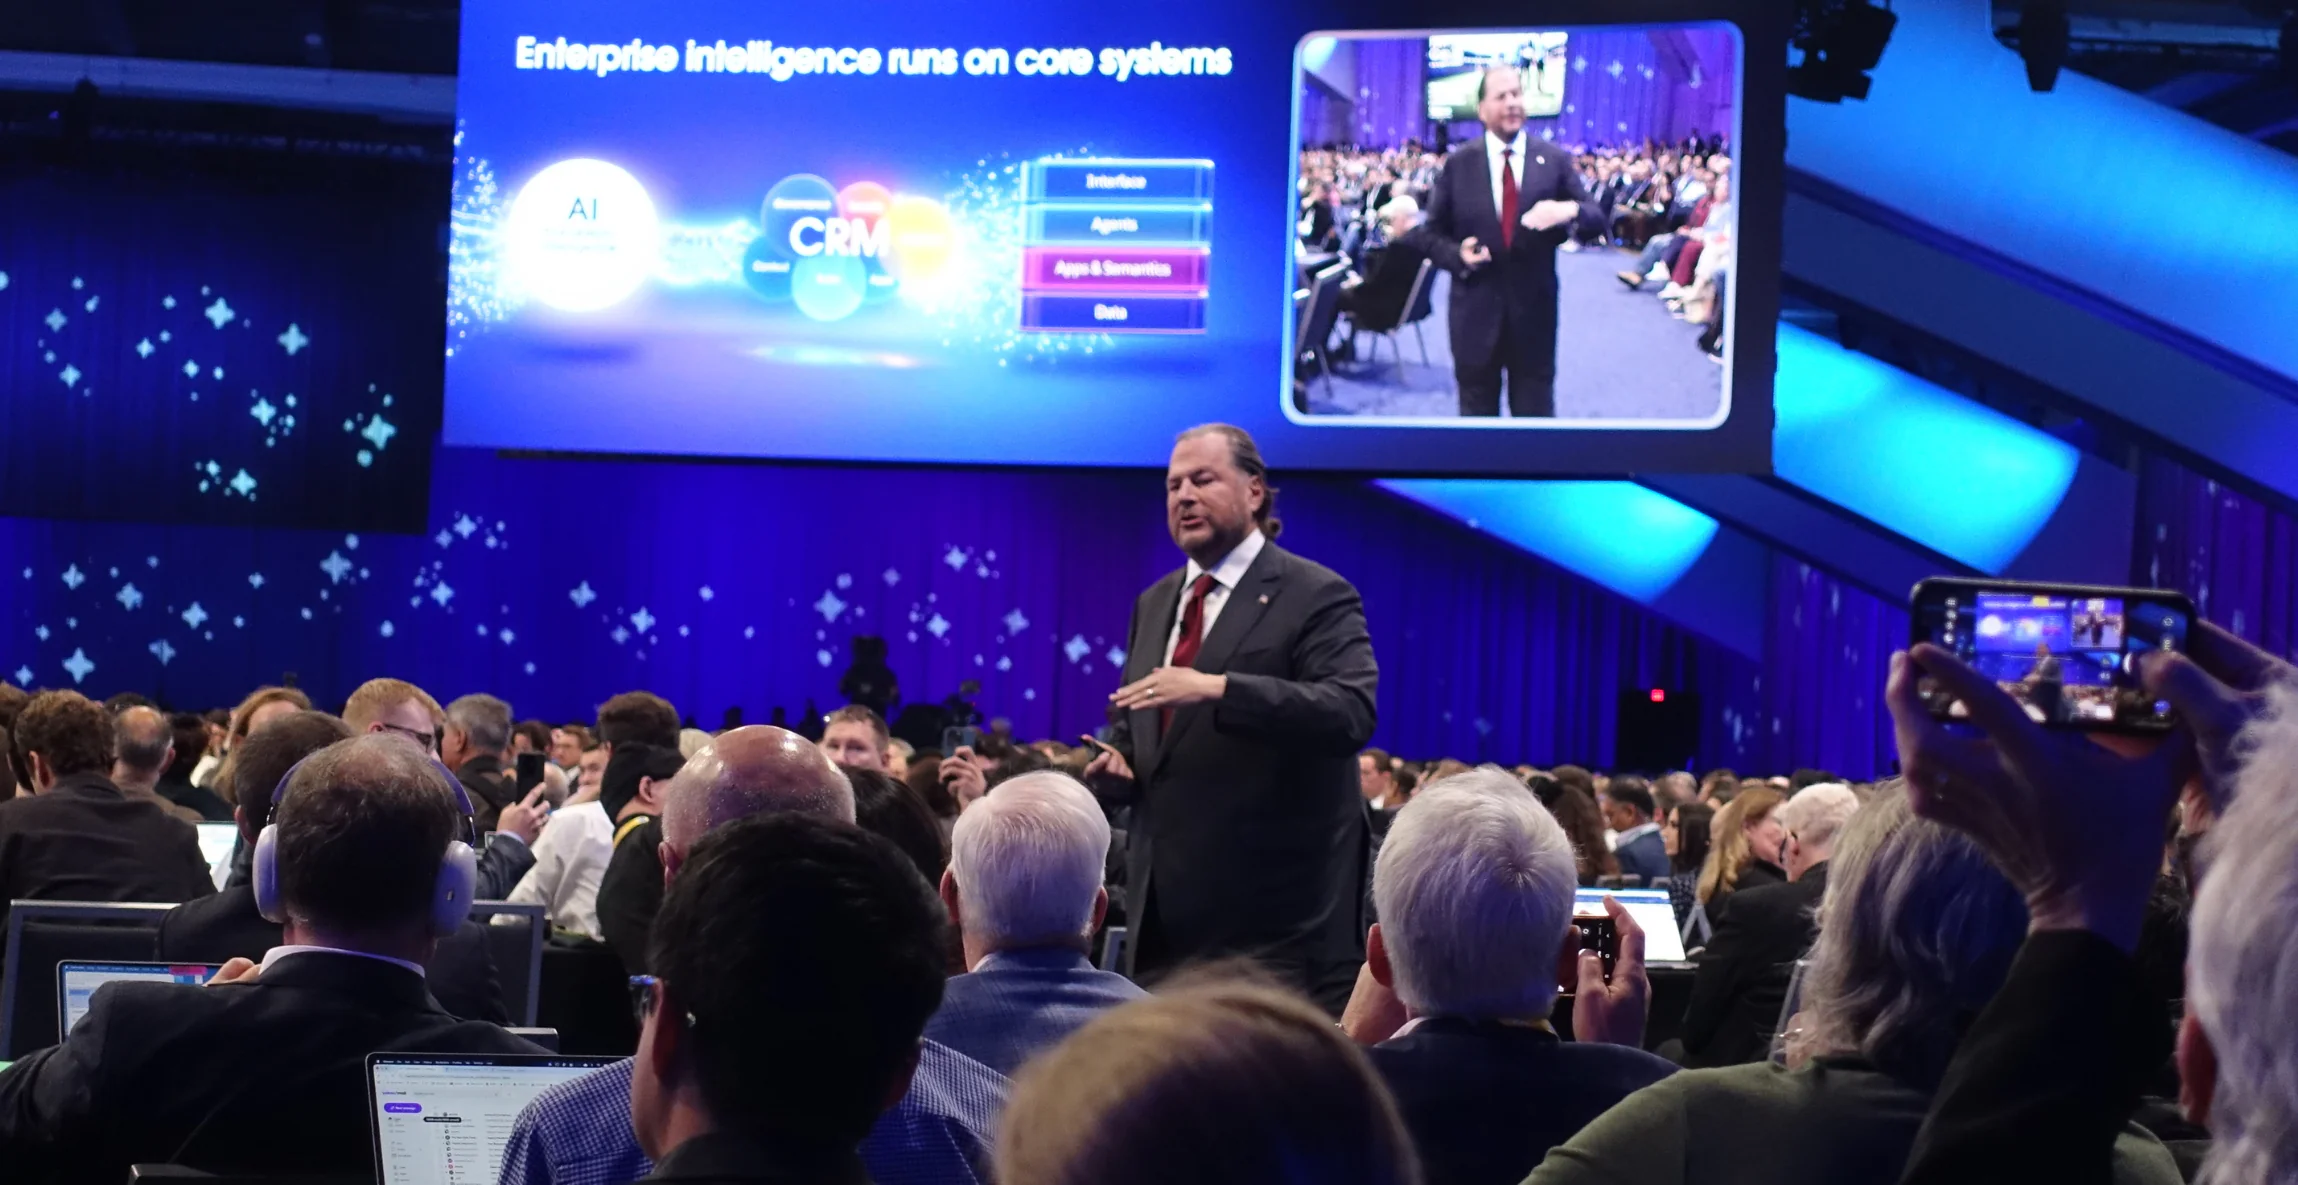
Salesforce-CEO Marc Benioff bei der Dreamforce-2026-Eröffnungs-Keynote. © brutkasten

Rund 45.000 Besucher:innen versammeln sich beim jährlichen Flaggschiff-Event des CRM-Riesen Salesforce rund um das Moscone Center in San Francisco. Höhepunkt ist die Eröffnungskeynote von CEO Marc Benioff: Wer einen Platz im größten Saal des Dreamforce-Areals ergattern will, muss bereits Stunden zuvor vor Ort sein.

Hawaiianische Rituale und ein Kurzauftritt von Grammy-Preisträgerin Gwen Stefani überbrücken die Wartezeit, ehe der Salesforce-Mitgründer eindrucksvoll inszeniert die Bühne betritt, um sich dem Leitthema der diesjährigen Konferenz zu widmen: der Transformation von Unternehmen durch autonome KI-Agenten.

Der Dreamforce-Haupteingang in San Francisco.

Anthropic- und Nvidia-CEO mit auf der Bühne

Den Auftakt zum dreitägigen Programm bestreitet Benioff nicht allein. An seiner Seite: Dario Amodei, Co-Founder und CEO von Anthropic, Jensen Huang, CEO von Nvidia, Siemens-CEO Roland Busch sowie mehrere Vertreter:innen aus dem eigenen Haus.

Die Auswahl ist alles andere als Zufall. Mit Claudeforce holt Salesforce seine Applikationen direkt in die Anthropic-Umgebung. Parallel dazu entsteht mit Nvidia das hauseigene Modell „Koa“, das auf Nvidias Nemotron-Architektur aufbaut und mit synthetischen Daten, die auf 27 Jahren Salesforce-CRM-Wissen basieren, trainiert wurde.

„Ich habe kein einziges autonomes Fahrzeug in Europa gesehen“

Geografisch spielt sich Dreamforce zwar in den Vereinigten Staaten ab, dennoch nimmt Europas Position im globalen KI-Wettlauf breiten Raum in Benioffs Eröffnungskeynote ein. Das Bild, das der Salesforce-Mitgründer zeichnet, fällt ernüchternd aus: „Ich war einige Monate in Europa und habe kein einziges autonomes Fahrzeug gesehen“, berichtet der CEO, als Sinnbild für die ungleiche globale Verteilung und die zögerliche Nutzung von KI-Technologien.

„Die Tür ist offen, aber noch nicht jeder ist hindurchgegangen“, führt Benioff aus. Kund:innen, so seine Einschätzung, seien teilweise noch in einer alten Welt verhaftet und hätten die unternehmerische Transformation durch KI noch nicht vollzogen. Genau hier will Salesforce ansetzen, um die Adoption zu beschleunigen.

AIforce vorgestellt

AIforce soll die Arbeitsweise von Unternehmen transformieren.

Konkret wird dieser Anspruch bei der zentralen Produktankündigung, die Benioff im Rahmen seiner Keynote als „die aufregendste in der Geschichte von Salesforce“ bezeichnet: Mit AIforce möchte das Unternehmen Daten, Workflows, Geschäftslogik und Governance direkt in Arbeitsumgebungen wie Slack, Claude oder Salesforce Lightning bringen, ohne dass Nutzer:innen Salesforce selbst öffnen müssen. „KI führt zu einer Revolution der Benutzeroberflächen“, so Benioff laut offizieller Ankündigung. Dabei betont Salesforce von Beginn an, dass das System auf Zero Data Retention setzt. „Deine Daten sind deine Daten“, versichert der CEO mehrfach.

Technisch stützt sich AIforce auf drei bestehende Bausteine: Data 360 liefert den einheitlichen Datenkontext, Customer 360 die Anwendungs- und semantische Intelligenz, Agentforce die digitale Belegschaft aus KI-Agenten. Zum Start zählen dazu Claudeforce, Slackforce und Agentforce Coworker.

Amodei plädiert für Industriestandards

Die Partnerschaftsmarke Claudeforce ist seit August 2026 bekannt; Amodeis Anwesenheit unterstreicht dennoch das Gewicht der Partnerschaft. Auf Benioffs Frage, was ihn zuletzt am meisten überrascht habe, antwortet Amodei: „Das Tempo, nicht nur auf technologischer, sondern auch auf wirtschaftlicher Seite. Ich war schlicht überrascht, dass eine solche Geschwindigkeit in der Geschäftswelt überhaupt möglich ist.“

Auf Benioffs Frage, wie er die „Pacing“-Debatte und den aktuellen Stand der Sicherheit einschätze, antwortet Amodei mit einem Drei-Stufen-Plan, den er wenige Tage zuvor in seinem Essay „We Must Pace the Frontier“ veröffentlicht hatte: zunächst die eigenen Praktiken prüfen und in Transparenz investieren, dann gemeinsame Industriestandards erarbeiten, schließlich eine internationale Abstimmung anstoßen. Umgesetzt sei bislang erst der erste Schritt. Begleitet von drei Sicherheitskräften verlässt Amodei den Saal umgehend nach seinem kurzen Auftritt.

Huang sieht Verantwortung bei den Entwickler:innen

Salesforce-CEO Marc Benioff und Nvidia-CEO Jensen Huang bei der Eröffnungs-Keynote.

Während Amodei bei Sicherheitsfragen einen bedachten, koordinierten Kurs einfordert, vertritt Nvidia-CEO Jensen Huang eine andere Linie: „Sicherheit hat oberste Priorität, in vielerlei Hinsicht ist sie die wichtigste Aufgabe. Allerdings ist Sicherheit zugleich ein Ingenieursproblem“, ein komplexes Rechensystem wie jedes andere, das sich technisch beherrschen lasse. Sein Rezept: zunächst sichere Testumgebungen schaffen, in denen sich Systeme prüfen lassen, und Produkte erst freigeben, wenn man von deren Sicherheit überzeugt ist. Regulatorische Eingriffe des Staates lehnt er ab.

Die Devise laute stattdessen, Innovationen so rasch wie möglich voranzutreiben, ohne Sicherheit zu opfern: „Laufen Sie so schnell Sie können, doch sobald Sie das Gefühl haben, […] das Produkt werde nicht sicher sein, legen Sie eine Pause ein“, so der Nvidia-Chef. Tempo und Sicherheit seien für ihn kein Widerspruch, sondern gleichzeitig erreichbar. Ob sich Unternehmen im permanenten Wettlauf um Marktanteile tatsächlich so diszipliniert selbst bremsen, wie Huang es beschreibt, bleibt allerdings offen.

Das Mantra: „Software ist nicht tot“

Wie ein roter Faden zog sich zudem das Gegennarrativ zur „SaaSpocalypse“ durch den Vormittag. Huang bezeichnete die These vom Ende der Software als „kompletten Unsinn“, Benioff präzisierte: „Software ist nicht tot. Es ist das Ende jener Software, die Menschen die ganze Arbeit machen lässt.“ Ob sich diese Neuerfindung tatsächlich so reibungslos vollzieht, wie auf der Bühne suggeriert, wird sich außerhalb des Moscone Centers erst noch zeigen müssen.


Transparenzhinweis: Die Reise- und Aufenthaltskosten zur Dreamforce wurden von Salesforce übernommen. Auswahl und Bewertung der Themen erfolgten unabhängig davon.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Stundung und Ratenzahlung: Die rechtzeitige Beantragung von COVID-Zahlungserleichterungen

  • Wie bereits berichtet, werden nach dem 15.3.2020 bewilligte Stundungsanträge der bis 30.9.2020 bescheidmäßig gestundeten Abgabenrückstände per Gesetz automatisch bis 15.1.2021 verlängert.
  • Als Alternative zur Steuerstundung wurde auch eine Ratenzahlungsregelung zur Entrichtung der gestundeten Abgaben geschaffen.
  • Die neue Ratenzahlungsregelung sieht vor, dass das Finanzamt eine Ratenzahlung in 12 „angemessenen“ Monatsraten bei Antragstellung vor Ende der Stundungsfrist (spätestens am 30.9.2020) zu gewähren hat.
  • Die Anwendbarkeit der vereinfachten Zahlungserleichterungsmaßnahmen ist fristgerecht individuell zu prüfen.

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Stundung und Ratenzahlung: Die rechtzeitige Beantragung von COVID-Zahlungserleichterungen

  • Wie bereits berichtet, werden nach dem 15.3.2020 bewilligte Stundungsanträge der bis 30.9.2020 bescheidmäßig gestundeten Abgabenrückstände per Gesetz automatisch bis 15.1.2021 verlängert.
  • Als Alternative zur Steuerstundung wurde auch eine Ratenzahlungsregelung zur Entrichtung der gestundeten Abgaben geschaffen.
  • Die neue Ratenzahlungsregelung sieht vor, dass das Finanzamt eine Ratenzahlung in 12 „angemessenen“ Monatsraten bei Antragstellung vor Ende der Stundungsfrist (spätestens am 30.9.2020) zu gewähren hat.
  • Die Anwendbarkeit der vereinfachten Zahlungserleichterungsmaßnahmen ist fristgerecht individuell zu prüfen.

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Stundung und Ratenzahlung: Die rechtzeitige Beantragung von COVID-Zahlungserleichterungen

  • Wie bereits berichtet, werden nach dem 15.3.2020 bewilligte Stundungsanträge der bis 30.9.2020 bescheidmäßig gestundeten Abgabenrückstände per Gesetz automatisch bis 15.1.2021 verlängert.
  • Als Alternative zur Steuerstundung wurde auch eine Ratenzahlungsregelung zur Entrichtung der gestundeten Abgaben geschaffen.
  • Die neue Ratenzahlungsregelung sieht vor, dass das Finanzamt eine Ratenzahlung in 12 „angemessenen“ Monatsraten bei Antragstellung vor Ende der Stundungsfrist (spätestens am 30.9.2020) zu gewähren hat.
  • Die Anwendbarkeit der vereinfachten Zahlungserleichterungsmaßnahmen ist fristgerecht individuell zu prüfen.

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Stundung und Ratenzahlung: Die rechtzeitige Beantragung von COVID-Zahlungserleichterungen

  • Wie bereits berichtet, werden nach dem 15.3.2020 bewilligte Stundungsanträge der bis 30.9.2020 bescheidmäßig gestundeten Abgabenrückstände per Gesetz automatisch bis 15.1.2021 verlängert.
  • Als Alternative zur Steuerstundung wurde auch eine Ratenzahlungsregelung zur Entrichtung der gestundeten Abgaben geschaffen.
  • Die neue Ratenzahlungsregelung sieht vor, dass das Finanzamt eine Ratenzahlung in 12 „angemessenen“ Monatsraten bei Antragstellung vor Ende der Stundungsfrist (spätestens am 30.9.2020) zu gewähren hat.
  • Die Anwendbarkeit der vereinfachten Zahlungserleichterungsmaßnahmen ist fristgerecht individuell zu prüfen.

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Stundung und Ratenzahlung: Die rechtzeitige Beantragung von COVID-Zahlungserleichterungen

  • Wie bereits berichtet, werden nach dem 15.3.2020 bewilligte Stundungsanträge der bis 30.9.2020 bescheidmäßig gestundeten Abgabenrückstände per Gesetz automatisch bis 15.1.2021 verlängert.
  • Als Alternative zur Steuerstundung wurde auch eine Ratenzahlungsregelung zur Entrichtung der gestundeten Abgaben geschaffen.
  • Die neue Ratenzahlungsregelung sieht vor, dass das Finanzamt eine Ratenzahlung in 12 „angemessenen“ Monatsraten bei Antragstellung vor Ende der Stundungsfrist (spätestens am 30.9.2020) zu gewähren hat.
  • Die Anwendbarkeit der vereinfachten Zahlungserleichterungsmaßnahmen ist fristgerecht individuell zu prüfen.

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Stundung und Ratenzahlung: Die rechtzeitige Beantragung von COVID-Zahlungserleichterungen

  • Wie bereits berichtet, werden nach dem 15.3.2020 bewilligte Stundungsanträge der bis 30.9.2020 bescheidmäßig gestundeten Abgabenrückstände per Gesetz automatisch bis 15.1.2021 verlängert.
  • Als Alternative zur Steuerstundung wurde auch eine Ratenzahlungsregelung zur Entrichtung der gestundeten Abgaben geschaffen.
  • Die neue Ratenzahlungsregelung sieht vor, dass das Finanzamt eine Ratenzahlung in 12 „angemessenen“ Monatsraten bei Antragstellung vor Ende der Stundungsfrist (spätestens am 30.9.2020) zu gewähren hat.
  • Die Anwendbarkeit der vereinfachten Zahlungserleichterungsmaßnahmen ist fristgerecht individuell zu prüfen.

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Stundung und Ratenzahlung: Die rechtzeitige Beantragung von COVID-Zahlungserleichterungen

  • Wie bereits berichtet, werden nach dem 15.3.2020 bewilligte Stundungsanträge der bis 30.9.2020 bescheidmäßig gestundeten Abgabenrückstände per Gesetz automatisch bis 15.1.2021 verlängert.
  • Als Alternative zur Steuerstundung wurde auch eine Ratenzahlungsregelung zur Entrichtung der gestundeten Abgaben geschaffen.
  • Die neue Ratenzahlungsregelung sieht vor, dass das Finanzamt eine Ratenzahlung in 12 „angemessenen“ Monatsraten bei Antragstellung vor Ende der Stundungsfrist (spätestens am 30.9.2020) zu gewähren hat.
  • Die Anwendbarkeit der vereinfachten Zahlungserleichterungsmaßnahmen ist fristgerecht individuell zu prüfen.

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Stundung und Ratenzahlung: Die rechtzeitige Beantragung von COVID-Zahlungserleichterungen

  • Wie bereits berichtet, werden nach dem 15.3.2020 bewilligte Stundungsanträge der bis 30.9.2020 bescheidmäßig gestundeten Abgabenrückstände per Gesetz automatisch bis 15.1.2021 verlängert.
  • Als Alternative zur Steuerstundung wurde auch eine Ratenzahlungsregelung zur Entrichtung der gestundeten Abgaben geschaffen.
  • Die neue Ratenzahlungsregelung sieht vor, dass das Finanzamt eine Ratenzahlung in 12 „angemessenen“ Monatsraten bei Antragstellung vor Ende der Stundungsfrist (spätestens am 30.9.2020) zu gewähren hat.
  • Die Anwendbarkeit der vereinfachten Zahlungserleichterungsmaßnahmen ist fristgerecht individuell zu prüfen.

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Stundung und Ratenzahlung: Die rechtzeitige Beantragung von COVID-Zahlungserleichterungen

  • Wie bereits berichtet, werden nach dem 15.3.2020 bewilligte Stundungsanträge der bis 30.9.2020 bescheidmäßig gestundeten Abgabenrückstände per Gesetz automatisch bis 15.1.2021 verlängert.
  • Als Alternative zur Steuerstundung wurde auch eine Ratenzahlungsregelung zur Entrichtung der gestundeten Abgaben geschaffen.
  • Die neue Ratenzahlungsregelung sieht vor, dass das Finanzamt eine Ratenzahlung in 12 „angemessenen“ Monatsraten bei Antragstellung vor Ende der Stundungsfrist (spätestens am 30.9.2020) zu gewähren hat.
  • Die Anwendbarkeit der vereinfachten Zahlungserleichterungsmaßnahmen ist fristgerecht individuell zu prüfen.