25.09.2020

Stundung und Ratenzahlung: Die rechtzeitige Beantragung von COVID-Zahlungserleichterungen

Ecovis bietet der brutkasten-Community einen aktuellen Ausblick zu „automatischen“ Steuerstundungen, Ratenzahlung sowie Stundungszinsen, Säumniszuschlägen und Anspruchszinsen.
/artikel/stundung-ratenzahlung-beantragung-covid-zahlungserleichterungen
Covid-19-Impfstoff-Test von Moderna Corona-Impfung - Symptoma Corona-Chatbot der Stadt Wien Covid-Hilfen
(c) Adobe Stock / sdecoret

Mit dem Konjunkturstärkungsgesetz 2020 wurden vereinfachte Zahlungserleichterungen unter gewissen Voraussetzungen eingeführt. Im Folgenden hat Ecovis für die brutkasten-Community wesentliche Aspekte überblicksartig zusammengefasst.

1. COVID-Zahlungserleichterungen iZm Steuerzahlungen

a.) „Automatische“ Steuerstundungen

Wie bereits berichtet, werden nach dem 15.3.2020 bewilligte Stundungsanträge der bis 30.9.2020 bescheidmäßig gestundeten Abgabenrückstände per Gesetz automatisch bis 15.1.2021 verlängert.


Hinweis:    Fälle, bei denen eine Stundungsfrist über den 1.10.2020 hinaus bewilligt worden ist, sind nach dem derzeitigen Gesetzeswortlaut nicht von der automatischen Stundungsverlängerung erfasst. Für diese Fälle sind daher weitere Anträge auf Zahlungserleichterung erforderlich.


Von dieser „automatischen“ Steuerstundung umfasst sind:

  • alle Abgaben, die bis spätestens 25.9.2020 auf dem Abgabenkonto verbucht werden
  • Einkommen- und Körperschaftsteuervorauszahlungen, die spätestens bis 27.11.2020 auf dem Abgabenkonto verbucht werden

Hinweis:    Um für diese gestundeten Abgaben nach dem 15.1.2021 eine Ratenzahlung unter den Corona-Begünstigungen (Rechtsanspruch, als Begründung reicht die derzeitige Corona-Standardbegründung aus) zu erhalten, ist ein Ratenzahlungsansuchen bis spätestens 30.9.2020 (Ende der ursprünglichen Stundungsfrist) zu stellen. Ansonsten werden diese Abgabenstundungen am 15.1.2021 sofort und in voller Höhe fällig und Zahlungserleichterungen können nur im Rahmen der gewöhnlichen BAO-Regeln erwirkt werden.


b.) Ratenzahlung

Als Alternative zur Steuerstundung wurde auch eine Ratenzahlungsregelung zur Entrichtung der gestundeten Abgaben geschaffen.

Die neue Ratenzahlungsregelung sieht vor, dass das Finanzamt eine Ratenzahlung in 12 „angemessenen“ Monatsraten bei Antragstellung vor Ende der Stundungsfrist (spätestens am 30.9.2020) zu gewähren hat. Danach ist eine weitere Ratenzahlung über 6 weitere „angemessene“ Monatsraten zu gewähren, wenn

  • dies beantragt wird und
  • die sofortige Entrichtung des verbleibenden Abgabenbetrags mit erheblichen Härten verbunden wäre.

Hinweis:    Für einen möglichst langen Zahlungsaufschub, sollte ein Antrag eher am Ende der Antragsfrist (30.9.2020) gestellt werden. Dadurch kann eine Ratenzahlung für 12 Monate bis Ende September 2021 bzw in weiterer Folge für weitere 6 Monate bis Ende März 2022 erreicht werden.


In Bezug auf die Ratenzahlungen ist zu berücksichtigen, dass laut den erläuternden Bemerkungen zum Konjunkturstärkungsgesetz die Raten „in Bezug auf die wirtschaftliche Lage angemessen“ sein müssen und somit eine einzelfallbezogene Beurteilung greift.

c.) Stundungszinsen, Säumniszuschläge und Anspruchszinsen

Die folgenden Stundungszinssätze kommen für den Zeitraum der Zahlungserleichterung zur Anwendung:

ZeitraumStundungszinsen
15.3.2020 bis 15.1.2021keine
16.1.2021 bis 28.2.20212,0%
1.3.2021 bis 30.4.20212,5%
1.5.2021 bis 30.6.20213,0%
1.7.2021 bis 31.8.20213,5%
1.9.2021 bis 31.10.20214,0%
ab 1.11.20214,5%

Abgesehen davon werden für den Veranlagungszeitraum 2020 keine Anspruchszinsen für Einkommens- oder Körperschaftsteuerzahlungen festgesetzt. Weiters sind für Abgaben mit Fälligkeit zwischen dem 15.3.2020 und 31.10.2020 keine Säumniszuschläge festzusetzen (gilt jedoch nicht für Landes- und Gemeindeabgaben).

2. Ausblick

Die Anwendbarkeit der vereinfachten Zahlungserleichterungsmaßnahmen ist fristgerecht individuell zu prüfen.
Deine ungelesenen Artikel:
vor 2 Stunden

A1 integriert Töchter Invenium und World Direct komplett

World Direct und das ursprünglich als TU-Graz-Spinoff gegründete Unternehmen Invenium Data Insights waren bislang hundertprozentige A1-Töchter. Nun wurden die beiden Gesellschaften in den Konzern integriert, um die Kompetenzen bei digitalen Dienstleistungen stärker zu bündeln.
/artikel/a1-integriert-toechter-invenium-und-world-direct-komplett
vor 2 Stunden

A1 integriert Töchter Invenium und World Direct komplett

World Direct und das ursprünglich als TU-Graz-Spinoff gegründete Unternehmen Invenium Data Insights waren bislang hundertprozentige A1-Töchter. Nun wurden die beiden Gesellschaften in den Konzern integriert, um die Kompetenzen bei digitalen Dienstleistungen stärker zu bündeln.
/artikel/a1-integriert-toechter-invenium-und-world-direct-komplett
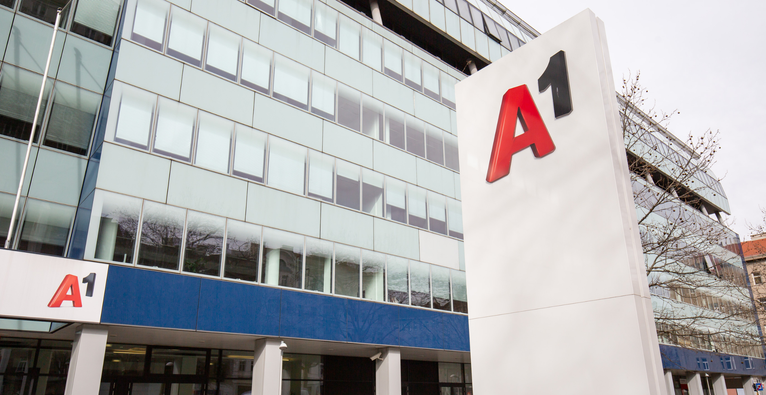
Die A1-Zentrale in Wien | © APA / Krisztian Juhasz

Das 2001 gegründete Unternehmen World Direct war als A1-Tochter bislang der Software- und IT-Infrastruktur-Anbieter innerhalb der Gruppe. Das auf die Verarbeitung von Mobilitätsdaten spezialisierte Unternehmen Invenium Data Insights wurde 2016 als TU-Graz-Spinoff gegründet und nach einem ersten Investment von A1 2017 schrittweise vom Telekom-Konzern übernommen. Nun wurden beide Unternehmen komplett integriert und sind somit keine eigenständigen Gesellschaften mehr.

Man wolle damit das Wachstum bei digitalen Dienstleistungen weiter vorantreiben, heißt es von A1 in einer Aussendung: „Ziel ist es, Kompetenzen stärker zu bündeln und Cloud-, Security-, KI- sowie datenbasierte Lösungen schneller und über mehrere Märkte hinweg bereitzustellen.“ Marken, Teams und Standorte beider Unternehmen bleiben demnach erhalten, sämtliche Mitarbeiter:innen werden übernommen.

„Diese Geschäftsfelder wachsen stärker als das klassische Konnektivitätsgeschäft“

Der Hintergrund laut A1: Geschäftskunden würden zunehmend durchgängige digitale Dienstleistungen von Cloud und IT-Sicherheit über künstliche Intelligenz bis zu Managed Services erwarten. „Diese Geschäftsfelder wachsen stärker als das klassische Konnektivitätsgeschäft“, heißt es vom Unternehmen. Die Integration eröffne World Direct einen breiteren Zugang zu Ressourcen, Investitionsmitteln und Technologien der A1 Gruppe. Invenium wiederum sei „ein wichtiger Bestandteil der Wachstumsstrategie von A1“. Die engere Zusammenarbeit soll nun die Entwicklung von Netzwerkschnittstellen stärken. Kundenbeziehungen und bestehende Entwicklungsplanung blieben unverändert.

Bei beiden Integrationen sollen Prozesse, Systeme und administrative Abläufe dort zusammengeführt werden, „wo dies einen Mehrwert bietet“. „Das soll Innovation und Effizienz fördern, finanzielle und vertragliche Abläufe vereinfachen und den marktübergreifenden Ausbau von Plattformen und digitalen Leistungen unterstützen“, heißt es von A1.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Stundung und Ratenzahlung: Die rechtzeitige Beantragung von COVID-Zahlungserleichterungen

  • Wie bereits berichtet, werden nach dem 15.3.2020 bewilligte Stundungsanträge der bis 30.9.2020 bescheidmäßig gestundeten Abgabenrückstände per Gesetz automatisch bis 15.1.2021 verlängert.
  • Als Alternative zur Steuerstundung wurde auch eine Ratenzahlungsregelung zur Entrichtung der gestundeten Abgaben geschaffen.
  • Die neue Ratenzahlungsregelung sieht vor, dass das Finanzamt eine Ratenzahlung in 12 „angemessenen“ Monatsraten bei Antragstellung vor Ende der Stundungsfrist (spätestens am 30.9.2020) zu gewähren hat.
  • Die Anwendbarkeit der vereinfachten Zahlungserleichterungsmaßnahmen ist fristgerecht individuell zu prüfen.

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Stundung und Ratenzahlung: Die rechtzeitige Beantragung von COVID-Zahlungserleichterungen

  • Wie bereits berichtet, werden nach dem 15.3.2020 bewilligte Stundungsanträge der bis 30.9.2020 bescheidmäßig gestundeten Abgabenrückstände per Gesetz automatisch bis 15.1.2021 verlängert.
  • Als Alternative zur Steuerstundung wurde auch eine Ratenzahlungsregelung zur Entrichtung der gestundeten Abgaben geschaffen.
  • Die neue Ratenzahlungsregelung sieht vor, dass das Finanzamt eine Ratenzahlung in 12 „angemessenen“ Monatsraten bei Antragstellung vor Ende der Stundungsfrist (spätestens am 30.9.2020) zu gewähren hat.
  • Die Anwendbarkeit der vereinfachten Zahlungserleichterungsmaßnahmen ist fristgerecht individuell zu prüfen.

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Stundung und Ratenzahlung: Die rechtzeitige Beantragung von COVID-Zahlungserleichterungen

  • Wie bereits berichtet, werden nach dem 15.3.2020 bewilligte Stundungsanträge der bis 30.9.2020 bescheidmäßig gestundeten Abgabenrückstände per Gesetz automatisch bis 15.1.2021 verlängert.
  • Als Alternative zur Steuerstundung wurde auch eine Ratenzahlungsregelung zur Entrichtung der gestundeten Abgaben geschaffen.
  • Die neue Ratenzahlungsregelung sieht vor, dass das Finanzamt eine Ratenzahlung in 12 „angemessenen“ Monatsraten bei Antragstellung vor Ende der Stundungsfrist (spätestens am 30.9.2020) zu gewähren hat.
  • Die Anwendbarkeit der vereinfachten Zahlungserleichterungsmaßnahmen ist fristgerecht individuell zu prüfen.

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Stundung und Ratenzahlung: Die rechtzeitige Beantragung von COVID-Zahlungserleichterungen

  • Wie bereits berichtet, werden nach dem 15.3.2020 bewilligte Stundungsanträge der bis 30.9.2020 bescheidmäßig gestundeten Abgabenrückstände per Gesetz automatisch bis 15.1.2021 verlängert.
  • Als Alternative zur Steuerstundung wurde auch eine Ratenzahlungsregelung zur Entrichtung der gestundeten Abgaben geschaffen.
  • Die neue Ratenzahlungsregelung sieht vor, dass das Finanzamt eine Ratenzahlung in 12 „angemessenen“ Monatsraten bei Antragstellung vor Ende der Stundungsfrist (spätestens am 30.9.2020) zu gewähren hat.
  • Die Anwendbarkeit der vereinfachten Zahlungserleichterungsmaßnahmen ist fristgerecht individuell zu prüfen.

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Stundung und Ratenzahlung: Die rechtzeitige Beantragung von COVID-Zahlungserleichterungen

  • Wie bereits berichtet, werden nach dem 15.3.2020 bewilligte Stundungsanträge der bis 30.9.2020 bescheidmäßig gestundeten Abgabenrückstände per Gesetz automatisch bis 15.1.2021 verlängert.
  • Als Alternative zur Steuerstundung wurde auch eine Ratenzahlungsregelung zur Entrichtung der gestundeten Abgaben geschaffen.
  • Die neue Ratenzahlungsregelung sieht vor, dass das Finanzamt eine Ratenzahlung in 12 „angemessenen“ Monatsraten bei Antragstellung vor Ende der Stundungsfrist (spätestens am 30.9.2020) zu gewähren hat.
  • Die Anwendbarkeit der vereinfachten Zahlungserleichterungsmaßnahmen ist fristgerecht individuell zu prüfen.

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Stundung und Ratenzahlung: Die rechtzeitige Beantragung von COVID-Zahlungserleichterungen

  • Wie bereits berichtet, werden nach dem 15.3.2020 bewilligte Stundungsanträge der bis 30.9.2020 bescheidmäßig gestundeten Abgabenrückstände per Gesetz automatisch bis 15.1.2021 verlängert.
  • Als Alternative zur Steuerstundung wurde auch eine Ratenzahlungsregelung zur Entrichtung der gestundeten Abgaben geschaffen.
  • Die neue Ratenzahlungsregelung sieht vor, dass das Finanzamt eine Ratenzahlung in 12 „angemessenen“ Monatsraten bei Antragstellung vor Ende der Stundungsfrist (spätestens am 30.9.2020) zu gewähren hat.
  • Die Anwendbarkeit der vereinfachten Zahlungserleichterungsmaßnahmen ist fristgerecht individuell zu prüfen.

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Stundung und Ratenzahlung: Die rechtzeitige Beantragung von COVID-Zahlungserleichterungen

  • Wie bereits berichtet, werden nach dem 15.3.2020 bewilligte Stundungsanträge der bis 30.9.2020 bescheidmäßig gestundeten Abgabenrückstände per Gesetz automatisch bis 15.1.2021 verlängert.
  • Als Alternative zur Steuerstundung wurde auch eine Ratenzahlungsregelung zur Entrichtung der gestundeten Abgaben geschaffen.
  • Die neue Ratenzahlungsregelung sieht vor, dass das Finanzamt eine Ratenzahlung in 12 „angemessenen“ Monatsraten bei Antragstellung vor Ende der Stundungsfrist (spätestens am 30.9.2020) zu gewähren hat.
  • Die Anwendbarkeit der vereinfachten Zahlungserleichterungsmaßnahmen ist fristgerecht individuell zu prüfen.

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Stundung und Ratenzahlung: Die rechtzeitige Beantragung von COVID-Zahlungserleichterungen

  • Wie bereits berichtet, werden nach dem 15.3.2020 bewilligte Stundungsanträge der bis 30.9.2020 bescheidmäßig gestundeten Abgabenrückstände per Gesetz automatisch bis 15.1.2021 verlängert.
  • Als Alternative zur Steuerstundung wurde auch eine Ratenzahlungsregelung zur Entrichtung der gestundeten Abgaben geschaffen.
  • Die neue Ratenzahlungsregelung sieht vor, dass das Finanzamt eine Ratenzahlung in 12 „angemessenen“ Monatsraten bei Antragstellung vor Ende der Stundungsfrist (spätestens am 30.9.2020) zu gewähren hat.
  • Die Anwendbarkeit der vereinfachten Zahlungserleichterungsmaßnahmen ist fristgerecht individuell zu prüfen.

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Stundung und Ratenzahlung: Die rechtzeitige Beantragung von COVID-Zahlungserleichterungen

  • Wie bereits berichtet, werden nach dem 15.3.2020 bewilligte Stundungsanträge der bis 30.9.2020 bescheidmäßig gestundeten Abgabenrückstände per Gesetz automatisch bis 15.1.2021 verlängert.
  • Als Alternative zur Steuerstundung wurde auch eine Ratenzahlungsregelung zur Entrichtung der gestundeten Abgaben geschaffen.
  • Die neue Ratenzahlungsregelung sieht vor, dass das Finanzamt eine Ratenzahlung in 12 „angemessenen“ Monatsraten bei Antragstellung vor Ende der Stundungsfrist (spätestens am 30.9.2020) zu gewähren hat.
  • Die Anwendbarkeit der vereinfachten Zahlungserleichterungsmaßnahmen ist fristgerecht individuell zu prüfen.