04.10.2021

Steuerreform 2021: Profitieren auch Startups davon?

Im Gastbeitrag analysieren die ECOVIS-Experten Christoph Puchner und David Gloser die von der Regierung angekündigte Steuerreform.
/artikel/steuerreform-2021-startups
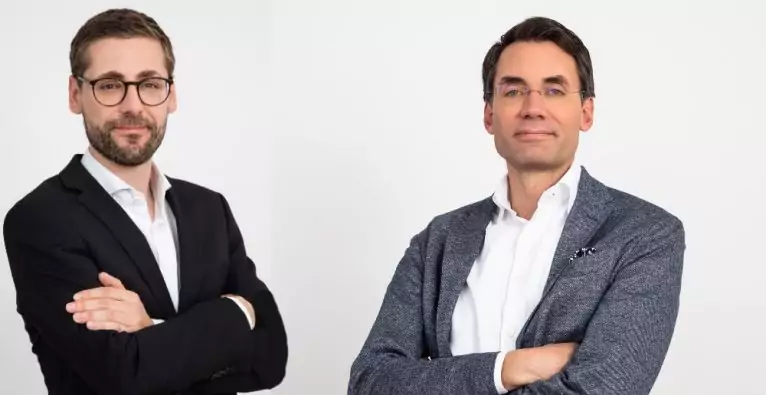
(c) Ecovis: Christoph Puchner und David Gloser zur ökosoziale Steuerreform 2021
(c) Ecovis: Christoph Puchner und David Gloser.

Am gestrigen Sonntag wurde von der Regierung die geplante Steuerreform präsentiert, die in weiterer Folge beschlossen werden soll. Neben den Maßnahmen für Familien und Beschäftigte (zB Senkung des Einkommensteuertarifes, Senkung der Krankenversicherungsbeiträge für Beschäftigte bei denen sich die Senkung der Einkommensteuertarife nicht auswirkt, Erhöhung des Familienbonus, CO2-Bepreisung, etc…), sind auch zahlreiche Maßnahmen für Unternehmen vorgesehen.

Ob und wie sich die geplanten Maßnahmen im Einzelnen auf Startups auswirken können, wird nachfolgend auf Basis der bislang durchgesickerten Informationen einer ersten Analyse unterzogen. Soviel vorab – da muss mehr für Startups drinnen sein!

Steuerreform 2021: Maßnahmen für Unternehmen im Überblick

  • Stufenweise Absenkung des 25-prozentigen Körperschaftssteuersatzes auf 24 % im Jahr 2023 und auf 23 % ab dem Jahr 2024.
  • Neues Mitarbeiterbeteiligungsmodell soll es Unternehmen ermöglichen, Mitarbeiter mit bis zu 3.000 Euro steuerfrei am Unternehmensgewinn mitpartizipieren zu lassen.
  • Investitionsfreibetrag inklusive Ökologisierungskomponente, wobei eine Deckelung pro Unternehmen vorgesehen werden soll.
  • Der bereits bestehende Gewinnfreibetrag wird von 13 % auf 15 % erhöht. Diesen Freibetrag können alle natürlichen Personen mit betrieblichen Einkünften geltend machen.
  • Die Wertgrenze bei geringwertigen Wirtschaftsgütern, die sofort zur Gänze als Betriebsausgabe abgesetzt werden können, soll von 800 Euro auf 1000 Euro angehoben werden.

Auswirkungen von einzelnen relevanten Maßnahmen der Steuerreform auf Startups

1. Senkung der Körperschaftsteuer

Der Hauptteil der unternehmerischen Entlastung, die beabsichtigte Senkung der Körperschaftsteuer, bringt den meisten Startups gar nichts, da diese in der Anfangs- bzw Entwicklungsphase fast immer Verluste einfahren.

Natürlich werden manche (erfolgreiche) Startups davon in einem späteren Stadium profitieren. Es ist aber fast ausgeschlossen, dass wegen der angepeilten nur 2-prozentigen Senkung des KÖSt-Satzes, allfällige Ansiedelungen von Startups oder Entwicklungsunternehmen in Österreich erfolgen werden.

2. Senkung der Lohnsteuertarife

Die Entlastung bringt auch für die Mitarbeiter von Startups positive Effekte und ist ein wichtiger Schritt betreffend die Senkung der Arbeitskosten. Allerdings bleiben die Arbeitskosten (auch unter Einrechnung der Lohnnebenkosten) auch nach der Tarifsenkung in Europa noch rekordverdächtig hoch – die Anstellung von Dienstnehmern bleibt somit auch unter Einrechnung der Entlastung der Steuerreform extrem teuer.

Zudem kommt noch dazu, dass man derzeit qualifizierte Leute nur sehr schwer bekommt. Startups wäre wohl deutlich mehr geholfen, wenn massiv in die Qualifizierung investiert werden würde und es den österreichischen Unternehmern deutlich leichter gemacht werden würde, hoch qualifizierte Nicht-EU-Bürger (IT-Experten, Techniker etc.) nach Österreich zu bekommen.

3. Investitionsfreibetrag

Investitionsfreibeträge dienen der Förderung von Investitionen und stellen aus Sicht des Unternehmens idR eine zusätzliche steuerliche Betriebsausgabe dar. Da Startups gerade in der Anfangs- bzw Entwicklungsphase regelmäßig Verluste aufweisen, wirkt sich ein Investitionsfreibetrag nicht unmittelbar aus (bzw ist auch abzuwarten, wie Verlustvorträge resultierend aus Investitionsfreibeträgen genutzt werden können).

Aus diesem Grund dürfte daher auch der geplante Investitionsfreibetrag – bei vergleichbarer Ausgestaltung wie in der Vergangenheit – wohl kaum von Startups genutzt werden können.

4. Mitarbeiterbeteiligungsmodell

Auch jetzt schon können Mitarbeiter Beteiligungen im Wert von 3.000 Euro steuerfrei bekommen. Wie das neue Mitarbeiterbeteiligungsmodell im Detail ausgestaltet werden soll, ist derzeit noch nicht ganz klar. Sofern mit dem neuen Mitarbeiterbeteiligungsmodell künftig auch zB Gewinnprämien begünstigt ausbezahlt werden können, ist dies zwar ein zusätzlicher Vorteil für Mitarbeiter, allerdings sicherlich nicht kriegsentscheidend beim „War for Talents“.

Abgesehen davon kann dazu aber schon jetzt folgendes festgehalten werden: Seit vielen Jahren wird von der österreichischen Startup-Community gefordert, dass Mitarbeiterbeteiligungen steuerlich attraktiver werden müssen. Derzeit unterliegt die unentgeltliche oder vergünstigte Gewährung einer Beteiligung am Startup im Ausmaß des geldwerten Vorteils in Form eines Sachbezuges der vollen Lohnsteuer und der Sozialversicherung – berechnet vom Verkehrswert des Startups. Da sich der Verkehrswert meistens von den vergangenen Finanzierungsrunden ableitet, würden daher massive Steuerlasten zum Zeitpunkt der Gewährung der Anteile anfallen, obwohl keine Realisierung eintritt.

Das es auch anders geht, ist am Beispiel von Deutschland ersichtlich, das vor kurzem mit einer neuen Regelung für Startup-Mitarbeiterbeteiligungen vorgeprescht ist: In Deutschland kann zB die Besteuerung des Sachbezugs bei unentgeltlichen oder vergünstigten Mitarbeiteranteilsgewährungen für junge KMUs (worunter auch Startups fallen) 12 Jahre lang gestundet werden. Wenn der ursprünglich eingeloggte Wert der Beteiligung innerhalb der 12 Jahre fällt, wird der Sachbezug nur vom gesunkenen Wert zum Besteuerungszeitpunkt berechnet. Weiters kommt abhängig von der Beteiligungsdauer auch ein begünstigter Steuersatz zur Anwendung.

Es stellt sich daher die Frage, welchen Anreiz sich die Politik mit dem „mickrigen“ steuerfreien Mitarbeiterbeteiligungsbetrag von 3.000 Euro erwartet. Abgesehen davon bleibt aber zu hoffen, dass diesbezüglich eine wirklich große Lösung dieses Themenbereichs noch folgen wird.

Schlussstrich – Zentrale Startup-Forderungen bei Steuerreform 2021 nicht aufgegriffen

Vor diesem Hintergrund ist die Bilanz hinsichtlich der Umsetzung von wesentlichen relevanten Startup-Forderungen leider aufs Erste ernüchternd. Da Startups einen zentrale Rolle in der Wirtschaft einnehmen und auch positive Effekte auf das Wirtschaftswachstum und die Innovationskraft des Standortes Österreich haben, bleibt zu hoffen, dass der Gesetzgeber nicht auf den Startup-Bereich vergisst.

Was eigentlich dringend für den Startup-Bereich kommen müsste und derzeit (noch) gar nicht auf der Agenda der Regierung ist, sind alt bekannte Startup-Forderungen:

  • Schaffung attraktiver Rahmenbedingungen für Mitarbeiterbeteiligungen (im Sinne der obigen Ausführungen)
  • Verlustausgleich und Verlustvortragsfähigkeit iZm Startup-Beteiligungen
  • Einführung eines Beteiligungsfreibetrags für Startup-Investments
  • Gleichstellung von Wandeldarlehen mit verbrieften Unternehmensfinanzierungen, damit die Wandlung – entgegen der derzeit restriktiven Meinung des BMF – keinen steuerpflichtigen Tausch darstellt. Auch in Deutschland geht die Finanzverwaltung davon aus, dass es bei Wandeldarlehen im Zeitpunkt der Ausübung des Wandlungsrechts zu keinem steuerpflichtigen Tausch kommt.

Die Hoffnung stirbt zuletzt – da muss (zumindest mittelfristig) für die Startups und Entwicklungsunternehmen in Österreich schon noch mehr möglich sein!

Die Autoren

Christoph Puchner und David Gloser, sind jeweils Tax Partner bei ECOVIS Austria, einer der führenden Steuerberatungsgesellschaften im Startup-Bereich.

Deine ungelesenen Artikel:
29.09.2026

Bitpanda-GmbH-Jahresabschluss 2025: Von 62 Mio. Euro Gewinn auf 14 Mio. Euro Verlust

Trotz deutlich gestiegener Umsätze rutschte die Bitpanda GmbH 2025 in die Verlustzone: Nach fast 62 Millionen Euro Gewinn im Jahr 2024 weist der nun veröffentlichte Jahresabschluss ein Minus von rund 14 Millionen Euro aus. Das Wiener Unicorn begründet das gegenüber brutkasten mit hohen Investitionen.
/artikel/bitpanda-gmbh-jahresabschluss-2025-von-62-mio-euro-gewinn-auf-14-mio-euro-verlust
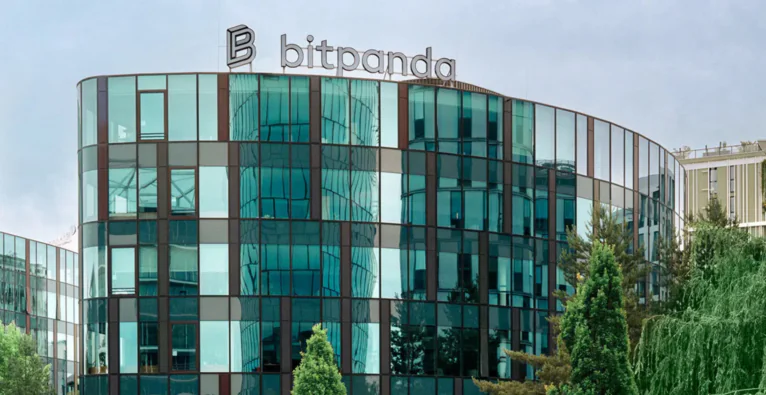
Das Bitpanda Headquarter in Wien © Bitpanda

Einen Vorgeschmack auf den nun veröffentlichten Jahresabschluss 2025 gab Bitpanda gleichsam vorauseilend bereits im März dieses Jahres – brutkasten berichtete. In den damals präsentierten Zahlen war nicht nur von einer Umsatzsteigerung die Rede, sondern auch von einem Sinken des „bereinigten EBITDA“ um 75 Prozent. Dieses sei von 52 Millionen Euro auf 13 Millionen Euro gefallen, hieß es vom Wiener Unicorn. Begründet wurde das mit „gezielten Investitionen“. Das Ergebnis unterm Strich ließ man im März aber aus.

Der nun vorliegende Jahresabschluss – wohlgemerkt jener der operativen Bitpanda GmbH mit Sitz in Wien und nicht der übergeordneten AG mit Sitz in der Schweiz – bringt nun Licht ins Dunkel. Und die damit veröffentlichte Gewinn- und Verlustrechnung zeichnet ein noch deutlich drastischeres Bild als die im März kommunizierten „bereinigten“ Zahlen. Nach fast 62 Millionen Euro Nettogewinn im Jahr 2024 standen demnach vergangenes Jahr rund 14 Millionen Euro Verlust zu Buche.

„Wir haben bewusst in unsere Expansion und den weiteren Ausbau der Marke Bitpanda investiert“

Auf brutkasten-Anfrage kommentiert Bitpanda kurz und knapp mit der aus dem Frühjahr bekannten Argumentation:

Das Jahr 2025 war für die Bitpanda GmbH ein Jahr strategischer Wachstumsinvestitionen. Gleichzeitig hat sich unser Kerngeschäft stark entwickelt, was sich in einer deutlichen Steigerung unserer Umsatzerlöse zeigt.

Wir haben bewusst in unsere Expansion und den weiteren Ausbau der Marke Bitpanda investiert. Diese Investitionen waren Teil unserer langfristigen Wachstumsstrategie und spiegeln sich erwartungsgemäß im Jahresergebnis wider.

Die Aussagen zum Umsatz lassen sich dabei so auch im nun vorgelegten Bericht ablesen: Tatsächlich stieg der ausgewiesene Umsatz von 2024 auf 2025 von 7,19 Milliarden Euro auf 7,72 Milliarden Euro. Der Anstieg fällt bereinigt sogar noch größer aus: 2024 waren noch rund 613 Millionen Euro aus Krypto-Verkäufen auf externen Börsen in den Umsatzerlösen enthalten, die seit 2025 saldiert im Materialaufwand ausgewiesen werden. Bei diesen Umsatzzahlen handelt es sich wohlgemerkt um den gesamten Verkaufserlös über die Plattform. Bitpanda gab bereits im März den auf Basis der Margen berechneten, deutlich kleineren „bereinigten Umsatz“ aus: Dieser stieg von 321 auf 371 Millionen Euro. Mit Abstand größter Umsatztreiber war laut Jahresabschluss das Kerngeschäft als Broker.

Deutlich höhere Marketingausgaben, Personalkosten sinken trotz Aufstockung

Auch die Aussage, die sich auf den Nettoverlust von immerhin rund 14 Millionen Euro bezieht, deckt sich prinzipiell mit den Zahlen im Jahresabschluss. Tatsächlich stieg der Marketingaufwand um rund 56 Prozent auf fast 107 Millionen Euro. Auch die Beratungskosten legten von knapp 14 Millionen auf rund 22 Millionen Euro zu. Die durchschnittliche Mitarbeiterzahl (FTE) wuchs zwar von 486 auf 555. Jedoch interessant dabei: Der Personalaufwand ging trotz der Aufstockung leicht zurück, von 78,6 auf 75,1 Millionen Euro. Gestiegen ist hingegen der Aufwand für Mitarbeiterüberlassung, von 5,4 auf 8,1 Millionen Euro.

Dass man (wohl dennoch nicht ganz beabsichtigt) recht deutlich in die roten Zahlen rutschte, hängt aber auch mit Faktoren zusammen, die im offiziellen Bitpanda-Statement unerwähnt bleiben. Operativ blieb Bitpanda 2025 noch knapp im Plus: Der Betriebserfolg lag bei 4,1 Millionen Euro, nach 80 Millionen Euro im Vorjahr. Ins Minus drehte das Ergebnis erst durch das Finanzergebnis von minus 18,3 Millionen Euro. Dahinter stehen Abschreibungen auf Anteile an verbundenen Unternehmen in Höhe von 14,4 Millionen Euro sowie ein Zinsaufwand von 4,9 Millionen Euro, nach nur 0,2 Millionen Euro im Jahr 2024. Zu Buche stehen außerdem teilweise gestiegene Handelsverluste und ein deutlich höheres Minus in der Intercompany-Verrechnung, das von 13 auf knapp 36 Millionen Euro anwuchs.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Steuerreform 2021: Profitieren auch Startups davon?

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Steuerreform 2021: Profitieren auch Startups davon?

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Steuerreform 2021: Profitieren auch Startups davon?

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Steuerreform 2021: Profitieren auch Startups davon?

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Steuerreform 2021: Profitieren auch Startups davon?

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Steuerreform 2021: Profitieren auch Startups davon?

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Steuerreform 2021: Profitieren auch Startups davon?

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Steuerreform 2021: Profitieren auch Startups davon?

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Steuerreform 2021: Profitieren auch Startups davon?