15.12.2023

Steuerfreie „Mitarbeiterprämie“ auch 2024 – aber unter einer neuen Bedingung

Aus der "Teurungsprämie" wird 2024 die "Mitarbeiterprämie". Bis zu 3.000 Euro steuer- und abgabenfrei im Jahr sind nun an Kollektivverträge gebunden.
/artikel/steuerfreie-mitarbeiterpraemie-2024
Geld Börse Wallet Mitarbeiterprämie Prämie
(c) Bermix Studio via Unsplash

Gestern wurde im Nationalrat nicht nur das neue Startup-Förderungsgesetz inklusive Mitarbeiter:innenbeteiligung endgültig beschlossen. Per kurzfristig eingebrachtem Abänderungsantrag sorgte die Regierung knapp vor der Weihnachtspause auch für eine Weiterführung der „Teurungsprämie“ nach 2022 und 2023. Kommendes Jahr trägt diese aber nun den Titel „Mitarbeiterprämie“.

Verankerung im Kollektivvertrag als neue Voraussetzung

Dabei können Unternehmen ihren Mitarbeiter:innen im kommenden Jahr zusätzlich zum Gehalt insgesamt je 3.000 Euro steuer- und abgabenfrei auszahlen. Es gibt allerdings eine neue Bedingung: Der Bonus kann nur gewährt werden, wenn das Gehalt auf einer kollektivvertraglichen oder betrieblichen Vereinbarung basiert. Die Zusatzzahlung muss dort auch vertraglich verankert werden.

„Eine Prämie ohne derartige Bindung macht aus Sicht des BMF keinen Sinn“

Damit soll sichergestellt werden, dass es sich tatsächlich um zusätzliche Zahlungen für die Mitarbeiter:innen handelt und nicht um einen Steuertrick. In einer Aussendung des Finanzministeriums (BMF) heißt es dazu: „Eine Prämie ohne derartige Bindung macht aus Sicht des BMF keinen Sinn für das kommende Jahr, nachdem dadurch auch wesentliche Mitnahmeeffekte entstehen.“

Brunner sieht bei Mitarbeiterprämie nun Sozialpartner am Zug

Finanzminister Magnus Brunner sieht – weil nun die kollektivvertragliche Verankerung von Nöten ist – jetzt die Sozialpartner am Zug. „Ich habe immer gesagt: Wenn es den Wunsch seitens der Sozialpartner gibt und das auch Einfluss auf die Lohnabschlüsse hat, sind wir gesprächsbereit. Wir haben nun die Inanspruchnahme der steuer- und abgabenfreien Mitarbeiterprämie gesetzlich ermöglicht“, so Brunner in seiner Aussendung zum Thema. Von der Wirtschaftskammer wird die Neuauflage ausdrücklich begrüßt. Stellungnahmen der anderen Sozialpartner stehen gegenwärtig (15.12. Mittag) noch aus.
Deine ungelesenen Artikel:
23.10.2026

Wiener Fintech fiskaly expandiert nach Tschechien

Das Wiener Fintech fiskaly erschließt mit Tschechien seinen neunten europäischen Markt. Anlass ist die Wiedereinführung der elektronischen Registrierkassenpflicht ab 2027. Eine entsprechende Softwarelösung kann bereits getestet werden.
/artikel/wiener-fintech-fiskaly-expandiert-nach-tschechien
23.10.2026

Wiener Fintech fiskaly expandiert nach Tschechien

Das Wiener Fintech fiskaly erschließt mit Tschechien seinen neunten europäischen Markt. Anlass ist die Wiedereinführung der elektronischen Registrierkassenpflicht ab 2027. Eine entsprechende Softwarelösung kann bereits getestet werden.
/artikel/wiener-fintech-fiskaly-expandiert-nach-tschechien
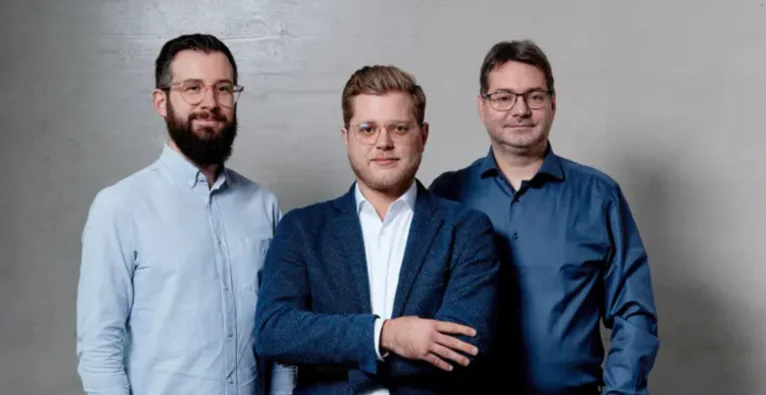
Gründer von Fiskaly: Patrick Gaubatz, Johannes Ferner, Simon Tragatschnig (v. l.) | (c) Fiskaly

Das Wiener Fintech fiskaly expandiert nach Tschechien. Mit seiner neuen Softwarelösung Sign CZ will das Unternehmen Händler und Kassensystemanbieter bei der Umsetzung der neuen gesetzlichen Vorgaben unterstützen. Ab 1. Jänner 2027 führt Tschechien die verpflichtende elektronische Umsatzerfassung, kurz EET 2.0, wieder ein. Diese betrifft insbesondere Unternehmen im Handel, in der Gastronomie und im Dienstleistungssektor.

Software kann bereits getestet werden

Mit Sign CZ bietet fiskaly eine cloudbasierte Schnittstelle, über die Kassensysteme Umsätze elektronisch an die tschechische Finanzverwaltung übermitteln können. Die Lösung kommt ohne zusätzliche Hardware aus und soll Unternehmen die Einhaltung der neuen gesetzlichen Vorgaben erleichtern. Die Softwarelösung kann bereits vor der Einführung der neuen Registrierkassenpflicht integriert und getestet werden. Diese tritt am 1. Jänner 2027 in Kraft.

Für kleinere Unternehmen bietet die tschechische Finanzverwaltung ab Dezember zudem eine kostenlose Webanwendung namens Moje eet an. Diese ist allerdings auf Betriebe mit maximal zwei Erfassungseinheiten beschränkt. Fiskaly richtet sich mit seiner Lösung hingegen insbesondere an Kassensystemanbieter und Unternehmen, die die elektronische Umsatzerfassung in bestehende Systeme integrieren wollen.

Tschechien führt Registrierkassenpflicht erneut ein

Mit EET 2.0 führt Tschechien die elektronische Registrierkassenpflicht wieder ein. Die ursprüngliche Regelung wurde zunächst während der Corona-Pandemie ausgesetzt und Anfang 2023 schließlich abgeschafft. Die neue Version soll einfacher und weniger bürokratisch sein. So entfällt etwa die Pflicht, gedruckte Kassenbelege auszustellen.

Erfasst werden künftig grundsätzlich Zahlungen vor Ort, unabhängig davon, ob Kunden bar, mit Karte oder per QR-Code bezahlen. Reine Online-Zahlungen sind von der Regelung ausgenommen.

Mit der Wiedereinführung will die tschechische Regierung Steuerhinterziehung und Schattenwirtschaft eindämmen sowie für fairere Wettbewerbsbedingungen sorgen. Das Finanzministerium rechnet durch die Maßnahme mit zusätzlichen Staatseinnahmen von rund 560 Millionen Euro jährlich.

Fiskaly mittlerweile in neun europäischen Märkten aktiv

Mit dem Markteintritt in Tschechien setzt fiskaly seine europäische Expansion fort. Zu den bisherigen Expansionsschritten zählen unter anderem der Markteintritt in Spanien 2023 sowie die Übernahme des schwedischen Anbieters InfraSec im Dezember 2025. „Wir begrüßen Tschechiens Schritt hin zu einer modernen, digitalen Umsatzerfassung und einem faireren steuerlichen Umfeld“, sagt Johannes Ferner, Co-Founder und Co-CEO von fiskaly.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Steuerfreie „Mitarbeiterprämie“ auch 2024 – aber unter einer neuen Bedingung

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Steuerfreie „Mitarbeiterprämie“ auch 2024 – aber unter einer neuen Bedingung

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Steuerfreie „Mitarbeiterprämie“ auch 2024 – aber unter einer neuen Bedingung

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Steuerfreie „Mitarbeiterprämie“ auch 2024 – aber unter einer neuen Bedingung

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Steuerfreie „Mitarbeiterprämie“ auch 2024 – aber unter einer neuen Bedingung

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Steuerfreie „Mitarbeiterprämie“ auch 2024 – aber unter einer neuen Bedingung

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Steuerfreie „Mitarbeiterprämie“ auch 2024 – aber unter einer neuen Bedingung

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Steuerfreie „Mitarbeiterprämie“ auch 2024 – aber unter einer neuen Bedingung

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Steuerfreie „Mitarbeiterprämie“ auch 2024 – aber unter einer neuen Bedingung