27.03.2019

Vier Modelle für das Unternehmen der Zukunft

Sind sie noch Supplier oder schon Ecosystem Driver? Die MIT-Forscherin Stephanie Woerner hat vier Modelle entwickelt, mit denen Unternehmen sich für die Zukunft rüsten können.
/artikel/stephanie-woerner-mit-business-zukunft
(c) Fotolia / Kir Smyslov
sponsored

Wie schaut das Unternehmen der Zukunft aus? Dieser Frage widmet sich die MIT-Wissenschaftlerin Stephanie Woerner bei ihrem Talk auf der MIT Europe Conference, die am 27. und 28. März in Wien stattfindet.

Gemeinsam mit ihrem Kollegen Peter Weill begann Woerner im Jahr 2012, an der besagten Thematik zu forschen. Dazu führten die beiden Forscher Gespräche mit 144 CIOs und leiteten daraus zwei Dimensionen ab, die derzeit die Transformationsprozesse in Unternehmen maßgeblich bestimmen.
Stephanie Woerner
MIT-Wissenschaftlerin Stephanie Woerner zu Besuch in Wien. (c) Stefan Mey

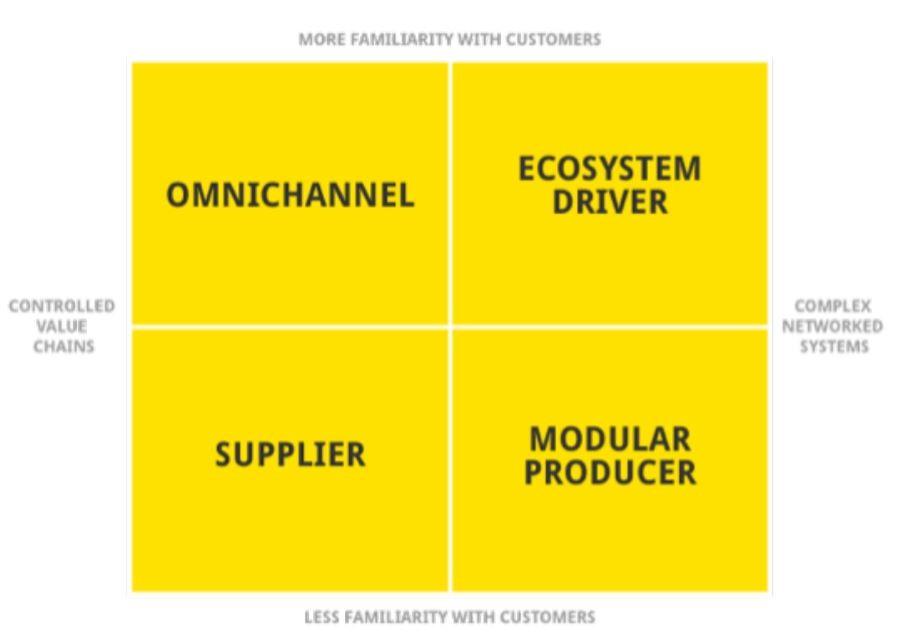
Erstens geht es um die Frage, wie gut die Unternehmen die Endkonsumenten kennen: Was motiviert sie, das Produkt zu kaufen? Welches Problem wollen sie mit dem Produkt lösen? Zweitens kristallisiert sich heraus, dass Unternehmen ihre Geschäftsmodelle ändern. Technologie ermöglicht ihnen, mit mehr potenziellen Kunden zu interagieren – zugleich brauchen sie aber auch neue Partner, um die verschiedenen Bedürfnisse besser befriedigen zu können. „Die Entwicklung geht somit von klassischen Wertschöpfungsketten hin zu neuen Ökosystemen“, sagt Woerner.

Vom Supplier zum Ecosystem Driver

Das mag noch ein wenig abstrakt klingen – aus eben diesen beiden Dimensionen hat Woerner aber vier unterschiedliche Geschäftsmodelle abgeleitet, die mit Beispielen aus der echten Geschäftswelt illustriert werden.

Erstens wäre da der „Supplier“: Ein Lieferant, der Produkte bereitstellt, aber wenig mit dem Endkunden in Kontakt tritt und daher auch wenig über ihn weiß. Als Beispiel nennt sie zum Beispiel Procter&Gamble, welche zwar mit Pampers und Tide bekannte Marken liefern, diese aber nur in geringen Mengen selbst verkaufen. „Manche dieser Unternehmen versuchen, den Kunden besser kennen zu lernen“, sagt Woerner: P&G zum Beispiel verkauft Windeln via Pampers.com.
woerner1
© 2019 MIT Sloan CISR

Als zweites Modell nennt Woerner „Omnichannel“: Hierunter fällt der Einzelhandel, sowie diverse Banken. Sie lösen die Probleme ihrer Kunden und kennen sie daher besser als der Supplier. Dabei sammeln sie Daten und sind gezwungen, immer mehr Kanäle zu bedienen – online ebenso wie offline.

Das dritte Modell ist der „Modular Producer“. In diese Kategorie fällt zum Beispiel PayPal. Der Modular Producer stellt Lösungen bereit, der technologieunabhängig in jedes Ökosystem integriert werden kann. „Dabei geht es nicht nur um digitale Lösungen“, sagt Woerner: Auch zum Beispiel Whitelabel-Kundenbindungssysteme für Hotelketten fallen in diese Kategorie. Die Ertragsmodelle variieren hier und verlangen den Unternehmen viel Experimentierfreude ab: Abo-Modelle und API-Lizenzierungen fallen zum Beispiel darunter.

Das vierte Modell schließlich ist das, zu dem laut Woerner „jedes Unternehmen gerne gehören würde, wenn es könnte“: Der „Ecosystem Driver“. Beispiele hierfür sind Amazon oder WeChat. Es handelt sich dabei um Plattformen, die Kundenprobleme lösen, als eine Art Mittelmann agieren und manchmal sogar direkte Konkurrenten integrieren, um für den Endkunden attraktiver zu sein.

Welches Modell ist das Beste für mich?

Manager mögen sich nun fragen: Welches Modell ist das Beste für mein Unternehmen? Laut Woerner ist es durchaus üblich, dass Betriebe sich wandeln und verschiedene Modelle durchlaufen. Für österreichischen KMU aus dem Supplier-Segment sei es zum Beispiel auch überlegenswert, Kern-Zielgruppen zu identifizieren und für diese als Ökosystem-Anbieter aufzutreten.

In einer Langzeitanalyse haben die Wissenschaftler jedenfalls bemerkt, dass sich von 2013 bis 2017 die Anzahl der vorhandenen Omnichannel-Unternehmen fast verdoppelte, während die Modular Producer und die Ecosystem Driver deutlich weniger wurden.

woerner2
© 2019 MIT Sloan CISR

Laut Woerner ist dies darauf zurück zu führen, dass vor allem im Bereich der Ecosystem Driver ein starker Konkurrenzkampf herrscht. Bei den Modular-Produzenten wiederum glaubt sie, dass sie zahlenmäßig in den kommenden Jahren wieder zunehmen werden, sobald die Geschäftsmodelle ausgereift sind.

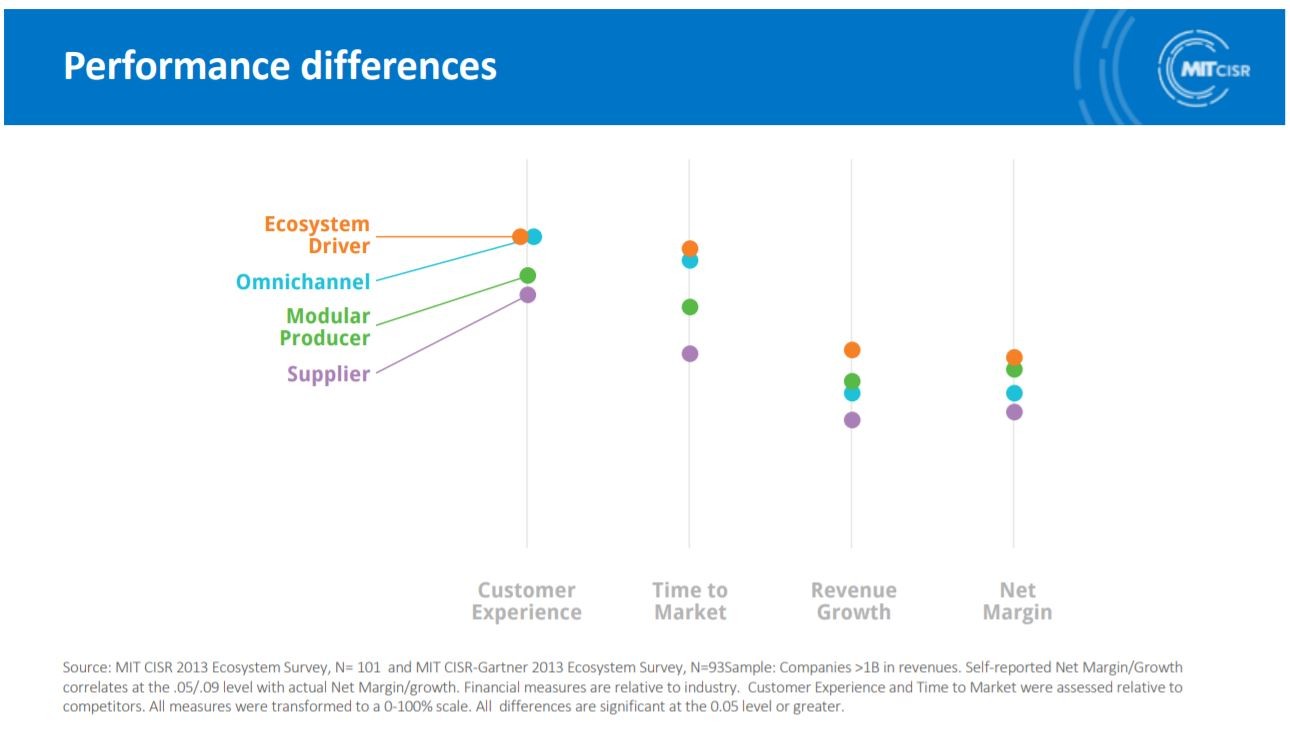
Zugleich hat sie jedoch analysiert, wie die Unternehmen bei KPIs wie Markteinführungszeit, Margen und Wachstum performen – und in all diesen Bereichen zeigt sich, dass die Ecosystem Driver das große Los gezogen haben.
woerner3
© 2019 MIT Sloan CISR

Fazit

Es gibt also kein Patentrezept dafür, welches Business Model sich in Zukunft durchsetzen wird – das hängt von der individuellen Situation der Unternehmen ab, also etwa von eigenen Wettbewerbsvorteilen, Ressourcen und dem Grad der Digitalisierung. Auch die Frage des Führungsstils spielt hier eine große Rolle – etwa, wie technologieaffin der Vorstand ist. Und, auch das ist wichtig: Bei aller Innovation darf nicht darauf vergessen werden, dass auch das Alltagsgeschäft effizient sein muss, sagt Woerner abschließend.
Redaktionstipps
Deine ungelesenen Artikel:
16.09.2026

Gender Investment Gap bleibt trotz Aufschwung im ersten Halbjahr massiv

Während das Startup-Investment-Volumen in Österreich im ersten Halbjahr bekanntlich deutlich anstieg, gibt es einmal mehr keine Verbesserung beim Geschlechterverhältnis - das zeigt der nun veröffentlichte Female Startup Funding Index von EY, Female Founders und Fund F.
/artikel/gender-investment-gap-bleibt-trotz-aufschwung-im-ersten-halbjahr-massiv
16.09.2026

Gender Investment Gap bleibt trotz Aufschwung im ersten Halbjahr massiv

Während das Startup-Investment-Volumen in Österreich im ersten Halbjahr bekanntlich deutlich anstieg, gibt es einmal mehr keine Verbesserung beim Geschlechterverhältnis - das zeigt der nun veröffentlichte Female Startup Funding Index von EY, Female Founders und Fund F.
/artikel/gender-investment-gap-bleibt-trotz-aufschwung-im-ersten-halbjahr-massiv
Female Start-up Funding Index - vlnr.: Lisa Fassl, Natascha Fürst und Florian Haas | (c) Viktoria Waba/brutkasten / Martina Trepczyk / brutkasten
vlnr.: Lisa Fassl, Natascha Fürst und Florian Haas | (c) Viktoria Waba/brutkasten / Martina Trepczyk / brutkasten

Es ist wieder soweit: Die halbjährliche Trilogie der EY-Reports zur Startup-Finanzierung in Österreich wird mit der gewohnten Hiobsbotschaft komplettiert. Während die allgemeine Investment-Statistik Zyklen unterliegt, die sich in der langfristigen Betrachtung durchaus aufwärts bewegen, zeigt sich beim Female Startup Funding Index, den EY gemeinsam mit Female Founders und Fund F herausbringt, immer das gleiche Bild: Verbesserungen und Verschlechterungen passieren im Prozentpunkt-Bereich auf konstantem Keller-Niveau.

94,9 Prozent des Kapitals an rein männliche Teams

Die konkreten aktuellen Zahlen: Von den statistisch erfassten 472 Millionen Euro Risikokapital für österreichische Startups im ersten Halbjahr 2026 flossen 94,9 Prozent an rein männliche Founding-Teams, gemischte Teams erhielten 4,8 Prozent des Kapitals und rein weibliche Teams lediglich 0,3 Prozent; der Frauenanteil unter den Gründer:innen von Startups mit Investment im ersten Halbjahr liegt bei nur 13 Prozent; nur drei der 95 für den Index analysierten Startups mit Finanzierung haben ein ausschließlich weibliches Founding-Team; und bei Finanzierungen über zehn Millionen Euro gibt es kein einziges Gründungsteam mit weiblicher Beteiligung.

Fassl: „Der Aufschwung hat ein Geschlecht“

„2026 ist das Kapital zurück: 472 Millionen Euro Risikokapital für Österreichs Startups, mehr als eine Vervierfachung gegenüber dem Vorjahr, und so viele Finanzierungsrunden wie nie zuvor. Bei Frauen ist davon nichts angekommen. Während rein männliche Teams fast das gesamte Volumen einsammelten, gingen 0,3 Prozent des Geldes an rein weibliche Teams – rund 1,4 Millionen Euro im gesamten Halbjahr. Damit ist klar: Der Aufschwung hat ein Geschlecht“, kommentiert Lisa-Marie Fassl, Managing Partner von Fund F und Co-Gründerin von Female Founders.

Dass die Schieflage auch in einem starken Marktumfeld bestehen bleibt, habe mehrere Gründe, analysieren die Studienautor:innen: Große Finanzierungsrunden würden häufig von etablierten Venture-Capital-Fonds getragen, die auf bestehende Netzwerke, frühere Investmenterfolge und bekannte Muster zurückgriffen. Gleichzeitig zeige sich seit Jahren, dass Gründerinnen insbesondere beim Zugang zu Investorennetzwerken und großen Wachstumsfinanzierungen häufiger auf Hürden stoßen. Genau diese späten Finanzierungsphasen hätten jedoch den größten Einfluss auf die Verteilung des investierten Kapitals. „Das Problem beginnt nicht erst bei der Finanzierung, wird dort aber besonders sichtbar“, kommentiert Florian Haas, Head of Startup bei EY Österreich.

Fürst: „Die Zahlen widerlegen ein bequemes Narrativ“

Wie oben erwähnt, liegt der Frauenanteil unter den Gründer:innen jener Startups, die erfolgreich eine Finanzierung erhalten haben, bei rund 13 Prozent (31 von insgesamt 248 Gründer:innen). Eine weitere Aufschlüsselung: Von den insgesamt 95 erfassten Startups mit Investment im ersten Halbjahr, deren Gründungsteam bekannt ist, haben 72 ein ausschließlich männliches Founding-Team (76 Prozent), weitere 20 ein gemischtes Team (21 Prozent) und lediglich drei ein rein weibliches Gründungsteam (3 Prozent). Dabei handelt es sich um Factorymaker, Faund Social Dating Club und Recruitiverse.

Natascha Fürst, CEO von Female Founders, leitet daraus ab: „Die Zahlen widerlegen ein bequemes Narrativ: Es gründen genug Frauen – das Problem ist, wer von ihnen ans Kapital kommt.“ Die Studie zeige kein Problem an der Gründungsbasis, sondern ein strukturelles Versagen des Kapitalmarkts. „Und das lässt sich nicht wegdiskutieren“, so Fürst.

Lisa-Marie Fassl legt nach: „Noch nie saßen so viele Frauen in finanzierten Gründungsteams wie jetzt: 13 Prozent. Und trotzdem floss fast das komplette Kapital an rein männliche Teams. Mehr Frauen am Tisch heißt offensichtlich nicht mehr Geld für Frauen. Wer glaubt, dass das der nächste Aufschwung von selbst reguliert, hat die letzten vier Jahre die Augen zugemacht. Es wird Zeit, dass wir aufhören, eine rationale, wirtschaftliche Diskussion emotional zu führen. Denn als Standort lassen wir Rendite auf dem Tisch liegen, nachweislich, Jahr für Jahr.“

Keine Frau in Gründungsteams mit Investments über 10 Mio. Euro

Konkret lag bei Startups mit Finanzierungen bis zu einer Million Euro der Gründerinnenanteil bei 17 Prozent. Bei Finanzierungen zwischen einer und zehn Millionen Euro waren acht der insgesamt 75 Gründer:innen Frauen (11 Prozent). Bei allen analysierten Finanzierungen über zehn Millionen Euro bestanden die bekannten Gründungsteams ausschließlich aus Männern.

„Dass Gründerinnen bei kleineren Runden sichtbar sind, bei größeren Tickets aber praktisch verschwinden, zeigt sehr deutlich, wo die größte Herausforderung liegt: beim Zugang zu Wachstumskapital. Dort entscheidet sich letztlich, welche Unternehmen zu internationalen Champions werden“, analysiert Florian Haas.

Health-Sektor sticht positiv heraus

Deutliche Unterschiede beim Gender Investment Gap zeigen sich übrigens auch im Branchenvergleich: Hier sticht vor allem der Health-Sektor heraus, in dem insgesamt 17 Startups eine Finanzierung erhielten. Dort lag der Frauenanteil bei knapp 23 Prozent. Unter den insgesamt 48 Gründer:innen dieser Unternehmen befanden sich elf Frauen. Demgegenüber weisen mehrere technologieintensive Bereiche keine einzige Gründerin unter den finanzierten Startups auf, darunter SpaceTech/NewSpace, FinTech/InsurTech, Education, DefenseTech sowie ClimateTech/GreenTech/CleanTech.

„Gerade der Bereich Health zeigt, welches Potenzial entsteht, wenn unterschiedliche Perspektiven in Gründungsteams zusammenkommen“, kommentiert Natascha Fürst. „Vielfalt ist kein Selbstzweck, sondern ein Innovationsfaktor. Unterschiedliche Erfahrungen und Blickwinkel führen zu besseren Produkten, neuen Märkten und nachhaltigeren Unternehmen.“

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Vier Modelle für das Unternehmen der Zukunft

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Vier Modelle für das Unternehmen der Zukunft

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Vier Modelle für das Unternehmen der Zukunft

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Vier Modelle für das Unternehmen der Zukunft

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Vier Modelle für das Unternehmen der Zukunft

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Vier Modelle für das Unternehmen der Zukunft

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Vier Modelle für das Unternehmen der Zukunft

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Vier Modelle für das Unternehmen der Zukunft

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Vier Modelle für das Unternehmen der Zukunft
