27.03.2023

Das müssen Startups über Vesting wissen

Gastbeitrag. Rechtsanwalt Andrei Demian beleuchet die in der Praxis regelmäßig vorkommenden Vesting-Regelungen bei Startup-Investments und damit verbundene Problemstellungen.
/artikel/startup-vesting
Rechtsanwalt Andrei Demian
Foto: Andrei Demian/Hintergrund: Adobe Stock

Start-ups erwirtschaften in den ersten Jahren in der Regel keine Gewinne, benötigen jedoch viel Kapital, um erfolgreich zu skalieren. Dieses Kapital wird – je nach Unternehmensphase – etwa durch Angel- oder Venture Capital-Investments aufgebracht.

Da vor allem im Anfangsstadium der Erfolg des Start-ups stark von einem engagierten Gründer- und Managementteam abhängig ist, soll durch vertragliche Regelungen Vorsorge getroffen werden, dass dieses möglichst lange an Board bleibt, damit das Investment unter Umständen nicht umsonst war. Vesting-Regelungen können hierfür ein sinnvolles Instrument sein.

Investoreneinstieg durch Kapitalerhöhung bei der Start-up GmbH

Die überwiegende Zahl der österreichischen Start-ups wird in der Rechtsform der GmbH gegründet und betrieben. Investoren stellen der Start-up GmbH „frisches“ Geld in Form von Eigenkapital zur Verfügung. Bei der Kapitalaufnahme in den sog. Finanzierungsrunden handelt es sich strukturell um ordentliche Kapitalerhöhungen bei der Start-up GmbH. Die Kapitalerhöhung ist mit einer Änderung des Gesellschaftsvertrags der Start-up GmbH verbunden und bedarf eines Gesellschafterbeschlusses mit einer 3/4-Mehrheit der abgegebenen Stimmen (§§ 50 Abs 1 und 52 Abs 1 GmbHG), sofern im Gesellschaftsvertrag keine höhere Mehrheit dafür vorgesehen ist.

Anlässlich des Einstiegs der Investoren in die Start-up GmbH wird eine Bewertung des Start-ups vorgenommen und die Höhe der Beteiligung festgelegt, die der Investor für sein Investment erhält. Bei der Bewertung des Start-ups ist das Gründerteam insbesondere in einer frühen Unternehmensphase ein wichtiger Bewertungsfaktor.

Die Beteiligung an einem Start-up wird aus Investorensicht regelmäßig als eine „Investition in Köpfe“ gesehen, weshalb Investoren ein Interesse haben, dass das Gründerteam, welches auch die Geschäftsführung des Start-ups bildet und die Managementaufgaben verantwortet, möglichst lange an Board bleibt und an der Entwicklung des Unternehmens weiterarbeitet. Diesem Interesse kann durch verschiedene vertragliche Mechanismen Rechnung getragen werden.

Call-Optionen und Vesting-Regelungen in der Gesellschaftervereinbarung

Spätestens zum Zeitpunkt des Einstiegs von Investoren in die Start-up GmbH wird eine Gesellschaftervereinbarung abgeschlossen, welche die Rechtsbeziehungen einerseits zwischen der Gesellschaft und den Gesellschaftern und andererseits zwischen den Gesellschaftern untereinander regelt. Die Gesellschaftervereinbarung gehört bei Start-up Investments zum Standardrepertoire und wird regelmäßig bereits anlässlich der Start-up Gründung abgeschlossen.

Um einen möglichst langen Verbleib sowie eine aktive Mitwirkung des Gründerteams im Unternehmen abzusichern, werden in der Gesellschaftervereinbarung festgelegte Fallgruppen, die mittelbar oder unmittelbar zu einer Beendigung der Managementtätigkeit der Gründer führen („Leaver-Fälle“), mit dem Verlust der Beteiligung der Gründer an der Gesellschaft sanktioniert.

Dazu wird den Mitgesellschaftern eine mit dem Eintritt eines Leaver-Falles aufschiebend bedingte Call-Option (Übertragungsangebot) auf den Erwerb der Beteiligung des/der ausscheidenden geschäftsführenden Gründungsgesellschafter/s eingeräumt. Bei Eintritt eines Leaver-Falles sind die Mitgesellschafter in der Regel im Verhältnis ihrer Beteiligung zueinander berechtigt, die Beteiligung des aus der Gesellschaft ausscheidenden Gründers zu erwerben.

Durch eine sog. Vesting-Regelung wird die Call-Option näher ausgestaltet. Diese sieht vor, dass dem Gründer in regelmäßigen Intervallen über einen gewissen Zeitraum und/oder bei Erreichen festgelegter Milestones ein bestimmter Prozentanteil seiner Beteiligung anwächst und damit nicht mehr der Call-Option unterliegt, sondern dem Gründer unwiderruflich zugesprochen wird.

Als Vesting-Periode wird üblicherweise ein Zeitraum zwischen drei und fünf Jahren vereinbart. Sobald die gesamte Beteiligung gevestet (angewachsen) ist, unterliegt sie nicht mehr der Call-Option. Je nach Reife des Start-ups kann auch ein bestimmter Anteil der Beteiligung der Gründer als vorab gevestet von der Call-Option ausgenommen sein.

Unterscheidung: Good Leaver vs Bad Leaver

Die in der Gesellschaftervereinbarung definierten Leaver-Fälle unterscheiden werden anhand der Ursache für die Beendigung der Tätigkeit voneinander unterschieden: Bei persönlichen, schweren Verfehlungen oder etwa auch der außerordentlichen Kündigung des Geschäftsführeranstellungsvertrags aus wichtigem Grund liegt ein „Bad Leaver“ Fall vor. Ist die weitere Mitwirkung hingegen etwa infolge von Arbeitsunfähigkeit, Eigenkündigung des Anstellungsvertrags durch den geschäftsführenden Gründer oder Tod nicht mehr möglich, handelt es sich um einen „Good Leaver“ Fall.

Diese Unterscheidung spielt insbesondere bei der Reichweite des Beteiligungsverlustes infolge der Ausübung der Call-Option und bei der Höhe des bei Ausübung der Call-Option zu zahlenden Kaufpreises eine Rolle. Bei einem Good Leaver ist die bereits gevestete Beteiligung in der Regel „gesichert“ und unterliegt nicht mehr der Call-Option. Der nicht gevesteten Anteil wird hingegen den anderen Gesellschaftern zum Verkehrswert abgetreten.

Bei einem Bad Leaver ist häufig vereinbart, dass auch der gevesteten Anteil (teilweise oder zur Gänze) abgetreten wird und der Kaufpreis dafür unter dem Verkehrswert liegt. Die Vesting-Regelung kann auch eine sog. Cliff-Periode von zumeist einem Jahr vorsehen, vor deren Ablauf jeder Leaver-Fall (Good Leaver und Bad Leaver) zum vollständigen Verlust der Beteiligung führt.

Rechtliche Problemstellungen beim Vesting

In der Praxis haben sich unterschiedliche Gestaltungsvarianten gebildet, die je nach Verhandlungsposition gründer- oder investorenfreundlicher ausgestaltet sind.

Vesting-/Leaver-Regelungen, die über die Ausübung von Call-Optionen zum Ausschluss des betroffenen Gesellschafters führen, können allerdings rechtlich problematisch sein, wenn kein sachlicher Grund für den Ausschluss vorliegt. Nach der herrschenden Rechtsauffassung wird ein allgemeines und voraussetzungsloses, einseitiges Beendigungsrecht durch die anderen Gesellschafter als sittenwidrige Beeinträchtigung der Stellung des betroffenen Gesellschafters abgelehnt.

Im Hinblick auf die für den Erfolg des Start-ups wesentliche Bedeutung der Managementtätigkeit der Start-up Gründer, die auch für die Investmententscheidung der Investoren ausschlaggebend war, kann die Beendigung der Managementtätigkeit als sachlicher Grund dafür gesehen werden, dem betroffenen Gründer die Gesellschaftsbeteiligung zu entziehen.

Deckt eine Leaver-Regelung allerdings jede Beendigungsform der Managementtätigkeit ab, so ist davon auch die freie und an keinen Grund anknüpfende Abberufung des Geschäftsführers nach § 16 Abs 1 GmbHG – in der Regel als Good Leaver Fall – erfasst. Damit wird der Verlust der partiellen Gesellschafterstellung (nämlich im Ausmaß des nicht gevesteten Teils) aber in das freie Ermessen der anderen Gesellschafter gestellt. Das könnte insbesondere zu Beginn der Vesting-Periode unzulässig sein, weil zu diesem Zeitpunkt der überwiegende Teil der Beteiligung noch nicht gevestet ist.

Darüber hinaus ist darauf zu achten, dass ein zu niedriger Kaufpreis für die Ausübung der Call-Option (jedenfalls wenn er unter 50% des Verkehrswerts liegt), eine zu lange Geltungsdauer der Vesting-Klausel oder eine zu lange Cliff-Periode sittenwidrig und damit ebenfalls unzulässig sein können.

Vor dem Hintergrund der angeführten Problemstellungen empfiehlt es sich, derartige Klauseln vor deren Implementierung rechtlich prüfen zu lassen.


Über den Autor

Andrei Demian ist Rechtsanwalt bei LeitnerLaw Rechtsanwälte in Wien und auf Corporate/M&A, Venture Capital und Start-ups spezialisiert.

Deine ungelesenen Artikel:
17.09.2026

Wie der Polestar 4 SUV Design und Effizienz vereint

Zwischen skandinavischer Ästhetik, wirtschaftlicher Attraktivität und planbaren Betriebskosten: Der Polestar 4 SUV soll sowohl Privatkund:innen als auch Unternehmen überzeugen.
/artikel/wie-der-polestar-4-suv-design-und-effizienz-vereint
17.09.2026

Wie der Polestar 4 SUV Design und Effizienz vereint

Zwischen skandinavischer Ästhetik, wirtschaftlicher Attraktivität und planbaren Betriebskosten: Der Polestar 4 SUV soll sowohl Privatkund:innen als auch Unternehmen überzeugen.
/artikel/wie-der-polestar-4-suv-design-und-effizienz-vereint
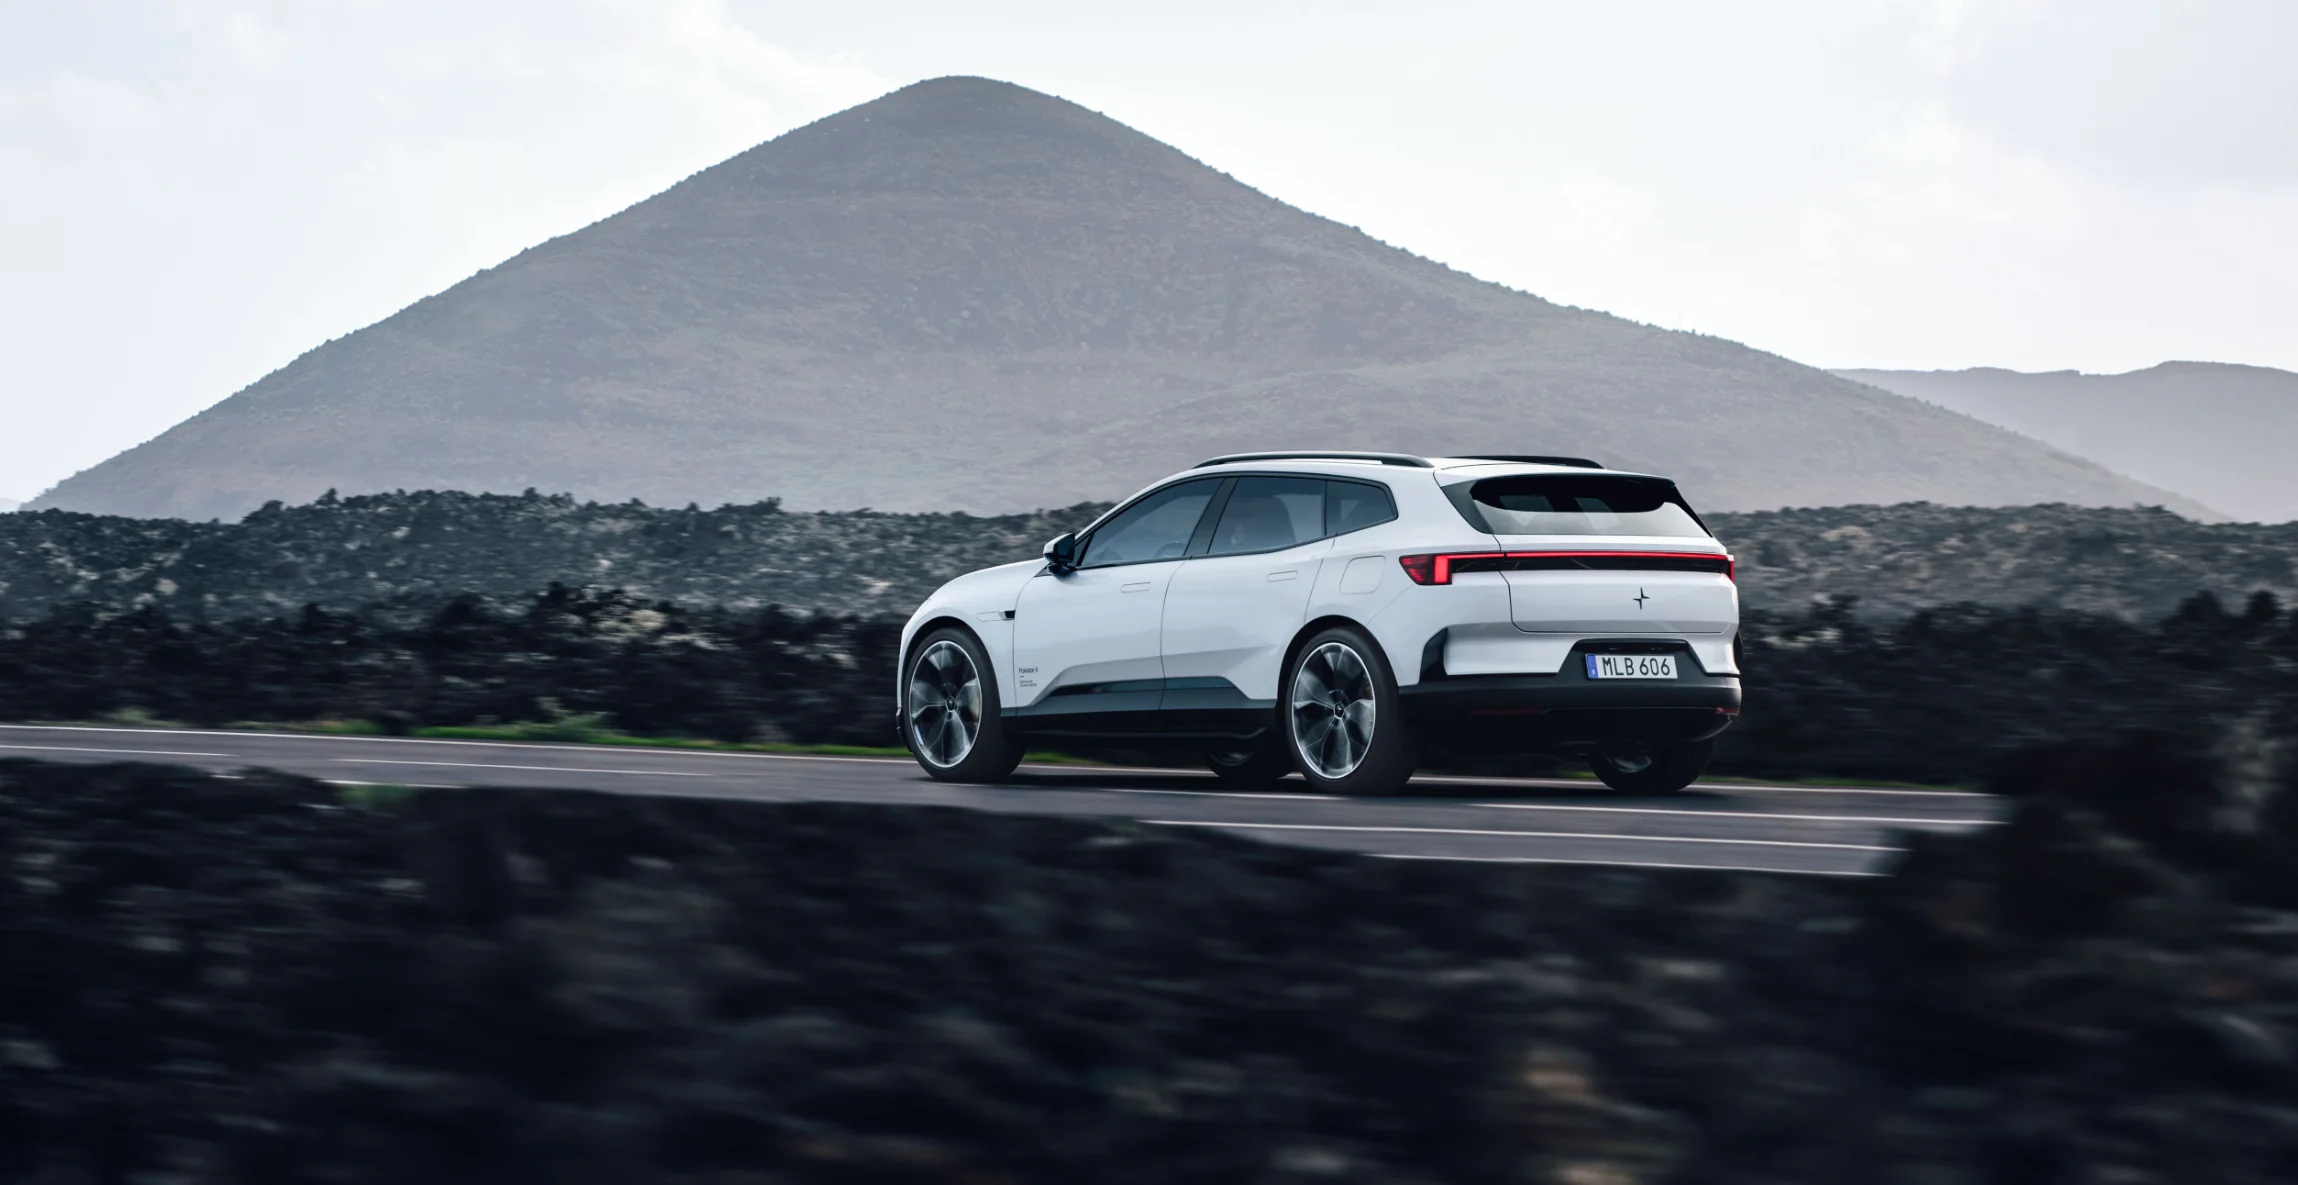
Der neue Polestar 4 SUV | (c) Polestar

Mit dem Polestar 4 SUV bringt der schwedische Elektroauto-Hersteller ein Modell auf den Markt, das die Markenphilosophie „Pure Progressive Performance“ konkret auf die Straße übersetzen soll. Der Polestar 4 SUV richtet sich an ein anspruchsvolles Publikum: Privatkund:innen sollen durch sportliche Performance, Alltagstauglichkeit und klares Design überzeugt werden, Entscheidungsträger:innen und Fuhrparkverantwortliche zusätzlich durch wirtschaftliche Berechenbarkeit und geringe Gesamtkosten.

Skandinavischer Minimalismus, funktionale Ästhetik und hohe Performance

Der vollelektrische Polestar 4 SUV zeichnet sich durch eine reduzierte Formensprache und hohe Funktionalität aus. Statt auf optische Überladung oder überflüssige Dekorelemente setzt die Marke auf skandinavischen Minimalismus. Als prägende Designmerkmale kommen etwa rahmenlose Außenspiegel sowie versenkbare Türgriffe zum Einsatz, die neben dem visuellen Erscheinungsbild auch den Luftwiderstandsbeiwert (cw-Wert) des Fahrzeugs optimieren.

(c) Polestar

Im Innenraum folgt das Fahrzeug dem Konzept der sogenannten „Quiet Luxury“. Das Cockpit überzeugt durch ein auf das Wesentliche reduziertes, intuitives Bedienkonzept, das Ablenkungen während der Fahrt minimiert. Bei der Wahl der Materialien setzt das schwedische Designteam zudem auf emissionsarme Materialien wie maßgestricktes Textil aus recyceltem PET und rückverfolgbares Leder. Maßnahmen wie diese sorgen dafür, dass der Polestar 4 SUV einen der niedrigsten CO2-Fußabdrücke im Portfolio aufweist.

Und natürlich spielt das Auto auch in Sachen Performance oben mit: Je nach Variante hat es bis zu 544 PS bei einer Beschleunigung von 0 auf 100 Stundenkilometer in 3,9 Sekunden und bis zu 630 Kilometer Reichweite. Das alles wird im Polestar 4 SUV kombiniert mit 1.665 Liter Gepäckvolumen.

„Startup mit 100-jähriger Erfahrung“

Dass eine klare strategische Ausrichtung für den Erfolg in der Elektromobilität entscheidend ist, betont Matthias Schabetsberger, Managing Director von Polestar Österreich, im brutkasten-Talk: „Wir sehen uns als ein Startup mit hundertjähriger Erfahrung im Automobilbereich.“ Als eigenständige, börsennotierte Schwestermarke von Volvo nutzt Polestar die Agilität eines jungen Unternehmens und greift gleichzeitig auf etablierte Produktionsstrukturen sowie das weltweite Servicenetzwerk des Mutterkonzerns zurück.

Diese Aufstellung ist insbesondere für den B2B-Sektor relevant. In Österreich entfällt derzeit der Großteil des Polestar-Absatzes auf das Gewerbe- und Flottengeschäft. „Flottenkunden waren oft die Early Adopter der Elektromobilität. Viele Unternehmen nutzen ihren Fuhrpark als konkretes Werkzeug, um eigene Nachhaltigkeits- und Emissionsziele rasch zu erreichen“, so Schabetsberger.

Wirtschaftlich attraktiv und verlässlich

Neben ökologischen Zielen spielt im gewerblichen Bereich die betriebswirtschaftliche Gesamtkostenbetrachtung (Total Cost of Ownership, TCO) die zentrale Rolle. Durch im Vergleich zu Verbrennern geringere Verschleiß-, Service- und Wartungskosten sowie günstige Ladeoptionen ist die Elektromobilität auf dem Vormarsch, was sich auch in den steigenden Zulassungszahlen widerspiegelt.

Zugleich verweist Matthias Schabetsberger im brutkasten-Talk auf die Bedeutung stabiler politischer Rahmenbedingungen, etwa bei Steuerregeln wie dem Sachbezug. „Es braucht ein klares Commitment und Sicherheit für Flotten- wie Privatkunden, dass man auf das richtige Pferd gesetzt hat und sich auf die Rahmenbedingungen verlassen kann“, betont der Polestar-Österreich-Chef. Unabhängig von kurzfristigen Debatten bleibe die Elektromobilität für Unternehmen jedoch der wirtschaftlich wie ökologisch tragfähigste Weg zur CO2-Reduktion des Fuhrparks.

Regionales Partnernetzwerk für persönliche Betreuung

Damit sowohl Firmenkund:innen als auch Privatkäufer:innen eine verlässliche Anlaufstelle vor Ort haben, hat Polestar seine Vertriebsstruktur in Österreich ausgebaut. Neben der rein digitalen Bestellstrecke stehen Kund:innen mittlerweile 13 regionale Partnerstandorte in Kooperation mit Volvo-Händlern zur Verfügung. Wie Schabetsberger im brutkasten-Talk erläutert, ermöglicht diese regionale Abdeckung von Dornbirn bis Wien eine persönliche Beratung – von der individuellen Fuhrparkanalyse über Probefahrten bis hin zum langfristigen Service.

Polestar-Angebote in Österreich

Um den Einstieg attraktiv zu gestalten, bietet Polestar in Österreich Sonderkonditionen für den Polestar 4 SUV an:

  • Serienmäßige Absicherung: Jedes Fahrzeug beinhaltet Over-the-Air-Software-Updates, 12 Monate Connected Services Plus, eine 8-jährige Batteriegarantie (bis 160.000 km) sowie 3 Jahre Fahrzeuggarantie und Pannenservice.
  • Sondermodell First Edition: Als Dual Motor mit Allradantrieb sind verfügbare Polestar 4 SUV bereits ab € 59.990 erhältlich. Dies entspricht einem rechnerischen Preisvorteil von 10.100 Euro.
  • Inkludiertes Prime-Paket: In der First Edition ist das sogenannte Prime-Paket bereits kostenfrei enthalten, welches das Pilot-, Plus- und Komfort-Paket sowie Privacy-Glas an den hinteren Seitenscheiben bündelt.
  • Polestar Leasing: Kombinierbar ist das Angebot mit einem Fixzinssatz von 0,99 Prozent bei Monatsraten ab 269 Euro.
  • Und natürlich spielt das Auto auch in Sachen Performance oben mit: Je nach Variante hat es bis zu 544 PS bei einer Beschleunigung von 0 auf 100 Stundenkilometer in 3,9 Sekunden und bis zu 630 Kilometer Reichweite. Das alles wird im Polestar 4 SUV kombiniert mit 1.665 Liter Gepäckvolumen.
Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Das müssen Startups über Vesting wissen

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Das müssen Startups über Vesting wissen

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Das müssen Startups über Vesting wissen

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Das müssen Startups über Vesting wissen

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Das müssen Startups über Vesting wissen

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Das müssen Startups über Vesting wissen

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Das müssen Startups über Vesting wissen

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Das müssen Startups über Vesting wissen

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Das müssen Startups über Vesting wissen