22.12.2023

Was bei FlexCo und Mitarbeiterbeteiligung ab 1. Jänner 2024 zu beachten ist

Gastbeitrag. Die Expert:innen der Steuerberatungs- und Wirtschaftsprüfungsgesellschaft Ecovis beleuchten alle wichtigen Neuerungen rund um die FlexCo und Mitarbeiterbeteiligung.
/artikel/startup-paket-was-bei-flexco-und-mitarbeiterbeteiligung-ab-1-jaenner-2024-zu-beachten-ist
FlexCo Aws netidee
(c) AdobeStock

Vor kurzem wurde die Regierungsvorlage zum Startup-Förderungsgesetz und zum Gesellschaftsrechts-Änderungsgesetz (GesRÄG 2023) im Nationalrat beschlossen. Zukünftig soll die neue Gesellschaftsform der flexiblen Kapitalgesellschaft (FlexCo) mehr Gestaltungsmöglichkeiten für Startups bieten. Weiters sieht das Gesetz ein neues Besteuerungsregime für Mitarbeiterbeteiligungen vor, wodurch der Dry-Income-Thematik entgegengewirkt werden soll. Diese Gesetze sollen vor allem den speziellen Bedürfnissen von Startups gerecht werden und eine international wettbewerbsfähige Option bieten. Die neuen Regelungen kommen ab 1.1.2024 zur Anwendung. Nachfolgend wird ein kurzer Überblick über die neuen Regelungen gegeben.

Flexible Kapitalgesellschaft

Die Regierungsvorlage sieht die Schaffung einer neuen Gesellschaftsform vor. Die sogenannte Flexible Kapitalgesellschaft oder Flexible Company (FlexCo) kann als hybride Form einer GmbH und AG gesehen werden. Das neu zu schaffende Flexible Kapitalgesellschaftsgesetz (FlexKapGG) baut auf dem GmbHG auf. Zusätzlich werden auch Bestimmungen aus dem Aktiengesetz (AktG) übernommen, wie beispielsweise in Hinblick auf Kapitalmaßnahmen.

a.) Gründung einer FlexCo

Eine FlexCo kann von einer oder mehreren Personen gegründet werden. Um die GründerInnen finanziell zu entlasten, wird das Stammkapital der FlexCo auf EUR 10.000 gesenkt, wovon zumindest EUR 5.000 einbezahlt werden müssen. Analog dazu kommt es zu einer Verminderung der Mindestkörperschaftsteuer, welche sich am Stammkapital bemisst, auf EUR 500. Die Stammeinlage je Gesellschafter wurde ebenfalls gesenkt – diese beträgt bei der FlexCo einen Euro statt den bisher im GmbHG vorgesehenen 70 Euro.

Bei der Gründung können die Vorteile einer vereinfachten Gründung gem. § 9a GmbH genützt werden. Dabei muss der Gesellschaftsvertrag nur aus dem Mindestinhalt bestehen und die Gründung und Anmeldung zu Eintragung im Firmenbuch ist in elektronischer Form möglich und sieht keinen Notariatsakt vor. Die Gesellschaft muss den Rechtsformzusatz „Flexible Kapitalgesellschaft“ oder „Flexible Company“ (kurz „FlexKapG“ oder „FlexCo“) führen.

b.) Unternehmenswert-Anteile

Als weitere Beteiligungsform wird es neben den klassischen Geschäftsanteilen auch sogenannte Unternehmenswert-Anteile geben. Durch die Gewährung solcher Anteile sind die Anteilseigner am Bilanzgewinn und Liquidationserlös beteiligt, können jedoch nicht an der Willensbildung der Gesellschaft mitwirken (da es sich um stimmrechtslose Anteile handelt).

Diese Anteilsklasse muss im Gesellschaftsvertrag gesondert geregelt werden. Der Anteil darf nicht mehr als 25 Prozent des Stammkapitals ausmachen. Die Stammeinlage jedes Beteiligten muss mindestens EUR 0,01 betragen und ist sofort zu leisten. Eine namentliche Nennung im Firmenbuch ist nicht vorgesehen – alle Anteile dieser Anteilsklasse werden summiert in einem Anteilsbuch dargestellt. Bei Gericht ist das Anteilsbuch (Namens- und Anteilsliste) jährlich abzugeben, die in die Urkundensammlung aufgenommen aber nicht veröffentlicht wird.

Für Unternehmenswertbeteiligte ist ein Mitverkaufsrecht vorgesehen, welches sicherstellen soll, dass die Unternehmenswertbeteiligten an einem durch die Gründungsgesellschafter erzielten Veräußerungserlös partizipieren.

Die Übertragung von Unternehmenswert-Anteilen soll möglichst einfach und kostengünstig gehalten werden, weshalb hierfür nur die einfache Schriftform ohne Notariatsakt vorgesehen ist.

c.) Sonstige Aspekte

Um mehr Flexibilität für Anteilseigner zu schaffen, sieht das FlexKapGG auch die Möglichkeit zum Erwerb eigener Anteile vor. Der Erwerb und die Veräußerung sind in den meisten Fällen an einen Beschluss der Generalversammlung gebunden.

Weiters stehen im Bereich der FlexCo auch zusätzliche Kapitalmaßnahmen zur Verfügung
(z. B. genehmigte oder bedingte Kapitalerhöhung)

Abgesehen davon ist bei der FlexCo die Anteilsübertragung mittels (Privat-)Urkunde einfacher ausschließlich durch Notar oder Rechtsanwalt möglich (den Notar oder Rechtsanwalt treffen spezifische – in der Urkunde zu dokumentierende – Belehrungs-, Prüfungs- und Identifizierungspflichten).

Mitarbeiterbeteiligung (Neu)

Der zweite Teil des Startup-Pakets beinhaltet eine neue abgabenrechtliche Begünstigung für Startup-Mitarbeiterbeteiligungen. Die verbilligte oder unentgeltliche Gewährung einer Beteiligung am Startup an einen Mitarbeiter, stellt grundsätzlich einen steuerpflichtigen geldwerten Vorteil dar. Dadurch kann es im Zeitpunkt der Anteilsgewährung ohne Cash-Zufluss unter Umständen zu hohen Steuerbeträgen und Lohnabgaben kommen (Dry-Income), obwohl Beteiligungen an Startups zu diesem Zeitpunkt oftmals einem entsprechenden Werthaltigkeitsrisiko ausgesetzt sind. Um das steuerliche Risiko zu minimieren, wurden bisher verschiedene Modelle angedacht (z.B. Vereinbarung einer negativen Liquidationspräferenz).

Um dieser Dry-Income-Problematik entgegenzuwirken, sollen ein neues steuerliches Mitarbeiterbeteiligungsmodell mit aufgeschobener Besteuerung vorgesehen werden. Dadurch sollen Startups gefördert werden, die gerade zu Beginn mit Liquiditätsproblemen zu kämpfen haben und aufgrund dessen die benötigten hochqualifizierten Mitarbeiter nicht entsprechend entlohnt werden können.

a.) Voraussetzungen

Um die neue Mitarbeiterbeteiligung in Anspruch nehmen zu können, müssen auf Ebene des Startups die folgenden Anforderungen erfüllt werden (bezogen auf das dem Zeitpunkt der Abgabe der Anteile vorangegangene Wirtschaftsjahr):

  • Umsatzerlöse bis 40 Mio Euro.
  • Weniger als 100 Mitarbeiter
  • Keine Einbindung in einen Konzernabschluss
  • Konzerngesellschaften als Gesellschafter mit mehr als 25 Prozent der Anteile (Kapital & Stimmrechte)

In Hinblick auf die Mitarbeiter ist zu beachten, dass nur steuerliche Dienstnehmer und keine freien Dienstnehmer oder Werkvertragsnehmer erfasst sind. Die Anteile können an einen einzelnen oder an mehrere Mitarbeiter gewährt werden, wobei dies aus sachlichen bzw betriebsbezogenen Gründen erfolgen muss. Dies könnten beispielsweise besondere Kompetenzen oder die langjährige Erfahrung eines Mitarbeiters darstellen.

Soweit der Mitarbeiter im Zeitpunkt der Abgabe der Anteile unmittelbar oder mittelbar (z.B. über eine zwischengeschaltete Kapitalgesellschaft oder Personengesellschaft) eine Beteiligung am Startup iHv über zehn Prozent hält, oder in den Jahren vor der Abgabe der Anteile zu einem Zeitpunkt mehr als zehn Prozent gehalten hat, soll die Regelung daher nicht mehr gelten. Wird im Rahmen der unentgeltlichen Abgabe erstmals eine Beteiligung am Unternehmen des Arbeitgebers von mehr als zehn Prozent erreicht, liegt eine Startup-Mitarbeiterbeteiligung weiterhin insoweit vor, als die Anteile diese Zehn-Prozent-Grenze nicht übersteigen.

Unter das neuen Besteuerungsregime fallen zB Aktien, Zwischenscheine, GmbH-Anteile, Substanzgenussrechte sowie Unternehmenswert-Anteile gem § 9 FlexKapGG. Die Anteilsgewährung muss dabei unentgeltlich erfolgen, wobei die Abgabe gegen eine Gegenleistung bis zur Höhe der auf den abgegebenen Anteil entfallenden Nominale für die Anwendung dieser Bestimmung als unentgeltliche Abgabe gilt. Die Anteilsgewährung an einen Mitarbeiter kann entweder durch das Startup selbst oder einen Gesellschafter erfolgen.

Eine Startup-Mitarbeiterbeteiligung soll weiters nur vorliegen, wenn die Anteile innerhalb von zehn Jahren nach Ablauf des Kalenderjahres der Gründung des Unternehmens abgegeben werden.

Daneben ist vorgesehen, dass die Veräußerung der Mitarbeiterbeteiligung nur mit Zustimmung des Arbeitgebers möglich sein wird (Vinkulierung).

b.) Besteuerungsproblem

Im Rahmen der neuen Startup-Mitarbeiterbeteiligung kommt es grundsätzlich erst im Zeitpunkt der Veräußerung der Anteile zur Besteuerung des geldwerten Vorteils aus der Gewährung der Startup-Mitarbeiterbeteiligung (Startup-Exit als Haupttatbestand).

Daneben kommt es ebenfalls zu einer Besteuerung, wenn einer der folgenden Ersatztatbestände
Eintritt:

  • Beendigung des Dienstverhältnisses (die Beendigung kann bei gewährten GmbH-Anteilen problematisch sein, aber gilt nicht für Anteile, die keine Stimmrechte und kein generelles Recht auf Anfechtung oder Nichtigerklärung von Gesellschafterbeschlüssen vorsehen [zB Unternehmenswert-Anteile, Substanzgenussrechte], sofern das Startup bei den stimmrechtslosen Anteilen die spätere Besteuerung sicherstellt)
  • Aufhebung der Vinkulierung
  • Liquidation der Gesellschaft
  • Tod des Dienstnehmers
  • Wegzug des Startups

Die Bemessungsgrundlage für die Besteuerung stellt der Veräußerungserlös bzw. in den o.a. Fällen eines Ersatztatbestandes der gemeine Wert im maßgeblichen Zeitpunkt dar.

Voraussetzung für die begünstigte Besteuerung ist, dass ein Dienstverhältnis von mindestens zwei Jahren und eine Behaltedauer der Anteile von drei Jahren vorliegen. Der Fristlauf beginnt dabei ab dem Zeitpunkt der erstmaligen Anteilsgewährung, wobei es bei sukzessiver Anteilsgewährung für alle Anteile genügt, wenn die Frist für erste Anteilstranche erfüllt ist. Werden die Fristen nicht erfüllt (z.B. beim Exit ist die 3-Jahresfrist nicht erfüllt), erfolgt die Besteuerung zwar aufgeschoben, aber vollständig zum progressiven ESt-Tarif. Abgesehen davon ist zu berücksichtigen, dass bei Beendigung des Dienstverhältnisses die Behaltedauer nicht maßgeblich ist und bei dem Tod des Mitarbeiters beide Fristen nicht zur Anwendung gelangen.

Die Besteuerung erfolgt mit folgendem begünstigten pauschalen Regime:

AngabenArbeitseinkünfte mit SondersteuersatzArbeitseinkünfte mit progressivem ESt-Tarif
Einkommensteuerzu 75 Prozent mit Sondersteuersatz
iHv 27,5 Prozent
zu 25 Prozent mit progressiven EStTarif
Lohnnebenkostenkeine LohnnebenkostenLohnnebenkosten (zB KommSt,
DB, DZ, DGA [für Wien], MVK)
Sozialversicherungaufgeschobene
Sozialversicherung auf
Dienstverhältnis beschränkt
(BMGL bei Veräußerung =
Veräußerungserlös, sonstige
Zufluss-Ereignisse = monatliche
HBGL)
aufgeschobene
Sozialversicherung auf
Dienstverhältnis beschränkt
(BMGL bei Veräußerung =
Veräußerungserlös, sonstige
Zufluss-Ereignisse = monatliche
HBGL)

Durch die neue Mitarbeiterbeteiligung soll eine attraktive Möglichkeit geschaffen werden, Mitarbeiter am Unternehmenserfolg beteiligen zu können, wodurch auch Startups und Gründern die Suche nach hochqualifizierten Mitarbeitern erleichtert werden soll. Daher ist die neue Startup Mitarbeiterbeteiligung ein wesentlicher Baustein für ein funktionierendes österreichische Startup Ecosystem und wurde auch schon lange von der Startup-Community gefordert. Mit der neuen Regelung hat man StartupMitarbeiterbeteiligung aus steuerlicher Sicht auf eine gesicherte gesetzliche Grundlage gestellt. Die dry-income Problematik versucht die neue Regelung in den Griff zu bekommen, in dem man die „Steuer“ erst dann bezahlt, wenn der tatsächliche Exit erfolgt. Ersatztatbestände verwässern diese Zielsetzung jedoch.

Aufgrund der Ausgestaltung der neuen Startup-Mitarbeiterbeteiligung, ist die Anwendung jedoch nicht ganz einfach (z.B. zahlreiche Anwendungsvoraussetzungen, Mischrechnung bzgl der Besteuerung, etc…). Grob berechnet kommt bei Mitarbeitern mit einer ESt-Progression bis zu 50 Prozent ungefähr eine Steuerbelastung von rd. 35 Prozent als Ergebnis der gemischten Besteuerung zusammen (inkl Lohnnebenkosten).

Die Veröffentlichung im Bundesgesetzblatt bleibt noch abzuwarten. Abgesehen davon bestehen noch verschiedenste Detailfragen iZm der neuen Startup-Mitarbeiterbeteiligung, die noch zu klären sind.
Deine ungelesenen Artikel:
29.10.2026

Helferline: Wie nach zehn Jahren Startup-Rollercoaster der große Turnaround gelang

Es ist eine Geschichte, wie sie nur die Startup-Welt schreiben kann: Vor mehr als zehn Jahren gegründet, konnte Helferline über lange Zeit zwar eine ganze Zahl namhafter Referenzen vorweisen, der wirtschaftliche Durchbruch blieb aber aus. Das änderte sich im Laufe der vergangenen Monate drastisch: Vor etwas mehr als einem Jahr stieg Hansi Hansmann als Investor ein. Seitdem holte man Großaufträge vom deutschen Telekom-Riesen O2, von Asus, Starlink uvm. Aktuell befindet sich das Wiener Scaleup auf einem steilen Wachstumskurs und macht mittlerweile monatlich sechsstellige Gewinne.
/artikel/helferline-wie-nach-zehn-jahren-startup-rollercoaster-der-grosse-turnaround-gelang
29.10.2026

Helferline: Wie nach zehn Jahren Startup-Rollercoaster der große Turnaround gelang

Es ist eine Geschichte, wie sie nur die Startup-Welt schreiben kann: Vor mehr als zehn Jahren gegründet, konnte Helferline über lange Zeit zwar eine ganze Zahl namhafter Referenzen vorweisen, der wirtschaftliche Durchbruch blieb aber aus. Das änderte sich im Laufe der vergangenen Monate drastisch: Vor etwas mehr als einem Jahr stieg Hansi Hansmann als Investor ein. Seitdem holte man Großaufträge vom deutschen Telekom-Riesen O2, von Asus, Starlink uvm. Aktuell befindet sich das Wiener Scaleup auf einem steilen Wachstumskurs und macht mittlerweile monatlich sechsstellige Gewinne.
/artikel/helferline-wie-nach-zehn-jahren-startup-rollercoaster-der-grosse-turnaround-gelang
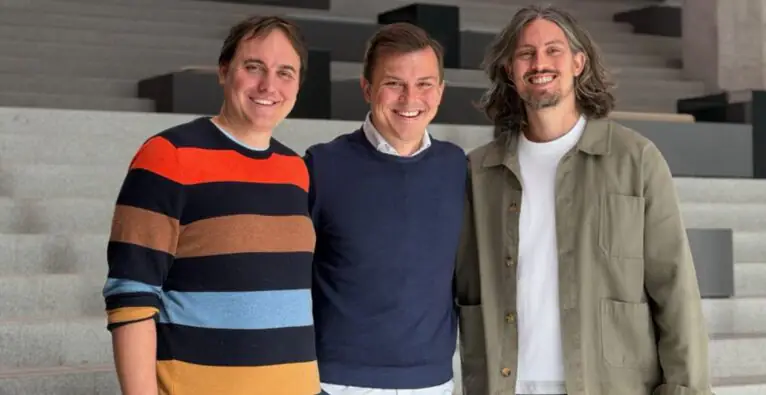
Das Helferline-Führungsteam (vl.) Janko Glavić (CTO) und die beiden Gründer Clemens Schmidgruber (CEO) und Alexander Niederhofer (COO) | (c) Helferline

Wer zuhause technischen Support, etwa mit Internet, TV oder Smartphone braucht, bekommt vom Wiener Startup Helferline innerhalb weniger Stunden eine:n Techniker:in aus seinem flächendeckenden Netzwerk vermittelt. Das ist bereits seit der Gründung vor etwas mehr als zehn Jahren so, in denen mehr als 100.000 Personen das Service nutzten.

Zu diesem B2C-Angebot kam schon bald nach dem Start eine B2B2C-Schiene dazu. Mit A1, Magenta und Drei setzen die drei großen heimischen Mobilfunker ebenso bereits seit Jahren im Service auf Helferline, wie etwa MediaMarkt, Emporia, die Uniqa oder Assa Abloy.

„Wir hatten viele harte Jahre. Jahre, in denen wir uns kein Gehalt ausgezahlt haben“

Doch die betriebswirtschaftliche Realität hinter den großen Namen und beachtlichen Zahlen war über lange Zeit hinweg weniger rosig, wie die beiden Gründer, Clemens Schmidgruber und Alexander Niederhofer, im Gespräch mit brutkasten im Büro im 9. Wiener Bezirk erzählen. „Wir hatten viele harte Jahre. Jahre, in denen wir uns kein Gehalt ausgezahlt haben und in denen wir das Glück hatten, dass auch unsere Mitarbeiter so sehr an die Idee geglaubt haben, dass sie mehrmals längeren Verzögerungen beim Gehalt zugestimmt haben“, sagt Schmidgruber.

„Wir konnten auch nicht, wie andere Tech-Unternehmen, Corona mitnehmen. Auf uns hat sich das negativ ausgewirkt, die Nachfrage nach Vor-Ort-Service ist zurückgegangen“, ergänzt Niederhofer. Und Jahre der Dauerkrise hätten ihre Spuren hinterlassen. „Die Belastung ging bei mir bis zum Burnout. Und irgendwann sind wir an den Punkt gekommen, an dem wir gesagt haben: Wenn es zu Weihnachten immer noch so aussichtslos ist, hören wir auf.“

Das war vor rund zwei Jahren. Mittlerweile schreibt das Unternehmen monatlich sechsstellige Gewinne. Was ist also in der Zwischenzeit passiert?

Eine Reihe von Gamechangern

„Wir haben damals bei einem Event Hansi [Anm. Hansmann] getroffen und sehr offen mit ihm über die schwierige Situation gesprochen. Ihm hat die Idee immer noch gefallen, er hat Potenzial gesehen und meinte, man kann immer noch was machen“, erzählt Schmidgruber. Schließlich stieg das Hansmann Family Office über einen Secondary in das Unternehmen ein. „Wir haben davor oft versucht, Kapital zu raisen, sind aber gescheitert. Die Zahlen haben nie entsprechend ausgesehen, wir hatten kein Hockeystick-Wachstum. Aber Hansi ist jemand, der Chancen erkennt und einfach anpackt, und hatte damit – wie so oft – den richtigen Riecher. Das hat uns den Atem gegeben, doch noch weiterzumachen“, sagt Niederhofer.

Doch das war nicht der einzige Gamechanger für Helferline. „In den letzten Jahren haben alle direkten Konkurrenten in Mitteleuropa aufgegeben bzw. ihr Geschäftsmodell geändert, dadurch mussten alle Firmen mit Bedarf an Vor-Ort-Service zu uns“, so Niederhofer. Und dieser Bedarf bestehe durchaus. „Über Jahre hinweg haben die Anbieter immer mehr auf Plug & Play und do it yourself gesetzt und den Field Service abgebaut. Das hat sich als nicht richtig herausgestellt. Der Bedarf ist weiterhin da – auch in der Telekom-Branche. Auch 2026 kennen sich immer noch nicht alle mit Technik aus“, sagt der Gründer.

O2 wird zum großen Hebel

Und ein Großauftrag in genau diesem Bereich war es schließlich auch, der bei Helferline zum großen Hebel wurde. „Ende vergangenen Jahres haben wir mit einem riesigen Projekt für O2 begonnen. Der Anbieter schenkt jedem Neukunden einen Helferline-Einsatz – und das bei zehntausenden Neukunden im Monat“, erzählt Schmidgruber. Niederhofer ergänzt: „Mit diesem Angebot will O2 sich vom Wettbewerb absetzen und die Nummer 1 im Bereich Kundenzufriedenheit werden.“

Helferline habe die Aktion unter anderem einen Auftritt in deutschlandweiten TV-Spots und indirekte Werbung auf der Titelseite der Bild-Zeitung gebracht. Die Kapazitäten in kurzer Zeit für einen derartigen deutschlandweiten Auftrag auszubauen, sei aber alles andere als einfach gewesen, erzählt Schmidgruber und zeigt auf den „Schlachtplan“, der zur Erinnerung noch immer an der Bürotür im 9. Bezirk hängt: „Wir haben ja ein Freelancer-Modell. Wir mussten innerhalb weniger Wochen hunderte neue Techniker rekrutieren, onboarden und auf die Plattform bringen, um das Projekt abbilden zu können.“

Niederhofer führt aus: „Es war letztlich ein großer Team-Effort: Wir haben jede Menge Growth Hacks genutzt, haben Techniker als Promotoren an technische Unis geschickt, jedes schwarze Brett genutzt, Flyer verteilt und sogar Bierflaschen beklebt.“ Die teuerste Maßnahme sei das Engagement der größten deutschen Tech-Influencer gewesen. „Die haben uns dann auch über Nacht tausende Bewerbungen gebracht“, erklärt Niederhofer.

Doch bei diesem einen Großauftrag sollte es nicht lange bleiben. Gerade als das O2-Projekt in trockenen Tüchern war, sei bereits der nächste gekommen, erzählen die Gründer – und zwar auf ungewöhnliche Weise. „Es kam eine Mail an Alex [Anm. Niederhofer] herein, die auf den ersten Blick extrem nach Spam aussah“, erzählt Schmidgruber. Niederhofer führt aus: „Da schreibt jemand, der meint, er arbeitet bei Starlink und sie suchen jemanden, der die Installation für die Starlink-Satellitenschüsseln in ganz Europa übernimmt.“

Entgegen des ersten Impulses habe man die Mail ernstgenommen. „Wir haben uns gefragt: Ist es realistisch, dass unsere Techniker in Zukunft Sat-Schüsseln installieren, obwohl wir zu dem Zeitpunkt noch niemanden hatten, der das machen konnte? Sollen wir uns das trauen?“, erzählt Schmidgruber. Die beiden haben die Frage mit Ja beantwortet – ohne zu ahnen, was auf sie zukommen wird. Die Kooperation mit dem Musk-Unternehmen war von Anfang an nicht mit den europäischen Kooperationspartnern vergleichbar.

Niederhofer bringt ein Beispiel: „In einem Call wurde kurz darüber gesprochen, ob wir theoretisch die Logistik für Ersatzteile übernehmen könnten und wer unser Logistikpartner sei. Ein paar Tage später ruft mich unser Logistiker aus Deutschland an: Drei LKWs von Starlink stehen vor der Halle und wollen jetzt tonnenweise Hardware ausladen. Ohne jede Vorankündigung. Es gab zu dem Zeitpunkt weder einen Vertrag noch sonst etwas Schriftliches. Wir haben das dann mit den Amerikanern geklärt, die Ware übernommen und ein paar Tage später die erste Installation durchgeführt.“

Kurios sei auch gewesen, wie Helferline zu dem Auftrag kam: „Die amerikanischen Mitarbeiter haben einfach bei Claude eingegeben, welches Unternehmen im DACH-Raum diese Montagen am besten durchführen könne – und Claude hat geantwortet: Helferline“, erzählt Niederhofer. Das Service lief an. „Mittlerweile installieren wir in Deutschland und Österreich vierstellig Starlink-Schüsseln pro Monat – und es könnte bald fünfstellig werden“, sagt Schmidgruber. Und inzwischen installiert man schon erste Starlink-Antennen in Frankreich und den Niederlanden.

„Das war noch lange nicht alles“

Und die Welle an neuen Aufträgen reiße seitdem nicht ab. Weitere, teilweise noch größere Projekte seien bereits in der Pipeline oder unterschrieben und werden gerade vom mittlerweile 40-köpfigen Team umgesetzt. „Wir mussten so viele Hürden überwinden und sind einfach nur dankbar, dass wir jetzt eine so positive und spannende Zeit erleben dürfen“, sagt Niederhofer. Und Schmidgruber verspricht: „Aber das war noch lange nicht alles.“

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Was bei FlexCo und Mitarbeiterbeteiligung ab 1. Jänner 2024 zu beachten ist

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Was bei FlexCo und Mitarbeiterbeteiligung ab 1. Jänner 2024 zu beachten ist

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Was bei FlexCo und Mitarbeiterbeteiligung ab 1. Jänner 2024 zu beachten ist

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Was bei FlexCo und Mitarbeiterbeteiligung ab 1. Jänner 2024 zu beachten ist

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Was bei FlexCo und Mitarbeiterbeteiligung ab 1. Jänner 2024 zu beachten ist

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Was bei FlexCo und Mitarbeiterbeteiligung ab 1. Jänner 2024 zu beachten ist

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Was bei FlexCo und Mitarbeiterbeteiligung ab 1. Jänner 2024 zu beachten ist

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Was bei FlexCo und Mitarbeiterbeteiligung ab 1. Jänner 2024 zu beachten ist

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Was bei FlexCo und Mitarbeiterbeteiligung ab 1. Jänner 2024 zu beachten ist