01.07.2020

Sparen vor dem Investieren: Sechs simple Tipps für den Umgang mit Geld

Überblick verschaffen, Ausgaben streichen, Fallen vermeiden: Wie man Schritt für Schritt einfach Geld spart, um es später anlegen zu können.
/artikel/sparen-investieren-simple-tipps-geld
Wer investieren möchte, der muss zuerst Geld sparen.
Wer investieren möchte, der muss zuerst Geld sparen. (c) Georg Schober / Adobe Stock / bluedesign

Aktien, Bitcoin oder Gold? Die Wahrheit ist doch: Bevor man sich mit Investments beschäftigen kann, muss man erstmal sparen. Kapital aufbauen. Sehr viele Menschen scheitern schon an dieser Hürde. Manche verdienen nicht genug, um sich etwas auf die Seite zu legen. Andere bekommen ein gutes Gehalt, haben aber trotzdem null Überblick über ihre Finanzen und sparen sich daher nichts an. Darum fangen wir heute klein an. Babyschritte. Hier sind sechs simple Tipps für den Umgang mit Geld.

1. Ein Haushaltsbuch führen

Das Wort klingt ungefähr so sexy wie „Webinar“ – aber jeder Mensch braucht eine grobe Aufstellung seiner Ein- und Ausgaben. Ohne Überblick wird die weitere Planung fast unmöglich. Viele kommen lange ohne Haushaltsbuch aus. Aber spätestens wenn die Kinder kommen, wird es eng. Dankenswerterweise machen die modernen Bank-Apps die Aufgabe leichter. Oft können sie Ausgaben nach Kategorie sortieren. Ein Blick lohnt sich.

+++ Mehr aus der Reihe „Junges Geld“ +++

Ein Berufseinsteiger mit 1500 Euro netto, der sich an jedem Arbeitstag einen Coffee-to-go für 3,50 Euro holt, spült 70 Euro pro Monat im Klo runter. Das sind fast fünf Prozent des Einkommens. Kann man machen, aber am besten in vollem Bewusstsein. Erster Schritt für ein Haushaltsbuch ist es aber, die Fixkosten aufzulisten. Das geht am einfachsten per Excel oder Google Sheets (das ist sogar gratis, spart Geld). Es gibt auch jede Menge Vorlagen und Apps.

2. Verbilligen, streichen, kündigen

Wer einen Überblick über Fixkosten und laufende Ausgaben hat, kann den Rotstift ansetzen. Für Strom und Gas gibt es fast immer günstigere Alternativen. Genauso beim Handyvertrag und der Autoversicherung. Manches wird bezahlt, aber nicht genutzt. Das Fitnessstudio ist da der Klassiker. Ein Zeitungabo aus Stundententagen vielleicht? Und Hand aufs Herz: Niemand braucht gleichzeitig Amazon Prime, Netflix, Disney plus und wie auch immer der Service von Apple heißt. Dasselbe gilt für Musikstreaming.

Auch das Bankkonto selbst kostet oft mehr als es muss. Viele haben zudem noch Kabelfernsehen, zahlen GIS und Kirchensteuer. Alles Ausgaben, die man überdenken kann.

3. Gängige Fallen meiden: Konsumkredite, Ratenzahlungen, App-Purchases, Kreditkarten, Autoleasing

Das Beispiel mit dem täglichen Kaffee ist ein gängiges, aber jeder Mensch hat unterschiedliche Konsummuster. Manche kaufen dauernd irgendwelches Zeug. Andere selten – und gehen dafür oft essen. Bei größeren Anschaffungen ist es ratsam, 48 Stunden zu warten. So vermeidet man Impulskäufe, die man später bereut. Beim wöchentlichen Supermarkteinkauf lohnt sich der Abstecher zum Diskonter.

Was auf jeden Fall, immer und ohne Ausnahme, zu vermeiden ist, sind Konsumkredite. Wenn man sich den Flatscreen nicht cash leisten kann, sollte man ihn auch nicht kaufen. Dasselbe gilt für alle anderen Konsumprodukte, die lediglich der Lebensqualität dienen, aber kein Grundbedürfnis abdecken. Dazu zählt auch der Urlaub auf Pump. Eine sehr dumme Idee.

Kreditkarten sind Konsumkrediten und Ratenzahlungen zwar vorzuziehen, aber auch sie können eine Falle darstellen. Vor allem, weil man auch bei uns jetzt seine Kreditkarte in Raten abbezahlen kann – Finger weg! Vorsicht ist auch bei Handyspielen geboten, die In-App-Purchases anbieten. Am besten gar nicht damit anfangen. HC Strache kennt das Problem. Oh – und das Leasingauto war auch selten eine smarte Idee. Vor allem, wenn es von einem Premiumhersteller kommt.

4. Zahl dich selbst zuerst

Wenn das Haushaltsbuch steht und die Fixkosten reduziert werden konnten, sollte ein bisschen Geld „übrigbleiben“. Damit man sich nicht aufs Glück verlassen muss, ist es ratsam, sich selbst stets zuerst zu bezahlen. Was das heißt: Per Dauerauftrag geht jeden Monat eine bestimmte Summe auf ein Sparbuch. Das können 100 Euro sein, 500 Euro oder 25 Euro. Hauptsache man tut es. Dieses Geld kann dann auch nicht mehr ausgegeben werden, es ist gebunden.

5. Im Notfall auf Bargeld umsteigen

Wer wirklich Probleme mit seinen Ausgaben hat, muss es old school angehen. Heißt: Geld abheben und am Monatsanfang in beschriftete Kuverts stecken. „Essen“, „Ausgehen“, „Kinder“ – wofür auch immer. Es gibt nur eine Regel: Wenn das Kuvert leer ist, wird im laufenden Monat in dieser Kategorie nichts mehr gekauft. Wer es digital bevorzugt, kann bei seiner Bank kostenlose Sparkonten anlegen, die bestimmten Themen zugeordnet sind. Aber Vorsicht: Bargeld auszugeben erzeugt mehr „Schmerz“ im Gehirn. Es fällt leichter, nein zu einer Ausgabe zu sagen.

6. Reserve für den Notfall sparen

Wir kennen jetzt die Ausgaben des Haushalts, haben sie reduziert und zahlen uns jeden Monat selbst Geld. Nun gilt es zu warten, bis dieses Ersparte ein Niveau erreicht hat, wo es als Notgroschen dienen kann. Der ist für die kaputte Waschmaschine und Kalamitäten wie globale Pandemien gedacht. Eine Faustregel lautet: Drei bis sechs mal die Monatsausgaben sollte man sparen. Aus denen kann man im Notfall seine Fixkosten bestreiten. Erst wenn der Notfallgroschen angelegt ist und alle Konsumschulden beglichen wurden, zahlt sich ein Blick auf den Kapitalmarkt aus.


Disclaimer: Dieser Text sowie die Hinweise und Informationen stellen keine Anlageberatung oder Empfehlung zum Kauf oder Verkauf von Wertpapieren dar. Sie dienen lediglich der persönlichen Information und geben ausschließlich die Meinung des Autors wieder. Es wird keine Empfehlung für eine bestimmte Anlagestrategie abgegeben. Die Inhalte von derbrutkasten.com richten sich ausschließlich an natürliche Personen.


Über den Autor

Niko Jilch ist Wirtschaftsjournalist, Speaker und Moderator. Nach acht Jahren bei der „Presse“ ging er Ende 2019 zum Thinktank „Agenda Austria“, wo er als wissenschaftlicher Mitarbeiter die Bereiche „Geldanlage und digitale Währungen“ abdeckt, sowie digitale Formate aufbaut, etwa einen neuen Podcast. Twitter: @jilnik

Redaktionstipps
Deine ungelesenen Artikel:
21.10.2026

Biotech Summit Austria: Der Wille zum Champion ist da – das Kapital noch nicht

Kommentar: Karin Hofelich war beim Biotech Summit Austria in Innsbruck und fragt: Kommt das Geld aus dem neuen Dachfonds auch bei Biotech-Unternehmen an?
/artikel/biotech-summit-austria-der-wille-zum-champion-ist-da-das-kapital-noch-nicht
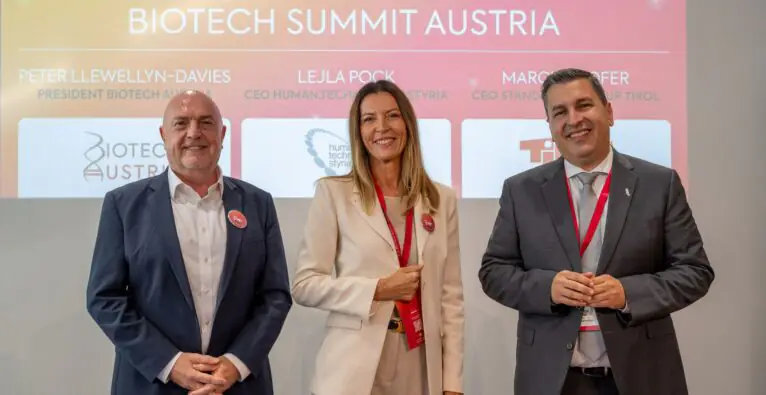
V.l.n.r.: Peter Llewellyn-Davies (Präsident BIOTECH AUSTRIA), Lejla Pock (CEO Human.technology Styria), Marcus Hofer (CEO Standortagentur Tirol) © BIOTECH AUSTRIA

Rund 250 Teilnehmer:innen aus zwölf Ländern, zwei Tage in Innsbruck, ein Motto: „Start up, Scale up, Step up!“ Mit vielen neuen Kontakten und einem guten Gefühl bin ich nach Hause gefahren und mit einer offenen Frage: Die österreichische Biotech-Branche ist so gut vernetzt wie nie, aber woher kommt  künftig das Geld, damit aus exzellenter Forschung Unternehmen werden, die in Europa groß werden?

Am Wissen fehlt es nicht. Ob Europa in der Biotechnologie mitspielt, entscheidet sich an der Finanzierung der Wachstumsphase.

Europa zwischen den USA, Golfstaaten und China

Der Schwerpunkt des Summits lag auf dem Scaleup, also auf dem Schritt vom Startup zum international wachsenden Unternehmen.

Ein Bild für die Zukunft der Pharmatrends zeichnete Claudio Albrecht, ehemaliger CEO der Stada AG. Er sprach darüber, wie Geopolitik, neue Technologien und sich wandelnde Gesundheitssysteme die Pharmaindustrie bis 2035 prägen könnten. Besonders hervorgehoben hat er dabei die Transformation Chinas von einer Service-Industrie zu einem Innovationsmotor sowie die Dynamik in den Golfstaaten. Europa widmete er keine eigene Folie in seiner Präsentation, was vom Publikum hinterfragt wurde. Es wirft die Frage auf, welchen Stellenwert Europa künftig im globalen Wettbewerb überhaupt noch spielen wird.

(c) Hofelich – Claudio Albrecht gab einen Ausblick in die Zukunft.

 Ein Champion, der nicht auswandern muss

Den Gegenentwurf lieferte Karl Nehammer, Vizepräsident der Europäischen Investitionsbank (EIB) und ehemaliger Bundeskanzler. Besonders in Erinnerung geblieben ist mir vor allem ein Satz: „The next champion should not need to leave Europe in order to become a global champion.“ 

(c) Hofelich – Karl Nehammer, Vizepräsident der Europäischen Investitionsbank (EIB).

Das Ziel ist ambitioniert und gerade in der Biotechnologie bislang schwer erreichbar. Entwicklungszyklen dauern hier i. d. R. mehr als ein Jahrzehnt. 

Der Startup- & Scaleup-Dachfonds: eine gute Nachricht mit Fragezeichen

Für die Branche besonders interessant war die Diskussion über den geplanten österreichischen Dachfonds. Stefan Haubner, Founding Partner bei APEX Ventures, widmete sich der Frage, ob Europa ein eigenes Modell für Venture Capital braucht. Dabei ging es auch um den österreichischen Fund-of-Funds. 

Der Dachfonds soll Anfang 2027 starten. Der Staat steuert 100 Mio. Euro bei, institutionelle Investoren sollen weitere 400 Mio. Euro bringen. Das ist ein wichtiges Signal. Weil es ein Dachfonds ist, investiert er aber nicht direkt in Unternehmen, sondern in andere Fonds.

Wie viel von diesem Geld tatsächlich bei Biotech-Unternehmen ankommt, ist derzeit offen.

Life Sciences brauchen Investoren mit Fachwissen und langem Atem. Davon gibt es in Österreich nur wenige. Wenn der Dachfonds vor allem in Generalisten-Fonds fließt, könnte die Biotechnologie leer ausgehen.

Tirol zeigt, wie Standortarbeit aussieht

Auch organisatorisch war der Summit ein Vorzeigeprojekt. Veranstaltet wurde der Summit von BIOTECH AUSTRIA, Human.technology Styria und der Standortagentur Tirol. Vor Ort vertreten waren Peter Llewellyn-Davies, Präsident von BIOTECH AUSTRIA, Marcus Hofer, CEO der Standortagentur Tirol, und Lejla Pock, CEO von Human.technology Styria. Äußerst charmant moderiert hat Damita Pressl.

Die Villa Blanka hoch über Innsbruck bot eine außergewöhnliche Kulisse; ebenso das Gala-Dinner am Abend in der Rooftop-Bar des Hotels aDLERs. Begeistert zeigten sich auch die Teilnehmer:innen, die am Vortag im Rahmenprogramm die Skisprungschanze Bergisel besichtigt hatten. Ich selbst habe mir am Dienstagmorgen den Health Hub Tirol angesehen. Das Technologiezentrum ist seit knapp einem Jahr in Betrieb und bietet noch freie Flächen. Das ist die Art Standortpolitik, die wirkt: Infrastruktur, Netzwerk und ein Treffpunkt, an dem Forschung, Investor:innen und Politik tatsächlich ins Gespräch kommen.

Was es jetzt braucht

Der Summit hat gezeigt, dass die Branche sich der Herausforderungen bewusst ist und weiß, was zu tun ist.

Der nächste Champion muss nicht auswandern. Aber dafür muss das Kapital vor Ort stärker mobilisiert werden. 

Der fünfte Biotech Summit Austria findet am 21. und 22. Oktober 2027 in Graz statt. Bis dahin wissen wir mehr darüber, ob der Dachfonds auch der Biotechnologie hilft.


Disclaimer: Karin Hofelich ist Life Science Lead beim brutkasten-Schwestermagazin VentureCapital. Das VC Magazin war Medienpartner des Summits.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Sparen vor dem Investieren: Sechs simple Tipps für den Umgang mit Geld

1. Ein Haushaltsbuch führen 2. Verbilligen, streichen, kündigen 3. Gängige Fallen meiden: Konsumkredite, Ratenzahlungen, App-Purchases, Kreditkarten, Autoleasing 4. Zahl dich selbst zuerst 5. Im Notfall auf Bargeld umsteigen 6. Reserve für den Notfall sparen

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Sparen vor dem Investieren: Sechs simple Tipps für den Umgang mit Geld

1. Ein Haushaltsbuch führen 2. Verbilligen, streichen, kündigen 3. Gängige Fallen meiden: Konsumkredite, Ratenzahlungen, App-Purchases, Kreditkarten, Autoleasing 4. Zahl dich selbst zuerst 5. Im Notfall auf Bargeld umsteigen 6. Reserve für den Notfall sparen

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Sparen vor dem Investieren: Sechs simple Tipps für den Umgang mit Geld

1. Ein Haushaltsbuch führen 2. Verbilligen, streichen, kündigen 3. Gängige Fallen meiden: Konsumkredite, Ratenzahlungen, App-Purchases, Kreditkarten, Autoleasing 4. Zahl dich selbst zuerst 5. Im Notfall auf Bargeld umsteigen 6. Reserve für den Notfall sparen

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Sparen vor dem Investieren: Sechs simple Tipps für den Umgang mit Geld

1. Ein Haushaltsbuch führen 2. Verbilligen, streichen, kündigen 3. Gängige Fallen meiden: Konsumkredite, Ratenzahlungen, App-Purchases, Kreditkarten, Autoleasing 4. Zahl dich selbst zuerst 5. Im Notfall auf Bargeld umsteigen 6. Reserve für den Notfall sparen

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Sparen vor dem Investieren: Sechs simple Tipps für den Umgang mit Geld

1. Ein Haushaltsbuch führen 2. Verbilligen, streichen, kündigen 3. Gängige Fallen meiden: Konsumkredite, Ratenzahlungen, App-Purchases, Kreditkarten, Autoleasing 4. Zahl dich selbst zuerst 5. Im Notfall auf Bargeld umsteigen 6. Reserve für den Notfall sparen

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Sparen vor dem Investieren: Sechs simple Tipps für den Umgang mit Geld

1. Ein Haushaltsbuch führen 2. Verbilligen, streichen, kündigen 3. Gängige Fallen meiden: Konsumkredite, Ratenzahlungen, App-Purchases, Kreditkarten, Autoleasing 4. Zahl dich selbst zuerst 5. Im Notfall auf Bargeld umsteigen 6. Reserve für den Notfall sparen

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Sparen vor dem Investieren: Sechs simple Tipps für den Umgang mit Geld

1. Ein Haushaltsbuch führen 2. Verbilligen, streichen, kündigen 3. Gängige Fallen meiden: Konsumkredite, Ratenzahlungen, App-Purchases, Kreditkarten, Autoleasing 4. Zahl dich selbst zuerst 5. Im Notfall auf Bargeld umsteigen 6. Reserve für den Notfall sparen

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Sparen vor dem Investieren: Sechs simple Tipps für den Umgang mit Geld

1. Ein Haushaltsbuch führen 2. Verbilligen, streichen, kündigen 3. Gängige Fallen meiden: Konsumkredite, Ratenzahlungen, App-Purchases, Kreditkarten, Autoleasing 4. Zahl dich selbst zuerst 5. Im Notfall auf Bargeld umsteigen 6. Reserve für den Notfall sparen

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Sparen vor dem Investieren: Sechs simple Tipps für den Umgang mit Geld

1. Ein Haushaltsbuch führen 2. Verbilligen, streichen, kündigen 3. Gängige Fallen meiden: Konsumkredite, Ratenzahlungen, App-Purchases, Kreditkarten, Autoleasing 4. Zahl dich selbst zuerst 5. Im Notfall auf Bargeld umsteigen 6. Reserve für den Notfall sparen