01.07.2020

Sparen vor dem Investieren: Sechs simple Tipps für den Umgang mit Geld

Überblick verschaffen, Ausgaben streichen, Fallen vermeiden: Wie man Schritt für Schritt einfach Geld spart, um es später anlegen zu können.
/artikel/sparen-investieren-simple-tipps-geld
Wer investieren möchte, der muss zuerst Geld sparen.
Wer investieren möchte, der muss zuerst Geld sparen. (c) Georg Schober / Adobe Stock / bluedesign

Aktien, Bitcoin oder Gold? Die Wahrheit ist doch: Bevor man sich mit Investments beschäftigen kann, muss man erstmal sparen. Kapital aufbauen. Sehr viele Menschen scheitern schon an dieser Hürde. Manche verdienen nicht genug, um sich etwas auf die Seite zu legen. Andere bekommen ein gutes Gehalt, haben aber trotzdem null Überblick über ihre Finanzen und sparen sich daher nichts an. Darum fangen wir heute klein an. Babyschritte. Hier sind sechs simple Tipps für den Umgang mit Geld.

1. Ein Haushaltsbuch führen

Das Wort klingt ungefähr so sexy wie „Webinar“ – aber jeder Mensch braucht eine grobe Aufstellung seiner Ein- und Ausgaben. Ohne Überblick wird die weitere Planung fast unmöglich. Viele kommen lange ohne Haushaltsbuch aus. Aber spätestens wenn die Kinder kommen, wird es eng. Dankenswerterweise machen die modernen Bank-Apps die Aufgabe leichter. Oft können sie Ausgaben nach Kategorie sortieren. Ein Blick lohnt sich.

+++ Mehr aus der Reihe „Junges Geld“ +++

Ein Berufseinsteiger mit 1500 Euro netto, der sich an jedem Arbeitstag einen Coffee-to-go für 3,50 Euro holt, spült 70 Euro pro Monat im Klo runter. Das sind fast fünf Prozent des Einkommens. Kann man machen, aber am besten in vollem Bewusstsein. Erster Schritt für ein Haushaltsbuch ist es aber, die Fixkosten aufzulisten. Das geht am einfachsten per Excel oder Google Sheets (das ist sogar gratis, spart Geld). Es gibt auch jede Menge Vorlagen und Apps.

2. Verbilligen, streichen, kündigen

Wer einen Überblick über Fixkosten und laufende Ausgaben hat, kann den Rotstift ansetzen. Für Strom und Gas gibt es fast immer günstigere Alternativen. Genauso beim Handyvertrag und der Autoversicherung. Manches wird bezahlt, aber nicht genutzt. Das Fitnessstudio ist da der Klassiker. Ein Zeitungabo aus Stundententagen vielleicht? Und Hand aufs Herz: Niemand braucht gleichzeitig Amazon Prime, Netflix, Disney plus und wie auch immer der Service von Apple heißt. Dasselbe gilt für Musikstreaming.

Auch das Bankkonto selbst kostet oft mehr als es muss. Viele haben zudem noch Kabelfernsehen, zahlen GIS und Kirchensteuer. Alles Ausgaben, die man überdenken kann.

3. Gängige Fallen meiden: Konsumkredite, Ratenzahlungen, App-Purchases, Kreditkarten, Autoleasing

Das Beispiel mit dem täglichen Kaffee ist ein gängiges, aber jeder Mensch hat unterschiedliche Konsummuster. Manche kaufen dauernd irgendwelches Zeug. Andere selten – und gehen dafür oft essen. Bei größeren Anschaffungen ist es ratsam, 48 Stunden zu warten. So vermeidet man Impulskäufe, die man später bereut. Beim wöchentlichen Supermarkteinkauf lohnt sich der Abstecher zum Diskonter.

Was auf jeden Fall, immer und ohne Ausnahme, zu vermeiden ist, sind Konsumkredite. Wenn man sich den Flatscreen nicht cash leisten kann, sollte man ihn auch nicht kaufen. Dasselbe gilt für alle anderen Konsumprodukte, die lediglich der Lebensqualität dienen, aber kein Grundbedürfnis abdecken. Dazu zählt auch der Urlaub auf Pump. Eine sehr dumme Idee.

Kreditkarten sind Konsumkrediten und Ratenzahlungen zwar vorzuziehen, aber auch sie können eine Falle darstellen. Vor allem, weil man auch bei uns jetzt seine Kreditkarte in Raten abbezahlen kann – Finger weg! Vorsicht ist auch bei Handyspielen geboten, die In-App-Purchases anbieten. Am besten gar nicht damit anfangen. HC Strache kennt das Problem. Oh – und das Leasingauto war auch selten eine smarte Idee. Vor allem, wenn es von einem Premiumhersteller kommt.

4. Zahl dich selbst zuerst

Wenn das Haushaltsbuch steht und die Fixkosten reduziert werden konnten, sollte ein bisschen Geld „übrigbleiben“. Damit man sich nicht aufs Glück verlassen muss, ist es ratsam, sich selbst stets zuerst zu bezahlen. Was das heißt: Per Dauerauftrag geht jeden Monat eine bestimmte Summe auf ein Sparbuch. Das können 100 Euro sein, 500 Euro oder 25 Euro. Hauptsache man tut es. Dieses Geld kann dann auch nicht mehr ausgegeben werden, es ist gebunden.

5. Im Notfall auf Bargeld umsteigen

Wer wirklich Probleme mit seinen Ausgaben hat, muss es old school angehen. Heißt: Geld abheben und am Monatsanfang in beschriftete Kuverts stecken. „Essen“, „Ausgehen“, „Kinder“ – wofür auch immer. Es gibt nur eine Regel: Wenn das Kuvert leer ist, wird im laufenden Monat in dieser Kategorie nichts mehr gekauft. Wer es digital bevorzugt, kann bei seiner Bank kostenlose Sparkonten anlegen, die bestimmten Themen zugeordnet sind. Aber Vorsicht: Bargeld auszugeben erzeugt mehr „Schmerz“ im Gehirn. Es fällt leichter, nein zu einer Ausgabe zu sagen.

6. Reserve für den Notfall sparen

Wir kennen jetzt die Ausgaben des Haushalts, haben sie reduziert und zahlen uns jeden Monat selbst Geld. Nun gilt es zu warten, bis dieses Ersparte ein Niveau erreicht hat, wo es als Notgroschen dienen kann. Der ist für die kaputte Waschmaschine und Kalamitäten wie globale Pandemien gedacht. Eine Faustregel lautet: Drei bis sechs mal die Monatsausgaben sollte man sparen. Aus denen kann man im Notfall seine Fixkosten bestreiten. Erst wenn der Notfallgroschen angelegt ist und alle Konsumschulden beglichen wurden, zahlt sich ein Blick auf den Kapitalmarkt aus.


Disclaimer: Dieser Text sowie die Hinweise und Informationen stellen keine Anlageberatung oder Empfehlung zum Kauf oder Verkauf von Wertpapieren dar. Sie dienen lediglich der persönlichen Information und geben ausschließlich die Meinung des Autors wieder. Es wird keine Empfehlung für eine bestimmte Anlagestrategie abgegeben. Die Inhalte von derbrutkasten.com richten sich ausschließlich an natürliche Personen.


Über den Autor

Niko Jilch ist Wirtschaftsjournalist, Speaker und Moderator. Nach acht Jahren bei der „Presse“ ging er Ende 2019 zum Thinktank „Agenda Austria“, wo er als wissenschaftlicher Mitarbeiter die Bereiche „Geldanlage und digitale Währungen“ abdeckt, sowie digitale Formate aufbaut, etwa einen neuen Podcast. Twitter: @jilnik
Redaktionstipps
Deine ungelesenen Artikel:
vor 23 Stunden

Fünf Jahre Polestar in Österreich: Warum die schwedische Marke nicht laut sein muss, um gehört zu werden

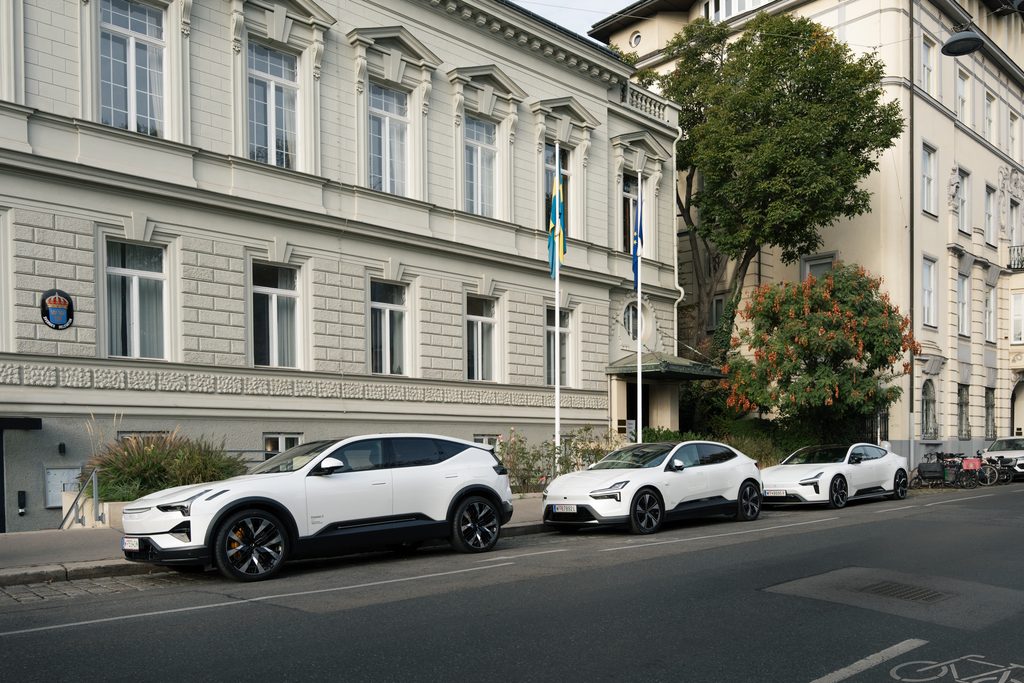
Drei weiße Polestar vor der schwedischen Botschaft in Wien-Alsergrund, drinnen die schwedische Fahne: Polestar Österreich hat sein fünfjähriges Bestehen im Schwedenhaus gefeiert. Managing Director Matthias Schabetsberger erklärte im Gespräch mit brutkasten, warum sich die Marke als Challenger der Autoindustrie versteht, was skandinavischer Minimalismus mit “Quiet Luxury” zu tun hat und wie Polestar mit Startups zusammenarbeitet.
/artikel/fuenf-jahre-polestar-in-oesterreich
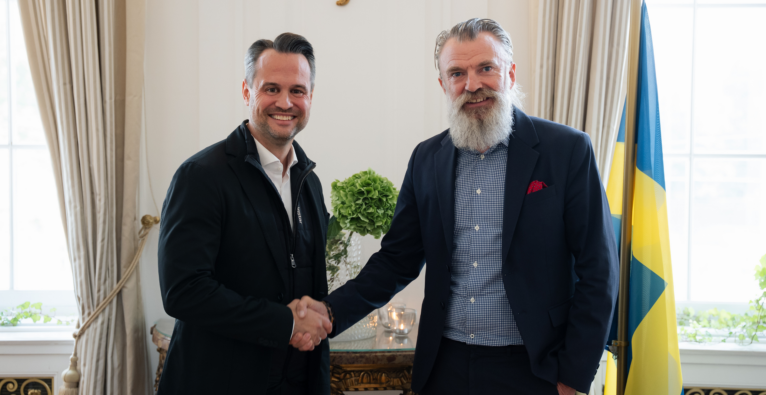
v.l. Matthias Schabetsberger, Managing Director Polestar Österreich, mit dem stellvertretenden schwedischen Botschafter Anders Lindgren. | © René Lueger

Der Ort war kein Zufall. „Wir sind eine schwedische Marke”, sagte Schabetsberger vor den Gästen in der schwedischen Botschaft, wo Polestar in Kooperation mit der schwedischen Handelskammer seit Jahren regelmäßig zu Gast ist. Neben Design, Performance und Nachhaltigkeit zahlten die Markenwerte stark auf gesellschaftliche Werte ein, die in Skandinavien hoch gelebt würden: Inklusion, Vielfalt, Gender Equality.

Wie schwedisch das Unternehmen ist, machte er an Zahlen fest: Von den etwas mehr als 2.000 Mitarbeitern arbeiten mehr als zwei Drittel in Schweden. Entwickelt, abgestimmt und designt wird in Schweden, wo die Verbindung zur Schwestermarke Volvo nach wie vor eng ist. Entstanden ist Polestar vor rund zehn Jahren aus einem schwedischen Rennteam, mit einem klaren Bekenntnis zum reinen Elektroantrieb. “So wollen wir als kleine schwedische reine Elektroauto-Marke der Challenger sein für die große Automobilindustrie”, so Schabetsberger.

Der stellvertretende schwedische Botschafter Anders Lindgren nannte Polestar ein gutes Beispiel dafür, wie Innovation den Übergang zur Elektromobilität in praktische Lösungen übersetzt. Die Erfahrung Schwedens zeige, dass Nachhaltigkeit und Wettbewerbsfähigkeit einander verstärken.

Fünf Jahre Polestar in Österreich: Jubiläumsempfang in der schwedischen Botschaft im 9. Wiener Bezirk. | © René Lueger

“Wir waren ein Startup und sind jetzt ein Scaleup”

Im Gespräch mit brutkasten zog Schabetsberger eine Parallele zur Gründerszene. Polestar sei ein junges Unternehmen: “Wir waren ein Startup und sind jetzt ein Scaleup.” Diese Dynamik habe man bewusst gewählt, ebenso den Anspruch, Dinge anders zu denken als klassische Mitbewerber. Einen typischen Polestar-Fahrer gebe es nicht, die Marke sei über alle Altersklassen hinweg beliebt, mit einem relativ ausgeglichenen Anteil männlicher und weiblicher Kunden. Was sie verbinde: die Einstellung zur Elektromobilität und zu gesellschaftlichen Werten. Als skandinavische Marke sei Polestar Europas einzige rein elektrische Automarke.

Polestar ist darüber hinaus eng mit dem schwedischen Innovationsökosystem verbunden. In Göteborg ist Polestar Partner von MobilityXlab, einem Innovationshub am Lindholmen Science Park, der Tech-Startups mit Unternehmen wie Ericsson, Volvo Group und Zenseact zusammenbringt. Ursprünglich auf Mobilität und Konnektivität fokussiert, öffnet sich die Plattform seit September 2026 auch für weitere Industrien. Ausgewählte Startups arbeiten eng mit Polestar an Proofs of Concept, etwa für digitale Customer Journeys und das Erlebnis im Fahrzeug.

Quiet Luxury statt noch mehr Touchscreens

Auf die Frage nach dem Design antwortete Schabetsberger mit einem Begriff aus der Mode: Quiet Luxury. Für Polestar heiße das: “wir brauchen aus unserer Sicht nicht mehr, sondern besser”. Während viele Premiumhersteller im Innenraum mit Holz, Alu, Leder, vielen Lichtvarianten und immer mehr Bildschirmen arbeiten, gehe Polestar einen anderen Weg: klare Linien, reduziertes, funktionales Design. “Wir finden immer mehr Kunden, die in einer aufgeregten Welt mit ständig neuen Produkten und ständiger Veränderung genau dieses reduzierte Design, diesen Quiet Luxury schätzen.” Das Prinzip gelte auch für den Auftritt der Marke: “Man muss jetzt nicht unbedingt immer laut schreien, um gehört zu werden.”

Der Polestar 5 vor der schwedischen Botschaft in Wien: Der vollelektrische Grand Tourer ist das neue Flaggschiff der schwedischen Marke und leistet in der Performance-Version bis zu 650 kW. | © René Lueger

Weniger Bildschirme heißt dabei nicht weniger Technologie. Beim neuen Polestar 4 SUV zieht mit Google built-in der KI-Assistent Google Gemini ins Auto ein. Dank der engen Partnerschaft mit Google ist dieser sukzessive auch in weiteren Modellen verfügbar. Funktionen wie Vehicle-to-Load und ein Camping Mode kommen per Software-Update. Die Transparenz, die Schabetsberger betont, hat eine Zahl: Für den Polestar 4 SUV weist Polestar den CO2-Fußabdruck bis zum Werkstor aus, 20,2 Tonnen CO2-Äquivalent bei der Rear-Motor-Variante. Bis 2030 will Polestar die Treibhausgasemissionen pro verkauftem Fahrzeug halbieren, bis 2040 in der gesamten Wertschöpfungskette klimaneutral sein. Und Polestar Charge bündelt mehr als 1,25 Millionen Ladepunkte in Europa über ein Konto, inklusive Tesla Supercharger.

Von drei auf 13 Standorte

Gestartet ist Polestar in Österreich mit einem Direct-to-Consumer-Modell und einem Polestar Space in der Wiener Herrengasse, später kamen Graz und Linz dazu. Im Vorjahr wurde das Modell erweitert: Online bestellen geht weiterhin, zusätzlich können Kunden bei regionalen Partnern in einem Agentursystem Probe fahren, kaufen und das Fahrzeug ausgeliefert bekommen. Die Zahl der Standorte wuchs von drei auf 13, von Dornbirn bis Wien.

Dahinter steht eine Marktbeobachtung: Traditionell seien Flottenkunden die Early Adopter gewesen, in den vergangenen zwölf bis 24 Monaten komme das Wachstum aber vor allem von Privatkunden und Kleinunternehmen. Um sie in Vorarlberg, Tirol oder Salzburg zu erreichen, brauche es regionale Partner. Fünf Jahre nach dem ersten Polestar Space blickt Schabetsberger nach vorne, auf “weitere Jahrzehnte in enger Kooperation”.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Sparen vor dem Investieren: Sechs simple Tipps für den Umgang mit Geld

1. Ein Haushaltsbuch führen 2. Verbilligen, streichen, kündigen 3. Gängige Fallen meiden: Konsumkredite, Ratenzahlungen, App-Purchases, Kreditkarten, Autoleasing 4. Zahl dich selbst zuerst 5. Im Notfall auf Bargeld umsteigen 6. Reserve für den Notfall sparen

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Sparen vor dem Investieren: Sechs simple Tipps für den Umgang mit Geld

1. Ein Haushaltsbuch führen 2. Verbilligen, streichen, kündigen 3. Gängige Fallen meiden: Konsumkredite, Ratenzahlungen, App-Purchases, Kreditkarten, Autoleasing 4. Zahl dich selbst zuerst 5. Im Notfall auf Bargeld umsteigen 6. Reserve für den Notfall sparen

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Sparen vor dem Investieren: Sechs simple Tipps für den Umgang mit Geld

1. Ein Haushaltsbuch führen 2. Verbilligen, streichen, kündigen 3. Gängige Fallen meiden: Konsumkredite, Ratenzahlungen, App-Purchases, Kreditkarten, Autoleasing 4. Zahl dich selbst zuerst 5. Im Notfall auf Bargeld umsteigen 6. Reserve für den Notfall sparen

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Sparen vor dem Investieren: Sechs simple Tipps für den Umgang mit Geld

1. Ein Haushaltsbuch führen 2. Verbilligen, streichen, kündigen 3. Gängige Fallen meiden: Konsumkredite, Ratenzahlungen, App-Purchases, Kreditkarten, Autoleasing 4. Zahl dich selbst zuerst 5. Im Notfall auf Bargeld umsteigen 6. Reserve für den Notfall sparen

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Sparen vor dem Investieren: Sechs simple Tipps für den Umgang mit Geld

1. Ein Haushaltsbuch führen 2. Verbilligen, streichen, kündigen 3. Gängige Fallen meiden: Konsumkredite, Ratenzahlungen, App-Purchases, Kreditkarten, Autoleasing 4. Zahl dich selbst zuerst 5. Im Notfall auf Bargeld umsteigen 6. Reserve für den Notfall sparen

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Sparen vor dem Investieren: Sechs simple Tipps für den Umgang mit Geld

1. Ein Haushaltsbuch führen 2. Verbilligen, streichen, kündigen 3. Gängige Fallen meiden: Konsumkredite, Ratenzahlungen, App-Purchases, Kreditkarten, Autoleasing 4. Zahl dich selbst zuerst 5. Im Notfall auf Bargeld umsteigen 6. Reserve für den Notfall sparen

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Sparen vor dem Investieren: Sechs simple Tipps für den Umgang mit Geld

1. Ein Haushaltsbuch führen 2. Verbilligen, streichen, kündigen 3. Gängige Fallen meiden: Konsumkredite, Ratenzahlungen, App-Purchases, Kreditkarten, Autoleasing 4. Zahl dich selbst zuerst 5. Im Notfall auf Bargeld umsteigen 6. Reserve für den Notfall sparen

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Sparen vor dem Investieren: Sechs simple Tipps für den Umgang mit Geld

1. Ein Haushaltsbuch führen 2. Verbilligen, streichen, kündigen 3. Gängige Fallen meiden: Konsumkredite, Ratenzahlungen, App-Purchases, Kreditkarten, Autoleasing 4. Zahl dich selbst zuerst 5. Im Notfall auf Bargeld umsteigen 6. Reserve für den Notfall sparen

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Sparen vor dem Investieren: Sechs simple Tipps für den Umgang mit Geld

1. Ein Haushaltsbuch führen 2. Verbilligen, streichen, kündigen 3. Gängige Fallen meiden: Konsumkredite, Ratenzahlungen, App-Purchases, Kreditkarten, Autoleasing 4. Zahl dich selbst zuerst 5. Im Notfall auf Bargeld umsteigen 6. Reserve für den Notfall sparen