30.06.2021

Sophia: Grazer Startup mit „digitaler Versicherungsmaklerin“ gestartet

Ende 2019 begann das Grazer Startup mit einer aws-Förderung die Entwicklung der App. Seit Juni ist die "digitale Versicherungsmaklerin" Sophia nun verfügbar.
/artikel/sophia-digitale-versicherungsmaklerin
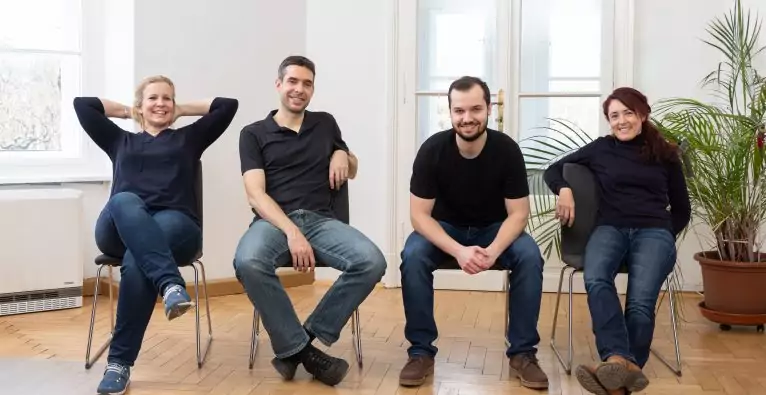
das Team von Sophia
Petra Fröschl-Zuckert, Karl Haas, Sebastian Peischl und Dani Pichler von Sophia | Foto: Harald Tauderer

Eine digitale Versicherungsmaklerin, die sich um alles kümmert – das soll die App des Grazer Startups Sophia sein. Seit Juni ist sie für iOS, Android und als Webapp verfügbar. Mit der App können Kundinnen und Kunden unter anderem ihren Versicherungsbedarf analysieren lassen, bestehende Verträge optimieren und neue Versicherungen abschließen. Schadensfälle kann man über WhatsApp, Signal oder per E-Mail einreichen.

Gestartet mit der Entwicklung der App ist das Team bereits Ende 2019. Aufgrund eigener schlechter Erfahrungen mit Versicherungsberatern stellten sich die beiden Softwareentwickler Sebastian Peischl und Karl Haas die Frage, ob es in dem Bereich nicht grundsätzlichen Verbesserungsbedarf gäbe. Und so kam die Idee zur Gründung. „Wir haben dabei immer eine Frage im Hinterkopf gehabt: Was würde eine perfekte Versicherungsmaklerin für mich tun, wenn sie nur mich persönlich als Kunden und ich ihre ungeteilte Aufmerksamkeit hätte?“, erläutert Peischl im Gespräch mit dem brutkasten. Gegründet wurde das Unternehmen dann gemeinsam mit der Versicherungsmaklerin Petra Fröschl-Zückert.

50.000 Euro aws-Förderung für Prototypen-Entwicklung von Sophia

Zur Entwicklung eines Prototypen erhielten die Founder Ende 2019 eine Förderung in der Höhe von 50.000 Euro vom Austria Wirtschaftsservice (aws). Externe Investoren sind keine an Bord – und auch in Zukunft soll das so bleiben. Versicherungsmaklerin und Cofounderin Fröschl-Zückert hat allerdings ihren Kundenstock in das Unternehmen eingebracht. „So wird das gut querfinanziert und wir müssen keine Geldgeber suchen“, sagt Peischl. Das Geschäftsmodell von Sophia ist auch dasselbe wie bei Offline-Versicherungsmaklern – das Unternehmen bekommt beim Abschluss eine Provision des Versicherers.

Wie aber unterscheidet sich Sophia von bestehenden Versicherungsapps? „Andere InsurTechs in Österreich und Deutschland sind primär Vertragsmanager“, sagt der Cofounder. Sophia würde aber eine umfassendere Betreuung inklusive Bedarfsanalyse anbieten: „Wenn du eine Versicherung hochlädst, wird sie überprüft – passt sie überhaupt zu dir oder liegt beispielsweise eine Überversicherung vor?“, erläutert Peischl. Auch gegenüber Vergleichsportalen wie etwa Durchblicker.at sieht der Cofounder Sophia klar abgegrenzt: „Dort bekommst du eine lange Liste von Versicherungen, die preislich geordnet sind und musst selber beginnen, die Deckungen zu vergleichen.“ Bei Sophia erhalte man dagegen drei auf die eigenen Bedürfnisse abgestimmte Angebote mit einem detaillierten Empfehlungsschreiben.

Stärkere Automatisierung geplant

Die Auswahl der passenden Versicherungen nimmt das Team derzeit noch manuell vor – auf Basis von Fragen, die der Kunde in der App beantwortet. „Derzeit ist alles im Hintergrund noch ein bisschen offline, es soll aber dahin gehen, dass es vollständig automatisiert wird“, sagt Peischl. Dazu müssten aber auch die Versicherer mitspielen. Die österreichische Versicherungslandschaft ist, was Digitalisierung betrifft, nach Einschätzung von Peischl „noch sehr weit hinten“.

Abhängig von den Versicherern ist man auch bei der Dauer bis zum Vertragsabschluss: „Wir schauen, dass man unser Angebot von drei verschiedenen Versicherern plus Empfehlungsschreiben noch am selben Tag, jedenfalls aber innerhalb von 48 Stunden, bekommt“, sagt der Sophia-Cofounder. Hat der Kunde dann seine Wahl getroffen, bereitet das Team einen Antrag vor. Ist dieser dann vom Kunden ausgefüllt, geht er umgehend zum Versicherer – der ihn dann weiter bearbeitet: „Manche machen das irrsinnig schnell innerhalb von wenigen Stunden, andere brauchen etwas mehr Zeit“, erläutert Peischl. „Es dauert aber jedenfalls nicht länger, als wenn man bei einem Offline-Versicherungsmarkler oder bei einem Vergleichsportal eine Versicherung abschließt“.

Mittelfristig Netflix-Modell angedacht

Mittelfristig möchte Sophia das Geschäftsmodell übrigens grundlegend verändern – weg vom provisionsbasierten Maklermodell, hin zu einem Netflix-Modell mit einer monatlichen Gebühr. Zwar sei man als Versicherungsmakler rechtlich unabhängig von Versicherungen, erläutert Peischl. Allerdings könnten sich die Provisionen, die von den Versicherern an die Makler bezahlt werden, unterscheiden: Wenn ein Versicherer beispielsweise auf eine Unfallversicherung 23 Prozent Provision bietet und ein anderer 24 Prozent, könnte dies potenziell ein Interessenskonflikt sein. Ein Modell á la Netflix könnte dem entgegenwirken – und dem Kunden laut Peischl Einsparungen von bis zu 25 Prozent bringen. Der konkrete monatliche Betrag ist dabei noch offen – das Modell könnte je nach Kunden-Feedback aber innerhalb der nächsten drei Jahre implementiert werden.

Deine ungelesenen Artikel:
11.11.2026

Strengere EU-Regeln bei Online-Abos und Marketing: Werbebranche und deutscher Startup-Verband warnen

Die EU-Kommission hat einen Vorschlag für ein Gesetz über digitale Fairness vorgelegt. Dabei sollen Testversionen nicht automatisch zu kostenpflichtigen Abos führen können. Startups, die Trial-Modelle anbieten, brauchen in Zukunft die ausdrückliche Zustimmung der Kund:innen. Iab austria befürchtet durch ein weiteres Gesetz Unklarheiten und unterschiedliche Auslegungen. Der deutsche Startup-Verband sieht eine mögliche finanzielle Belastung für Startups und Scaleups.
/artikel/strengere-eu-regeln-bei-online-abos-und-marketing-werbebranche-und-deutscher-startup-verband-warnen
11.11.2026

Strengere EU-Regeln bei Online-Abos und Marketing: Werbebranche und deutscher Startup-Verband warnen

Die EU-Kommission hat einen Vorschlag für ein Gesetz über digitale Fairness vorgelegt. Dabei sollen Testversionen nicht automatisch zu kostenpflichtigen Abos führen können. Startups, die Trial-Modelle anbieten, brauchen in Zukunft die ausdrückliche Zustimmung der Kund:innen. Iab austria befürchtet durch ein weiteres Gesetz Unklarheiten und unterschiedliche Auslegungen. Der deutsche Startup-Verband sieht eine mögliche finanzielle Belastung für Startups und Scaleups.
/artikel/strengere-eu-regeln-bei-online-abos-und-marketing-werbebranche-und-deutscher-startup-verband-warnen
Fahne der Europäischen Union
Foto: Adobe Stock

Jede:r kennt wohl die Situation: Man bezahlt für ein Abo, das man nie bewusst abgeschlossen hat. Aus einer kostenlosen Testversion rutscht man still und leise in ein kostenpflichtiges Abo. Das soll in Zukunft nicht mehr passieren können. Heute hat die EU-Kommission einen Vorschlag für ein Gesetz über digitale Fairness vorgelegt. De facto handelt es sich um eine Aktualisierung der EU-Verbraucherschutzvorschriften. Man wolle damit sicherstellen, dass Verbraucher:innen „in der EU online das gleiche hohe Schutzniveau genießen wie offline“. Die Werbebranche sieht in dem Vorschlag vor allem neue Rechtsunsicherheiten.

Die wichtigsten Neuerungen

Verboten werde sollen etwa manipulative Marketingtaktiken, sogenannte „Dark Patterns“. Darunter fallen gefälschte Behauptungen, die Kund:innen dazu bewegen, ein Produkt zu kaufen, das sie sonst nicht gekauft hätten. EU-Bürger:innen werden durch Behauptungen wie „Ein Produkt sei schnell ausverkauft“ dazu bewogen. Neben gratis Testversionen wie Trail-Modelle, die sich nicht automatisch in kostenpflichtige Versionen verwandeln dürfen, müssen Abonnements auch einfach zu kündigen sein.

Die EU-Kommission fordert zudem eine transparente Preisgestaltung, insbesondere bei Käufen mit virtuellen In-App-Währungen und bei dynamischen Preisen für Kultur- und Sportveranstaltungen. In virtuellen Warteschlangen wären Unternehmen verpflichtet, den aktuellen Preis in Echtzeit und den höchstmöglichen Preis anzuzeigen. Außerdem sollen unfaire personalisierte Anzeigen und Preise, die sich an Minderjährige richten, eingeschränkt werden.

Ersparnis von jährlich bis zu 13,7 Mrd. Euro

Parallel zum Gesetz über digitale Fairness schlägt die Kommission eine Überarbeitung der Verordnung über die Zusammenarbeit im Verbraucherschutz vor, mit der der Kommission mehr Befugnisse zur direkten Untersuchung und Verhängung von Geldbußen in Großfällen übertragen würden.

In Brüssel erwarte man einen faireren Wettbewerb, „damit Unternehmen mit Vertrauen wachsen und innovativ sein können“. Außerdem will man, dass Verbraucher:innen durch die Überarbeitungen besser geschützt und fairer behandelt werden. EU-Bürger:innen sollen insgesamt bis zu 13,7 Milliarden Euro pro Jahr sparen.

„Fairness entsteht nicht durch eine weitere Schicht an Vorschriften“

Die Werbebranche sieht das anders: „Niemand in unserer Branche stellt infrage, dass Konsument:innen online fair behandelt werden müssen. Aber Fairness entsteht nicht durch eine weitere Schicht an Vorschriften, sondern durch die konsequente Durchsetzung der bestehenden Regeln“, sagt Hannes Wurzwallner, Präsident des iab austria.

Viele der diskutierten Maßnahmen seien bereits im EU-Recht, wie in der DSGVO oder der UGP-Richtlinie, geregelt. Die Vertretung der Digitalwirtschaft betont in einer Aussendung, dass „überschneidende Regelungen aus Sicht des iab austria zu Rechtsunsicherheit, unterschiedlichen Auslegungen in den Mitgliedstaaten und zusätzlichen Belastungen insbesondere für kleine und mittlere Unternehmen führen könnten“ und spricht sich dafür aus, „bestehende Regeln zu evaluieren, bevor neue entstehen“. Bezüglich der „Dark Patterns“ müsse berücksichtigt werden, dass die Bewertung von Interface-Design vom jeweiligen Kontext abhänge.

Deutscher Startup-Verband warnt vor Mehrbelastung 

„Grundsätzlich sind wir für eine Harmonisierung der Regelungen. Es sollten aber die Auswirkungen auf Startups und Scaleups bedacht werden. Sie sind schließlich die, die Innovation in Europa vorantreiben“, sagt AustrianStartups-CEO Hannah Wundsam auf brutkasten-Anfrage. In Deutschland unterstützt man „das Ziel, Verbraucher:innen vor unfairen Praktiken zu schützen, und begrüßt einheitliche Regeln in der EU“, wie der deutsche Startupverband heute mitteilte.

Er warnt jedoch vor einer Mehrbelastung für Startups und Scaleups. “Der Digital Fairness Act darf das Skalieren in Europa nicht verteuern. Startups und Scaleups brauchen Regeln, die Verbraucher schützen und Wachstum zulassen”, kommentiert Christoph J. Stresing, Geschäftsführer des Startup-Verbands. Die laufenden Kosten für Unternehmen werden laut Kommission auf 678 Millionen bis 1,2 Milliarden Euro im Jahr beziffert, wie der Startupverband mitteilte.

Bei Startups for Europe wolle man die europäischen Startup-Organisationen zu dem Thema aufeinander abstimmen. „Im ersten Schritt möchten wir einen paneuropäischen Gesichtspunkt beschließen und vertreten“ sagt Wundsam, die auch im Vorstandsmitglied bei Startups for Europe ist.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Sophia: Grazer Startup mit „digitaler Versicherungsmaklerin“ gestartet

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Sophia: Grazer Startup mit „digitaler Versicherungsmaklerin“ gestartet

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Sophia: Grazer Startup mit „digitaler Versicherungsmaklerin“ gestartet

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Sophia: Grazer Startup mit „digitaler Versicherungsmaklerin“ gestartet

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Sophia: Grazer Startup mit „digitaler Versicherungsmaklerin“ gestartet

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Sophia: Grazer Startup mit „digitaler Versicherungsmaklerin“ gestartet

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Sophia: Grazer Startup mit „digitaler Versicherungsmaklerin“ gestartet

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Sophia: Grazer Startup mit „digitaler Versicherungsmaklerin“ gestartet

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Sophia: Grazer Startup mit „digitaler Versicherungsmaklerin“ gestartet