12.01.2023

Simple Agreement for Future Equity – So funktioniert das neue Instrument für Start-up-Finanzierungen

GASTBEITRAG. Katharina Geweßler, David Gloser und Christoph Puchner von ECOVIS Austria geben Einblick in die aus den USA stammende "SAFE“-Konstruktion, die auch bei uns zunehmend relevant wird.
/artikel/simple-agreement-for-future-equity-ecovis
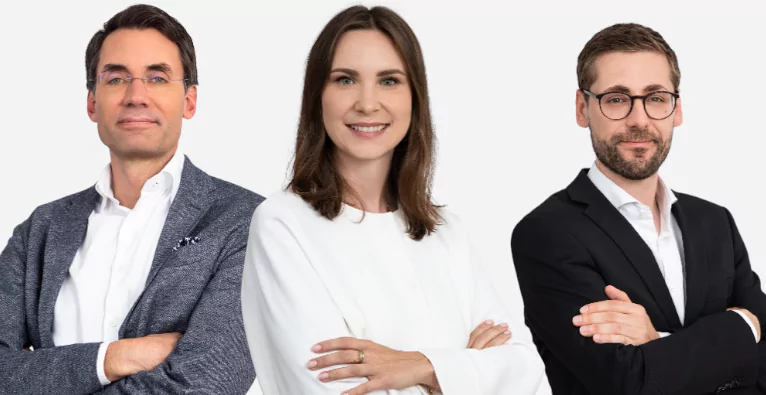
Katharina Geweßler, David Gloser und Christoph Puchner
Katharina Geweßler, David Gloser und Christoph Puchner | Foto: Ecovis
kooperation

Das Jahr 2022 hat im Start-up Bereich auch wieder einige für Österreich neue Instrumente gebracht, um (zukünftige) Investoren am Unternehmenserfolg teilhaben zu lassen. Nach „work for equity“ und Wandeldarlehen, die mittlerweile als Standardinstrumente anzusehen sind, schlägt die aus den USA stammende „SAFE“-Konstruktion nun auch vermehrt bei uns auf.

Was ist ein SAFE?

Beim SAFE handelt es sich, um die Zurverfügungstellung eines definierten Investitionsbetrags durch den Investor an das Start-up. Der Betrag wird bei Abschluss der SAFE-Vereinbarung zur Verfügung gestellt und bei nachgelagerten, vertraglich individuell definierten „trigger events“ wie z.B. Exit oder Kapitalerhöhung erfolgt dann eine Wandlung des Investitionsbetrags in eine Kapitalbeteiligung.

Der SAFE-Investor bekommt die Kapitalbeteiligung zu günstigeren Konditionen. Ein Vorteil ist, dass sich Bewertungsthemen nicht beim Abschluss des SAFE, sondern erst beim Eintritt des „trigger events“ stellen.

Wie unterscheiden sich SAFE und Wandeldarlehen?

Der essenzielle Unterschied zum Wandeldarlehen besteht darin, dass es beim SAFE grundsätzlich keinen vorzeitigen Rückzahlungsanspruch des Investors auf den investierten Betrag gibt. Weiters stehen dem Start-up die Mittel aus dem SAFE unbefristet zur Verfügung. Außerdem werden bei einem SAFE keine Zinsen vereinbart.

Wie wird das SAFE im Jahresabschluss des Start-ups dargestellt?

Mit der Unterzeichnung des SAFE und der Zurverfügungstellung des Geldbetrags stellt sich die Frage nach dem Ausweis des Investitionsbetrags im Jahresabschluss des Start-ups. Fraglich ist, in welchem Fall und ob überhaupt ein derartiges Investment bilanzielles Eigenkapital darstellen kann, oder ob anfänglich eine Verbindlichkeit – wie beim Wandeldarlehen – gegenüber dem Investor zu passivieren wäre.

Im Start-up Bereich ist oft eine bilanzielle Darstellung als Eigenkapital gewünscht, um den – meist ohnehin hohen Stand der Verbindlichkeiten – nicht auch noch durch ein Investment zu erhöhen, dass später formell in eine Kapitalbeteiligung gewandelt werden soll.

Wichtig für den Ausweis als Eigenkapital ist, dass die bilanziellen Eigenkapitalkriterien erfüllt werden und somit im Insolvenzfall der bereitgestellte Betrag den Gläubigern als Haftungsfonds zur Verfügung steht. Insbesondere die Kriterien der Nachrangigkeit gegenüber anderen Gläubigern, die Gewinnabhängigkeit der Vergütung und die Teilnahme am Verlust sowie die unbefristete zur Verfügung Stellung sind für den Ausweis als Eigenkapital essenziell:

  • Nachrangigkeit: Um den Investor auch von Beginn an schon einem Eigenkapitalgeber gleichzustellen, wird in der Regel Nachrangigkeit für den Fall der Liquidation des Start-ups vereinbart (dh Rückzahlungsanspruch entsteht erst nach Befriedigung aller Gläubiger, deren Kapitalüberlassung nicht den Eigenkapitalkriterien entspricht, und das SAFE-Investment steht somit voll als Haftungskapital zur Verfügung).
  • Gewinnabhängige Vergütung und Verlustteilnahme: Eine gewinnabhängige Vergütung liegt insofern vor, als keinerlei Zinsen vereinbart sind und ein Rückfluss nur von der Entwicklung der Gesellschaft abhängt (zB Veräußerung, Dividendenpotenzial). Durch den Abschluss der Vereinbarung nimmt der SAFE-Investor in der Regel voll am unternehmerischen Risiko teil. Das bedeutet, dass im Fall einer Liquidation des Start-ups die SAFE-Investoren voll mit dem zur Verfügung gestellten Investment haften und je nach Abwicklungsergebnis voll, anteilig oder gar nicht befriedigt werden.
  • Unbefristete Zurverfügungstellung: Der Investitionsbetrag wird dem Start-up beim SAFE unbefristet zur Verfügung gestellt. Auf ordentliche Kündigungsrechte wird in den Vereinbarungen verzichtet. Außerordentliche Kündigungsrechte sind unschädlich. Auch für andere Liquiditätsereignisse wie zB Kontrollwechsel und IPO werden in der Regel Klauseln im SAFE vorgesehen, die den investierten Betrag bei Eintritt des Ereignisses in Stammkapital wandeln und erst in einem nachgelagerten Schritt die Investoren auf Gesellschafterebene abgefunden werden. Dahingehend ist gewährleistet, dass das Start-up keinesfalls mit einer vorzeitigen Rückzahlungsverpflichtung belastet wird.

Sofern alle Kriterien wie oben beschrieben erfüllt sind, kann ein Ausweis als Eigenkapital erfolgen. Innerhalb des Eigenkapitals sollte das SAFE uE also Sonderposten ausgewiesen werden (anbieten würde sich hier zB „SAFE Investment“). Da es sich bei SAFE-Investments grundsätzlich um substanzielle Beträge handeln wird, ist gegebenenfalls eine Erläuterung der Vereinbarungen – unter Angabe der jeweiligen investierten Beträge und einer kurzen Erläuterung – im Anhang geboten.

Was gilt es sonst zu beachten?

Naturgemäß ist die vertragliche Ausgestaltung des SAFE von grundlegender Bedeutung, nicht nur für die Bilanzierung. Ist ein Ausweis als Eigenkapital gewünscht, muss bereits bei der Vertragsgestaltung auf die wesentlichen Aspekte geachtet werden (zB wann erfolgt die Umwandlung, was sind mögliche Rückzahlungsszenarien, wer trägt die Rückzahlungsverpflichtung [Investor vs Unternehmen], Laufzeit des Vertrags, Verlustbeteiligung [inkl Liquidation]). Insbesondere bei im Internet verfügbaren Vertragsvorlagen, die oftmals auch auf ausländischem Recht basieren und nicht auf die österreichischen Kriterien eingehen, ist Vorsicht geboten.

Über die Autor:innen:

Der Artikel wurde von Katharina Geweßler (Senior Managerin und Steuerberaterin), David Gloser (Partner, Steuerberater und Wirtschaftsprüfer) sowie Christoph Puchner (Partner und Steuerberater) von ECOVIS Austria verfasst. ECOVIS Austria ist eine der führenden Steuerberatungskanzleien in Österreich im Start-up-Bereich.

Deine ungelesenen Artikel:
14.10.2026

Elevator Ventures: Corporate-Venture-Fonds der RBI steigt bei Zürcher Fintech Rivero ein

Das Schweizer Fintech Rivero erhält einen neuen Investor aus Österreich: Elevator Ventures, der Beteiligungsfonds der Raiffeisen Bank International, steigt bei dem Unternehmen ein.
/artikel/elevator-ventures-corporate-venture-fonds-der-rbi-steigt-bei-zuercher-fintech-rivero-ein
Rivero
© Rivero - (v.l.) Stephan Wächter, Fatemeh Nikayin und Thomas Müller.

Rivero, die europäische Plattform für Zahlungsoperationen, hat heute bekanntgegeben, dass Elevator Ventures, der Corporate-Venture-Capital-Fonds der Raiffeisen Bank International (RBI), als Investor beim Schweizer Fintech eingestiegen ist. Die Partnerschaft soll Riveros weitere Expansion in Europa unterstützen, mit besonderem Fokus auf die Märkte in Zentral- und Osteuropa. Über die genaue Summe ist nichts bekannt.

Rivero: Kajo und Amiko

Rivero wurde von Thomas Müller, Fatemeh Nikayin und Stephan Wächter gegründet, um Intelligenz und Automatisierung in einige der besonders komplexen operativen Herausforderungen der Zahlungsbranche zu bringen. Die Technologie soll es Finanzinstituten ermöglichen, stark regulierte und ressourcenintensive Zahlungsprozesse zu modernisieren und manuelle Arbeitsabläufe durch intelligente Automatisierung zu ersetzen.

Die Compliance-Plattform von Rivero heißt Kajo und soll die Compliance in Zahlungsnetzwerken vereinfachen, indem sie Updates automatisch verteilt, eine Übersicht auf einen Blick liefert und fragmentierte Dokumente und Anforderungen der Zahlungsnetzwerke in ein KI-gestütztes Wissensverzeichnis verwandelt.

Die KI-gestützte Anwendung Amiko indes bringt agentische KI in das Streitfallmanagement (Dispute Management) und die Betrugsrückgewinnung. Die Lösung sortiere Fälle intelligent vor, koordiniere die nächsten sinnvollen Schritte und automatisiere Dispute-Workflows vom Eingang bis zur Lösung, während sie Agent:innen bei komplexen Fällen anleitet, die menschliche Spezialist:innen erfordern. Das soll Instituten helfen, Gelder schneller zurückzuholen, den operativen Aufwand zu reduzieren und ein besseres Erlebnis für Karteninhaber:innen zu bieten.

„Elevator Ventures von strategischer Relevanz“

Während Rivero in Europa expandiert, konzentriert sich das Unternehmen zunehmend nicht nur auf den Ausbau seiner Technologie, sondern auch auf die Stärkung seiner Position im breiteren europäischen Bankenökosystem. Für die nächste Entwicklungsphase von Rivero sei Elevator Ventures von besonderer strategischer Relevanz: Durch die Verbindung zur RBI Group und das Netzwerk in Zentral- und Osteuropa verfüge Elevator Ventures über umfangreiche Erfahrung darin, Technologieunternehmen, die Finanzinstitute bedienen, zu unterstützen und ihnen bei der Orientierung und Expansion in europäischen Bankenmärkten zu helfen, heißt es.

„Europas Finanzinstitute suchen nach besseren Wegen, zunehmend komplexe Zahlungsoperationen zu managen, und wir sehen eine große Chance, Riveros Technologie zu vielen weiteren Instituten auf dem Kontinent zu bringen“, sagt Thomas Müller, CEO von Rivero. „Da wir nun in die nächste Wachstumsphase eintreten, wollen wir Investor:innen am Tisch haben, die sowohl die Komplexität des Bankgeschäfts als auch die Märkte verstehen, in denen wir tätig sind. Die Expertise von Elevator Ventures im Finanzdienstleistungsbereich und ihr besonders starkes Netzwerk in Zentral- und Osteuropa machen sie zu einem hoch relevanten strategischen Partner für Rivero.“

Maximilian Schausberger, Managing Director bei Elevator Ventures, ergänzt: „Rivero adressiert eine Reihe operativer Herausforderungen, die für Banken und Zahlungsinstitute in ganz Europa immer wichtiger werden. Das Team verbindet tiefgehende Zahlungsverkehrsexpertise mit Technologie, die speziell auf die Anforderungen regulierter Finanzinstitute ausgelegt ist. Wir sehen eine starke Übereinstimmung zwischen Riveros Ambitionen und unserer Erfahrung und unserem Netzwerk im europäischen Bankwesen und freuen uns darauf, das Unternehmen bei seiner weiteren Expansion zu unterstützen.“

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Simple Agreement for Future Equity – So funktioniert das neue Instrument für Start-up-Finanzierungen

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Simple Agreement for Future Equity – So funktioniert das neue Instrument für Start-up-Finanzierungen

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Simple Agreement for Future Equity – So funktioniert das neue Instrument für Start-up-Finanzierungen

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Simple Agreement for Future Equity – So funktioniert das neue Instrument für Start-up-Finanzierungen

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Simple Agreement for Future Equity – So funktioniert das neue Instrument für Start-up-Finanzierungen

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Simple Agreement for Future Equity – So funktioniert das neue Instrument für Start-up-Finanzierungen

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Simple Agreement for Future Equity – So funktioniert das neue Instrument für Start-up-Finanzierungen

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Simple Agreement for Future Equity – So funktioniert das neue Instrument für Start-up-Finanzierungen

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Simple Agreement for Future Equity – So funktioniert das neue Instrument für Start-up-Finanzierungen