14.08.2023

Interview: So schaffte es ein Raiffeisen-Projekt in die „Tokenisierungs-Bibel“

Seit Jahren ist die Raiffeisen Bank International (RBI) im Blockchain-Bereich aktiv - nun wurde eines ihrer Projekte in die "Tokenization Use Cases Bible" aufgenommen. Im brutkasten-Interview spricht RBI-Blockchain-Experte Gernot Prettenthaler über das Projekt, die Zukunftspläne und seine Einschätzung zu den wichtigsten Blockchain-Themen.
/artikel/rbi-tokenisierungs-bibel
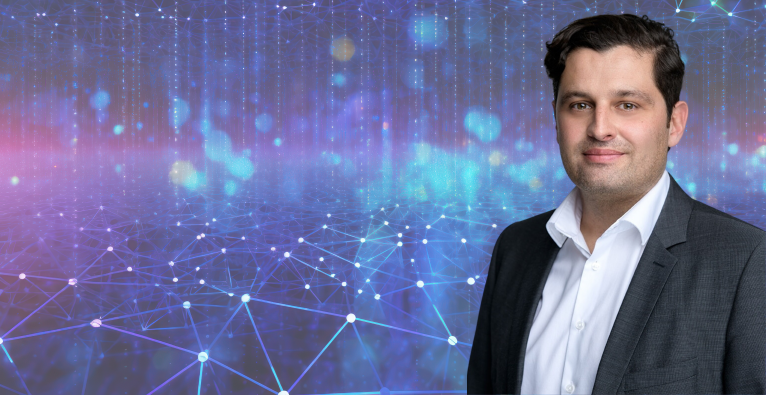
Gernot Prettenthaler, Senior Strategic Partnerships and Ecosystems Manager bei der RBI im Interview über Tokenisierung
Gernot Prettenthaler, Senior Strategic Partnerships and Ecosystems Manager bei der RBI | Foto: RBI & M.Gierczyk/Adobe Stock (Hintergrund)
sponsored

Die Raiffeisen Bank International (RBI) ist eine Vorreiterin in der heimischen Bankenlandschaft, wenn es um Blockchain geht: Bereits 2017 trat sie dem R3 Blockchain Konsortium bei, 2018 auch dem Blockchain Research Institute. Seit Jahren arbeitet die Bank außerdem an eigenen Blockchain-Projekten, betreibt Blockchain Hub und hält jährlich auch die RBI Blockchain Night ab, zuletzt im November 2022.

Für ihre Aktivitäten im Blockchain-Bereich bekommt die Bank auch Aufmerkeit in der Szene. So etwa im kürzlich erschienenen „Tokens Made Easy. Tokenization Use Cases Bible 2023“ des deutschen Blockchain- und Tokenisierungs-Dienstleisters Bitbond, mit dem die RBI ein Projekt im Bereich der Tokenisierung von Rohstoffen umgesetzt hat. Der Anspruch der „Bible“: Einen „ultimativen Überblick“ über die Möglichkeiten zu geben, die Tokenisierung bereits heute bietet.

Der Report stellt dabei Tokenisierungs-Projekte von internationalen Großunternehmen wie etwa Siemens oder ABN Amro vor – und eben auch der RBI. Konkret hat sich die Bank in dem Projekt mit der Tokenisierung von Rohstoffen beschäftigt. Daraus könnte langfristig eine Tokenisierungsplattform entstehen, die das gesamte Produktportfolio der RBI umfasst. Das Projekt wurde gemeinsam mit Bitbond und Metaco auf der Polygon-Blockchain umgesetzt. Wir haben mit Gernot Prettenthaler, Senior Strategic Partnerships and Ecosystems Manager bei der RBI, über das Projekt gesprochen – und auch über seine Einschätzungen zu aktuellen Trends und Entwicklungen rund um die Themen Blockchain und Tokenisierung.


brutkasten: Was bedeutet die Nennung in der diesjährigen „Tokenization Use Cases Bible“ von Bitbond für euch?

Prettenthaler: Für uns ist das eine coole Sache. Bitbond ist ein deutscher Anbieter, der sehr viele Kund:innen und Partner:innen in unterschiedlichen Branchen hat. Wenn wir da als Partner genannten werden für einen exemplarischen Use Case, dann bringt uns das Reputation.

Im Report werdet ihr als Beispiel für Tokenisierung im Rohstoffbereich genannt. Ihr evauliert ja grundsätzlich eine Tokenisierungs-Plattform, die das gesamte Produkt-Portfolio abdecken könnte, habt euch aber entschieden, mit Rohstoffen zu starten. Was waren die Gründe dafür?

Warum wir mit Rohstoffen gestartet haben, hängt mit der herrschenden Regulatorik zusammen. Als Bank wollen wir einerseits im Moment keine Exposure zu Kryptowährungen. Andererseits ist die Tokenisierung von komplexeren Finanzprodukten wie Anleihen in Österreich noch nicht möglich, weil wesentliche rechtliche Rahmenbedingungen, die wir als Bank brauchen, noch nicht klar genug auf dem Tisch liegen. Deshalb blieben Rohstoffe als offensichtliche Tokenisierungsoption.

Das heißt nicht, dass wir uns perspektivisch nicht auch mit allen anderen Themen befassen – bis hin zu Kryptowährungen. Es hängt aber nicht nur von unserer Entwicklung und unserem Reifeprozess ab, sondern auch vom rechtlichen Rahmenwerk, das wir in Österreich und in den Ländern, in denen wir tätig sind, vorfinden.

Aber grundsätzlich ist eine Asset-agnostische Plattform das Ziel, die auch euer gesamtes Produkt-Portfolio abdecken könnte?

Genau. Unser Ansatz ist, dass wir diesen ersten Anwendungsfall testen – auch mit Blick darauf, dass wir Infrastrukturkomponenten zu uns ins Haus holen, die uns ermöglichen sollen, dann in weiterer Folge viele andere Asset-Klassen zu organisieren. Diese Token würden wir dann auch bei uns verwahren – für uns selbst, aber auch für unsere Kund:innen.

Und das betrifft nicht nur Privatkund:innen, sondern auch institutionelle Anleger, die dann eventuell in solche Token-Produkte investieren werden. Wir wollen nicht nur die Infrastruktur für einen Use Case bauen, sondern wir hätten gerne eine Infrastruktur, die uns die Flexibilität gibt, je nach Marktentwicklungen andere Asset-Klassen ebenfalls abzubilden.

Wenn wir einen Schritt zurückgehen: Wie würdest du Anleger:innen ganz grundsätzlich die Vorteile von Tokenisierung erklären?

Im Wesentlichen ist der Vorteil von Tokensierung, dass man sehr kleinteilig agieren kann und dass das Asset digital verfügbar ist – man es also online erwerben und auch wieder verkaufen kann. Man könnte auch Sparpläne abbilden auf diesen Asset-Klassen.

Gleichzeitig braucht man sich in unserem Fall auch keine Sorgen machen, dass ein solches Produkt nicht werthaltig ist. Wir als Bank stehen dafür gerade, dass wir die entsprechenden Assets im Hintergrund verwahren. Man hat dann direkten Zugriff auf das Asset, auch wenn man nur einen kleinen Teil davon besitzt und zwar in digitaler Form.

Man muss sich auch nicht um die physische Verwahrung kümmern und gerade bei Rohstoffen kann es bestehende Produkte für eine Kundenschicht öffnen, die es vielleicht schon gewohnt ist, digital zu veranlagen. Das könnte beispielsweise für ein Kryptowährungs-affines und jüngeres Publikum ein nettes Diversifizierungspotenzial bieten.

In welcher Phase befindet ihr euch aktuell mit dem Projekt?

Das Pilotprojekt, mit dem wir die technische Feasibility getestet haben, ist abgeschlossen. Daran haben wir rund fünf Monate gearbeitet. Jetzt befinden wir uns in der Phase, daraus eine Produktentwicklung abzuleiten und einen Business Case zu erstellen. Damit wollen wir feststellen, was der Aufbau der Infrastruktur und des Produkts kostet, welche Revenues wir erreichen können und in weiterer Folge, wie sich das Ganze rechnen kann.

Welchen Zeitplan habt ihr euch dafür vorgenommen?

Unser – etwas ambitioniertes – Ziel ist es, dass wir bis Jahresende diesen Business Case so weit fertig haben, dass er diskutiert werden kann und dass auch entschieden werden kann, ob man weitergehen möchte in Richtung Umsetzung oder nicht.

Auf der technischen Seite habt ihr euch für Polygon als Blockchain entschieden. Wie war hier der Entscheidungsprozess?

Das war relativ simpel. Wir haben beobachtet, dass sehr viele Tokenisierungsprojekte momentan auf Polygon, einer Second-Layer-Lösung für Ethereum, passieren. Das hat Vorteile, was die Transaktionskosten und Geschwindigkeit betrifft. Wenn wir die Plattform in Realbetrieb umsetzen würden, würden wir auch zu Polygon tendieren, weil es für kleinteilige Tokenisierung einfach der günstigste Case ist. Und wir wollen den Case abbilden, der für unsere Kunden am günstigsten ist. Außerdem ist es eine Public Blockchain – wir haben mittlerweile das Vertrauen gewonnen, dass eine solche durchaus verwendbar ist für solche Produktideen.

Wie siehst du generell die Diskussion rund um öffentlich zugängliche (Public) Blockchains und (Private/Permissioned) Blockchains mit einer limitierten Teilnehmer:innenzahl?

Das wird weiterhin diskutiert werden. Es gibt meines Erachtens auch Konstellationen, wo man Permissioned Blockchains durchaus verwenden kann. Wenn die Anzahl der Teilnehmer:innen überschaubar ist und bleibt, wenn es gewisse Sicherheitsfeatures notwendig machen, dass man komplett abgeschottet agiert – dann kann es durchaus ein Business Case sein, eine Permissioned Blockchain zu verwenden.

Wenn wir aber von einem Produkt reden, das mittel- bis langfristig auch eine Trading Facility beinhalten wird, dann glauben wir, dass das auf einer öffentlichen Blockchain stattfinden wird. Es war eine der schönen Erkenntnisse bei dem Projekt, dass man die gehashten Transaktionen, die wir durchgeführt haben, öffentlich auf der Blockchain einsehen konnte. Das kann man bei einer Permissioned Blockchain nicht, weil man keinen Zugriff auf die Daten hat.

Du hast ja bereits darsgestellt, aus welchen Gründen ihr euch für Polygon entschieden habt. Haben sich Layer-2-Lösungen, die auf Ethereum aufsetzen, aus deiner Sicht mittlerweile durchgesetzt? Welche Rolle siehst du für die Ethereum-Blockchain selbst?

Ich glaube, dass da noch sehr viel Dynamik drinnen zu sehen ist. Vielleicht sehen wir in drei oder fünf Jahren Blockchain-Lösungen, die noch besser, noch schneller, noch günstiger sind. Ethereum selbst hat auch einige Schritte getan mit dem Umstieg von „Proof of Work“ auf „Proof of Stake“.

Das letzte Wort ist bei weitem noch nicht gesprochen. Als Bank wollen wir da auch immer agnostisch agieren. Wir sind kein Technologie-Provider, sondern wir sind Technologie-Nutzer. Wir sehen aber keinerlei Grund, warum wir jetzt warten sollen, bis eine vielleicht noch bessere Blockchain kommt, wenn es schon jetzt die Möglichkeiten für Produktentführungen gibt.

Was sind für dich generell die großen Themen 2023, wenn es um Tokenisierung geht?

Ich glaube, dass es ein spannendes Jahr ist. Natürlich ist es noch immer ein bisschen überschattet durch den Kryptowinter oder durch diese sprunghaften Kursentwicklungen bei Kryptowährungen. Aber es ist nach wie vor so, dass man erst auf den zweiten Blick sieht, wie viele tolle Dinge bei der Tokenisierung in Bewegung sind, die nichts mit der Kursentwicklung von Bitcoin oder Ethereum zu tun haben.

Ich glaube, dass da sehr, sehr viele unterschiedliche Use Cases entwickelt werden in unterschiedlichen Branchen von unterschiedlichen Spielern. Da ist sehr viel Gutes am Weg, das aber vielleicht noch nicht so eine hohe Traktion hat, dass man von einer breit angelegten Skalierung sprechen kann.

Was sicher heuer ein tolles Thema war, ist die Einführung der MiCA-Regulierung, die für ein „level playing field“ für Marktteilnehmer:innen in Europa sorgt. Das ist einzigartig, da kann man auch einmal stolz sein. Im Vergleich zum US-Markt, den man ja immer als sehr fortschrittlich einstuft, haben wir jetzt in Europa eine gute Regulatorik, die es auch ermöglicht, dass hier im Blockchain-Feld gute Entwicklungsschritte gemacht werden können. Ich bin schon zuversichtlich, auch wenn wir wahrscheinlich die großen Wellen der Adaptierung erst vor uns sehen werden in den nächsten zwei bis drei Jahren.

Was sind die Voraussetzungen, die erfüllt werden müssen, damit das Thema wieder mehr Traktion bekommt?

Dafür braucht es einfach ein bisschen Mut und Pioniere, die vorwegschreiten. Viele Fintech-Startups haben sehr gute Arbeit geleistet in dem Feld, sind da vorangegangen. Ich glaube, dass es jetzt dann auch an der Zeit ist, dass traditionelle Unternehmen wie zum Beispiel Banken stärker hier reingehen, um das Thema zu verbreitern. Es braucht aber auch andere Branchen: Energiekonzerne, verarbeitende Industrie, Handelsunternehmen. Die müssen nun verstärkt versuchen, aus Pilot-Experimenten eine Überleitung in skalierbare Produkte zu finden.

Es sind Ökosystem-Umstellungen, die da im Gang sind und die notwendig sind. Die brauchen einfach Zeit. Da ist man dann relativ schnell bei einem Henne-Ei-Problem, aber man muss das Thema trotzdem abdecken. Denn wenn man es nicht macht, macht es jemand anderer – und da ist das Thema der Disruption als Gefahrenpotenzial im Hintergrund zu sehen.

In welchen Branchen wird am schnellsten Ergebnisse sehen?

Ich glaube, dass die Finanzindustrie auf einem guten Weg ist. Da sind sehr viele Dinge im Werden – gerade am Nachbarmarkt in Deutschland. Diese Dinge wachsen jetzt schön langsam, aber kontinuierlich, aus diesem Experimentierstadion hinaus. Auch in der Energiewirtschaft werden Dinge kommen. Da gibt es erste Pilotprojekte – in Österreich etwa von Riddle & Code und Wien Energie. Das ist zukunftsweisend. Insgesamt braucht es noch ein bisschen Zeit, aber in diesem Themenbereich wird etwas kommen. Auch im ESG-Bereich hat Tokensierung viel Potenzial.
Deine ungelesenen Artikel:
05.11.2026

Die 6 häufigsten Rechtsfallen für Startups im ersten Geschäftsjahr

Im ersten Geschäftsjahr konzentrieren sich Gründer:innen meist voll auf Produkt und Wachstum – rechtliche Risiken werden dabei leicht unterschätzt. Doch Rechtsfehler können schnell existenzgefährdend werden. brutkasten sprach dazu mit Rechtsschutz-Experte Gerd Plank von ERGO Versicherung AG.
/artikel/die-6-haeufigsten-rechtsfallen-fuer-startups-im-ersten-geschaeftsjahr
05.11.2026

Die 6 häufigsten Rechtsfallen für Startups im ersten Geschäftsjahr

Im ersten Geschäftsjahr konzentrieren sich Gründer:innen meist voll auf Produkt und Wachstum – rechtliche Risiken werden dabei leicht unterschätzt. Doch Rechtsfehler können schnell existenzgefährdend werden. brutkasten sprach dazu mit Rechtsschutz-Experte Gerd Plank von ERGO Versicherung AG.
/artikel/die-6-haeufigsten-rechtsfallen-fuer-startups-im-ersten-geschaeftsjahr
(c) Sasun Bughdaryan via Unsplash

In der Gründungsphase steht das operative Geschäft an erster Stelle: Produkte werden entwickelt, Marketingkampagnen gestartet und erste Kund:innen akquiriert. Rechtliche Rahmenbedingungen und eine nachhaltige Absicherung rücken dabei mitunter in den Hintergrund. Dabei können nicht nur unbedachte Versäumnisse, sondern sogar unverschuldete Konflikte junge Unternehmen rasch in finanzielle Schieflagen bringen.

“Ich mache ja nichts falsch”

„Ein häufiger Satz von Gründerinnen und Gründern lautet: Was soll schon passieren? Ich mache ja nichts falsch“, sagt Rechtsschutz-Experte Gerd Plank von der ERGO Versicherung. Doch im Unternehmensalltag geraten Firmen keineswegs nur durch eigenes Fehlverhalten in juristische Auseinandersetzungen. Plank verdeutlicht das an einem Praxisbeispiel aus dem Strafrechtsschutz: „Auch wenn ein Geschäftspartner etwas falsch macht, etwa bei der Verrechnung, kann ein Unternehmen ins Visier der Staatsanwaltschaft geraten.“ In Österreich gebe es jährlich rund 540.000 Ermittlungsverfahren bei den Staatsanwaltschaften, denen lediglich 28.000 Verurteilungen gegenüberstehen. „Das bedeutet, dass 95 Prozent der Verfahren eingestellt werden oder mit einem Freispruch enden – die immensen Anwalts- und Verteidigungskosten von oft 10.000 bis 20.000 Euro muss man ohne Rechtsschutzversicherung dennoch selbst tragen“, so Plank.

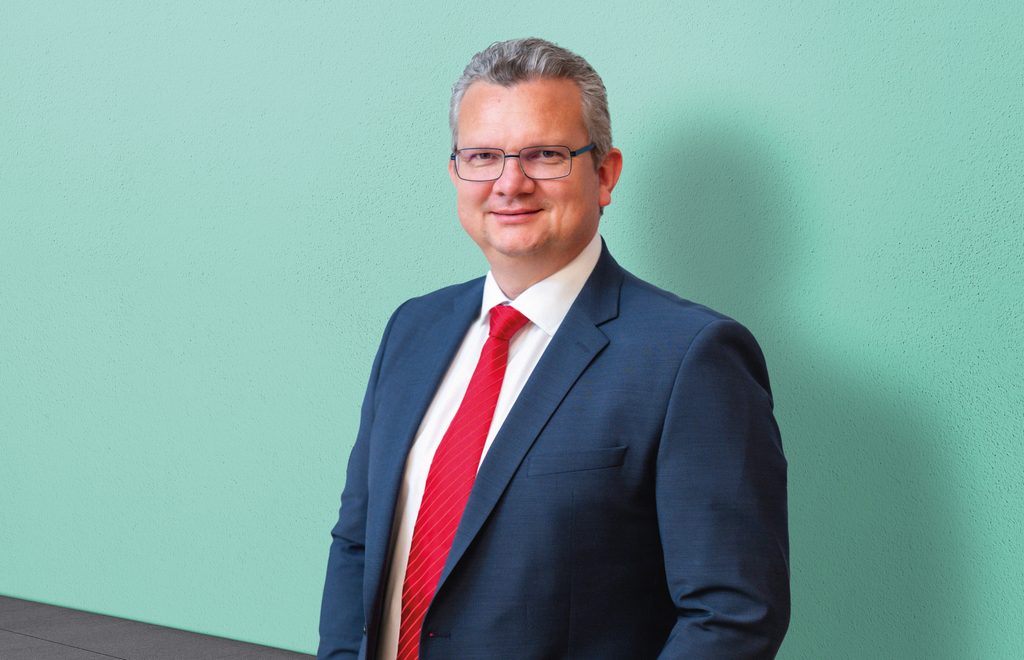
Rechtsschutz-Experte Gerd Plank | (c) ERGO Versicherung

Auch bei zivilrechtlichen Auseinandersetzungen würden Gründer:innen das finanzielle Risiko unterschätzen. „Schon wenn man einen vermeintlich kleinen Streitwert von 500 Euro einklagt, liegen die Gesamtkosten in der ersten Instanz bereits bei rund 1.600 Euro. Kommen weitere Verhandlungen hinzu, ist man rasch bei 6.000 Euro“, führt Plank aus. Da ein Großteil der Gerichtsverfahren mit einem Vergleich enden würden, blieben beide Parteien häufig auf ihren eigenen Anwaltskosten sitzen. „In Österreich liegt der häufigste bestrittene Wert bei 10.000 Euro. Die Gesamtkosten bei diesem Streitwert erreichen schnell 20.000 Euro“, so der Experte. Ohne Absicherung verzichten Startups daher oft auf berechtigte Forderungen, um Prozesskosten zu vermeiden – was im Einzelfall existenzbedrohende finanzielle Auswirkungen haben kann.

Die 6 häufigsten Rechtsfallen

Um solche Szenarien zu verhindern, sollten Gründer:innen die typischen Stolpersteine der ersten Monate kennen. Gerd Plank fasst im Gespräch mit brutkasten die sechs häufigsten Rechtsfallen zusammen – und zeigt auf, wie sich Startups mit dem passenden Rechtsschutz davor schützen können.

1. Mündliche Vereinbarungen und undokumentierte Vertragsänderungen

In der Startphase regiert oft das Prinzip Vertrauen. Verträge werden mündlich geschlossen oder vereinbarte Leistungen nachträglich per Handschlag abgeändert. „Einer der wichtigsten Punkte, bei denen es später zu Streitigkeiten kommt, sind undokumentierte Änderungen an Verträgen“, warnt Plank. Kommt es zu Uneinigkeiten über den Leistungsumfang oder Zahlungen, stehe Aussage gegen Aussage. Der Kunde bestreite etwa Zusatzleistungen, und das Startup bleibe auf den Kosten sitzen.

Wie der Rechtsschutz hilft: Der D.A.S. Firmen-Rechtsschutz der ERGO Versicherung unterstützt Gründer:innen durch juristische Erstberatung und Vorab-Vertragsprüfungen zu günstigen Konditionen. Zudem bietet ERGO für Jungunternehmer:innen einen besonderen Vorteil: Den Entfall der üblichen Wartefristen. „Kommt ein Unternehmen nach Abschluss eines größeren Auftrags zu uns, besteht im Premium-Rechtsschutz für Streitigkeiten aus dem Vertrag sofort Versicherungsschutz“, hebt Plank hervor.

2. Offene Rechnungen nicht konsequent eintreiben

Zahlen Kunden ihre Rechnungen nicht, zögern junge Firmen oft, rechtliche Schritte einzuleiten – aus Sorge um die Kundenbeziehung oder aus Angst vor hohen Prozesskosten. Dies führt rasch zu massiven Liquiditätsengpässen. „Laut KSV1870-Statistik kommen 30 bis 40 Prozent der Insolvenzen in Österreich dadurch zustande, dass Kund:innen Rechnungen nicht bezahlen und die Unternehmer nicht die finanziellen Mittel haben, um ihre Forderungen gerichtlich durchzusetzen“, erläutert Plank.

Wie der Rechtsschutz hilft: Das Forderungsmanagement der ERGO Versicherung übernimmt den Inkassoprozess. „Durch unser Know-how erreichen wir eine Eintreibungsquote von rund 80 Prozent“, führt der Experte aus. Ein Netzwerk aus 600 spezialisierten Partneranwält:innen vertritt Betroffene an allen 115 Bezirksgerichten in Österreich und in weiteren Instanzen. „Außergerichtliche Lösungswege dauern im Schnitt ein halbes Jahr, während ein Gerichtsprozess im Schnitt bis zu dreieinhalb Jahre in Anspruch nehmen kann“, betont Plank.

3. Fehler bei der Mitarbeiterbeschäftigung

Bei der Einstellung des ersten Personals passieren häufig Fehler. Ein Klassiker ist die fehlerhafte Einstufung von Arbeitskräften. „Der typische Fall ist, dass eine Person als freier Dienstnehmer oder Selbstständiger bezeichnet wird, obwohl die tatsächlichen Arbeitsbedingungen für ein Angestelltenverhältnis sprechen“, so Plank. Stellt die Sozialversicherung bei einer Nachprüfung eine Scheinselbstständigkeit oder Fehler bei Kollektivvertragsgehältern fest, drohen Nachzahlungen im fünfstelligen Bereich.

Wie der Rechtsschutz hilft: Gründer:innen werden präventiv bei Dienstverträgen beraten, im Streitfall übernimmt der Firmen-Rechtsschutz im Rahmen des vereinbarten Versicherungsschutzes die Vertretungs- und Prozesskosten. „Mit fachkundiger juristischer Beratung lassen sich Kollektivvertragsentlohnungen, Arbeitszeiten und Sonderzahlungen von Anfang an korrekt regeln“, erklärt Plank.

4. Vernachlässigter Schutz von Marken, Software und IP

Viele Startups bringen innovative Produkte, Softwarelösungen oder Marken auf den Markt, ohne ihr geistiges Eigentum ausreichend abzusichern oder finanziell verteidigen zu können. „Wenn etwa ein Vertragspartner Daten weitergibt oder Ideen kopiert, werden Prozesse nach dem Immaterialgüterrecht extrem teuer“, gibt Plank zu bedenken. Ohne Rechtsbeistand fehlen jungen Firmen meist die Mittel, sich gegen finanzstarke Nachahmer zur Wehr zu setzen.

Wie der Rechtsschutz hilft: Der Premium-Rechtsschutz deckt komplexe Auseinandersetzungen im Immaterialgüterrecht ab. „Diese Streitigkeiten abzusichern ist entscheidend, da Rechtsstreitigkeiten um das geistige Eigentum hohe Streitwerte aufweisen“, betont der ERGO-Experte. ERGO stellt spezialisierte Partneranwält:innen bereit und übernimmt im Rahmen des vereinbarten Versicherungsschutzes die anfallenden Kosten.

5. Mangelhafte AGB und unzulässige Klauseln

Insbesondere im E-Commerce und beim Vertrieb an Endverbraucher greifen Gründer:innen häufig auf fehlerhafte oder ungeprüfte Allgemeine Geschäftsbedingungen (AGB) zurück. Werden Informationspflichten, Rücktrittsrechte oder Gewährleistungsbestimmungen missachtet, hat das teure Konsequenzen. „Wenn AGB unzulässige Klauseln enthalten, können sich Kunden darauf berufen und Zahlungen verweigern“, erklärt Plank.

Wie der Rechtsschutz hilft: Der D.A.S. Firmen-Rechtsschutz von ERGO bietet Unternehmern die Möglichkeit, Vertragswerke und AGB von spezialisierten Anwält:innen zu günstigen Konditionen prüfen zu lassen. „Es ist essenziell, sich von Anwält:innen im Vorfeld beraten zu lassen, ob die erstellten Klauseln rechtlich gültig sind, bevor man Angebote am Markt platziert“, rät Plank.

6. Überschreitung der Gewerbeberechtigung

In der Praxis bieten Startups nicht selten Leistungen an, die über den Umfang ihres eingetragenen Gewerbescheins hinausgehen. „Man muss wirklich darauf achten, dass man nur innerhalb jener Gewerbeberechtigungen arbeitet, die tatsächlich eingetragen sind“, mahnt Plank. Wird die Gewerbeberechtigung überschritten, drohen Verwaltungsstrafverfahren, die im schlimmsten Fall mit einem Gewerbeentzugsverfahren einhergehen.

Wie der Rechtsschutz hilft: Der Rechtsschutz für Gewerbeentzugsverfahren schützt Unternehmer vor den finanziellen Folgen von Verwaltungsstrafverfahren. „Auch bei drohendem Gewerbeentzug bieten wir die entsprechende rechtliche Absicherung und Vertretung“, führt Plank aus.


Aktionsangebot: ERGO Blue Weeks 

Aktuell bietet die ERGO Versicherung im Rahmen der „Blue Weeks“-Aktion besondere Konditionen für den D.A.S. Firmen-Rechtsschutz. Bei einem Vertragsabschluss bis 31. Jänner 2027 sparen Unternehmen bis zu fünf Monatsprämien.

Zusätzlich profitieren Jungunternehmer:innen im ersten Geschäftsjahr von einem Bonus – bis zu 20 Prozent auf die Prämienhöhe. Nähere Informationen erhalten Sie bei einer persönlichen Beratung mit den Rechtsschutzexperten der ERGO Versicherung.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Interview: So schaffte es ein Raiffeisen-Projekt in die „Tokenisierungs-Bibel“

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Interview: So schaffte es ein Raiffeisen-Projekt in die „Tokenisierungs-Bibel“

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Interview: So schaffte es ein Raiffeisen-Projekt in die „Tokenisierungs-Bibel“

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Interview: So schaffte es ein Raiffeisen-Projekt in die „Tokenisierungs-Bibel“

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Interview: So schaffte es ein Raiffeisen-Projekt in die „Tokenisierungs-Bibel“

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Interview: So schaffte es ein Raiffeisen-Projekt in die „Tokenisierungs-Bibel“

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Interview: So schaffte es ein Raiffeisen-Projekt in die „Tokenisierungs-Bibel“

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Interview: So schaffte es ein Raiffeisen-Projekt in die „Tokenisierungs-Bibel“

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Interview: So schaffte es ein Raiffeisen-Projekt in die „Tokenisierungs-Bibel“