25.09.2023

RBI zu KI: „Haben mehr als 100 Use Cases aus allen Bereichen“

Interview. Wie wird künstliche Intelligenz die Finanzbranche verändern? Was hat die Raiffeisen Bank International (RBI) in diesem Bereich geplant und wie unterscheidet die Bank bei neuen Technologien zwischen Hype und Substanz? Diese und noch weitere Fragen beantwortet Christian Wolf, Head of Strategic Partnerships & Ecosystems, im brutkasten-Gespräch.
/artikel/rbi-100-ki-use-cases
Christian Wolf: Warum Open API, Blockchain und Elevator Lab für die RBI zusammen gehören
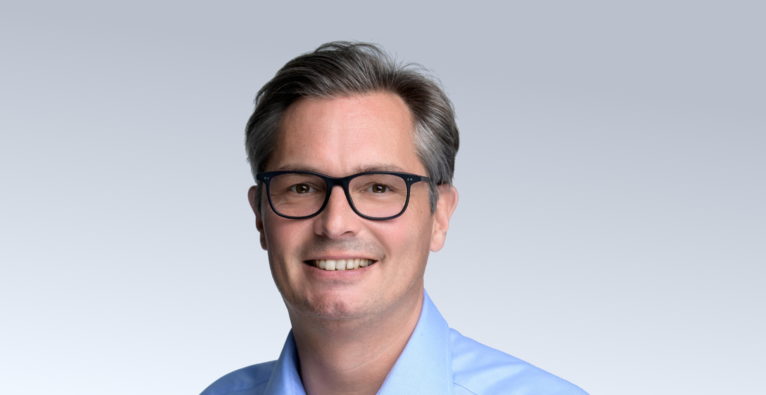
(c) RBI: Christian Wolf, Head of Strategic Partnerships & Ecosystems
sponsored

Die Veröffentlichung von ChatGPT im vergangenen November hat die starken technologischen Fortschritte bei künstlicher Intelligenz (KI) schlagartig ins Bewusstsein der Öffentlichkeit geholt. Und auch für viele Unternehmen stellten sich rasch Fragen: Welche Folgen wird KI für die eigene Branche und möglicherweise auch das eigene Geschäftsmodell haben? Auch in der Finanzbranche gibt es Fragestellungen wie diese.

Die Raiffeisen Bank International (RBI) beschäftigt sich seit vielen Jahren systematisch mit technologischen Innovationen – beispielsweise mit Blockchain, aber eben auch mit künstlicher Intelligenz. Christian Wolf ist Head of Strategic Partnerships & Ecosystems bei der RBI. Wir haben mit ihm über die Auswirkungen von KI auf die Finanzbranche gesprochen.


brutkasten: Seit dem Erscheinen von ChatGPT erleben wir eine neuerliche KI-Euphorie. Wie lange beschäftigt sich die RBI schon mit dem Thema?

Christian Wolf: Das Thema KI ist an und für sich nichts Neues. Es begleitet uns in unterschiedlichen Ausprägungen sicherlich schon eine Dekade. Die Technologie hat sich inkrementell entwickelt, ihr wurde vor allem durch den Launch von ChatGTP nun zu großer Sichtbarkeit und einer exponentiellen Adoption verholfen. 

Wir hatten KI-Ansätze zu unterschiedlichen Zwecken bereits länger im Einsatz, zum Beispiel im sichtbarsten Element von Chatbots, die die Interaktion mit Kunden teilweise automatisieren. Anhand von Chatbots kann man auch schön die Entwicklung von KI beschreiben, von Rule-based Chatbots, die zwar eine hinterlegte Logik hatten, die ich aber noch nicht zur KI zählen würde, bis hin zu Chatbots, die sich der Large Language Models (LLMs) bedienen und dadurch  mehr Autonomie zeigen.

Es gibt aber gerade für Banken generell sehr viele Anwendungsfälle von KI, die für den Standard-User vielleicht gar nicht so ersichtlich sind und die hinter den Kulissen laufen. KI bedient wichtige Anwendungsfälle quer durch die Bank: vom Daten- und Wissensmanagement, der Risikomodellierung bis hin zur Softwareentwicklung und auch Cybersecurity sind gute Anwendungsfälle bekannt und beschrieben.

KI hat auch grossen Einfluss auf Automatisierungen und somit Effizienzsteigerungen, wo ich persönlich auch nach wie vor das größte Potenzial sehe – beispielsweise wenn es darum geht, Prozesse zu automatisieren oder große Datenmengen zu verarbeiten und strukturieren und daraus Empfehlungen abzuleiten.

Was hat ChatGPT deiner Meinung nach verändert?

Ich glaube, der große Verdienst von ChatGPT ist, dass man einen demokratischen Zugang zur Technologie geschaffen hat. Bis ChatGPT ist das Thema sehr technisch diskutiert und implementiert worden. ChatGPT hat gezeigt, dass es jetzt nicht mehr zwangsläufig notwendig ist, Techniker:in, Programmierer:in oder Informatiker:in zu sein um ein KI-Modell zu bedienen.

Man kann KI nun auch als gewöhnliche:r User:in bedienen – ohne die Technologie dahinter unbedingt verstehen zu müssen. Man kann mit ihr in sehr natürlicher Sprache kommunizieren und bekommt auch ebensolche Antworten – die Einstiegshürden sind damit so niedrig geworden, dass auch die breite Masse von Anwendern davon profitieren kann.

Wenn eine neue Technologie auftaucht oder eine bestehende Technologie starke Sprünge macht – wie evaluiert ihr in der RBI, ob das strategisch für euch eine Bedeutung hat oder nicht?

Wir gehen da agnostisch vor und machen es mit jeder Technologie so: Wir beginnen sehr frühphasig – beispielsweise beim Thema Blockchain, das ein Disruptionsversprechen in sich trägt. Bei KI wiederum hat es den Trigger-Point ChatGPT gegeben, an dem wir gesagt haben, dass wir uns das noch einmal ansehen müssen.

Aber wir durchlaufen immer denselben Prozess. Auf der einen Seite unterscheiden wir sehr bewusst zwischen Hype und Trend. Ein Hype hat großes Aufmerksamkeitspotenzial, das eventuell auch berechtigt ist, wird aber vermutlich im nächsten halben Jahr oder Jahr wieder verschwinden oder abebben. Der Trend erweist sich dagegen als nachhaltiger.

Wie ist dann euer Prozess, wenn ihr einen Trend identifiziert habt?

Bei Trends schauen wir grundsätzlich, wie die Entwicklungen technologischer Natur sind – aber auch, wie sich die zugehörigen Anwendungsfälle entwickeln. Damit haben wir einen Realitätscheck, ob die Versprechungen auch eingehalten werden.

Dann sehen wir uns an, ob diese Use Cases auf unser Kerngeschäft Einfluss haben werden – entweder, weil sie disruptiv sind oder weil sie das Geschäftsmodell einer Bank erweitern können. Ist das der Fall, fragen wir uns, ob es auch uns auch als RBI konkret beeinflussen wird. Als Universalbank haben wir ein anderes Geschäftmodell als eine Investmentbank wie zum Beispiel JP Morgan. Nicht alles, was für JP Morgan relevant ist, ist es auch für uns und umgekehrt.

Wenn wir die Fragen in dieser Abfolge aber mit Ja beantworten, gehen wir in die interne Diskussion mit unseren Fachbereichen. Da diskutieren wir die Potenziale und versuchen, gemeinsam Anwendungsfälle für uns zu definieren. Wenn man eine Liste an Use Cases hat, kann man allerdings auch zum Schluss kommen, dass manche Dinge zwar tatsächlich Problemfelder sind, aber dass man dafür nicht zwangsläufig KI braucht.

Daher prüfen wir auch, ob wir bereits Technologie im Haus haben, die das genauso gut lösen kann. Und wenn dies der Fall ist, ob wir signifikante Effizienzgewinne durch einen Technologiewechsel hätten. Denn nur dann zahlt es sich aus. 

Wenn wir aber feststellen, dass wir tatsächlich ein Problem lösen können, das wir bislang nicht lösen konnten, dann wird es interessant. In diesem Fall sehen uns die Gemeinsamkeiten dieser definierten Use Cases an und leiten Grundanwendungsfälle ab. Im KI-Bereich läuft es aktuell auf Data Extraction, Data Aggregation und Content Generation hinaus. Hinter 99 Prozent der Use Cases stecken diese Grundanwendungsfälle.

Was sind eure künftigen Pläne im Bereich KI?

Mich freut, dass wir schon seit Jahren mehrere etablierte Stellen im Haus haben, die sich mit den Aspekten der KI-Thematik auseinandersetzen. Allerdings gibt es jetzt einen gestiegenen Bedarf an einer weiterführenden Diskussion – auch durch einen gewissen Druck vom Markt her.

Daher stellen wir uns nun die Frage, wie wir das Thema noch strukturierter und systematischer angehen können. Wir sehen uns an, wie wir unsere Ressourcen noch stärker fokussieren können, um Dinge auf Schiene zu bringen. Es freut mich, dass unsere Fachbereiche schon mehr als über 100 Use Cases aus allen Bereichen erarbeitet und priorisiert haben.

Derzeit befinden wir uns in der ersten Phase der Umsetzung und Abarbeitung dieser Use Cases. Da sind einige dabei, die nach innen gerichtet sind, zumeist Effizienztreiber, es sind aber auch einige dabei, die gegenüber den Kund:innen Wirkung entfalten werden.

Wenn es um den Einsatz von KI im Finanzbereich geht – siehst du persönlich hier Unterschiede zu anderen Branchen?

Es gibt im Finanzbereich durchaus Besonderheiten, die hauptsächlich auf regulatorische Bedürfnisse zurückzuführen sind. Und wir sehen uns nach wie vor einer grundsätzlich heterogenen Rechtsprechung beispielsweise im Vergleich der EU mit den USA konfrontiert. Im hypothetischen Anwendungsfall einer KI-getriebenen Bonitätseinstufung des Kunden, stellen uns viele derzeitige Standard-KI-Modelle vor eine Herausforderung.

Wir müssen sicherstellen, dass die Bonität jede:r Kund:in, der/die zum Beispiel einen Kredit bei uns möchte, nach den gleichen Bedingungen und Regeln beurteilt wird. Da darf niemand benachteiligt oder bevorzugt werden. Wir müssen dies auch transparent gegenüber dem Regulator nachweisen können, wie wir zu einer Einschätzung kommen. Das muss also von vorne bis hinten dokumentiert werden. Und wir wollen es auch gegenüber der/dem Kund:in beschreiben können.

Es gibt zwar mittlerweile am Markt einzelne LLM-Modelle, die durchaus einen solchen notwendigen Audit-Trail abbilden können, aber bei den meisten großen Standardmodellen funktioniert es simplifiziert so: Man gibt Daten ein, die durchlaufen eine große Blackbox und am Schluss kommt dann ein Ergebnis heraus. Der Prozess der Ergebnisfindung ist jedoch nicht oder nur teilweise nachvollziehbar und daher weder dokumentier- noch erklärbar. Das genügt aber dem geschilderten Anspruch nicht. Das sehe ich schon eine Herausforderung.

In dem von dir geschilderten Fall stehen regulatorische Vorgaben dem Einsatz von KI entgegen. Siehst du – ganz generell – mögliche Anwendungsfälle, die durchaus sinnvoll wären, aber regulatorisch nicht möglich sind?

Das ist nur meine persönliche Meinung, aber mir fällt da schon ein Anwendungsfall ein: das Thema Robo Advisory, also im Veranlagungsgeschäft. Da könnte man KI durchaus heranziehen und auf Basis eines bestehenden Kunden-Portfolios Anlageempfehlungen generieren. Das ist aktuell zwar rechtlich nicht gänzlich unmöglich, hat aber seine Limitationen, weil wir uns hier im Beratungsgeschäft bewegen und damit Vorschriften wie beispielweise der MiFID (Markets in Financial Instruments Directive, EU-Richtlinie, Anm. d. Red.) unterliegen.

Damit sind wir wieder beim selben Thema: Als Bank müssen wir nachweisen, wie wir zu einer Empfehlung kommen, weil wir letztlich auch dafür haften. Das ist für mich ein Beispiel für etwas, das großes Potenzial hätte, wo aber vor der Anwendung noch einiges zu überlegen ist.

Werden Banken deiner Einschätzung nach auch eigene KI-Modelle trainieren? Oder ist es eher so, dass die LLMs von OpenAI oder Google eben so gut und umfangreich sind, dass dies keinen Sinn ergibt?

Ich glaube, dass gerade im Bankbereich durchaus Eigenentwicklungen entstehen werden. Das liegt hauptsächlich in der Datenverarbeitung begründet. Einerseits kann es rechtliche Vorschriften geben, die es etwa nicht erlauben, dass Daten ein Land verlassen. Andererseits haben beispielsweise auch wir als Bank sehr wohl viele Daten, die nicht in ein öffentliches Modell einspeisen wollen – etwa im Bereich von Risikomodellen oder im Vertragswesen. Da gibt es ein grundeigenes Interesse, dass die Kontrolle über das Modell und die Daten innerhalb der Bank bleiben.

Das heißt aber nicht zwangsweise, dass man alles selbst von Grund auf entwickeln muss. Bei Microsoft Office kann ich ja auch wählen, ob ich etwas in der „public“ Microsoft Cloud verwenden möchte oder es beispielsweise on Premise in einer eigenen von mir kontrollierten Cloudumgebung laufen lasse. Ähnliches werden wir wohl auch bei KI-Modellen sehen.

Kommen wir von der allgemeinen Ebene noch einmal zurück zur RBI. Wir haben schon über eure geplanten Projekte im KI-Bereich gesprochen. Seid ihr hier grundsätzlich auch für Kooperationen mit Startups offen?

Ja, wir laden alle ein, sich mit uns in Verbindung zu setzen – sowohl größere Unternehmen als auch Startups, die sich mit dem Thema auseinandersetzen. Wir sind laufend auf der Suche nach Kooperationspartnern. Unser Ansatz ist dabei, dass wir, wenn es bereits eine funktionierende Lösung am Markt gibt, sie uns ansehen und eher integrieren, als selbst zu bauen.
Aus dem Archiv:

Deine ungelesenen Artikel:
05.11.2026

Die 6 häufigsten Rechtsfallen für Startups im ersten Geschäftsjahr

Im ersten Geschäftsjahr konzentrieren sich Gründer:innen meist voll auf Produkt und Wachstum – rechtliche Risiken werden dabei leicht unterschätzt. Doch Rechtsfehler können schnell existenzgefährdend werden. brutkasten sprach dazu mit Rechtsschutz-Experte Gerd Plank von ERGO Versicherung AG.
/artikel/die-6-haeufigsten-rechtsfallen-fuer-startups-im-ersten-geschaeftsjahr
05.11.2026

Die 6 häufigsten Rechtsfallen für Startups im ersten Geschäftsjahr

Im ersten Geschäftsjahr konzentrieren sich Gründer:innen meist voll auf Produkt und Wachstum – rechtliche Risiken werden dabei leicht unterschätzt. Doch Rechtsfehler können schnell existenzgefährdend werden. brutkasten sprach dazu mit Rechtsschutz-Experte Gerd Plank von ERGO Versicherung AG.
/artikel/die-6-haeufigsten-rechtsfallen-fuer-startups-im-ersten-geschaeftsjahr
(c) Sasun Bughdaryan via Unsplash

In der Gründungsphase steht das operative Geschäft an erster Stelle: Produkte werden entwickelt, Marketingkampagnen gestartet und erste Kund:innen akquiriert. Rechtliche Rahmenbedingungen und eine nachhaltige Absicherung rücken dabei mitunter in den Hintergrund. Dabei können nicht nur unbedachte Versäumnisse, sondern sogar unverschuldete Konflikte junge Unternehmen rasch in finanzielle Schieflagen bringen.

“Ich mache ja nichts falsch”

„Ein häufiger Satz von Gründerinnen und Gründern lautet: Was soll schon passieren? Ich mache ja nichts falsch“, sagt Rechtsschutz-Experte Gerd Plank von der ERGO Versicherung. Doch im Unternehmensalltag geraten Firmen keineswegs nur durch eigenes Fehlverhalten in juristische Auseinandersetzungen. Plank verdeutlicht das an einem Praxisbeispiel aus dem Strafrechtsschutz: „Auch wenn ein Geschäftspartner etwas falsch macht, etwa bei der Verrechnung, kann ein Unternehmen ins Visier der Staatsanwaltschaft geraten.“ In Österreich gebe es jährlich rund 540.000 Ermittlungsverfahren bei den Staatsanwaltschaften, denen lediglich 28.000 Verurteilungen gegenüberstehen. „Das bedeutet, dass 95 Prozent der Verfahren eingestellt werden oder mit einem Freispruch enden – die immensen Anwalts- und Verteidigungskosten von oft 10.000 bis 20.000 Euro muss man ohne Rechtsschutzversicherung dennoch selbst tragen“, so Plank.

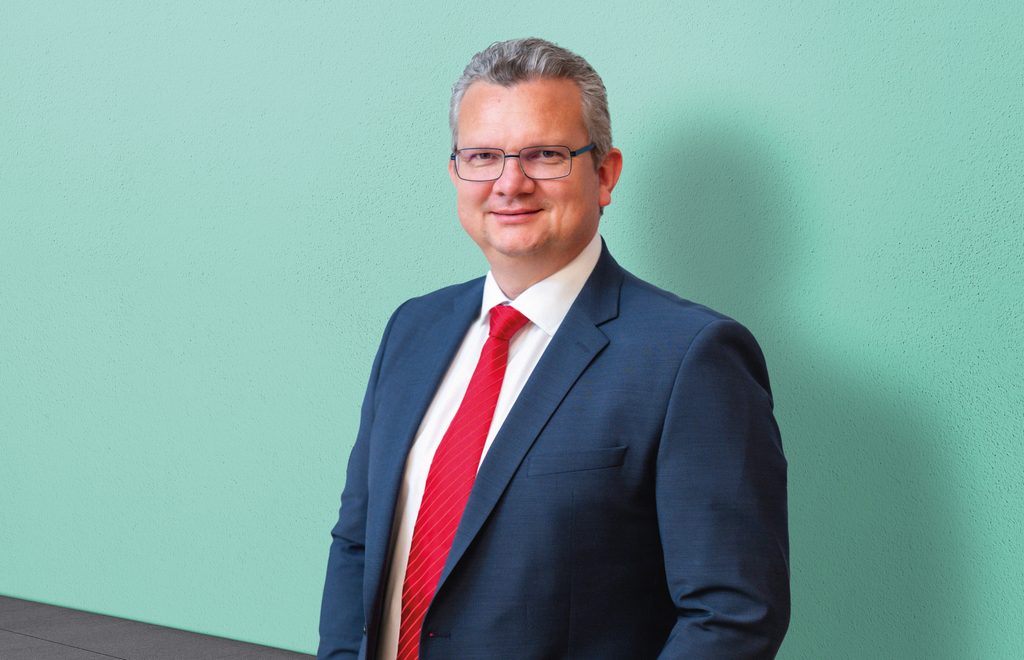
Rechtsschutz-Experte Gerd Plank | (c) ERGO Versicherung

Auch bei zivilrechtlichen Auseinandersetzungen würden Gründer:innen das finanzielle Risiko unterschätzen. „Schon wenn man einen vermeintlich kleinen Streitwert von 500 Euro einklagt, liegen die Gesamtkosten in der ersten Instanz bereits bei rund 1.600 Euro. Kommen weitere Verhandlungen hinzu, ist man rasch bei 6.000 Euro“, führt Plank aus. Da ein Großteil der Gerichtsverfahren mit einem Vergleich enden würden, blieben beide Parteien häufig auf ihren eigenen Anwaltskosten sitzen. „In Österreich liegt der häufigste bestrittene Wert bei 10.000 Euro. Die Gesamtkosten bei diesem Streitwert erreichen schnell 20.000 Euro“, so der Experte. Ohne Absicherung verzichten Startups daher oft auf berechtigte Forderungen, um Prozesskosten zu vermeiden – was im Einzelfall existenzbedrohende finanzielle Auswirkungen haben kann.

Die 6 häufigsten Rechtsfallen

Um solche Szenarien zu verhindern, sollten Gründer:innen die typischen Stolpersteine der ersten Monate kennen. Gerd Plank fasst im Gespräch mit brutkasten die sechs häufigsten Rechtsfallen zusammen – und zeigt auf, wie sich Startups mit dem passenden Rechtsschutz davor schützen können.

1. Mündliche Vereinbarungen und undokumentierte Vertragsänderungen

In der Startphase regiert oft das Prinzip Vertrauen. Verträge werden mündlich geschlossen oder vereinbarte Leistungen nachträglich per Handschlag abgeändert. „Einer der wichtigsten Punkte, bei denen es später zu Streitigkeiten kommt, sind undokumentierte Änderungen an Verträgen“, warnt Plank. Kommt es zu Uneinigkeiten über den Leistungsumfang oder Zahlungen, stehe Aussage gegen Aussage. Der Kunde bestreite etwa Zusatzleistungen, und das Startup bleibe auf den Kosten sitzen.

Wie der Rechtsschutz hilft: Der D.A.S. Firmen-Rechtsschutz der ERGO Versicherung unterstützt Gründer:innen durch juristische Erstberatung und Vorab-Vertragsprüfungen zu günstigen Konditionen. Zudem bietet ERGO für Jungunternehmer:innen einen besonderen Vorteil: Den Entfall der üblichen Wartefristen. „Kommt ein Unternehmen nach Abschluss eines größeren Auftrags zu uns, besteht im Premium-Rechtsschutz für Streitigkeiten aus dem Vertrag sofort Versicherungsschutz“, hebt Plank hervor.

2. Offene Rechnungen nicht konsequent eintreiben

Zahlen Kunden ihre Rechnungen nicht, zögern junge Firmen oft, rechtliche Schritte einzuleiten – aus Sorge um die Kundenbeziehung oder aus Angst vor hohen Prozesskosten. Dies führt rasch zu massiven Liquiditätsengpässen. „Laut KSV1870-Statistik kommen 30 bis 40 Prozent der Insolvenzen in Österreich dadurch zustande, dass Kund:innen Rechnungen nicht bezahlen und die Unternehmer nicht die finanziellen Mittel haben, um ihre Forderungen gerichtlich durchzusetzen“, erläutert Plank.

Wie der Rechtsschutz hilft: Das Forderungsmanagement der ERGO Versicherung übernimmt den Inkassoprozess. „Durch unser Know-how erreichen wir eine Eintreibungsquote von rund 80 Prozent“, führt der Experte aus. Ein Netzwerk aus 600 spezialisierten Partneranwält:innen vertritt Betroffene an allen 115 Bezirksgerichten in Österreich und in weiteren Instanzen. „Außergerichtliche Lösungswege dauern im Schnitt ein halbes Jahr, während ein Gerichtsprozess im Schnitt bis zu dreieinhalb Jahre in Anspruch nehmen kann“, betont Plank.

3. Fehler bei der Mitarbeiterbeschäftigung

Bei der Einstellung des ersten Personals passieren häufig Fehler. Ein Klassiker ist die fehlerhafte Einstufung von Arbeitskräften. „Der typische Fall ist, dass eine Person als freier Dienstnehmer oder Selbstständiger bezeichnet wird, obwohl die tatsächlichen Arbeitsbedingungen für ein Angestelltenverhältnis sprechen“, so Plank. Stellt die Sozialversicherung bei einer Nachprüfung eine Scheinselbstständigkeit oder Fehler bei Kollektivvertragsgehältern fest, drohen Nachzahlungen im fünfstelligen Bereich.

Wie der Rechtsschutz hilft: Gründer:innen werden präventiv bei Dienstverträgen beraten, im Streitfall übernimmt der Firmen-Rechtsschutz im Rahmen des vereinbarten Versicherungsschutzes die Vertretungs- und Prozesskosten. „Mit fachkundiger juristischer Beratung lassen sich Kollektivvertragsentlohnungen, Arbeitszeiten und Sonderzahlungen von Anfang an korrekt regeln“, erklärt Plank.

4. Vernachlässigter Schutz von Marken, Software und IP

Viele Startups bringen innovative Produkte, Softwarelösungen oder Marken auf den Markt, ohne ihr geistiges Eigentum ausreichend abzusichern oder finanziell verteidigen zu können. „Wenn etwa ein Vertragspartner Daten weitergibt oder Ideen kopiert, werden Prozesse nach dem Immaterialgüterrecht extrem teuer“, gibt Plank zu bedenken. Ohne Rechtsbeistand fehlen jungen Firmen meist die Mittel, sich gegen finanzstarke Nachahmer zur Wehr zu setzen.

Wie der Rechtsschutz hilft: Der Premium-Rechtsschutz deckt komplexe Auseinandersetzungen im Immaterialgüterrecht ab. „Diese Streitigkeiten abzusichern ist entscheidend, da Rechtsstreitigkeiten um das geistige Eigentum hohe Streitwerte aufweisen“, betont der ERGO-Experte. ERGO stellt spezialisierte Partneranwält:innen bereit und übernimmt im Rahmen des vereinbarten Versicherungsschutzes die anfallenden Kosten.

5. Mangelhafte AGB und unzulässige Klauseln

Insbesondere im E-Commerce und beim Vertrieb an Endverbraucher greifen Gründer:innen häufig auf fehlerhafte oder ungeprüfte Allgemeine Geschäftsbedingungen (AGB) zurück. Werden Informationspflichten, Rücktrittsrechte oder Gewährleistungsbestimmungen missachtet, hat das teure Konsequenzen. „Wenn AGB unzulässige Klauseln enthalten, können sich Kunden darauf berufen und Zahlungen verweigern“, erklärt Plank.

Wie der Rechtsschutz hilft: Der D.A.S. Firmen-Rechtsschutz von ERGO bietet Unternehmern die Möglichkeit, Vertragswerke und AGB von spezialisierten Anwält:innen zu günstigen Konditionen prüfen zu lassen. „Es ist essenziell, sich von Anwält:innen im Vorfeld beraten zu lassen, ob die erstellten Klauseln rechtlich gültig sind, bevor man Angebote am Markt platziert“, rät Plank.

6. Überschreitung der Gewerbeberechtigung

In der Praxis bieten Startups nicht selten Leistungen an, die über den Umfang ihres eingetragenen Gewerbescheins hinausgehen. „Man muss wirklich darauf achten, dass man nur innerhalb jener Gewerbeberechtigungen arbeitet, die tatsächlich eingetragen sind“, mahnt Plank. Wird die Gewerbeberechtigung überschritten, drohen Verwaltungsstrafverfahren, die im schlimmsten Fall mit einem Gewerbeentzugsverfahren einhergehen.

Wie der Rechtsschutz hilft: Der Rechtsschutz für Gewerbeentzugsverfahren schützt Unternehmer vor den finanziellen Folgen von Verwaltungsstrafverfahren. „Auch bei drohendem Gewerbeentzug bieten wir die entsprechende rechtliche Absicherung und Vertretung“, führt Plank aus.


Aktionsangebot: ERGO Blue Weeks 

Aktuell bietet die ERGO Versicherung im Rahmen der „Blue Weeks“-Aktion besondere Konditionen für den D.A.S. Firmen-Rechtsschutz. Bei einem Vertragsabschluss bis 31. Jänner 2027 sparen Unternehmen bis zu fünf Monatsprämien.

Zusätzlich profitieren Jungunternehmer:innen im ersten Geschäftsjahr von einem Bonus – bis zu 20 Prozent auf die Prämienhöhe. Nähere Informationen erhalten Sie bei einer persönlichen Beratung mit den Rechtsschutzexperten der ERGO Versicherung.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

RBI zu KI: „Haben mehr als 100 Use Cases aus allen Bereichen“

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

RBI zu KI: „Haben mehr als 100 Use Cases aus allen Bereichen“

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

RBI zu KI: „Haben mehr als 100 Use Cases aus allen Bereichen“

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

RBI zu KI: „Haben mehr als 100 Use Cases aus allen Bereichen“

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

RBI zu KI: „Haben mehr als 100 Use Cases aus allen Bereichen“

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

RBI zu KI: „Haben mehr als 100 Use Cases aus allen Bereichen“

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

RBI zu KI: „Haben mehr als 100 Use Cases aus allen Bereichen“

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

RBI zu KI: „Haben mehr als 100 Use Cases aus allen Bereichen“

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

RBI zu KI: „Haben mehr als 100 Use Cases aus allen Bereichen“