15.07.2019

Rabcat: 18 Jahre Gaming und Gambling mit den Big Playern der Spielebranche

Den Grafikdienstleister für Videospielproduktionen Rabcat gibt es mittlerweile seit 18 Jahren. Gründer Thomas Schleischitz feierte bereits 1999 und 2001 mit dem Gaming-Klassiker "Die Völker" und dessen Fortsetzung bemerkenswerte Erfolge. Im Interview spricht der Entrepreneur über das zweite Geschäftsmodell seiner Firma, die schwierigen Anfänge mit leeren Auftragsbüchern und wie man Giganten der Branche, wie Blizzard, Rockstar oder Microsoft, als Kunden gewinnen konnte.
/artikel/rabcat-18-jahre-gaming
Rabcat, Thomas Schleischitz, Gaming, Microsoft, Ubisoft, Blizzard, Rockstar Games, Gambiln, win2day, Lotterien
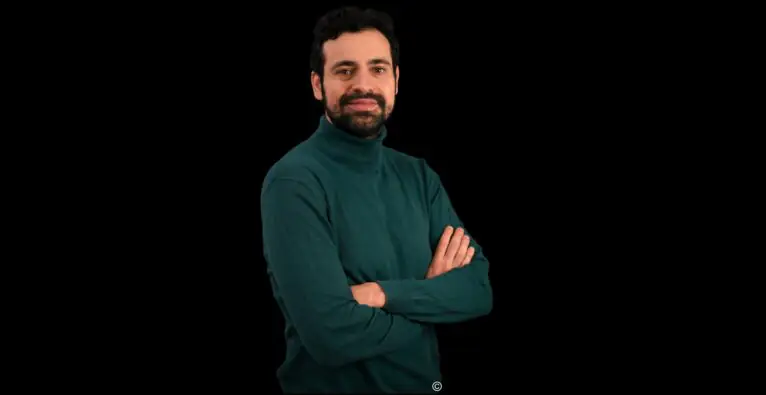
(c) Rabcat - Rabcat-CEO Thomas Schleischitz zum Thema Qualität: "Gerade junge Gründer neigen dazu sich in die eigene Tasche zu lügen, bloß um diesen einen Auftrag zu ergattern".

Rabcat hat zwei Standbeine: Dazu zählt Game Art, eine Highend-Grafikdienstleistung für AAA-Videospielproduktionen und Gambling, sowie die Produktion und der internationale Vertrieb von Online-Casino-Spielen auf Basis von „Revenue Share Deals“. Wie kam es zur Idee Rabcat zu gründen?

Begonnen hat alles sehr klassisch in der Garage meines Elternhauses. Wir begannen 1996 hochmotiviert, jedoch absolut unerfahren, ein Videospiel zu entwickeln. Kurz bevor wir alles hinschmeißen wollten, um uns „richtige Arbeit“ zu suchen, kam die erlösende Zusage von „Neo Software“ (später Rockstar Vienna). Wir hatten also endlich unseren ersten Deal. Gemeinsam mit JoWooD als Publisher entstanden daraus zwei erfolgreiche Videospiele: „Die Völker“(1999) und die „Die Völker 2“ (2001).

Wie ging es nach dem Erfolg dann weiter?

Zwei Vollpreistitel in so kurzer Zeit zu „releasen“ war eine sehr wertvolle, aber auch extrem fordernde Erfahrung mit Übernachtungen im Büro. 16-Stunden-Tage und „weekend-crunches“ waren irgendwann der Standard. Aus dieser Historie heraus und aufgrund der sich damals klar abzeichnenden Tendenz, dass Videospielproduktionen stetig aufwändiger wurden, entwickelten Arnold Blüml und ich die Idee, einen Grafikdienstleister für Videospielproduktionen zu gründen.

+++ Software und Gaming sind Zugpferde der heimischen Kreativwirtschaft +++

Und Rabcat war geboren. Was bedeutet der Name eigentlich?

Einige Teammitglieder des „Die Völker 2“-Gründungsteams hatten ebenfalls Lust auf etwas Neues und schlossen sich uns an. Da standen wir nun da, ein sechsköpfiges Gründungsteam, das mit den Anfangsbuchstaben der Vornamen den Firmenwortlaut Rabcat kreierte.

Alle noch an Bord?

Ein gut gemeinter Rat an alle Leser, die ebenfalls mit dem Gedanken spielen, ein Unternehmen zu gründen: Macht nicht denselben Fehler wie wir. Gründet höchstens allein, zu zweit oder zu dritt, denn zu viele Köche verderben den Brei. Und nicht jeder eignet sich als Unternehmer. Den ersten Gesellschafter verloren wir bereits nach ein paar Wochen. 2004 waren es noch drei und gegen Ende 2005 war nur noch das „T“ von Rabcat übrig. Es war Zeit den Reset-Knopf zu betätigen. Gemeinsam mit drei neuen Gesellschaftern – Gerhard Seiler, Hannes Seifert und Harald Riegler – erfolgte eine Neugründung. Ich übernahm die operative Geschäftsführung und wir starteten neu durch.

Ihr arbeitet jetzt mit den Big Playern der Branche zusammen. Wie schnappt man sich solche Giganten wie Microsoft, Blizzard, Ubisoft oder Rockstar? Besonders in einem stark umkämpften Markt.

Aller Anfang ist schwer, das war im Falle von Rabcat nicht anders. Mit einem Bankkredit, der wie ein Damoklesschwert über den Gründern schwebte und der Tatsache, dass die Auftragsbücher anfangs gähnend leer waren, blieb nur die Flucht nach vorn. Mangels ausreichend potentieller Kunden im eigenen Land waren wir dazu gezwungen, in den Flieger zu steigen und auf möglichst allen relevanten Messen präsent zu sein (zum Beispiel GDC, E3, GC). Nach und nach baute sich ein Netzwerk auf und das Geschäft lief an. Der Weg zur ersten Umsatzmillion war nicht leicht, aber von da an war uns klar, dass im Unternehmen eine Menge Potential steckt.

Wo lagen damals für euch die größten Hürden?

Der Markt war und ist extrem kompetitiv. Man konkurriert nicht mit lokalen Anbietern von nebenan, die denselben Rahmenbedingungen wie man selbst unterliegen, sondern mit unzähligen internationalen Produzenten, die schon allein durch ihren Standort enorme Vorteile ausspielen können – und das auch tun. Ein Umstand, der uns sehr geholfen hat, den Konkurrenten aus Billiglohnländern die Stirn zu bieten und uns letztendlich am Markt zu etablieren, war unsere Begeisterung für kompromisslose Qualität.

+++ Mehr spannende Gaming-Themen in unserem eSports-Channel +++

Was bedeutet das genau?

Zahlreiche Projekte, an denen wir mitwirken durften, landeten oft nur deshalb auf unserem Tisch, weil die Resultate, die davor von anderen Grafikdienstleistern aus Indien, Vietnam oder China erzielt wurden, nicht im Einklang mit den Erwartungshaltungen der auftraggebenden Developern oder Publishern standen.

Und wann kam der erste große Durchbruch?

Unseren ersten Großkunden zogen wir 2004 an Land. „Atari Frankreich“ beauftragte uns mit der originalgetreuen Umsetzung von mehr als 100 Fahrzeugen für das Racing Franchise „Test Drive Unlimited“. Um dem Leser die Größenordnung aus Sicht unseres damals Zehn-Mann-Teams näherzubringen: Pro Fahrzeug waren etwa zwei bis drei Mitarbeiter für ein Monat beschäftigt. Die Auftragsbücher waren also langfristig voll. Darauf folgten unzählige weitere prestigeträchtige Projekte und Kunden wie beispielsweise Rockstars „GTA Vice City“, Microsofts „Forza Serie“, Blizzards „Overwatch“, Ubisofts „The Crew“ oder aktuell Epics „Fortnite“.

Rabcat, Thomas Schleischitz, Gaming, Microsoft, Ubisoft, Blizzard, Rockstar Games, Gambiln, win2day, Lotterien, Fortnite, Forza, Overwatch
(c) Rabcat – 3D-Modell eines Spielcharakters des beliebten Shooters von Epic Games „Fortnite“.

Wie funktioniert eigentlich der „Art-Support“ für Videogames?

Vereinfacht gesagt, der Kunde tritt an uns heran und teilt uns seinen Bedarf an „Art-Content“ mit. Das kann in sehr konkreter Form passieren, beispielsweise ein „Briefing Package“, das keine Fragen unbeantwortet lässt; sei es technischer, inhaltlicher oder künstlerischer Natur, gepaart mit einem Produktionsplan und einer detaillierten Aufwandsschätzung. Große Player haben meist mehr Erfahrung mit dem Outsourcing solcher Dienstleistungen.

Und die kleinen Studios?

In solchen Fällen ist es nicht selten der Fall, dass wir sowohl bei der Definition der technischen Produktionspipeline, als auch beim Festlegen des Art-Styles mitwirken dürfen. Beide Szenarien sind für unser Team hochinteressant und bieten jeweils andere spannende Herausforderungen und Entfaltungsmöglichkeiten. In der Realität des Tagesgeschäfts gibt es klarerweise Anfragen in den unterschiedlichsten Facetten.

Um was für Aufträge handelt es sich da konkret?

Ebenso unterschiedlich wie Briefings sein können, variieren auch die angefragten Auftragsvolumen. Von Kleinaufträgen, wie der Erstellung eines App-Icons, über Projekte, die den Einsatz etlicher Monate und unterschiedlichster Asset-Kategorien erfordern. Dazu zählen“characters“, „environment/levels“, „vehicles“, „weapon“ oder „props“. Es kann auch so weit gehen, dass gewisse Aufträge, eine Buchung des gesamten Studios über ein Jahr hinweg und mehr vorsehen. Dies tritt dann ein wenn die gesamte Spielewelt modelliert und texturiert werden soll.

Wie kam es mit „Online Gambling“ zum zweiten Standbein?

Bedingt durch die Wirtschaftskrise, die Ende 2008 auch nach Europa überschwappte, mussten wir feststellen, wie verletzlich unser kleines Unternehmen ist. Einige unserer Kunden meldeten Insolvenz an, Zahlungsausfälle waren die Folge. Diese Phase hat uns zwar nicht umgebracht, jedoch unmissverständlich vor Augen geführt, dass wir uns breiter aufstellen müssen. Das Resultat war ein zweites Standbein, das nicht nur auf einen anderen Markt abzielte, sondern auch auf einem gänzlich anderen Geschäftsmodell basierte. Konkret: „browser-based online-video-slots“, die via „Revenue Share Deals“ international vertrieben werden.

+++ Wiener Startup Hero berät Malta bei neuer Gambling-Lizenz +++

Zum Beispiel wie auf win2day.at. Wie kam es zum Einstieg der Österreichischen Lotterien bei Rabcat?

Wir haben bereits in frühen Gründungsjahren begonnen Spielkonzepte und Unterhaltungssoftware für diesen Kunden zu entwickeln. 2009 begannen die Österreichischen Lotterien Notiz von unseren Bemühungen zu nehmen, selbst Fuß am Online-Glücksspielmarkt zu fassen. Es kam zu ersten Strategiegesprächen, bei denen sich rasch herausstellte, dass die jeweiligen Zielsetzungen ein „perfect match“ ergaben. Einige Monate später, nach erfolgter Due Diligence und dem Signing, kam es Mitte 2010 zum Exit meiner damaligen Mitgesellschafter und zum Einstieg der Österreichischen Lotterien als Mehrheitseigentümer. Ich selbst blieb als geschäftsführender Gesellschafter an Bord.

Rabcat, Thomas Schleischitz, Gaming, Microsoft, Ubisoft, Blizzard, Rockstar Games, Gambiln, win2day, Lotterien, Fortnite, Forza, Overwatch
(c) Rabcat – Auch Microsoft mit seiner Motorsport-Spieleserie Forza Horizon konnte von Rabcat als Kunde gewonnen werden.

Wie genau funktioniert das Geschäftsmodell eures zweiten Standbeins?

Dieses gliedert sich in drei Kernbereiche. Der erste Teil umfasst die Kreation des Großteils des auf win2day verfügbaren „Online Gambling“-Spieleangebots. Der zweite Teil beinhaltet die Kreation von innovativen Eigenproduktionen. Der dritte Teil beschäftigt sich hingegen mit dem internationalen Vertrieb beider zuvor erwähnten Produktkategorien. Der Vertrieb in regulierten Märkten erfolgt über eines der weltgrößten B2B-Casino-Operator-Netzwerke, welches von Microgaming betrieben wird.

Mit eurer Erfahrung in beiden Bereichen: Wie haben sich eigentlich die Anforderungen im Gambling und vor allem bei Videogaming seit euren Anfängen verändert?

Wir mischen erst seit 2013 aktiv am internationalen „Online-Gambling-Markt“ mit, dennoch nehmen wir ein deutliches Anziehen der Anforderungen und eine Veränderung des Marktes wahr. Zum einem nimmt die Regulierung der Märkte sowohl hinsichtlich Komplexität, als auch Anzahl der Territorien zu. Spielehersteller benötigen die entsprechenden Lizenzen und Zertifizierungen, um in den bestehenden und neu hinzukommenden Jurisdiktionen anbieten zu dürfen. Eine positive Entwicklung, da sie für mehr Kontrolle, Transparenz und Fairness für alle Beteiligten sorgt.

Ist es beim Spielverhalten ähnlich?

Das Spielerverhalten ändert sich durch eine Vielzahl an Faktoren. Attraktive Märkte sorgen für die entsprechende Konkurrenz. Jährlich betreten mehr Spieleentwickler den Markt, um sich ein Stück des Kuchens zu sichern. Casino-Operatoren bieten mittlerweile 1000 und mehr Video-Slots je Casino-Portal an. Wir haben es somit mit einer ähnlichen Sättigung zu tun, wie man sie von diversen App-Stores kennt. Auch der Anspruch des Endkonsumenten an das Produkt und an das Spielerlebnis steigt merklich an. Die nachrückenden Generationen fordern Qualität ein, ein Umstand, der sich auch in den Produktionskosten niederschlägt. Will man heutzutage online international vertreiben und die erforderliche Marktpenetration erreichen, bedeutet das unzählige Devices (cross-platform: phone, tablet, desktop) zu „supporten“ und Spiele in mindestens 26 Sprachen zu übersetzen.

Zurück zu euren Anfängen. Woher kam das Kapital, um Rabcat zu gründen? Bootstrapping oder Fremdfinanzierung?

Bootstrapping kam für uns nicht in Frage, da wir die notwendige Initialzündung nicht mit Eigenmitteln stemmen konnten. Ein Hineinziehen von „Family & Friends“ kam für uns aufgrund des finanziellen Risikos nicht in Frage, daher wurde eine Fremdfinanzierung über unsere Hausbank realisiert. Erfreulicherweise war der „Break-Even“ nach wenigen Jahren erreicht. Ab diesem Zeitpunkt stand das Unternehmen gesund ohne Verbindlichkeiten da, konnte stets positiven Cashflow und wachsende Umsätze generieren. Das war sowohl zu Indie-Zeiten bis 2010, als auch nach dem Einstieg der Österreichischen Lotterien der Fall.

Wie sieht eure Marketingstrategie aus?

Bei „Game Art“ setzen wir ganz bewusst einen Konterpunkt zu unserem digitalen Business, indem wir alle ein bis zwei Jahre ein sehr hochwertig produziertes Hardcover-Printportfolio an unsere Kunden versenden. Es ist etwas, das man anfassen kann und aufgrund der Verarbeitungsqualität auch gerne anfasst. Das Buch ist ein hervorragendes Werkzeug, um dem Betrachter sehr rasch zu vermitteln, wer wir sind, was wir tun und auf welchem Niveau wir das tun.

Rabcat, Thomas Schleischitz, Gaming, Microsoft, Ubisoft, Blizzard, Rockstar Games, Gambiln, win2day, Lotterien, Fortnite, Forza, Overwatch, Castler Builder
(c) Rabcat – Zu einem der erfolgreichsten Eigenkreationen von Rabcat zählt die Video-Slot-Reihe „Castle Builder“.

Und bei „Gambling“?

Im Falle von „Gambling“geht es primär um die Produktstrategie, da viele Marketing-Agenden von unseren B2B-Partnern abgedeckt werden. Bei den Spielen, insbesondere im Falle unserer Eigenproduktionen, versuchen wir sehr bewusst unsere Stärken auszuspielen und gewisse Risiken einzugehen, um Innovation zu ermöglichen. Zu unseren erfolgreichsten Eigenkreationen zählt die „Castle Builder-Reihe“, die sich sehr deutlich von konventionellen Video Slots abhebt, indem sie bewährte Mechaniken von Videogames aufgreift. Progressiver Spielfortschritt, RPG-Elemente, Achievements, oder interaktive Elemente.

+++ Gaming-Startup own3d media GmbH erhält sechsstelliges Investment +++

Wie geht der Weg weiter bei Rabcat?

Im „Online-Casino-Bereich“ wollen wir den Richtungsvektor beibehalten, sprich, verstärkt auf technisch und inhaltlich innovative Produkte setzen. Wir sehen hier großes Potential und interessante Chancen. Sich dem Verdrängungswettbewerb am gesättigten konventionellen „Online Casino Markt“ zu stellen, ist unserer Ansicht nach für kleine Anbieter wie Rabcat nicht ratsam. Wir sind kein Flugzeugträger, der mit schierer Masse dominiert, eher ein Schnellboot, das seine Wendigkeit ausspielen muss, um zu punkten. Parallel zum Hauptgeschäft sehen wir uns derzeit auch andere Terrains an, moderne „land-based cabinets“ etwa stellen mittlerweile eine beeindruckende technische Basis bereit, die uns sehr reizt. Ein anderes spannendes Thema ist sicherlich der Bereich „Social Gambling“ und „free-to-play“.

Und in Sachen Videospiele

Betreffend Grafikdienstleistung für Videogames wollen wir uns vermehrt in Richtung Co-Development entwickeln. Ein erfolgreiches Beispiel hierfür wäre unser Mitwirken an der „Forza Horizon Serie“, wo wir Seite an Seite mit dem“Playground Games-Team“ in Großbritannien, an der Erschaffung der Spielewelt gearbeitet haben.

Gibt es bereits neue Projekte?

Soviel kann ich verraten: parallel zu „Overwatch“ und „Fortnite“, arbeitet „Game Art“ derzeit mit Hochdruck an noch nicht angekündigten Projekten für Supercell, ToysForBob & Riot Games. Und „Gambling“ feiert derzeit den 15. „Game-Release“ und freut sich über den Umstand, mittlerweile in mehr als 350 Online Casinos vertreten zu sein. 2019 peilen wir mit unserem 45-köpfigen Team Umsätze in der Höhe von fünf Millionen Euro an.

+++ Multinationaler Konzern Playtika kauft Grazer Game-Startup Supertreat +++

Als Tipps für andere Gründer: Was sind eure bisherigen Learnings?

Das erste Learning: Richtig verpackt, setzt sich Qualität immer durch, sie darf und muss ihren Preis haben. Das mag anfangs schwierig durchzusetzen sein, aber weicht man davon ab, sägt man an dem Ast, auf dem man sitzt. Gerade junge Gründer neigen dazu sich in die eigene Tasche zu lügen, bloß um diesen einen Auftrag zu ergattern. Das mag in Ausnahmefällen, geht es beispielsweise um strategische Relevanz, legitim sein, aber langfristig pulverisiert das die Substanz des Unternehmens.

Und das zweite Learning?

Das wertvollste Kapital sind die Mitarbeiter. Unser Team ist handverlesen. Wir sind bei Neuzugängen äußerst „picky“. Das müssen wir sein, da wir „Qualität-Freak“ sind. Und wir müssen „Qualität-Freaks“ sein, weil es anders nicht möglich ist am teuren Standort Österreich zu bestehen. Etwa jeder hundertste Bewerber, der sich für eine Stelle in unserer Grafikabteilung bewirbt, hat das Zeug an einem Projekt wie „Overwatch“ mitzuarbeiten, die Luft wird hier also sehr dünn.

War im Nachhinein gesehen Österreich als Gründerland eigentlich die richtige Entscheidung?

Trotz aller bürokratischer Hürden und sonstiger lokaler, „rustikaler“ Besonderheiten überwiegen meines Erachtens die Vorteile. Generell bewegt sich Vieles in die richtige Richtung, Förderstellen verstehen deutlich besser als noch vor zehn oder 20 Jahren, was für angehende Gründer und Startups wirklich Relevanz hat. Insofern war es definitiv die richtige Entscheidung für Rabcat. Und es ist schön für uns zu sehen, dass Arbeitsplätze im Heimatland geschaffen werden und auch die Wertschöpfung hier verortet ist.


⇒ Zur Homepage des Grafikdienstleister

Redaktionstipps
Deine ungelesenen Artikel:
09.10.2026

X-Faktor: Warum Liquidation Preference bei einem Millionen-Exit zum Albtraum werden kann

Ein Exit in Millionenhöhe – und trotzdem bleibt für die Gründer:innen kaum etwas übrig. Schuld daran können sogenannte Liquidation Preferences sein, die darüber entscheiden, wer beim Verkauf eines Startups bevorzugt wird. Rechtsanwalt Manuel Mofidian ordnet ein.
/artikel/x-faktor-warum-liquidation-preference-bei-einem-millionen-exit-zum-albtraum-werden-kann
Liquid Preference, Mofidian
© Armin Hubner/Canva - Wirtschafts- und Tech-Anwalt Manuel Mofidian.

Dieser Text ist zuerst im brutkasten-Printmagazin von August 2026 „Aufbrechen“ erschienen. Eine Download-Möglichkeit des gesamten Magazins findet sich am Ende dieses Artikels.


Für viele Gründer:innen sind 40-Stunden-Wochen ein Fremdwort und freie Wochenenden ein ferner Wunsch – sie opfern unzählige Arbeitsstunden und verzichten auf Gehalt, um ihr Startup aufzubauen. Doch am Ende dieses jahrelangen harten Einsatzes bleibt selbst bei einem vermeintlich erfolgreichen Millionen-Exit in manchen Fällen kaum etwas übrig. Der Grund kann in einer unscheinbaren Klausel des Beteiligungsvertrags liegen; einer Sonderregel für die Verteilung des Exit-Erlöses. Räumt man etwa späteren Investoren eine „Liquidation Preference“ ein, bedienen sich diese beim Verkauf zuerst. Die Realität sieht dann wie folgt aus: Während die Branche gratuliert, können die Gründer:innen und frühe Kapitalgeber trotz fließender Millionen fast leer ausgehen.

So ein Fall sorgte jüngst für Aufsehen, als Martin Granig, Gründer der Spar-App monkee.rocks, von einem Bekannten berichtete, der einen 15-Millionen-Exit hingelegt hatte. Der Founder meinte nach Glückwünschen bloß, der Exit hätte massiver sein müssen, „damit sich was ausgeht“ – hier hatte die Liquidation Preference gegriffen.

Was ist eine Liquidationspräferenz?

Die historischen Wurzeln der Liquidationspräferenz reichen bis ins 19. Jahrhundert zurück, als US-Eisenbahngesellschaften und Banken Vorzugsaktien nutzten. In den 1950er- bis 1970er-Jahren adaptierte die VC-Branche das Modell und machte es im Silicon Valley zum Standard. Doch obwohl die Klausel omnipräsent ist, sorgt sie bis heute für Missverständnisse.

Der Wirtschafts- und Tech-Anwalt Manuel Mofidian bringt es auf den Punkt: „Eine Liquidationspräferenz ist kein gesetzlich definierter Begriff, sondern eine Klausel in einem Beteiligungsvertrag, die man im Einzelfall auslegen muss, aber häufig einem gewissen spezialisierten Marktstandard entspricht.“ Verankert wird sie in der Praxis meist im sogenannten Shareholders Agreement (kurz SHA, deutsch: Gesellschaftervereinbarung). Es geht dabei nicht um die prozentuelle Beteiligung an einem Startup, sondern um die harte Reihenfolge bei der Verteilung von echten Einnahmen (Proceeds) nach einem bestimmten Trigger-Event – im Normalfall dem Exit.

„Vereinfacht gesagt ist die Liquidationspräferenz eine vertraglich vereinbarte Erlösvorzugs-Regelung. Im Normalfall wird ein Verkaufserlös entsprechend den Beteiligungsquoten (pro rata) verteilt; das entspricht auch der gesetzlichen Grundregel. Für den Exit-Fall soll jedoch eine Sonderregel geschaffen werden; mit mitunter überraschendem Ergebnis: Wer etwa 20 Prozent der Anteile hält, aber 70 Millionen Euro investiert hat, kann bei einem Verkaufserlös von 70 Millionen Euro den gesamten Erlös erhalten – und das dank einer Liquidationspräferenz“, so Mofidian.

„Erst wenn die jeweilige Liquidationspräferenz erfüllt wurde, kommt die nächste liquidationspräferierte Gruppe zum Zug; sind alle Liquidationspräferenzen bedient, wird der Rest pro rata verteilt“, erklärt der Wirtschaftsanwalt das sogenannte „Wasserfallprinzip“. Reicht das Geld bei einem mittelgroßen oder kleinen Exit nicht aus, könnten all jene, die ganz unten im Wasserfall stehen, leer ausgehen.

„Ein Startup durchläuft typischerweise gewisse Phasen“, erläutert Mofidian. „So lassen sich die Investorengruppen ganz gut typisieren: Häufig startet man mit ersten Investoren, Business Angels, Family and Friends, teilweise noch Convertibles. Hier herrscht oft noch eine andere Logik als bei späteren Investmentrunden, wo beispielsweise VC-Fonds einsteigen. In diesen späteren Runden, den ‚Series‘, mit professionelleren neuen Investoren verschieben sich regelmäßig die Kräfteverhältnisse, was zu einer Anpassung der Verträge und der damit verbundenen Rechte führt.“

Das Multiple (X-Faktor) als wichtiger Hebel

Bevor man sich jedoch in rechtliche Details und konkrete Definitionen vertieft, muss man bei Liquidation Preference einen wichtigen Hebel verstehen: das Multiple (oder den X-Faktor). Diese Zahl legt fest, wie viel von seinem ursprünglichen Investment der Geldgeber beim Exit vorrangig – also vor der allgemeinen Verteilung nach Beteiligungsquoten – beanspruchen kann.

Das „1×-Multiple“ findet sich so häufig in den Verträgen, dass man dieses fast schon als Branchenstandard bezeichnen könnte. Das bedeutet: Der Investor holt sich zunächst exakt jene Summe zurück, die er in das Startup gesteckt hat. Komplex wird es, wenn Investoren in schwierigen Marktphasen höhere Multiples durchsetzen. Liegt der Faktor bei 1,5×, 2× oder gar 3×, bedeutet das, dass der Investor vorab – also vor der Verteilung nach Prozenten – ein Vielfaches seines eingesetzten Kapitals fordern kann. „Der Faktor hat mit der Beteiligungsquote nichts zu tun: Auch wer nur ein Prozent hält, kann eine fünffache Liquidationspräferenz vereinbart haben“, erklärt Mofidian. Hat ein VC-Fonds also beispielsweise zehn Millionen Euro bei einem 2×-Multiple investiert, zieht er beim Exit sofort 20 Millionen Euro als Liquidationspräferenz ab, bevor der nächste Gesellschafter auch nur einen Cent sieht. Das schmälert den Erlös für Gründer:innen und frühe Investor:innen – mitunter auch für andere, im Rang nachstehende Investorengruppen – dramatisch.

Participating vs. non-participating

Wenn der Faktor (das Multiple) bzw. damit verbunden die Höhe geklärt ist, regeln weitere Zusätze, wie genau ein Investor am restlichen Erlös beteiligt wird.

So gilt „non-participating“ als die üblichste Variante. Der Investor hat hierbei ein Wahlrecht: Er erhält entweder vorab seine Präferenz, also zum Beispiel sein 1×-Investment, zurück, oder er verzichtet auf diesen Vorabzug und nimmt stattdessen seine reguläre prozentuale Quote am gesamten Erlös. Demgegenüber steht „participating“: Diese investorenfreundliche Variante bezeichnet Mofidian als „Eierlegende Wollmilchsau“ – der Geldgeber bekommt zuerst sein Investment als garantierte Risikoprämie vorab ausbezahlt und partizipiert danach zusätzlich noch entsprechend seiner prozentualen Quote am verbleibenden Erlös-Topf; er wird also faktisch doppelt bedient.

Rangordnung – „Senior“ und „Pari passu“

Aus Sicht eines Investors spielt es zudem eine große Rolle, in welchem Rang seine Liquidationspräferenz eingeordnet wird. „Die Ränge drücken das Rangverhältnis der Liquidationspräferenzen zueinander aus. Nach dem Wasserfallprinzip wird grundsätzlich jeder vorrangige Rang vollständig bedient, bevor Erlöse an den nachfolgenden Rang verteilt werden“, erklärt Mofidian. „Reicht der Erlös auf einem Rang nicht, um alle dort angesiedelten Präferenzansprüche voll zu bedienen, wird typischerweise pro rata verteilt – meist im Verhältnis der jeweiligen Präferenzansprüche. Der genaue Schlüssel ist aber Vertragssache.“

Wird der Liquidationspräferenz eines Investors ein „Senior“-Rang eingeräumt, bedeutet das Vorrang gegenüber den zu diesem Zeitpunkt bestehenden bzw. den vertraglich bezeichneten Liquidationspräferenzen. „‚Senior‘ ist eine relative Rangangabe – man ist immer gegenüber jemandem vorrangig. Soll der oberste Rang gemeint sein, spricht man etwa von ‚most senior‘ oder ‚senior to all other liquidation preferences‘. Maßgeblich ist am Ende ohnehin die Verteilungsreihenfolge der Waterfall-Klausel selbst“, so der Anwalt. Vor später geschaffenen „noch vorrangigeren“ Rängen könne man sich durch einen Zustimmungsvorbehalt schützen; das könne allerdings künftige Finanzierungsrunden erschweren und sei auch unüblich.

Mofidian weiter: „Investor:innen vereinbaren häufig, dass ihre Liquidationspräferenz ‚pari passu‘ mit den Liquidationspräferenzen anderer Investor:innen oder Anteilsklassen rangiert – die betreffenden Präferenzen sind dann gleichrangig, keine wird vor der anderen bedient. Innerhalb derselben Anteilsklasse ist eine ausdrückliche Pari-passu-Regelung häufig nur deklaratorisch, sofern für alle Anteile dieselben Präferenzrechte gelten; sie kann jedoch in einigen Konstellationen auch klarstellende Bedeutung haben. Eine wesentliche Bedeutung entfaltet sie zwischen unterschiedlichen Anteilsklassen oder Finanzierungsrunden: Man kann etwa festlegen, dass die Liquidationspräferenzen einer Series A und einer Series B trotz unterschiedlicher Anteilsklassen auf demselben Rang stehen. ‚Pari passu‘ beschreibt also nicht die Anteilsklasse als solche, sondern das Rangverhältnis der jeweiligen Präferenzen“. Gleichrangigkeit bedeutet dabei nicht zwingend, dass auch die Höhe der Präferenzansprüche, die Multiplikatoren oder die sonstigen Investorenrechte identisch sind.

Die Rangordnung führt in der Praxis oft zu sogenannten Stacked Preferences (gestapelten Präferenzen). Faktisch gesehen kommt es dabei meist zum Prinzip „Last in, first out“: Der späteste Geldgeber (z. B. der Lead-Investor der Series C) sichert sich meist den höchsten Rang und holt sich beim Exit (nach Rückführung von Fremdkapital) als Allererster sein Geld aus dem Topf. Ist seine Präferenz bedient, darf sich die vorherige Series B aus dem verbleibenden Rest bedienen; und so weiter bis hinunter zur Series A. Häufig warten am Ende der Nahrungskette die frühen Seed-Investoren sowie Gründer:innen und Mitarbeiter:innen mit ESOP-Anteilen – ist der Exit-Erlös nicht hoch genug, ist der Topf leer, bevor sie erreicht werden.

„Eine der Schwierigkeiten bei Liquidation Preferences ist die Unschärfe der Begrifflichkeiten“, betont Mofidian an dieser Stelle und erklärt, warum es zu Streitereien unter den Beteiligten kommen könnte. Ein typischer Konfliktherd können Triggerdefinitionen sein: Was ist ein Exit? In einem „frühen“ Vertrag kann ein Exit anders definiert sein als im späteren Beteiligungsvertrag. Dazu kommen Side Letters bzw. in Investitionsdokumenten enthaltene Rechte, bei denen Widersprüche auftreten können. Liquidationspräferenzen können ein sinnvolles Instrument der Risikoverteilung sein – aber es kann zu unangenehmen Überraschungen kommen, weil die Beteiligten nicht jedes Szenario durchdenken und durchrechnen.

Die Schicksalsgemeinschaft der Frühphase

Oliver Holle, CEO des Seed-VCs Speedinvest, sieht die Debatte vor allem für die Frühphase pragmatisch: Dank klarer Standards (1×, non-participating) bilden frühe Kapitalgeber und Gründer:innen hier eine Schicksalsgemeinschaft im Sinne von „engsten Verbündeten“. Dramatisch wird es jedoch bei Wertberichtigungen in späten Runden, wenn sich die Ansprüche durch viel frisches Kapital massiv aufsummieren – die bereits erwähnten Stacked Preferences. Wie das in der Praxis aussieht, veranschaulicht Holle am E-Scooter-Anbieter Tier, dessen Preference-Stack nach mehreren Runden und Mergern auf fast eine Milliarde Euro angewachsen ist: „Das sind sie jetzt doch nicht mehr wert. Das heißt, wir haben das wahrscheinlich schon lange auf null abgeschrieben, und die Gründer auch, weil wir da kein Geld rausholen werden, auch wenn diese Firma für fünf-, sechs- oder siebenhundert Millionen Euro verkauft wird. Das ist also eine Realität, die wir absolut durchlebt haben.“ Und damit ist Speedinvest nicht allein.

Konflikte, Statistiken und eine mögliche Zukunft

Was konkrete Statistiken angeht, gibt es im DACH-Raum kaum belastbare öffentliche Marktdaten. Mofidians subjektiver Praxisbeobachtung nach kommen Liquidationspräferenzen jedoch in fast jedem Deal vor, sind ein von Investoren erwarteter Standard und in ihrer Grundform kaum wegzuverhandeln.

Aufgrund globaler Krisen brauchten viele Startups zuletzt jedoch Bridge-Finanzierungen. Um ihre Bewertungen hochzuhalten („Vanity Valuation“), akzeptierten Gründer:innen oft harte Konditionen. Mofidian kann sich vorstellen, dass es in Zukunft aufgrund dieser Dynamik zu Konflikten kommen könnte: „Aufgrund von Brückenfinanzierungen könnten Liquidationspräferenzen wahrscheinlich jetzt relevanter werden, weil wir jetzt einige Senior-Investoren sehen, die zu sehr guten Terms eingestiegen sind, darunter auch Verkaufsrechte. Wenn du in den letzten Jahren investiert hast, und das zu einer vermeintlich guten Bewertung, mit starken Terms, und dir viele Rechte geholt hast, jetzt aber daran zweifelst, dass eine neue Runde zu einer höheren Bewertung realistisch ist, dann pushst du möglicherweise in den Exit. Und das machst du wahrscheinlich nur, weil du eine Liquidationspräferenz, vielleicht sogar mit einem ‚Über-Eins-Faktor‘, hast“, zeichnet Mofidian eine mögliche Zukunft für die heimische Szene. „Ich kann mir vorstellen, dass die Logik, die Liquidationspräferenzen und anderen damit funktionell verbundenen Terms zugrunde liegt, dazu führt, dass der eine oder andere Investor sagt: ‚Ich nutze jetzt meine vertraglichen Möglichkeiten, dränge auf den Exit und hole mir lieber mein Investment 1,5-fach plus ein bisschen extra vom verbleibenden Erlöstopf. Das macht mehr Sinn, als nur darauf zu hoffen, dass es noch eine Runde zu einer viel höheren Bewertung gibt – und selbst wenn sich das so großartig entwickelt, was nicht sicher ist, steht der nächste Investor vermutlich nach dem Last-in-first-out-Prinzip mit seiner Präferenz wieder vor mir.‘“

Der Anwalt ergänzt: „‚Drängen‘ heißt in diesem Kontext: Wenn dieser Investor – etwa in Kombination mit anderen Investoren – starke Drag-Along-Rechte hat, kann er den Verkauf auch gegen den Willen der Founder rechtlich erzwingen.“ Dies gelte selbst dann, wenn die Founder die Bewertung als zu niedrig empfänden und aufgrund der Liquidation Preference leer ausgingen.

Trotz dieser Konsequenzen betont Mofidian nachdrücklich, dass man das Thema auch aus der Investorenperspektive betrachten muss: Die Liquidationspräferenz sei per se nichts Böses und in der Praxis völlig in Ordnung, wenn man sie korrekt verwendet. „Man muss diese Klauseln verstehen, durchrechnen und verschiedene Szenarien durchspielen, damit böse Überraschungen ausbleiben“, sagt der Jurist.

Secondaries als mögliches Instrument

Für Gründer gilt laut dem Experten eine wichtige Regel: Man sollte sich niemals nur auf eine möglichst hohe Firmenbewertung fixieren, wenn die Vorzugsrechte der Investoren im Gegenzug gefährlich stark ausgeprägt sind. Mofidian rät, das Term-Sheet stets als bewegliches Gesamtsystem zu betrachten.

Anstatt Deals aus reiner Angst vor einem Null-Ausstieg kategorisch platzen zu lassen, empfiehlt der Anwalt, allenfalls ungünstigere Liquidationspräferenzen durch andere Mechanismen auszugleichen. Dazu zählen klug verhandelte Drag-Along- und Tag-Along-Rechte. Wenn der Druck allerdings über die Jahre extrem hoch wird, seien Secondaries ein mögliches Tool: Durch den vorzeitigen Verkauf eines kleinen Teils der eigenen Anteile an spätere Investoren könnten Gründer bereits auf dem Weg zum Exit etwas Geld auf dem Privatkonto sichern.

„Das ist jedoch nicht gern gesehen und auch in Österreich oder im DACH-Raum relativ unüblich, aber es passiert“, sagt Mofidian. „Nach ein paar Jahren Arbeit kann man in so einem Fall sagen: ‚Ich habe eine ordentliche Netto-Summe auf meinem Konto. Das erlaubt mir zumindest, mit freiem Kopf weiter an meiner Vision zu bauen.‘“

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Rabcat: 18 Jahre Gaming und Gambling mit den Big Playern der Spielebranche

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Rabcat: 18 Jahre Gaming und Gambling mit den Big Playern der Spielebranche

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Rabcat: 18 Jahre Gaming und Gambling mit den Big Playern der Spielebranche

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Rabcat: 18 Jahre Gaming und Gambling mit den Big Playern der Spielebranche

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Rabcat: 18 Jahre Gaming und Gambling mit den Big Playern der Spielebranche

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Rabcat: 18 Jahre Gaming und Gambling mit den Big Playern der Spielebranche

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Rabcat: 18 Jahre Gaming und Gambling mit den Big Playern der Spielebranche

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Rabcat: 18 Jahre Gaming und Gambling mit den Big Playern der Spielebranche

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Rabcat: 18 Jahre Gaming und Gambling mit den Big Playern der Spielebranche