04.03.2025
FINANZBILDUNG

PoMo: Tiroler Startup fördert Kinder-Finanzbildung via App

Finanzen und der Umgang damit gehört zum Erwachsenen-Sein dazu. Viele Kinder und Jugendliche sind allerdings eher wenig darauf vorbereitet. Ein Tiroler Startup namens PoMo will das mit einer Banking-Lern-App ändern.
/artikel/pomo-tiroler-startup-foerdert-kinder-finanzbildung-via-app
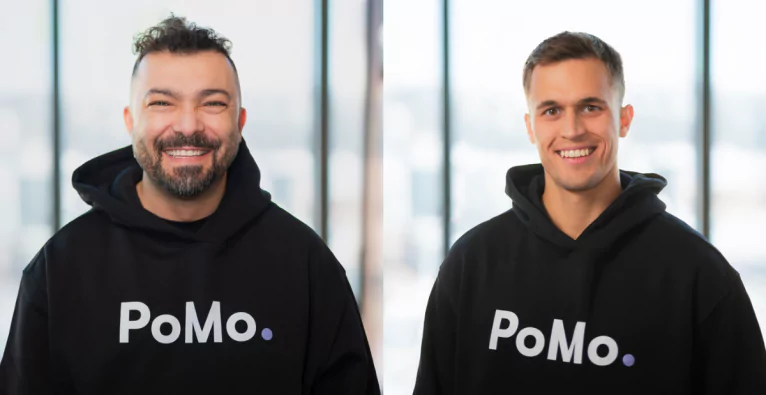
Ömer Erdogdu und David Moling - die beiden Co-Founder von PoMo | Foto: PoMo

Sie sei ein blinder Fleck in unserem Bildungssystem: Die Finanzbildung. In einigen Fällen starten junge Erwachsene ohne grundlegende finanzielle Kompetenzen in das Leben, auch die Schulbildung hinkt dabei hinterher. Dieser Meinung ist ein junges Startup, das einen Lösungsvorschlag dazu bringt: „PoMo“ will Kindern und Jugendlichen mit einer Banking-App bei der Finanzbildung helfen.

PoMo will Finanzbildung unter Kindern und Jugendlichen stärken

Die Wissensvermittlung rund um Finanzen sei im aktuellen Bildungssystem nicht ausreichend vorhanden, meint PoMo. Das Startup verweist auf Studien, die zeigen, dass „ein Großteil der Jugendlichen nicht in der Lage ist, grundlegende Finanzkonzepte wie Zinsen, Inflation oder den Unterschied zwischen Kredit und Debit zu verstehen.“

PoMo zufolge verfügen wenige Jugendliche ausreichend Wissen über aktuelle Vermögensaufbau- und Bezahlmethoden. Das bringt Risiken am volatilen Finanzmarkt – gerade in Hinblick auf die immer geringer werdende Barriere zum Handel mit digitalen Finanzprodukten.

„Werkzeugkasten gegen Schuldenfalle“

Einer Studie des Kreditkartenbetreibers Mastercard aus dem Jahr 2023 zufolge habe beispielsweise jedes fünfte Kind mit zehn Jahren bereits im Onlinehandel eingekauft. Nur die Hälfte davon hätte allerdings einen klaren Überblick über alle Ausgaben. Aktuell liegt die Verantwortung dafür zu einem Großteil (79 Prozent laut Studie) bei Eltern und Erziehungsberechtigten.

Das Tiroler EdTech will Abhilfe schaffen: „Wir geben unseren Kindern keinen Werkzeugkasten für den finanziellen Alltag mit – und wundern uns dann, wenn sie in Schuldenfallen tappen oder Finanzprodukte nicht verstehen“, sagt Co-Founder und CEO Ömer Erdogdu. Gemeinsam mit seinem CTO David Moling gründete er PoMo im Frühjahr 2024.

„Spielerische Finanzkompetenz“

Der Gründer sieht gerade die mangelnde Finanzbildung in heimischen Schulen als Ursprung des Problems. Mit der App PoMo – kurz für Pocket Money, zu Deutsch „Taschengeld“ – wolle man das Problem der mangelnden Finanzbildung langfristig lösen.

Die App des Innsbrucker Startups biete eine interaktive Banking-Erfahrung, die es Kindern ermöglichen soll, ihr eigenes Geld zu verwalten und auszugeben. Das Startup will damit „spielerisch Finanzkompetenz“ vermitteln und die Nutzer:innen auf ein „eigenverantwortliches Finanzleben“ vorbereiten.

Anpassung an Alter und Wissensstand

Die Banking-App soll sich an das Alter und den Wissensstand des Kindes anpassen. Inhalte und Funktionen werden dementsprechend ausgespielt. Das Themenspektrum reicht von Grundkompetenzen bis zu komplexeren Finanzthemen wie Sparstrategien, Budgetierung und Investitionen.

PoMo soll dabei gezielt Lernmodule einsetzen: Kinder können durch spielerische Herausforderungen lernen, finanzielle Entscheidungen zu treffen. Reale Finanzsituationen werden simuliert und Ersparnisse sollen unter anderem sinnvoll verwaltet oder langfristig geplant werden.

Bitcoin-Sparpläne, Aktien und Anleihen in Planung

Sicherheit und kostenfreie Transaktionen sind durch die Blockchain-Basis der App gesichert, heißt es weiter. Eltern und Erziehungsberechtigten sei es möglich, „alle Transaktionen vollständig nachzuvollziehen“.

„Jeder Elternteil muss im Leben zwei schwierige Gespräche führen: eines über die erste Liebe und eines über Geld. Wir helfen zumindest bei Letzterem“, sagt Gründer Ömer Erdogdu weiter. Aktuell arbeite das Startup in einem achtköpfigen Team an der Weiterentwicklung der App. Bislang sei das Startup bootstrapped.

Für das Wachstum der Applikation sowie zur Themen- und Funktionserweiterung sei man für strategische Partner offen. Auf dem Plan stehen aktuell auch die Integration von Funktionen wir dem digitalen Euro, Bitcoin-Sparpläne, Aktien und Anleihen. Ab Juli 2025 sei die App in allen App-Stores verfügbar, heißt es.

Deine ungelesenen Artikel:
17.09.2026

Lovable-CEO Anton Osika: „Wir sind längst über Vibecoding hinaus“ – vom Hype zur Enterprise-Software

Erst vor etwa einem Monat holte Lovable 400 Mio. Dollar bei 13,3 Mrd. Bewertung: CEO Anton Osika erklärt nun im Interview, warum KI-Bau-Tools längst im Mainstream angekommen sind und wie aus Vibe-Coding echte Enterprise-Software wurde.
/artikel/lovable-ceo-anton-osika-wir-sind-laengst-ueber-vibecoding-hinaus-vom-hype-zur-enterprise-software
17.09.2026

Lovable-CEO Anton Osika: „Wir sind längst über Vibecoding hinaus“ – vom Hype zur Enterprise-Software

Erst vor etwa einem Monat holte Lovable 400 Mio. Dollar bei 13,3 Mrd. Bewertung: CEO Anton Osika erklärt nun im Interview, warum KI-Bau-Tools längst im Mainstream angekommen sind und wie aus Vibe-Coding echte Enterprise-Software wurde.
/artikel/lovable-ceo-anton-osika-wir-sind-laengst-ueber-vibecoding-hinaus-vom-hype-zur-enterprise-software
Lovable-CEO Anton Osika (r.) im Gespräch mit Times Senior Editorin Ayesha Javed. © brutkasten

Kaum ein Tool steht so sehr für den KI-Bauboom wie Lovable. Erst im August 2026 hat das schwedische Startup, wie brutkasten berichtete, eine Series-C-Runde über 400 Millionen US-Dollar abgeschlossen, angeführt von Menlo Ventures und mit dem EQT-gemanagten Scaleup Europe Fund als Co-Lead, bei einer Bewertung von 13,3 Milliarden US-Dollar.

Für Gründer und CEO Anton Osika ist das mehr als eine Finanzierungsrunde: Es sei ein Indikator dafür, dass KI-gestützte No-Code- und Low-Code-Plattformen die Nische verlassen hätten und im Mainstream angekommen seien.

Weg vom Entwickler-Monopol

Auf der Dreamforce in San Francisco erläutert Osika die zentrale These hinter Lovable: „Menschen mit Fachwissen über das jeweilige Problem sollten diejenigen sein, die Software bauen“, so Osika. Wer ein Problem am besten kenne, solle auch die Lösung bauen, egal ob in Marketing, HR, Finance oder Operations. Nicht die formale Qualifikation zähle, sondern die Nähe zum Problem.

Dass Lovable längst kein reines Anfänger-Werkzeug sei, belegt Osika mit einer internen Zahl: 55 Prozent der Lovable-Nutzer:innen brächten mehr als elf Jahre Berufserfahrung in ihrem Fachgebiet mit. Entscheidend sei laut dem Co-Founder nicht das klassische Programmieren, sondern die Fähigkeit, komplexe, unstrukturierte Probleme systematisch in funktionierende Systeme zu zerlegen.

Vom Nebenprojekt zur Unternehmenslösung

Besonders aufschlussreich sind die Praxisbeispiele, die Osika im Gespräch anführt. Bei einer Healthcare-Staffing-Firma habe ein Fachbereichsleiter eine komplette neue Produktlinie für die Zertifizierung von Pflegekräften aufgebaut, samt Verwaltung und Terminplanung, und anschließend mehr als zehn weitere interne Anwendungen vernetzt. In den nordischen McDonald’s-Filialen laufe mittlerweile ein auf Lovable gebautes Interface, über das rund 300 Standorte operative Anfragen abwickeln würden.

Solche Geschichten seien laut Osika keine Ausnahme: Bei knapp zwei Dritteln der Fortune-500-Unternehmen, darunter Adidas und Nvidia, würden Mitarbeitende die Plattform nutzen. Häufig beginne es als kleines Team-Projekt und wachse zur unternehmensweiten Lösung heran.

Entwicklung unter Aufsicht

Damit das nicht in unkontrollierter Schatten-IT ende, setzt Lovable laut Unternehmensangaben auf Admin- und Audit-Funktionen, mit denen IT-Verantwortliche nachvollziehen können sollen, welche Anwendungen entstehen, wo sensible Daten verarbeitet werden und wo Sicherheitslücken drohen. Genau das mache aus der anfänglichen Skepsis von IT-Abteilungen häufig Zustimmung, so Osika: „Es wird vom letzten Nein zu dem, was man ausrollen wollte, zum ersten Ja. So verhindern wir Schatten-IT und die Zersplitterung in unzählige Tools, die niemand mehr überblickt“, erklärt Osika.

Überflüssig würden Engineers durch die Lovable-Nutzung anderer trotzdem nicht, meint Osika: Ihre Rolle verschiebe sich von Routineaufgaben hin zu Architektur, Systemanbindung und der Betreuung unternehmenskritischen Codes.

Warum heißt Lovable eigentlich Lovable?

Zum Schluss des Gesprächs räumt Osika mit einem gängigen Klischee über den europäischen Tech-Standort auf: „Viele halten Europa für langsam, aber wenn man in die Tech-Hubs Europas geht, brodelt es dort wie nie zuvor“, sagt Osika. Dass der Produktfokus so stark auf dem Nutzererlebnis liege, führt Osika auch auf den Standort Stockholm zurück, wo der Großteil des Engineering-Teams sitzt. Man habe in den nordischen Ländern genaue Vorstellungen davon, wie ein Produkt funktionieren solle – oder eben nicht. Diese „I-Tüpfelchen-Reiterei“ mache Lovable erst zu dem was es heute ist.

Warum das Unternehmen ausgerechnet „Lovable“ heißt, erklärt er mit einer letzten Zeile, die zugleich als Leitmotiv des Gesprächs steht: „Software sollte nicht einfach nur funktionieren. Sie soll die Emotionen der Menschen wecken“, so Osika.

Vom Vibe zum Volumengeschäft

Was also vor nicht allzu langer Zeit noch als spielerisches „Vibe-Coding“ belächelt wurde, ist laut Osika längst zu einer Infrastruktur geworden, auf der Enterprisekund:innen die nächsten Prozesssysteme entwickeln. Der Markt für KI-gestütztes Bauen sei, so der Lovable-Gründer, endgültig über das reine Ausprobieren hinausgewachsen – und weit über das Vibecoding hinaus.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

PoMo: Tiroler Startup fördert Kinder-Finanzbildung via App

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

PoMo: Tiroler Startup fördert Kinder-Finanzbildung via App

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

PoMo: Tiroler Startup fördert Kinder-Finanzbildung via App

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

PoMo: Tiroler Startup fördert Kinder-Finanzbildung via App

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

PoMo: Tiroler Startup fördert Kinder-Finanzbildung via App

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

PoMo: Tiroler Startup fördert Kinder-Finanzbildung via App

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

PoMo: Tiroler Startup fördert Kinder-Finanzbildung via App

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

PoMo: Tiroler Startup fördert Kinder-Finanzbildung via App

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

PoMo: Tiroler Startup fördert Kinder-Finanzbildung via App