04.03.2025
FINANZBILDUNG

PoMo: Tiroler Startup fördert Kinder-Finanzbildung via App

Finanzen und der Umgang damit gehört zum Erwachsenen-Sein dazu. Viele Kinder und Jugendliche sind allerdings eher wenig darauf vorbereitet. Ein Tiroler Startup namens PoMo will das mit einer Banking-Lern-App ändern.
/artikel/pomo-tiroler-startup-foerdert-kinder-finanzbildung-via-app
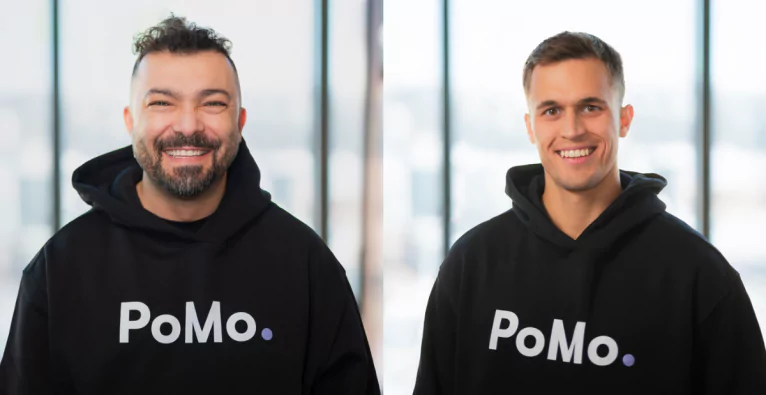
Ömer Erdogdu und David Moling - die beiden Co-Founder von PoMo | Foto: PoMo

Sie sei ein blinder Fleck in unserem Bildungssystem: Die Finanzbildung. In einigen Fällen starten junge Erwachsene ohne grundlegende finanzielle Kompetenzen in das Leben, auch die Schulbildung hinkt dabei hinterher. Dieser Meinung ist ein junges Startup, das einen Lösungsvorschlag dazu bringt: „PoMo“ will Kindern und Jugendlichen mit einer Banking-App bei der Finanzbildung helfen.

PoMo will Finanzbildung unter Kindern und Jugendlichen stärken

Die Wissensvermittlung rund um Finanzen sei im aktuellen Bildungssystem nicht ausreichend vorhanden, meint PoMo. Das Startup verweist auf Studien, die zeigen, dass „ein Großteil der Jugendlichen nicht in der Lage ist, grundlegende Finanzkonzepte wie Zinsen, Inflation oder den Unterschied zwischen Kredit und Debit zu verstehen.“

PoMo zufolge verfügen wenige Jugendliche ausreichend Wissen über aktuelle Vermögensaufbau- und Bezahlmethoden. Das bringt Risiken am volatilen Finanzmarkt – gerade in Hinblick auf die immer geringer werdende Barriere zum Handel mit digitalen Finanzprodukten.

„Werkzeugkasten gegen Schuldenfalle“

Einer Studie des Kreditkartenbetreibers Mastercard aus dem Jahr 2023 zufolge habe beispielsweise jedes fünfte Kind mit zehn Jahren bereits im Onlinehandel eingekauft. Nur die Hälfte davon hätte allerdings einen klaren Überblick über alle Ausgaben. Aktuell liegt die Verantwortung dafür zu einem Großteil (79 Prozent laut Studie) bei Eltern und Erziehungsberechtigten.

Das Tiroler EdTech will Abhilfe schaffen: „Wir geben unseren Kindern keinen Werkzeugkasten für den finanziellen Alltag mit – und wundern uns dann, wenn sie in Schuldenfallen tappen oder Finanzprodukte nicht verstehen“, sagt Co-Founder und CEO Ömer Erdogdu. Gemeinsam mit seinem CTO David Moling gründete er PoMo im Frühjahr 2024.

„Spielerische Finanzkompetenz“

Der Gründer sieht gerade die mangelnde Finanzbildung in heimischen Schulen als Ursprung des Problems. Mit der App PoMo – kurz für Pocket Money, zu Deutsch „Taschengeld“ – wolle man das Problem der mangelnden Finanzbildung langfristig lösen.

Die App des Innsbrucker Startups biete eine interaktive Banking-Erfahrung, die es Kindern ermöglichen soll, ihr eigenes Geld zu verwalten und auszugeben. Das Startup will damit „spielerisch Finanzkompetenz“ vermitteln und die Nutzer:innen auf ein „eigenverantwortliches Finanzleben“ vorbereiten.

Anpassung an Alter und Wissensstand

Die Banking-App soll sich an das Alter und den Wissensstand des Kindes anpassen. Inhalte und Funktionen werden dementsprechend ausgespielt. Das Themenspektrum reicht von Grundkompetenzen bis zu komplexeren Finanzthemen wie Sparstrategien, Budgetierung und Investitionen.

PoMo soll dabei gezielt Lernmodule einsetzen: Kinder können durch spielerische Herausforderungen lernen, finanzielle Entscheidungen zu treffen. Reale Finanzsituationen werden simuliert und Ersparnisse sollen unter anderem sinnvoll verwaltet oder langfristig geplant werden.

Bitcoin-Sparpläne, Aktien und Anleihen in Planung

Sicherheit und kostenfreie Transaktionen sind durch die Blockchain-Basis der App gesichert, heißt es weiter. Eltern und Erziehungsberechtigten sei es möglich, „alle Transaktionen vollständig nachzuvollziehen“.

„Jeder Elternteil muss im Leben zwei schwierige Gespräche führen: eines über die erste Liebe und eines über Geld. Wir helfen zumindest bei Letzterem“, sagt Gründer Ömer Erdogdu weiter. Aktuell arbeite das Startup in einem achtköpfigen Team an der Weiterentwicklung der App. Bislang sei das Startup bootstrapped.

Für das Wachstum der Applikation sowie zur Themen- und Funktionserweiterung sei man für strategische Partner offen. Auf dem Plan stehen aktuell auch die Integration von Funktionen wir dem digitalen Euro, Bitcoin-Sparpläne, Aktien und Anleihen. Ab Juli 2025 sei die App in allen App-Stores verfügbar, heißt es.

Deine ungelesenen Artikel:
08.10.2026

Bankniederlassung in Wien: Scalable Capital startet in Österreich

Das Münchner Fintech Scalable Capital startet mit einer eigenen Bankniederlassung in Wien. Durch den neuen Standort führt der Neobroker die Kapitalertragsteuer für Kund:innen in Österreich künftig automatisch ab.
/artikel/bankniederlassung-in-wien-scalable-capital-wird-in-oesterreich-steuereinfach
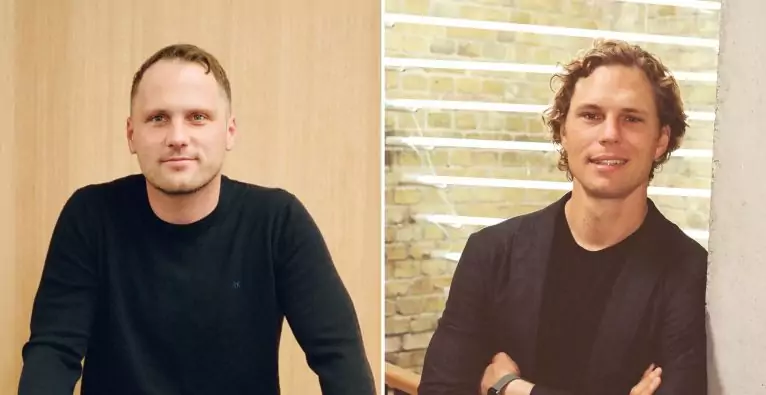
Florian Prucker und Erik Podzuweit teilen sich die Rolle des CEOs bei Scalable Capital © Scalable/Fabian Zapatka

Die Münchner Bank Scalable Capital ist seit heute in Wien mit einer Bankniederlassung vertreten. Anleger:innen in Österreich profitieren damit laut dem Fintech von einer steuereinfachen, automatischen Abführung der Kapitalertragsteuer. Die KESt werde direkt an der Quelle ermittelt, einbehalten und an das Finanzamt weitergeleitet. Ein lokales Team in Wien solle die österreichische Bankniederlassung verstärken.

„Wir positionieren uns an der Spitze dieses Wandels“

„Wir sehen auch in Österreich eine massiv wachsende Nachfrage nach einem diversifizierten und langfristigen Vermögensaufbau. Mit der Eröffnung unserer Bankniederlassung und dem Start der Steuereinfachheit positionieren wir uns an der Spitze dieses Wandels“, erklärt Florian Müllner, Leiter der österreichischen Bankniederlassung von Scalable Capital.

2014 gegründet, mehr als 800 Mitarbeitende

Scalable Capital, vor zwölf Jahren in München gegründet, ist mit heute neben Bayerns Hauptstadt in Berlin, Wien und Mailand tätig. Das Fintech startete mit dem Ziel, „Zugang zum Kapitalmarkt durch smarte Technologien, einfache Bedienbarkeit und niedrige Kosten zu ermöglichen“, wie es von Scalable Capital heißt. Mittlerweile hätten über eine Million Kund:innen über 60 Milliarden Euro auf der Plattform investiert, über 800 Personen seien beschäftigt. An der Spitze stehen die beiden CEOs Florian Prucker und Erik Podzuweit, die an einer „neuen Generation von Finanzservices“ arbeiten.

Agentic Investing und Zukunftsdepots

Die Münchner Bank biete seit Ende August dieses Jahres Agentic Investing mit allen gängigen KI-Assistenten wie ChatGPT, Claude oder Grok an. Scalable Capital habe damit „als erste Bank in Europa seine Plattform für alle gängigen KI-Assistenten (..) geöffnet“. Kund:innen können mittels der KI neben Trading und dem Setzen von Preis-Alerts u. a. auch nach Aktien, Derivaten und Echtzeitkursen suchen. Der KI-Chatbot „Insights“ biete zudem Antworten zu Märkten, Strategien oder zur Nutzung des Brokers.

Das von der österreichischen Bundesregierung angedachte Zukunftsdepot unterstützt das Fintech. Scalable Capital möchte den Bogen zur kapitalmarktbasierten, privaten Altersvorsorge ab der Geburt schlagen. „Wir begrüßen die Initiative der Bundesregierung zur Einführung eines Zukunftsdepots. Sobald der Gesetzgeber den notwendigen Rahmen geschaffen hat, plant Scalable Capital Zukunftsdepots anzubietenˮ, sagt Müllner.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

PoMo: Tiroler Startup fördert Kinder-Finanzbildung via App

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

PoMo: Tiroler Startup fördert Kinder-Finanzbildung via App

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

PoMo: Tiroler Startup fördert Kinder-Finanzbildung via App

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

PoMo: Tiroler Startup fördert Kinder-Finanzbildung via App

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

PoMo: Tiroler Startup fördert Kinder-Finanzbildung via App

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

PoMo: Tiroler Startup fördert Kinder-Finanzbildung via App

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

PoMo: Tiroler Startup fördert Kinder-Finanzbildung via App

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

PoMo: Tiroler Startup fördert Kinder-Finanzbildung via App

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

PoMo: Tiroler Startup fördert Kinder-Finanzbildung via App