06.05.2024
GASTBEITRAG

Phantom Shares: Neue steuerliche Begünstigung für virtuelle Beteiligungsprogramme in Aussicht

David Gloser (Partner, Steuerberater und Wirtschaftsprüfer) sowie Christoph Puchner (Partner und Steuerberater) von ECOVIS Austria erklären den neuen Entwurf zum Abgabenänderungsgesetz und erläutern wichtige Neuerung für die Umwandlung der virtuellen Shares in echte Shares.
/artikel/phantom-shares-neue-steuerliche-beguenstigung-fuer-virtuelle-beteiligungsprogramme-in-aussicht
Christoph Puchner und David Gloser von Ecovis Austria (c) Ecovis / AdobeStock

Neben Mitarbeiterbeteiligungsprogramme mit echten Anteilen besteht auch die Möglichkeit virtuelle Anteile (sogenannte „Phantom Shares“) zu gewähren. Für echte Anteile wurde mit dem ab 2024 umgesetzten Startup-Paket eine neue steuerliche Begünstigung in § 67a Einkommensteuergesetz geschaffen, die eine Mischrechnung für die Besteuerung erst im Exit-Fall vorsieht: 75 Prozent des Exitgewinnes sind mit 27,5 Prozent (ohne Lohnnebenkosten) und 25 Prozent des Exitgewinnes mit voller Lohnsteuer und Abgaben zu rechnen (woraus in Summe eine Steuerbelastung von rund 35 Prozent resultiert).

Im Gegensatz dazu blieben virtuelle Anteile jedoch bisher unangetastet. Sobald es bei virtuellen Beteiligungsprogrammen zu einer exitbedingten Auszahlung kommt, sind diese mit dem progressivem Einkommensteuertarif steuerpflichtig (in der Regel bis 50 Prozent) und unterliegen auch der Sozialversicherungspflicht sowie den Lohnnebenkosten.

Um diesen nachteiligen Steuereffekt bei virtuellen Beteiligungsprogrammen zu beseitigen, wurde vor kurzem der Entwurf zum Abgabenänderungsgesetz 2024 veröffentlicht.

Neue Begünstigung durch Umstellung von virtuellen Beteiligungsprogrammen

Die neue steuerliche Begünstigung ist dahingehend ausgestaltet, dass bestehende virtuelle Anteile im Zeitraum 1.1.2024 bis 31.12.2025 unter gewissen Voraussetzungen steuerneutral in das bestehende Regime für echte Mitarbeiterbeteiligungen überführt werden können, ohne dass es zu einer Bewertung und Versteuerung des geldwerten Vorteils kommen muss. Eine Besteuerung findet dann erst im Exit-Zeitpunkt statt (insgesamt mit einer Steuerbelastung von rund 35 Prozent).

Wenn nun Mitarbeiter mit virtuellen Anteilen von Startups diese neue Regelung in Anspruch nehmen wollen und aus diesem Grund statt der virtuellen Anteile unter § 67a Einkommensteuergesetz fallende Kapitalanteile (etwa GmbH-Anteile, Aktien, Unternehmenswertanteile, Substanzgenussrechte) erhalten, müssen jedoch sämtliche Voraussetzungen für eine Startup-Mitarbeiterbeteiligung vorliegen, zum Beispiel:

⦁ Das Startup darf über nicht mehr als 100 Arbeitnehmer verfügen
⦁ Die Umsetzerlöse des Startups dürfen nicht mehr als EUR 40 Mio. betragen
⦁ Das Startup darf nicht vollständig in einen Konzernabschluss einbezogen sein (abgesehen davon dürfen die Anteile am Startup nicht zu mehr als 25 Prozent durch Unternehmen gehalten werden, die in einen Konzernabschluss einzubeziehen sind)
⦁ Startup-Mitarbeiterbeteiligung kann nur an „echte“““ Dienstnehmer gewährt werden
⦁ Der Mitarbeiter hat zuvor bzw. im Zeitpunkt der Anteilsgewährung nicht mehr als 10 Prozent der Anteile am Startup gehalten
⦁ Die Anteilsgewährung erfolgt innerhalb von 10 Jahren seit Unternehmensgründung
⦁ Vinkulierung der Mitarbeiterbeteiligung erforderlich
⦁ Schriftliche Erklärung des Arbeitnehmers bzgl. der Inanspruchnahme der neuen Startup-Mitarbeiterbeteiligung (samt Aufnahme der Beteiligung in das Lohnkonto)

Ausblick

Vor diesem Hintergrund sollten Startups ihre bestehenden virtuellen Beteiligungsprogramme einer Analyse unterziehen, inwiefern eine Umwandlung der virtuellen Anteile in eine „echte“ Startup-Mitarbeiterbeteiligung iSd § 67a Einkommensteuergesetz in Frage kommt. Aufgrund des temporären Zeitfensters ist diese Möglichkeit einer Umstellung jedoch begrenzt. Da das Abgabenänderungsgesetz derzeit noch im Entwurf vorliegt, bleibt die finale Umsetzung auch noch abzuwarten.


Über die Autoren:

Der Artikel wurde von David Gloser (Partner, Steuerberater und Wirtschaftsprüfer) sowie Christoph Puchner (Partner und Steuerberater) von ECOVIS Austria verfasst. ECOVIS Austria ist eine der führenden Steuerberatungskanzleien in Österreich im Startup-Bereich.

Deine ungelesenen Artikel:
05.10.2026

Erster Verkauf: Altrichter-Startup 2nd Cycle bringt PV-Recyclinganlage in den Markt

Das niederösterreichische Green-Tech-Startup 2nd Cycle hat sein erstes Produkt verkauft. Die vollautomatische Entrahmungsanlage für Photovoltaikmodule läuft bereits beim Entsorgungsunternehmen DAKA.
/artikel/erster-verkauf-altrichter-startup-2nd-cycle-bringt-pv-recyclinganlage-in-den-markt
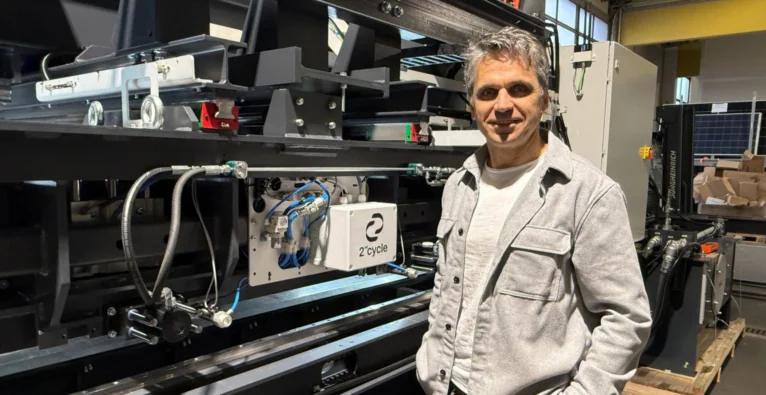
Die Entrahmungsanlage und Michael Altrichter | (c) 2nd Cycle

Anfang 2024 ist 2nd Cycle mit dem Ziel gestartet, gebrauchte Photovoltaikmodule automatisiert zu prüfen und wiederzuverwerten. Nun meldet das Amstettner Startup den ersten Verkauf einer Anlage: Die DAKA Entsorgungsunternehmen GmbH & Co. KG hat als erster Kunde eine vollautomatische Entrahmungsanlage für PV-Module erworben. Die Anlage ist laut Aussendung bereits in Betrieb.

Die Anlage erkennt unterschiedliche Modulformate und entfernt die Aluminiumrahmen automatisch. Sowohl intakte als auch bereits gebrochene, gerahmte Module können ohne mechanische Umrüstung verarbeitet werden. Das Unternehmen betont, dass die Anlage besonders materialschonend arbeite. Das soll zu einer hohen Reinheit der verwertbaren Rohstoffe Glas und Aluminium führen und damit den Wert der recycelten Materialien steigern. Nach eigenen Angaben handelt es sich um die erste vollautomatische Entrahmungsanlage für PV-Module am Markt.

Baustein einer vollautomatischen Recyclingstraße

Die Entrahmungsanlage ist eine zentrale Komponente einer von 2nd Cycle entwickelten vollautomatischen Recyclingstraße für gebrauchte PV-Module. Die Prozesskette ist auf Zero-Touch-Betrieb, hochreine Wertstofffraktionen und einen Durchsatz von bis zu 90 Modulen pro Stunde ausgelegt. Weitere Module für Reinigung, Entfernung der Anschlussdose und Delamination seien teilweise bereits entwickelt oder stünden kurz vor dem Abschluss, heißt es in der Aussendung. DAKA kann die Entrahmungsanlage eigenständig betreiben und später um weitere Komponenten ergänzen.

(c) 2nd Cycle

„Mit der ersten Kundenanlage zeigen wir, dass sich die automatisierte Aufbereitung von PV-Modulen in den industriellen Betrieb eines Entsorgungsunternehmens integrieren lässt. Entscheidend sind ein stabiler Prozess, definierte Fraktionen und ein planbarer Durchsatz“, sagt Simon Prüller, CEO und Co-Founder von 2nd Cycle.

Als Argument für den Bedarf verweist das Startup auf Zahlen des Joint Research Centre der Europäischen Kommission. Dieses erwartet für die EU-27 ein kumuliertes Aufkommen von sechs bis 13 Millionen Tonnen PV-Abfall bis 2040 und 21 bis 35 Millionen Tonnen bis 2050.

Altrichter: „Dieser Stein ist ein massives Gebirge“

2nd Cycle wurde im Jänner 2024 von einem fünfköpfigen Team um Simon Prüller als FlexCo gegründet. Bereits bei der Gründung sollen Business Angel Michael Altrichter und die Amstettner Müller Gutenbrunn Group mit jeweils sechsstelligen Beträgen eingestiegen sein. Im Oktober 2025 folgte eine Finanzierungsrunde über rund eine Million Euro, unter anderem mit eQventure, Angels United und Buzzard Energy. Damals erwirtschaftete das Startup bereits erste Umsätze mit der automatisierten Prüfung von PV-Modulen, etwa mit einem Auftrag der EVN zum Test des beim Hochwasser 2024 überfluteten Photovoltaik-Kraftwerks Dürnrohr.

Altrichter ordnet den ersten Verkauf entsprechend ein: „Das erste verkaufte Produkt ist für jedes Startup ein Meilenstein. Im Falle von 2nd Cycle ist dieser Stein ein massives Gebirge: Das Produkt ist riesig, der Sales-Prozess komplex, der Markt entwickelt sich dynamisch. Umso beeindruckender ist dieser Erfolg!“

Zuletzt wurde 2nd Cycle auch mehrfach ausgezeichnet. Im September gewann das Startup beim Generali SME EnterPRIZE 2026 die Startup-Kategorie, die mit 10.000 Euro dotiert ist. Beim Riz up Genius Ideen- und Gründerpreis hatte das Projekt schon vor der Gründung den zweiten Platz in der Kategorie ökologisch genial belegt, bei der heurigen Jubiläumsverleihung war 2nd Cycle als Alumni vertreten.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Phantom Shares: Neue steuerliche Begünstigung für virtuelle Beteiligungsprogramme in Aussicht

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Phantom Shares: Neue steuerliche Begünstigung für virtuelle Beteiligungsprogramme in Aussicht

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Phantom Shares: Neue steuerliche Begünstigung für virtuelle Beteiligungsprogramme in Aussicht

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Phantom Shares: Neue steuerliche Begünstigung für virtuelle Beteiligungsprogramme in Aussicht

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Phantom Shares: Neue steuerliche Begünstigung für virtuelle Beteiligungsprogramme in Aussicht

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Phantom Shares: Neue steuerliche Begünstigung für virtuelle Beteiligungsprogramme in Aussicht

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Phantom Shares: Neue steuerliche Begünstigung für virtuelle Beteiligungsprogramme in Aussicht

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Phantom Shares: Neue steuerliche Begünstigung für virtuelle Beteiligungsprogramme in Aussicht

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Phantom Shares: Neue steuerliche Begünstigung für virtuelle Beteiligungsprogramme in Aussicht