02.07.2021

So hat die Pandemie das Zahlungsverhalten in Österreich wirklich verändert

Hat sich COVID-19 darauf ausgewirkt, wie in Österreich bezahlt wird? Zwei neue Studien - eine vom Beratungsunternehmen BearingPoint und eine von der Neobank N26 - liefern konkrete Daten.
/artikel/pandemie-zahlungsverhalten-oesterreich
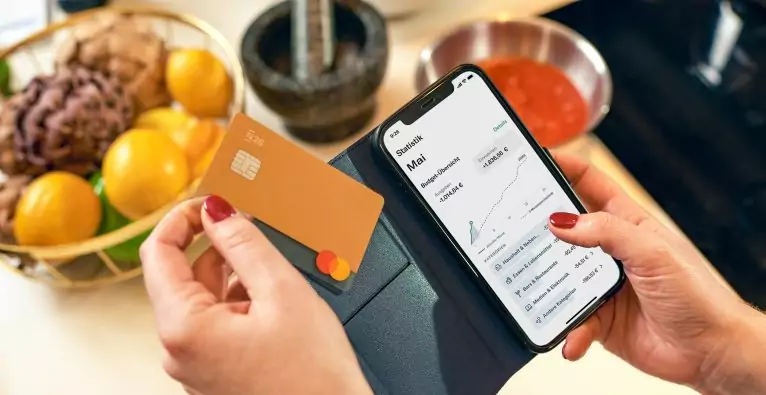
N26 hat - ebenso wie BearingPoint - eine Studie zum Zahlungsverhalten in Österreich durchgeführt.
N26 hat - ebenso wie BearingPoint - eine Studie zum Zahlungsverhalten in Österreich durchgeführt. | Foto: N26

Dass die Corona-Pandemie das Zahlungsververhalten beeinflusst hat, ist ein naheliegender Schluss – in vielen Geschäften wurde man ja sogar explizit zur Kartenzahlung aufgefordert. Nun wurden – unabhängig voneinander – zwei repräsentative Studien veröffentlicht, die empirisch untersucht haben, wie sich das Zahlungsverhalten in Österreich verändert hat. Eine Studie wurde von der Neobank N26 beauftragt, die andere von der Management- und Technologieberatung BearingPoint. Beide zeigen: Das Zahlungsverhalten hat sich verändert – und zwar ungefähr so wie man es erwarten würde.

„Seit dem vergangenen Jahr ist bargeldloses Bezahlen im Alltag von vielen ÖsterreicherInnen angekommen“, kommentiert Georg Hauer, General Manager Österreich bei N26, die Ergebnisse der von der Neobank beauftragten Studie. In dieser gaben 42 Prozent der Befragten an, seit der Pandemie häufiger mit Bankomatkarte zu bezahlen. 30 Prozent sagten, dass sie Online-Banking, Smartphone oder Smartwatch nun öfter nutzen. Konkret zahlen laut der Studie 71 Prozent der Befragten mindestens einmal pro Woche mit Bankomat- bzw. Debitkarte.

Dass es dabei vor allem das kontaktlose Bezahlen mit der Bankomatkarte ist, das zunehemend gefragt ist, zeigt wiederum die Studie von BearingPoint. Sie wurde am Donnerstag in einem gemeinsamen Pressegespräch mit OeNPAY, dem Hub für Finanzinnovationen der Nationalbank, präsentiert – und zeigte unter anderem: Hatten im Vorjahr nur 36 Prozent der Befragten in Österreich mit der Bankomatkarte kontaktlos bezahlt, waren es dieses Jahr schon 67 Prozent – der Wert hat sich also fast verdoppelt.

Die herkömliche Kartenzahlung, bei dem diese in das Bezahlterminal eingeführt wird, ging im Gegenzug um rund die Hälfte von 71 auf 36 Prozent zurück. „Das ist aus unserer Sicht auf COVID-19 zurückzuführen, denn die Möglichkeit kontaktlos zu bezahlen, gibt es schon seit Jahren. Das ist aber immer so dahingedümpelt. Es hat diesen Anstoß durch die Pandemie gebraucht“, sagte BearingPoint-Partner Christian Bruck bei der Präsentation der Studie.

Starker Zuwachs bei Apple Pay in junger Altersgruppe

Einen starken Zuwachs ortet die Studie außerdem bei Apple Pay – insbesondere bei der Gruppe der 18- bis 24-Jährigen. Dort hat sich der Umfrage zufolge die Nutzung des Zahlungsdienstes mehr als verdoppelt – von rund 6 auf fast 14 Prozent. Die Nutzung von Google Pay ging laut der Studie in der Altergruppe dagegen zurück und liegt nun bei 4 Prozent. In der Gesamtbevölkerung befindet sie sich in einer ähnlichen Größenordnung knapp unter 4 Prozent, während Apple Pay auf etwas über 5 Prozent kommt.

Wie erklärt sich der Unterschied? „Apple hat ein geschlossenes System und zwingt Banken in eine Kooperation, weil der NFC-Chip derzeit für Drittanbieter-Apps nicht zugänglich ist“, erläuterte OeNPAY-Geschäftsführer Bernhard Krick. Banken könnten mit ihren eigenen Apps somit nicht auf die Infrastruktur von Apple zugreifen. In den vergangenen Jahren seien die österreichischen Großbanken wohl auch deshalb Kooperationen mit Apple eingegangen, führte Krick aus.

Google Pay dagegen sei ein offenes System: „Hier haben die österreichischen Banken eine andere Strategie verfolgt und für Android-Smartphones die Bezahlungsfunktion in ihre eigenen Apps integriert“, sagt der OeNPAY-Geschäftsführer. Google Pay selbst werde in Österreich nur von einzelnen kleineren Banken unterstützt. Wie berichtet, war die A1-Bank paybox mit dem Start von Google Pay im April die erste österreichische Bank, die den Zahlungsdienst anbietet. Daneben ist er in Österreich bei mehreren Banken mit Sitz im Ausland – wie N26 oder Revolut – verfügbar.

Rund 12 Prozent zahlen mit Smartphone

Neben den Smartphone-Zahlungsdiensten der Silicon-Valley-Giganten gibt es allerdings auch einen europäischen, der nicht auf der NFC-Technologie basiert: Bluecode. Die Payment-Lösung des operativ in Wien angesiedelten Startups wurde ebenfalls abgefragt – und kam auf rund 3 Prozent.

Zusammengenommen liegen die drei Mobile-Payment-Optionen in der Gesamtbevölkerung also bei rund 12 Prozent – wobei Mehrfachnennungen möglich waren. Allerdings werden wohl nur wenige Nutzer gleichzeitig ein iPhone sowie ein Android-Smartphone nutzen und beide für Zahlungen verwenden. Dass Bluecode parallel zu Apple oder Google Pay verwendet wird, ist dagegen schon plausibler. Andere Mobile-Payment-Optionen wurden nicht abgefragt. An der Größenordnung dürfte dies jedoch ohnehin nicht viel ändern. Denn auch die N26-Studie bestätigt die Zahl: Laut den Ergebnissen der von der Neobank beauftragten Umfrage bezahlt jeder Achte regelmäßig mit dem Smartphone – was ebenfalls ungefähr 12 Prozent entspricht.

50 Prozent sehen keinen Änderungsbedarf bei eigenem Zahlungsverhalten

Dass Mobile Payments in den nächsten Jahren an Relevanz gewinnen werden, ist zwar eine naheliegende Annahme – die meisten Befragten in Österreich haben sich aber zumindest nicht bewusst vorgenommen, sich mit dem Thema Smartphone-Zahlungen auseinanderzusetzen: Rund die Hälfte der Befragten gab in der BearingPoint-Studie an, keinen Änderungsbedarf beim eigenen Zahlungsverhalten zu sehen. Nur etwas mehr als 10 Prozent sagten, in den nächsten beiden Jahren Mobile-Payment-Dienste häufiger nutzen zu wollen.

Die Nummer 1 bei den Zahlungsmitteln ist übrigens weiterhin Bargeld – wenn auch mit rückläufiger Tendenz. Laut der BearingPoint-Studie nutzen 78 Prozent Bargeld häufig. Im Vorjahr waren es noch 83 Prozent gewesen. Auch in der N26-Studie war Bargeld ein Thema. Hier gaben 39 Prozent an, seltener mit Bargeld bezahlt zu haben. Der deutliche Rückgang steht aber nicht unbedingt in einem Widerspruch mit der von BearingPoint genannten Zahl, da sich die Fragestellungen etwas unterscheiden: Es ist beispielsweise völlig plausibel, dass jemand zwar etwas seltener mit Bargeld zahlt als vor der Pandemie, aber Bargeld trotzdem weiterhin häufig nutzt.

3 Prozent zahlen mit Kryptowährungen

Verzichten auf Bargeld will man in Österreich jedenfalls nicht: In der BearingPoint-Studie gaben über 70 Prozent der Befragten an, sich eine Abkehr von Bargeld in den nächsten zehn Jahren nicht vorstellen zu können. In der N26-Studie sagten 64 Prozent, eine Abschaffung des Bargelds abzulehnen. Gleichzeitig hielten es jedoch 78 Prozent der Befragten für möglich, dass ein bargeldlose Gesellschaft in den nächsten 30 Jahren in Österreich Realität werden könnte.

Und was ist eigentlich mit Kryptowährungen? Auch die wurden in der Studie von BearingPoint abgefragt: Demnach nutzen 3 Prozent der Befragten Bitcoin oder andere Kryptowährungen als Zahlungsmittel. In der Altersgruppe zwischen 18 und 24 waren es mit 4 Prozent nur unwesentlich mehr.

Zur Methodologie der Studien:

Für die N26-Studie führte marketagent.at zwischen 16. und 21. Juni eine repräsentative Online-Befragung von insgesamt über 1.000 Personen zwischen 18 und 69 Jahren durch.

Für die BearingPoint-Studie befragte YouGov Deutschland zwischen dem 2. und 21. Juni insgesamt 3.119 Personen in Deutschland, Österreich und der Schweiz. Die hier genannten Zahlen beziehen sich nur auf die Befragten in Österreich Die Ergebnisse wurden gewichtet und sind ebenfalls repräsentativ für die Bevölkerung ab 18 Jahren.
Deine ungelesenen Artikel:
29.09.2026

Bitpanda-GmbH-Jahresabschluss 2025: Von 62 Mio. Euro Gewinn auf 14 Mio. Euro Verlust

Trotz deutlich gestiegener Umsätze rutschte die Bitpanda GmbH 2025 in die Verlustzone: Nach fast 62 Millionen Euro Gewinn im Jahr 2024 weist der nun veröffentlichte Jahresabschluss ein Minus von rund 14 Millionen Euro aus. Das Wiener Unicorn begründet das gegenüber brutkasten mit hohen Investitionen.
/artikel/bitpanda-gmbh-jahresabschluss-2025-von-62-mio-euro-gewinn-auf-14-mio-euro-verlust
Das Bitpanda Headquarter in Wien © Bitpanda

Einen Vorgeschmack auf den nun veröffentlichten Jahresabschluss 2025 gab Bitpanda gleichsam vorauseilend bereits im März dieses Jahres – brutkasten berichtete. In den damals präsentierten Zahlen war nicht nur von einer Umsatzsteigerung die Rede, sondern auch von einem Sinken des „bereinigten EBITDA“ um 75 Prozent. Dieses sei von 52 Millionen Euro auf 13 Millionen Euro gefallen, hieß es vom Wiener Unicorn. Begründet wurde das mit „gezielten Investitionen“. Das Ergebnis unterm Strich ließ man im März aber aus.

Der nun vorliegende Jahresabschluss – wohlgemerkt jener der operativen Bitpanda GmbH mit Sitz in Wien und nicht der übergeordneten AG mit Sitz in der Schweiz – bringt nun Licht ins Dunkel. Und die damit veröffentlichte Gewinn- und Verlustrechnung zeichnet ein noch deutlich drastischeres Bild als die im März kommunizierten „bereinigten“ Zahlen. Nach fast 62 Millionen Euro Nettogewinn im Jahr 2024 standen demnach vergangenes Jahr rund 14 Millionen Euro Verlust zu Buche.

„Wir haben bewusst in unsere Expansion und den weiteren Ausbau der Marke Bitpanda investiert“

Auf brutkasten-Anfrage kommentiert Bitpanda kurz und knapp mit der aus dem Frühjahr bekannten Argumentation:

Das Jahr 2025 war für die Bitpanda GmbH ein Jahr strategischer Wachstumsinvestitionen. Gleichzeitig hat sich unser Kerngeschäft stark entwickelt, was sich in einer deutlichen Steigerung unserer Umsatzerlöse zeigt.

Wir haben bewusst in unsere Expansion und den weiteren Ausbau der Marke Bitpanda investiert. Diese Investitionen waren Teil unserer langfristigen Wachstumsstrategie und spiegeln sich erwartungsgemäß im Jahresergebnis wider.

Die Aussagen zum Umsatz lassen sich dabei so auch im nun vorgelegten Bericht ablesen: Tatsächlich stieg der ausgewiesene Umsatz von 2024 auf 2025 von 7,19 Milliarden Euro auf 7,72 Milliarden Euro. Der Anstieg fällt bereinigt sogar noch größer aus: 2024 waren noch rund 613 Millionen Euro aus Krypto-Verkäufen auf externen Börsen in den Umsatzerlösen enthalten, die seit 2025 saldiert im Materialaufwand ausgewiesen werden. Bei diesen Umsatzzahlen handelt es sich wohlgemerkt um den gesamten Verkaufserlös über die Plattform. Bitpanda gab bereits im März den auf Basis der Margen berechneten, deutlich kleineren „bereinigten Umsatz“ aus: Dieser stieg von 321 auf 371 Millionen Euro. Mit Abstand größter Umsatztreiber war laut Jahresabschluss das Kerngeschäft als Broker.

Deutlich höhere Marketingausgaben, Personalkosten sinken trotz Aufstockung

Auch die Aussage, die sich auf den Nettoverlust von immerhin rund 14 Millionen Euro bezieht, deckt sich prinzipiell mit den Zahlen im Jahresabschluss. Tatsächlich stieg der Marketingaufwand um rund 56 Prozent auf fast 107 Millionen Euro. Auch die Beratungskosten legten von knapp 14 Millionen auf rund 22 Millionen Euro zu. Die durchschnittliche Mitarbeiterzahl (FTE) wuchs zwar von 486 auf 555. Jedoch interessant dabei: Der Personalaufwand ging trotz der Aufstockung leicht zurück, von 78,6 auf 75,1 Millionen Euro. Gestiegen ist hingegen der Aufwand für Mitarbeiterüberlassung, von 5,4 auf 8,1 Millionen Euro.

Dass man (wohl dennoch nicht ganz beabsichtigt) recht deutlich in die roten Zahlen rutschte, hängt aber auch mit Faktoren zusammen, die im offiziellen Bitpanda-Statement unerwähnt bleiben. Operativ blieb Bitpanda 2025 noch knapp im Plus: Der Betriebserfolg lag bei 4,1 Millionen Euro, nach 80 Millionen Euro im Vorjahr. Ins Minus drehte das Ergebnis erst durch das Finanzergebnis von minus 18,3 Millionen Euro. Dahinter stehen Abschreibungen auf Anteile an verbundenen Unternehmen in Höhe von 14,4 Millionen Euro sowie ein Zinsaufwand von 4,9 Millionen Euro, nach nur 0,2 Millionen Euro im Jahr 2024. Zu Buche stehen außerdem teilweise gestiegene Handelsverluste und ein deutlich höheres Minus in der Intercompany-Verrechnung, das von 13 auf knapp 36 Millionen Euro anwuchs.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

So hat die Pandemie das Zahlungsverhalten in Österreich wirklich verändert

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

So hat die Pandemie das Zahlungsverhalten in Österreich wirklich verändert

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

So hat die Pandemie das Zahlungsverhalten in Österreich wirklich verändert

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

So hat die Pandemie das Zahlungsverhalten in Österreich wirklich verändert

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

So hat die Pandemie das Zahlungsverhalten in Österreich wirklich verändert

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

So hat die Pandemie das Zahlungsverhalten in Österreich wirklich verändert

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

So hat die Pandemie das Zahlungsverhalten in Österreich wirklich verändert

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

So hat die Pandemie das Zahlungsverhalten in Österreich wirklich verändert

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

So hat die Pandemie das Zahlungsverhalten in Österreich wirklich verändert