Ein Jahr PSD2: Nur jeder fünfte Österreicher würde Finanzdaten teilen
Ein Jahr nach Einführung der PSD2-Richtlinie würde nur ein Fünftel ihre Finanzdaten mit Banken oder Drittanbietern teilen, so die "European Payments“-Studie von Strategy&, der Strategieberatung von PwC. Zudem wurden die beliebtesten Zahlungsmittel der Österreicher erhoben.
Vor rund einem Jahr endete am 14. September 2019 die Umsetzung der PSD2-Richtlinie. Banken müssen seitdem im Sinne von Open Banking Drittanbietern auf Kundenwunsch den Zugriff auf ihre Bankdaten ermöglichen. Die Intention der PSD2 Richtlinie: Durch den freien Datentausch sollen sich neue Bezahlmöglichkeiten und digitale Finanzdienstleistungen etablieren – der brutkasten berichtete.
Ernüchterndes Ergebnis für Open Banking
Ein Jahr nach Inkrafttreten liefert nun eine aktuelle „European Payments“-Studie von Strategy&, der Strategieberatung von PwC ein ernüchterndes Ergebnis in Bezug auf die Akzeptanz der Bevölkerungen gegenüber Open Banking: Lediglich 22 Prozent der österreichischen Befragten sind dazu bereit, ihre Finanzdaten mit Banken oder Drittanbietern zu teilen. Damit liegt Österreich im europäischen Durchschnitt, der bei 20 Prozent liegt.
Neobanken und FinTechs abgeschlagen
In der Studie wurde zudem erhoben, wem die Befragten am meisten Vertrauen beim Teilen ihrer Finanzdaten schenken. Am besten schneiden laut PwC traditionelle Banken und Kartenanbieter (19 Prozent) ab. Erst danach kommen Einzelhändler (9 Prozent) und Zahlungsdienstleister (8 Prozent). Schlusslicht sind Neobanken und FinTechs, die weit abgeschlagen nur von zwei Prozent der Verbraucher Daten erhalten würden.
Am ehesten ließen sich die österreichischen Verbraucher mit Einkaufsrabatten (11 Prozent), einer automatisierten Steuererklärung (11 Prozent) oder der kostenlosen Nutzung von Bankdienstleistungen (5 Prozent) davon überzeugen, ihre Bankdaten zu teilen.
Bereitschaft in anderen Bereichen höher
In anderen Lebensbereichen sind laut PwC Konsumenten in Österreich allerdings durchaus bereit, für bestimmte Services ihre Daten zu teilen. Weit verbreitete Messenger (53 Prozent) oder Social Media-Apps (35 Prozent) werden häufig genutzt, ebenso wie Bonussysteme von Einzelhändlern (35 Prozent)
Hendrik Bremer, Partner bei Strategy& Österreich, erläutert: „Die Beispiele für erfolgreiche datenintensive Anwendungen außerhalb der Finanzwelt zeigen, welches Potential in Open Banking schlummert. Dieses muss nun über entsprechende Angebote weiter geweckt werden: Banken und FinTechs können ihren Kunden beispielsweise mit der übergreifenden Kontrolle über sämtliche Konten, Abbuchungen und Verträge die Vorteile von Open Banking aufzeigen.“
Bargeldloses Bezahlen: Bankomatkarte in Österreich am beliebtesten
Weiters geht die Studie darauf ein, welche Bezahlmöglichkeiten die Verbraucher präferieren.
Bankomatkarten steigen demnach weiter in der Beliebtheit und werden von 27 Prozent der österreichischen Befragten präferiert. 2018 lag dieser Wert noch bei 22 Prozent. Hingegen können Kreditkarten nicht von diesem Trend profitieren, ihr Anteil bei den beliebtesten Zahlungsmitteln sank von 8 Prozent (2018) auf 6 Prozent (2020).
Der Anteil der österreichischen Konsumenten, die aktuell bereits ihr Smartphone zum Bezahlen nutzen, hat sich von 11 Prozent (2018) auf 12 Prozent (2020) leicht erhöht. In Europa liegt der Anteil bei 14 Prozent.
Pandemie fördert digitale Zahlungsmethoden in Österreich
Die Studie untersuchte zudem den Einfluss der Coronakrise auf die Bezahlmethoden. Dazu heißt es: „Die COVID-19-Pandemie führt zu einem zusätzlichen Anstieg bei bargeldlosen Zahlungen“ 39 Prozent der österreichischen Befragten geben an, momentan häufiger mit der Karte zu bezahlen als vor der Krise. Zusätzlich gibt die Mehrheit der Verbraucher in Österreich (54 Prozent) an, ihr geändertes Bezahlverhalten auch nach der Krise ganz oder größtenteils beibehalten zu wollen.
„Zum Jahrestag des Inkrafttretens von PSD2 wird deutlich, dass der Weg zum Open Banking in Österreich wie auch in anderen europäischen Ländern noch weit ist. Allerdings hat die COVID-19-Pandemie offensichtlich dazu beigetragen, das Zahlungsverhalten zugunsten digitaler Alternativen zu verändern – eine der Voraussetzungen für eine funktionierende Open Banking-Infrastruktur“, so Bremer abschließend.
Die EU fördert neue Wasserstoffprojekte in Serbien. Deutschland sieht in dem Land gar einen möglichen Lieferanten für Europa. Vor Ort zeigt sich: Es fehlen Strom aus Wind und Sonne, klare Regeln und eine Verwaltung, die sie umsetzt. Chancen für die internationale Wirtschaft gibt es trotzdem, nur nicht dort, wo man sie zuerst vermutet.
Die EU fördert neue Wasserstoffprojekte in Serbien. Deutschland sieht in dem Land gar einen möglichen Lieferanten für Europa. Vor Ort zeigt sich: Es fehlen Strom aus Wind und Sonne, klare Regeln und eine Verwaltung, die sie umsetzt. Chancen für die internationale Wirtschaft gibt es trotzdem, nur nicht dort, wo man sie zuerst vermutet.
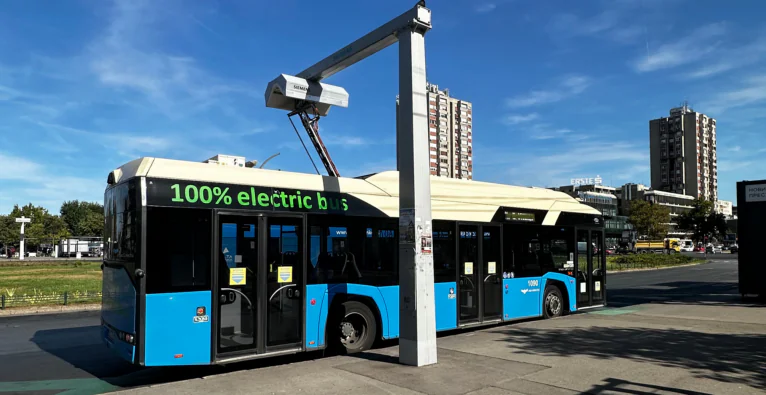
Ein Elektrobus der Belgrader Verkehrsbetriebe lädt an einer Schnellladestation von Siemens. | (c) Alexandra Polic
Belgrad steht. Auto an Auto schiebt sich durch die Stadt, dazwischen fahren Busse, die ihr erstes Leben woanders verbracht haben: in Deutschland oder in Österreich zum Beispiel. Manche tragen noch die alten Aufkleber. „Notausstieg” steht da auf Deutsch auf einem Fenster, mitten in Serbiens Hauptstadt.
Es verwundert also wenig, dass einem in neun Tagen in Serbien nur eine einzige Haltestelle mit E-Bussen auffällt. Immerhin gab es die zu Lebzeiten der nun serbischen Busse in deutschsprachigen Ländern kaum. Aufhalten lassen sich ausländische Firmen dadurch nicht. In Belgrad verkauft etwa der chinesische Konzern BYD Elektroautos. Nur: Auf der Straße sieht man kaum welche. Trotzdem sollen ausgerechnet hier, in einem Land mit fossilem Antrieb, neue Wasserstoffprojekte entstehen, gefördert aus europäischen Ländern, zum Teil sogar aus Mitteln der EU. Woran liegt das?
Europas große Wette auf grünen Wasserstoff
Zum einen drängen die Ziele: Bis 2030 will die EU zehn Millionen Tonnen grünen Wasserstoff selbst produzieren und ebenso viel importieren. So steht es im REPowerEU-Plan. Es ist eines der ambitioniertesten industriepolitischen Vorhaben der Union und ein zentrales Werkzeug, um im Wettbewerb mit den USA und China zu bestehen. Der Draghi-Report 2024 nennt hohe Energiekosten und Importabhängigkeit als Hauptgrund, warum Europas Industrie zurückfällt. Seine Forderung: dekarbonisieren.
Grüner Wasserstoff kann dabei helfen. Er funktioniert dort, wo direkte Elektrifizierung an Grenzen stößt, etwa in Stahl, Chemie, Schifffahrt und Schwerlastverkehr, und ersetzt fossile Importe. Er ist Klima-, Industrie- und Souveränitätspolitik in einem. Hergestellt wird er in Elektrolyseuren: Anlagen, die Wasser mithilfe von Strom in Wasserstoff und Sauerstoff spalten. Grün ist er nur, wenn der Strom aus erneuerbaren Quellen wie Wind, Sonne oder Wasserkraft stammt.
Aber der Hochlauf stockt. Die Produktion ist teuer, die Infrastruktur fehlt. 2024 waren in der EU laut European Hydrogen Markets Monitoring Report 308 Megawatt Elektrolysekapazität installiert. Vorgesehen waren 6.000. Bis 2030, so sieht es die EU-Wasserstoffstrategie vor, sollen es 40.000 werden.
Serbien: Ein Kandidat ohne Plan
Während Spanien als Vorreiter gilt und in Österreich mit 140 Megawatt die bisher größte Elektrolyseanlage des Landes entsteht, versuchen europäische Akteure auch den serbischen Markt zu erschließen. Dabei fehlt Serbien bis heute eine nationale Wasserstoffstrategie.
Politisch ist das Land seit 2012 EU-Beitrittskandidat und aktuell so weit von einer Mitgliedschaft entfernt wie lange nicht. Im jüngsten Fortschrittsbericht attestierte die EU-Kommission Serbien das schlechteste Zeugnis aller Kandidaten, die Reformen seien zum Stillstand gekommen. Proteste, Korruptionsvorwürfe und Neuwahlen Ende Oktober halten das Land in Aufruhr. Kann aus einem Beitrittskandidaten ohne Strategie ein Energiepartner werden? Und was heißt das für alle, die dort investieren wollen?
Im Navigator Business Center in Novi Beograd sind zahlreiche Unternehmen und Startups angesiedelt. | (c) Alexandra Polic
Keine Nachfrage für Wasserstoff
„Alle vier Jahre wird Wasserstoff zum wichtigsten Thema, und dann verschwindet er wieder von der Agenda. Gerade sind wir eher unten auf der Kurve. Die Investitionen rund um Wasserstoff sind so niedrig wie seit Jahren nicht”, sagt Rahul Mishra, Co-Founder von The Energy Bridge. Die Wiener Plattform bringt Forscher:innen, Unternehmer:innen und Investor:innen zusammen. „Serbien ist auf jeden Fall ein interessanter Ort für erneuerbare Energien. Was grünen Wasserstoff betrifft, bin ich mir allerdings nicht so sicher”, sagt Mishra. Grüner Wasserstoff mache nur dort Sinn, wo es bereits einen hohen Anteil an erneuerbarer Energie gebe.
Aber von Serbiens heimischer Energieproduktion entfielen laut Daten der Internationalen Energieagentur (IEA) 2024 rund 70 Prozent auf fossile Brennstoffe, während Sonne, Wind und andere Erneuerbare zusammen nur etwa 1,4 Prozent beitrugen. Damit fehlt genau die Voraussetzung, die Mishra nennt. Dazu kommt ein Richtungswechsel in Brüssel: Mit ihrem im Juli präsentierten Elektrifizierungsplan setzt die EU-Kommission stärker auf Strom als auf Wasserstoff.
Tiefschwarz
Viele Menschen in Serbien sagen unabhängig voneinander das Gleiche: dass das Land tiefschwarz ist. Schwarz steht in diesem Fall für Kohle. Wasserstoff ist in Serbien ein Thema für einen kleinen Kreis von Fachleuten. Selbst manche Institutionen zeigten sich auf Anfrage überrascht, dass es solche Projekte im Land gibt. Das serbische Energieministerium hat auf Anfragen nicht reagiert.
Warum Projekte feststecken
Dabei haben in den vergangenen Jahren vor allem deutsche Firmen versucht, den serbischen Wasserstoff-Sektor aufzubauen. Laut Informationen der Deutsch-Serbischen Wirtschaftskammer (AHK) steckt ein Pilotprojekt gerade wegen regulatorischer Probleme in der Planung fest. Selbst für Pilotprojekte fehlen also Verordnungen, etwa zur Sicherheit.
Erst im Jänner hat Serbien ein nationales Gesetz zu CO₂-Emissionen eingeführt, das dem EU-Emissionshandel entsprechen soll. Wasserstoff fehlt darin, obwohl er unter den EU-Grenzausgleich CBAM fällt. Die Kammer hatte dessen Aufnahme in der öffentlichen Konsultation gefordert, blieb damit aber erfolglos.
Viele Ankündigungen, wenig Umsetzung
Ilija Batas-Bjelić forscht am Institut für Technische Wissenschaften der Serbischen Akademie der Wissenschaften und Künste (SANU). Er modelliert Energiesysteme, mit dem seines Landes hat er sich umfassend auseinandergesetzt. Sein Fazit: „Im Grunde gibt es hier kein System.” Ein echtes Energiesystem verbindet viele verschiedene Komponenten zu einem funktionierenden Ganzen: Kraftwerke, Netze, Verbraucher:innen sowie unterschiedliche Sektoren wie Strom, Wärme und Transport. In Serbien fehlt diese Verzahnung bisher.
Laut Batas-Bjelić liegt das Land in der Energiewende rund zwanzig Jahre zurück, weil Kohle für das Finanzministerium die zentrale Einnahmequelle bleibt und notfalls sogar importiert wird. Das Energieministerium habe zwar viel Arbeit in Regulierung und Gesetzgebung gesteckt, aber für die Umsetzung fehle alles: das Geld, das Fachpersonal und die Infrastruktur. „Es gibt viele Ankündigungen, aber es passiert nichts”, sagt er.
Wer trotzdem baut
„Generell halte ich Wasserstoff für diese Region für etwas zu teuer”, sagt der Forscher. „Von Fall zu Fall kann sich Wasserstoff wirtschaftlich lohnen und für Banken finanzierbar sein”, erklärt er. Den Anstoß erwartet er vor allem von kleineren Unternehmen. Solarstrom und PV-Anlagen seien billig, die Gasversorgung bleibe unsicher. Wer eine eigene PV-Anlage betreibt, könne damit auch vor Ort Wasserstoff erzeugen.
Die Theorie bestätigt sich in der Praxis. Nach Informationen aus dem Umfeld der deutschen Entwicklungsbank KfW kommt derzeit nur ein Wasserstoffprojekt im Land wirklich voran: das eines privaten Transportunternehmens nahe Belgrad. Es will Strom aus einer eigenen Solaranlage in Wasserstoff für die eigenen Lkw umwandeln, die Tankstelle soll bis Mitte 2027 in Betrieb gehen. Das Projekt ist aus Eigenmitteln finanziert. Der Aufwand für Förderungen stand in keinem Verhältnis zur Summe. Wer in Serbien auf Wasserstoff setzt, ist bisher auf sich allein gestellt. Aber was heißt das für jemanden, der investieren will?
Wo der Markt wirklich liegt
Die Gesprächspartner:innen zeigen alle in dieselbe Richtung, und sie zeigt nicht auf Wasserstoff. Batas-Bjelić beobachtet, dass derzeit ausschließlich kleine Solarprojekte tatsächlich gebaut werden, während größere Vorhaben liegen bleiben, und erwartet den Anstoß von Unternehmen selbst. Wer in Serbien in Erneuerbare investieren will, muss also kleiner denken: bei Anlagen für den Eigenverbrauch von Betrieben.
Die Deutsch-Serbische Wirtschaftskammer verweist auf eine konkrete Lücke, die auch für österreichische Investor:innen interessant sein könnte: Deutsche Firmen haben in Serbien längst selbst Photovoltaik installiert und ihre Prozesse optimiert, um auf das CO₂-Grenzausgleichssystem CBAM der EU vorbereitet zu sein. Ihre kleineren serbischen Zulieferer haben das nicht. Deren Emissionen schlagen nämlich auf die Klimabilanz ihrer internationalen Abnehmer durch. Und genau dort sei Raum für Investitionen.
Für alle Bereiche rät Daniel Schaub von The Energy Bridge, lokale Akteure einzubeziehen. „Wenn die Community rund um ein Projekt dagegen ist, wird es mit hoher Wahrscheinlichkeit scheitern. Die Community einzubinden, senkt dieses Risiko, und das ist bei Investitionen wichtig.” Wissenstransfer und lokale Arbeitsplätze gehören für ihn dazu.
Bei grünem Wasserstoff ist Serbien noch nicht so weit. Wer dort trotzdem investieren will, sollte beim Fundament anfangen, gemeinsam mit den Menschen vor Ort.
Dieser Beitrag ist im Rahmen von „eurotours 2026″ entstanden, einem Projekt des Bundeskanzleramts, finanziert aus Bundesmitteln.
Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.
Ein Jahr PSD2: Nur jeder fünfte Österreicher würde Finanzdaten teilen
Ein Jahr Open Banking: Mit der Einführung der PSD2-Richtlinie sollte sich in Europa der Datenaustausch zwischen Banken und Drittanbietern etablieren und eine Welt neuer Bezahlmöglichkeiten und digitaler Finanzdienstleistungen eröffnen.
Vor einem Jahr endete am 14. September 2019 die Umsetzung der PSD2-Richtlinie.
Banken müssen seitdem im Sinne von Open Banking Drittanbietern auf Kundenwunsch den Zugriff auf ihre Bankdaten ermöglichen.
Ein Jahr nach Inkrafttreten liefert nun eine aktuelle „European Payments“-Studie von Strategy&, der Strategieberatung von PwC hinsichtlich der Akzeptanz der Bevölkerung gegenüber Open Banking ein ernüchterndes Ergebnis: Lediglich 22 Prozent der österreichischen Befragten sind dazu bereit, ihre Finanzdaten mit Banken oder Drittanbietern zu teilen.
Damit liegt Österreich im europäischen Durchschnitt, der bei 20 Prozent liegt.
Dabei vertrauen die österreichischen Befragten nach wie vor am meisten traditionellen Banken und Kartenanbietern, um ihnen persönliche Informationen zu überlassen (19%).
AI Kontextualisierung
Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?
Leider hat die AI für diese Frage in diesem Artikel keine Antwort …
Ein Jahr PSD2: Nur jeder fünfte Österreicher würde Finanzdaten teilen
Ein Jahr Open Banking: Mit der Einführung der PSD2-Richtlinie sollte sich in Europa der Datenaustausch zwischen Banken und Drittanbietern etablieren und eine Welt neuer Bezahlmöglichkeiten und digitaler Finanzdienstleistungen eröffnen.
Vor einem Jahr endete am 14. September 2019 die Umsetzung der PSD2-Richtlinie.
Banken müssen seitdem im Sinne von Open Banking Drittanbietern auf Kundenwunsch den Zugriff auf ihre Bankdaten ermöglichen.
Ein Jahr nach Inkrafttreten liefert nun eine aktuelle „European Payments“-Studie von Strategy&, der Strategieberatung von PwC hinsichtlich der Akzeptanz der Bevölkerung gegenüber Open Banking ein ernüchterndes Ergebnis: Lediglich 22 Prozent der österreichischen Befragten sind dazu bereit, ihre Finanzdaten mit Banken oder Drittanbietern zu teilen.
Damit liegt Österreich im europäischen Durchschnitt, der bei 20 Prozent liegt.
Dabei vertrauen die österreichischen Befragten nach wie vor am meisten traditionellen Banken und Kartenanbietern, um ihnen persönliche Informationen zu überlassen (19%).
AI Kontextualisierung
Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?
Leider hat die AI für diese Frage in diesem Artikel keine Antwort …
Ein Jahr PSD2: Nur jeder fünfte Österreicher würde Finanzdaten teilen
Ein Jahr Open Banking: Mit der Einführung der PSD2-Richtlinie sollte sich in Europa der Datenaustausch zwischen Banken und Drittanbietern etablieren und eine Welt neuer Bezahlmöglichkeiten und digitaler Finanzdienstleistungen eröffnen.
Vor einem Jahr endete am 14. September 2019 die Umsetzung der PSD2-Richtlinie.
Banken müssen seitdem im Sinne von Open Banking Drittanbietern auf Kundenwunsch den Zugriff auf ihre Bankdaten ermöglichen.
Ein Jahr nach Inkrafttreten liefert nun eine aktuelle „European Payments“-Studie von Strategy&, der Strategieberatung von PwC hinsichtlich der Akzeptanz der Bevölkerung gegenüber Open Banking ein ernüchterndes Ergebnis: Lediglich 22 Prozent der österreichischen Befragten sind dazu bereit, ihre Finanzdaten mit Banken oder Drittanbietern zu teilen.
Damit liegt Österreich im europäischen Durchschnitt, der bei 20 Prozent liegt.
Dabei vertrauen die österreichischen Befragten nach wie vor am meisten traditionellen Banken und Kartenanbietern, um ihnen persönliche Informationen zu überlassen (19%).
AI Kontextualisierung
Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?
Leider hat die AI für diese Frage in diesem Artikel keine Antwort …
Ein Jahr PSD2: Nur jeder fünfte Österreicher würde Finanzdaten teilen
Ein Jahr Open Banking: Mit der Einführung der PSD2-Richtlinie sollte sich in Europa der Datenaustausch zwischen Banken und Drittanbietern etablieren und eine Welt neuer Bezahlmöglichkeiten und digitaler Finanzdienstleistungen eröffnen.
Vor einem Jahr endete am 14. September 2019 die Umsetzung der PSD2-Richtlinie.
Banken müssen seitdem im Sinne von Open Banking Drittanbietern auf Kundenwunsch den Zugriff auf ihre Bankdaten ermöglichen.
Ein Jahr nach Inkrafttreten liefert nun eine aktuelle „European Payments“-Studie von Strategy&, der Strategieberatung von PwC hinsichtlich der Akzeptanz der Bevölkerung gegenüber Open Banking ein ernüchterndes Ergebnis: Lediglich 22 Prozent der österreichischen Befragten sind dazu bereit, ihre Finanzdaten mit Banken oder Drittanbietern zu teilen.
Damit liegt Österreich im europäischen Durchschnitt, der bei 20 Prozent liegt.
Dabei vertrauen die österreichischen Befragten nach wie vor am meisten traditionellen Banken und Kartenanbietern, um ihnen persönliche Informationen zu überlassen (19%).
AI Kontextualisierung
Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?
Leider hat die AI für diese Frage in diesem Artikel keine Antwort …
Ein Jahr PSD2: Nur jeder fünfte Österreicher würde Finanzdaten teilen
Ein Jahr Open Banking: Mit der Einführung der PSD2-Richtlinie sollte sich in Europa der Datenaustausch zwischen Banken und Drittanbietern etablieren und eine Welt neuer Bezahlmöglichkeiten und digitaler Finanzdienstleistungen eröffnen.
Vor einem Jahr endete am 14. September 2019 die Umsetzung der PSD2-Richtlinie.
Banken müssen seitdem im Sinne von Open Banking Drittanbietern auf Kundenwunsch den Zugriff auf ihre Bankdaten ermöglichen.
Ein Jahr nach Inkrafttreten liefert nun eine aktuelle „European Payments“-Studie von Strategy&, der Strategieberatung von PwC hinsichtlich der Akzeptanz der Bevölkerung gegenüber Open Banking ein ernüchterndes Ergebnis: Lediglich 22 Prozent der österreichischen Befragten sind dazu bereit, ihre Finanzdaten mit Banken oder Drittanbietern zu teilen.
Damit liegt Österreich im europäischen Durchschnitt, der bei 20 Prozent liegt.
Dabei vertrauen die österreichischen Befragten nach wie vor am meisten traditionellen Banken und Kartenanbietern, um ihnen persönliche Informationen zu überlassen (19%).
AI Kontextualisierung
Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?
Leider hat die AI für diese Frage in diesem Artikel keine Antwort …
Ein Jahr PSD2: Nur jeder fünfte Österreicher würde Finanzdaten teilen
Ein Jahr Open Banking: Mit der Einführung der PSD2-Richtlinie sollte sich in Europa der Datenaustausch zwischen Banken und Drittanbietern etablieren und eine Welt neuer Bezahlmöglichkeiten und digitaler Finanzdienstleistungen eröffnen.
Vor einem Jahr endete am 14. September 2019 die Umsetzung der PSD2-Richtlinie.
Banken müssen seitdem im Sinne von Open Banking Drittanbietern auf Kundenwunsch den Zugriff auf ihre Bankdaten ermöglichen.
Ein Jahr nach Inkrafttreten liefert nun eine aktuelle „European Payments“-Studie von Strategy&, der Strategieberatung von PwC hinsichtlich der Akzeptanz der Bevölkerung gegenüber Open Banking ein ernüchterndes Ergebnis: Lediglich 22 Prozent der österreichischen Befragten sind dazu bereit, ihre Finanzdaten mit Banken oder Drittanbietern zu teilen.
Damit liegt Österreich im europäischen Durchschnitt, der bei 20 Prozent liegt.
Dabei vertrauen die österreichischen Befragten nach wie vor am meisten traditionellen Banken und Kartenanbietern, um ihnen persönliche Informationen zu überlassen (19%).
AI Kontextualisierung
Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?
Leider hat die AI für diese Frage in diesem Artikel keine Antwort …
Ein Jahr PSD2: Nur jeder fünfte Österreicher würde Finanzdaten teilen
Ein Jahr Open Banking: Mit der Einführung der PSD2-Richtlinie sollte sich in Europa der Datenaustausch zwischen Banken und Drittanbietern etablieren und eine Welt neuer Bezahlmöglichkeiten und digitaler Finanzdienstleistungen eröffnen.
Vor einem Jahr endete am 14. September 2019 die Umsetzung der PSD2-Richtlinie.
Banken müssen seitdem im Sinne von Open Banking Drittanbietern auf Kundenwunsch den Zugriff auf ihre Bankdaten ermöglichen.
Ein Jahr nach Inkrafttreten liefert nun eine aktuelle „European Payments“-Studie von Strategy&, der Strategieberatung von PwC hinsichtlich der Akzeptanz der Bevölkerung gegenüber Open Banking ein ernüchterndes Ergebnis: Lediglich 22 Prozent der österreichischen Befragten sind dazu bereit, ihre Finanzdaten mit Banken oder Drittanbietern zu teilen.
Damit liegt Österreich im europäischen Durchschnitt, der bei 20 Prozent liegt.
Dabei vertrauen die österreichischen Befragten nach wie vor am meisten traditionellen Banken und Kartenanbietern, um ihnen persönliche Informationen zu überlassen (19%).
AI Kontextualisierung
Wer sind die relevantesten Personen in diesem Artikel?
Leider hat die AI für diese Frage in diesem Artikel keine Antwort …
Ein Jahr PSD2: Nur jeder fünfte Österreicher würde Finanzdaten teilen
Ein Jahr Open Banking: Mit der Einführung der PSD2-Richtlinie sollte sich in Europa der Datenaustausch zwischen Banken und Drittanbietern etablieren und eine Welt neuer Bezahlmöglichkeiten und digitaler Finanzdienstleistungen eröffnen.
Vor einem Jahr endete am 14. September 2019 die Umsetzung der PSD2-Richtlinie.
Banken müssen seitdem im Sinne von Open Banking Drittanbietern auf Kundenwunsch den Zugriff auf ihre Bankdaten ermöglichen.
Ein Jahr nach Inkrafttreten liefert nun eine aktuelle „European Payments“-Studie von Strategy&, der Strategieberatung von PwC hinsichtlich der Akzeptanz der Bevölkerung gegenüber Open Banking ein ernüchterndes Ergebnis: Lediglich 22 Prozent der österreichischen Befragten sind dazu bereit, ihre Finanzdaten mit Banken oder Drittanbietern zu teilen.
Damit liegt Österreich im europäischen Durchschnitt, der bei 20 Prozent liegt.
Dabei vertrauen die österreichischen Befragten nach wie vor am meisten traditionellen Banken und Kartenanbietern, um ihnen persönliche Informationen zu überlassen (19%).
AI Kontextualisierung
Wer sind die relevantesten Organisationen in diesem Artikel?
Leider hat die AI für diese Frage in diesem Artikel keine Antwort …
Ein Jahr PSD2: Nur jeder fünfte Österreicher würde Finanzdaten teilen
Ein Jahr Open Banking: Mit der Einführung der PSD2-Richtlinie sollte sich in Europa der Datenaustausch zwischen Banken und Drittanbietern etablieren und eine Welt neuer Bezahlmöglichkeiten und digitaler Finanzdienstleistungen eröffnen.
Vor einem Jahr endete am 14. September 2019 die Umsetzung der PSD2-Richtlinie.
Banken müssen seitdem im Sinne von Open Banking Drittanbietern auf Kundenwunsch den Zugriff auf ihre Bankdaten ermöglichen.
Ein Jahr nach Inkrafttreten liefert nun eine aktuelle „European Payments“-Studie von Strategy&, der Strategieberatung von PwC hinsichtlich der Akzeptanz der Bevölkerung gegenüber Open Banking ein ernüchterndes Ergebnis: Lediglich 22 Prozent der österreichischen Befragten sind dazu bereit, ihre Finanzdaten mit Banken oder Drittanbietern zu teilen.
Damit liegt Österreich im europäischen Durchschnitt, der bei 20 Prozent liegt.
Dabei vertrauen die österreichischen Befragten nach wie vor am meisten traditionellen Banken und Kartenanbietern, um ihnen persönliche Informationen zu überlassen (19%).