16.09.2020

Ein Jahr PSD2: Nur jeder fünfte Österreicher würde Finanzdaten teilen

Ein Jahr nach Einführung der PSD2-Richtlinie würde nur ein Fünftel ihre Finanzdaten mit Banken oder Drittanbietern teilen, so die "European Payments“-Studie von Strategy&, der Strategieberatung von PwC. Zudem wurden die beliebtesten Zahlungsmittel der Österreicher erhoben.
/artikel/open-banking-pwc-studie-osterreich
Open-Banking
12 Prozent der Österreicher bezahlen mit ihrem Smartphone | (c) AdobeStock

Vor rund einem Jahr endete am 14. September 2019 die Umsetzung der PSD2-Richtlinie. Banken müssen seitdem im Sinne von Open Banking Drittanbietern auf Kundenwunsch den Zugriff auf ihre Bankdaten ermöglichen. Die Intention der PSD2 Richtlinie: Durch den freien Datentausch sollen sich neue Bezahlmöglichkeiten und digitale Finanzdienstleistungen etablieren – der brutkasten berichtete.

Ernüchterndes Ergebnis für Open Banking

Ein Jahr nach Inkrafttreten liefert nun eine aktuelle „European Payments“-Studie von Strategy&, der Strategieberatung von PwC ein ernüchterndes Ergebnis in Bezug auf die Akzeptanz der Bevölkerungen gegenüber Open Banking: Lediglich 22 Prozent der österreichischen Befragten sind dazu bereit, ihre Finanzdaten mit Banken oder Drittanbietern zu teilen. Damit liegt Österreich im europäischen Durchschnitt, der bei 20 Prozent liegt.

Neobanken und FinTechs abgeschlagen

In der Studie wurde zudem erhoben, wem die Befragten am meisten Vertrauen beim Teilen ihrer Finanzdaten schenken. Am besten schneiden laut PwC traditionelle Banken und Kartenanbieter (19 Prozent) ab. Erst danach kommen Einzelhändler (9 Prozent) und Zahlungsdienstleister (8 Prozent). Schlusslicht sind Neobanken und FinTechs, die weit abgeschlagen nur von zwei Prozent der Verbraucher Daten erhalten würden.

Am ehesten ließen sich die österreichischen Verbraucher mit Einkaufsrabatten (11 Prozent), einer automatisierten Steuererklärung (11 Prozent) oder der kostenlosen Nutzung von Bankdienstleistungen (5 Prozent) davon überzeugen, ihre Bankdaten zu teilen.

Bereitschaft in anderen Bereichen höher

In anderen Lebensbereichen sind laut PwC Konsumenten in Österreich allerdings durchaus bereit, für bestimmte Services ihre Daten zu teilen. Weit verbreitete Messenger (53 Prozent) oder Social Media-Apps (35 Prozent) werden häufig genutzt, ebenso wie Bonussysteme von Einzelhändlern (35 Prozent)

Hendrik Bremer, Partner bei Strategy& Österreich, erläutert: „Die Beispiele für erfolgreiche datenintensive Anwendungen außerhalb der Finanzwelt zeigen, welches Potential in Open Banking schlummert. Dieses muss nun über entsprechende Angebote weiter geweckt werden: Banken und FinTechs können ihren Kunden beispielsweise mit der übergreifenden Kontrolle über sämtliche Konten, Abbuchungen und Verträge die Vorteile von Open Banking aufzeigen.“

Bargeldloses Bezahlen: Bankomatkarte in Österreich am beliebtesten

Weiters geht die Studie darauf ein, welche Bezahlmöglichkeiten die Verbraucher präferieren.

Bankomatkarten steigen demnach weiter in der Beliebtheit und werden von 27 Prozent der österreichischen Befragten präferiert. 2018 lag dieser Wert noch bei 22 Prozent. Hingegen können Kreditkarten nicht von diesem Trend profitieren, ihr Anteil bei den beliebtesten Zahlungsmitteln sank von 8 Prozent (2018) auf 6 Prozent (2020).

Der Anteil der österreichischen Konsumenten, die aktuell bereits ihr Smartphone zum Bezahlen nutzen, hat sich von 11 Prozent (2018) auf 12 Prozent (2020) leicht erhöht. In Europa liegt der Anteil bei 14 Prozent.

Pandemie fördert digitale Zahlungsmethoden in Österreich

Die Studie untersuchte zudem den Einfluss der Coronakrise auf die Bezahlmethoden. Dazu heißt es: „Die COVID-19-Pandemie führt zu einem zusätzlichen Anstieg bei bargeldlosen Zahlungen“ 39 Prozent der österreichischen Befragten geben an, momentan häufiger mit der Karte zu bezahlen als vor der Krise. Zusätzlich gibt die Mehrheit der Verbraucher in Österreich (54 Prozent) an, ihr geändertes Bezahlverhalten auch nach der Krise ganz oder größtenteils beibehalten zu wollen.

„Zum Jahrestag des Inkrafttretens von PSD2 wird deutlich, dass der Weg zum Open Banking in Österreich wie auch in anderen europäischen Ländern noch weit ist. Allerdings hat die COVID-19-Pandemie offensichtlich dazu beigetragen, das Zahlungsverhalten zugunsten digitaler Alternativen zu verändern – eine der Voraussetzungen für eine funktionierende Open Banking-Infrastruktur“, so Bremer abschließend.

Deine ungelesenen Artikel:
16.09.2026

„Software ist nicht tot“: Amodei, Benioff und Huang stellen neuestes Salesforce-Produkt „AIforce“ vor

Bei seiner Dreamforce-Eröffnungskeynote stellte Salesforce-CEO Marc Benioff AIforce vor und holte die CEOs von Anthropic und Nvidia auf die Bühne – inklusive Debatte über KI-Sicherheit und Europas Rückstand. Der brutkasten vor Ort.
/artikel/software-ist-nicht-tot-amodei-benioff-und-huang-stellen-neuestes-salesforce-produkt-aiforce-vor
16.09.2026

„Software ist nicht tot“: Amodei, Benioff und Huang stellen neuestes Salesforce-Produkt „AIforce“ vor

Bei seiner Dreamforce-Eröffnungskeynote stellte Salesforce-CEO Marc Benioff AIforce vor und holte die CEOs von Anthropic und Nvidia auf die Bühne – inklusive Debatte über KI-Sicherheit und Europas Rückstand. Der brutkasten vor Ort.
/artikel/software-ist-nicht-tot-amodei-benioff-und-huang-stellen-neuestes-salesforce-produkt-aiforce-vor
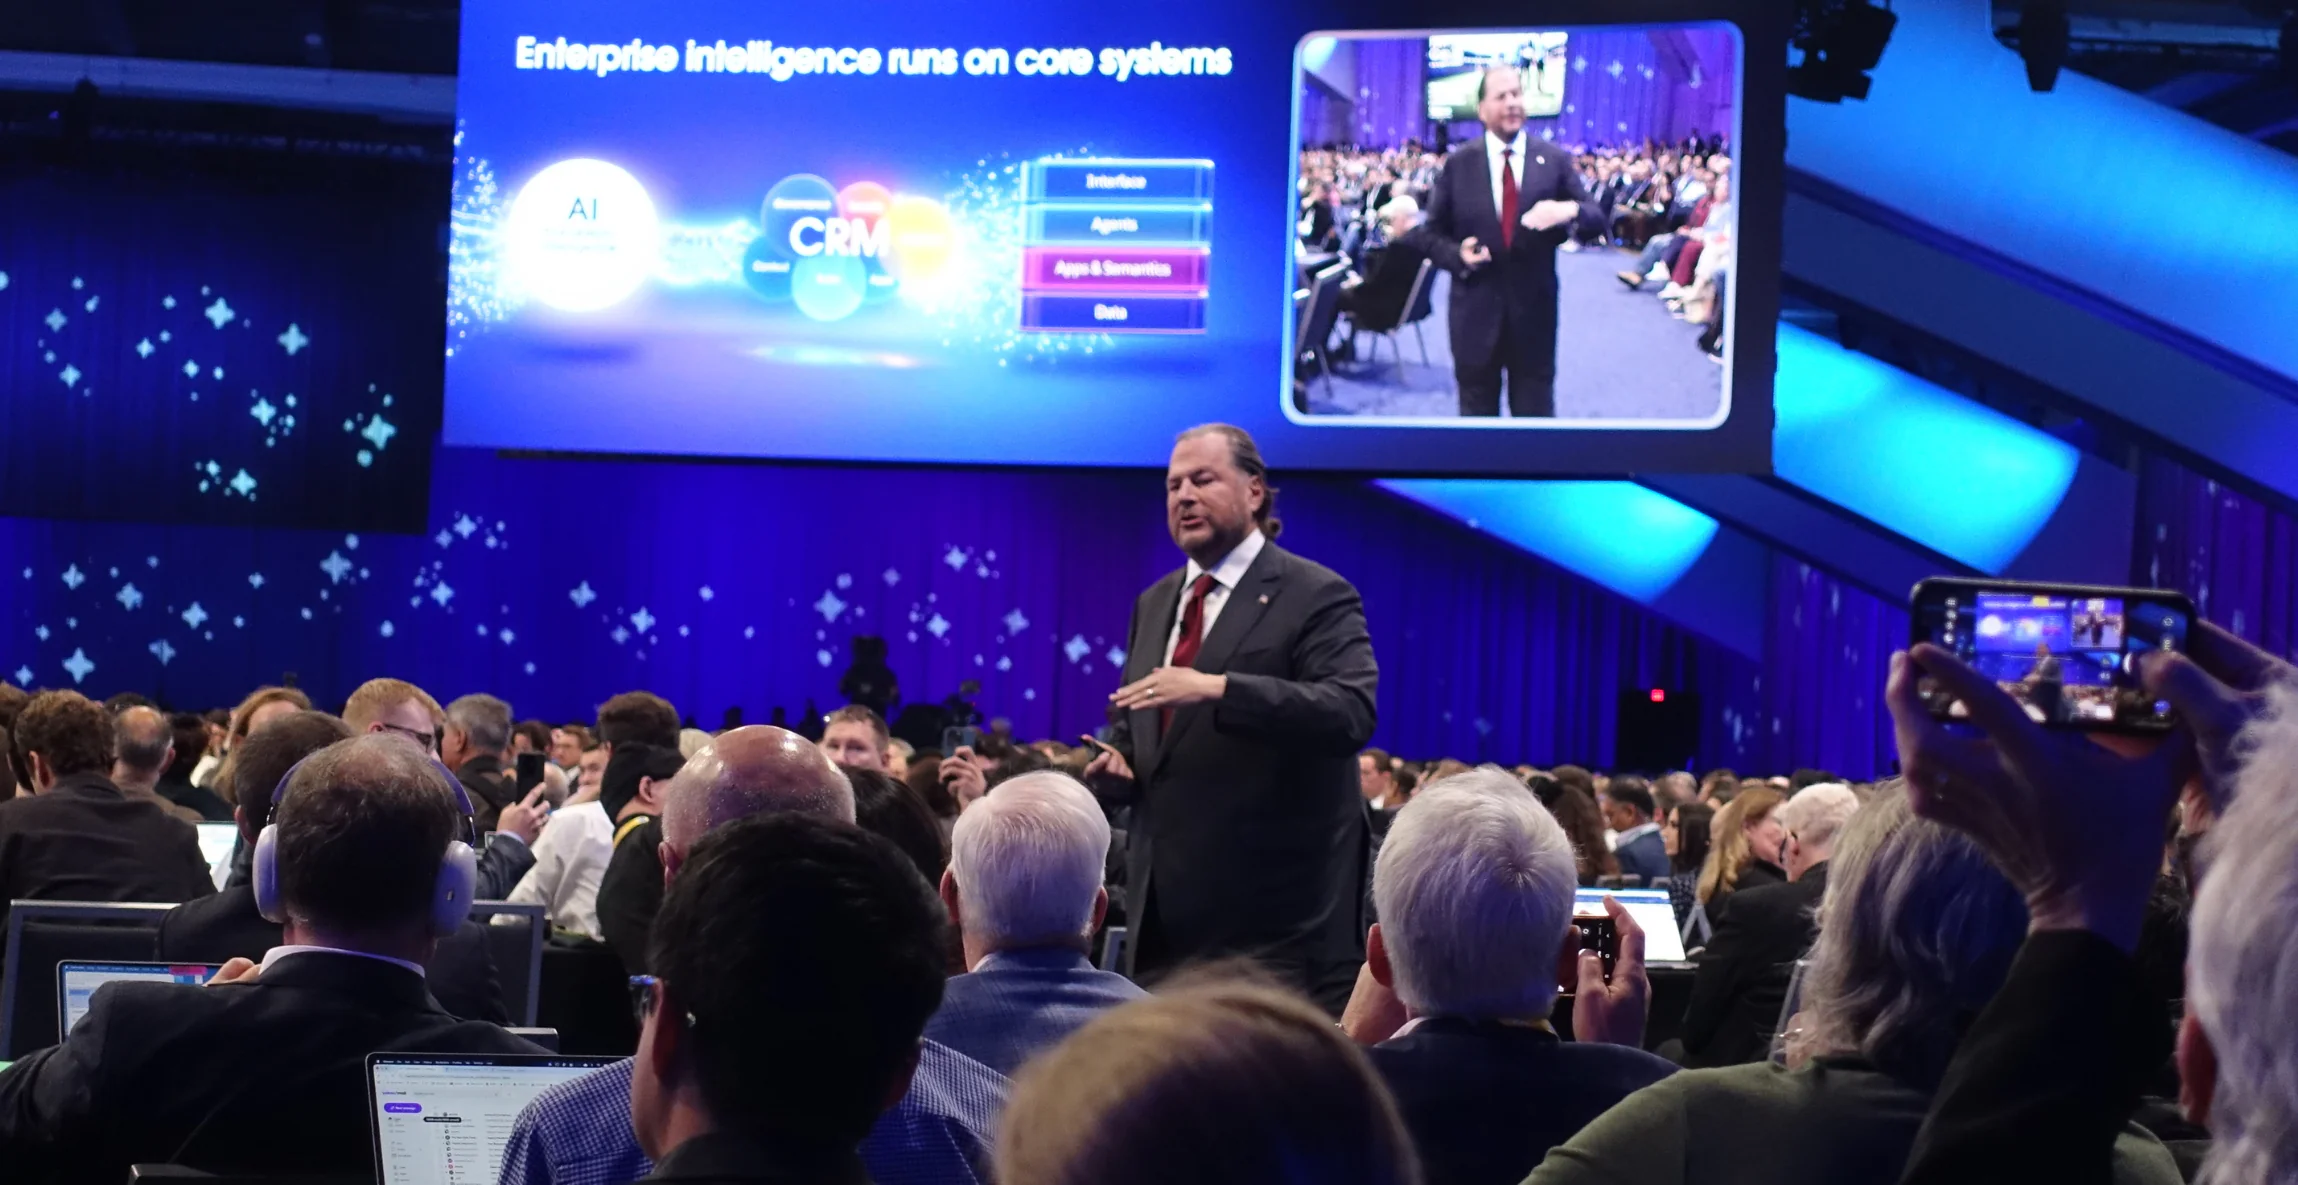
Salesforce-CEO Marc Benioff bei der Dreamforce-2026-Eröffnungs-Keynote. © brutkasten

Rund 45.000 Besucher:innen versammeln sich beim jährlichen Flaggschiff-Event des CRM-Riesen Salesforce rund um das Moscone Center in San Francisco. Höhepunkt ist die Eröffnungskeynote von CEO Marc Benioff: Wer einen Platz im größten Saal des Dreamforce-Areals ergattern will, muss bereits Stunden zuvor vor Ort sein.

Hawaiianische Rituale und ein Kurzauftritt von Grammy-Preisträgerin Gwen Stefani überbrücken die Wartezeit, ehe der Salesforce-Mitgründer eindrucksvoll inszeniert die Bühne betritt, um sich dem Leitthema der diesjährigen Konferenz zu widmen: der Transformation von Unternehmen durch autonome KI-Agenten.

Der Dreamforce-Haupteingang in San Francisco.

Anthropic- und Nvidia-CEO mit auf der Bühne

Den Auftakt zum dreitägigen Programm bestreitet Benioff nicht allein. An seiner Seite: Dario Amodei, Co-Founder und CEO von Anthropic, Jensen Huang, CEO von Nvidia, Siemens-CEO Roland Busch sowie mehrere Vertreter:innen aus dem eigenen Haus.

Die Auswahl ist alles andere als Zufall. Mit Claudeforce holt Salesforce seine Applikationen direkt in die Anthropic-Umgebung. Parallel dazu entsteht mit Nvidia das hauseigene Modell „Koa“, das auf Nvidias Nemotron-Architektur aufbaut und mit synthetischen Daten, die auf 27 Jahren Salesforce-CRM-Wissen basieren, trainiert wurde.

„Ich habe kein einziges autonomes Fahrzeug in Europa gesehen“

Geografisch spielt sich Dreamforce zwar in den Vereinigten Staaten ab, dennoch nimmt Europas Position im globalen KI-Wettlauf breiten Raum in Benioffs Eröffnungskeynote ein. Das Bild, das der Salesforce-Mitgründer zeichnet, fällt ernüchternd aus: „Ich war einige Monate in Europa und habe kein einziges autonomes Fahrzeug gesehen“, berichtet der CEO, als Sinnbild für die ungleiche globale Verteilung und die zögerliche Nutzung von KI-Technologien.

„Die Tür ist offen, aber noch nicht jeder ist hindurchgegangen“, führt Benioff aus. Kund:innen, so seine Einschätzung, seien teilweise noch in einer alten Welt verhaftet und hätten die unternehmerische Transformation durch KI noch nicht vollzogen. Genau hier will Salesforce ansetzen, um die Adoption zu beschleunigen.

AIforce vorgestellt

AIforce soll die Arbeitsweise von Unternehmen transformieren.

Konkret wird dieser Anspruch bei der zentralen Produktankündigung, die Benioff im Rahmen seiner Keynote als „die aufregendste in der Geschichte von Salesforce“ bezeichnet: Mit AIforce möchte das Unternehmen Daten, Workflows, Geschäftslogik und Governance direkt in Arbeitsumgebungen wie Slack, Claude oder Salesforce Lightning bringen, ohne dass Nutzer:innen Salesforce selbst öffnen müssen. „KI führt zu einer Revolution der Benutzeroberflächen“, so Benioff laut offizieller Ankündigung. Dabei betont Salesforce von Beginn an, dass das System auf Zero Data Retention setzt. „Deine Daten sind deine Daten“, versichert der CEO mehrfach.

Technisch stützt sich AIforce auf drei bestehende Bausteine: Data 360 liefert den einheitlichen Datenkontext, Customer 360 die Anwendungs- und semantische Intelligenz, Agentforce die digitale Belegschaft aus KI-Agenten. Zum Start zählen dazu Claudeforce, Slackforce und Agentforce Coworker.

Amodei plädiert für Industriestandards

Die Partnerschaftsmarke Claudeforce ist seit August 2026 bekannt; Amodeis Anwesenheit unterstreicht dennoch das Gewicht der Partnerschaft. Auf Benioffs Frage, was ihn zuletzt am meisten überrascht habe, antwortet Amodei: „Das Tempo, nicht nur auf technologischer, sondern auch auf wirtschaftlicher Seite. Ich war schlicht überrascht, dass eine solche Geschwindigkeit in der Geschäftswelt überhaupt möglich ist.“

Auf Benioffs Frage, wie er die „Pacing“-Debatte und den aktuellen Stand der Sicherheit einschätze, antwortet Amodei mit einem Drei-Stufen-Plan, den er wenige Tage zuvor in seinem Essay „We Must Pace the Frontier“ veröffentlicht hatte: zunächst die eigenen Praktiken prüfen und in Transparenz investieren, dann gemeinsame Industriestandards erarbeiten, schließlich eine internationale Abstimmung anstoßen. Umgesetzt sei bislang erst der erste Schritt. Begleitet von drei Sicherheitskräften verlässt Amodei den Saal umgehend nach seinem kurzen Auftritt.

Huang sieht Verantwortung bei den Entwickler:innen

Salesforce-CEO Marc Benioff und Nvidia-CEO Jensen Huang bei der Eröffnungs-Keynote.

Während Amodei bei Sicherheitsfragen einen bedachten, koordinierten Kurs einfordert, vertritt Nvidia-CEO Jensen Huang eine andere Linie: „Sicherheit hat oberste Priorität, in vielerlei Hinsicht ist sie die wichtigste Aufgabe. Allerdings ist Sicherheit zugleich ein Ingenieursproblem“, ein komplexes Rechensystem wie jedes andere, das sich technisch beherrschen lasse. Sein Rezept: zunächst sichere Testumgebungen schaffen, in denen sich Systeme prüfen lassen, und Produkte erst freigeben, wenn man von deren Sicherheit überzeugt ist. Regulatorische Eingriffe des Staates lehnt er ab.

Die Devise laute stattdessen, Innovationen so rasch wie möglich voranzutreiben, ohne Sicherheit zu opfern: „Laufen Sie so schnell Sie können, doch sobald Sie das Gefühl haben, […] das Produkt werde nicht sicher sein, legen Sie eine Pause ein“, so der Nvidia-Chef. Tempo und Sicherheit seien für ihn kein Widerspruch, sondern gleichzeitig erreichbar. Ob sich Unternehmen im permanenten Wettlauf um Marktanteile tatsächlich so diszipliniert selbst bremsen, wie Huang es beschreibt, bleibt allerdings offen.

Das Mantra: „Software ist nicht tot“

Wie ein roter Faden zog sich zudem das Gegennarrativ zur „SaaSpocalypse“ durch den Vormittag. Huang bezeichnete die These vom Ende der Software als „kompletten Unsinn“, Benioff präzisierte: „Software ist nicht tot. Es ist das Ende jener Software, die Menschen die ganze Arbeit machen lässt.“ Ob sich diese Neuerfindung tatsächlich so reibungslos vollzieht, wie auf der Bühne suggeriert, wird sich außerhalb des Moscone Centers erst noch zeigen müssen.


Transparenzhinweis: Die Reise- und Aufenthaltskosten zur Dreamforce wurden von Salesforce übernommen. Auswahl und Bewertung der Themen erfolgten unabhängig davon.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Ein Jahr PSD2: Nur jeder fünfte Österreicher würde Finanzdaten teilen

  • Ein Jahr Open Banking: Mit der Einführung der PSD2-Richtlinie sollte sich in Europa der Datenaustausch zwischen Banken und Drittanbietern etablieren und eine Welt neuer Bezahlmöglichkeiten und digitaler Finanzdienstleistungen eröffnen.
  • Vor einem Jahr endete am 14. September 2019 die Umsetzung der PSD2-Richtlinie.
  • Banken müssen seitdem im Sinne von Open Banking Drittanbietern auf Kundenwunsch den Zugriff auf ihre Bankdaten ermöglichen.
  • Ein Jahr nach Inkrafttreten liefert nun eine aktuelle „European Payments“-Studie von Strategy&, der Strategieberatung von PwC hinsichtlich der Akzeptanz der Bevölkerung gegenüber Open Banking ein ernüchterndes Ergebnis: Lediglich 22 Prozent der österreichischen Befragten sind dazu bereit, ihre Finanzdaten mit Banken oder Drittanbietern zu teilen.
  • Damit liegt Österreich im europäischen Durchschnitt, der bei 20 Prozent liegt.
  • Dabei vertrauen die österreichischen Befragten nach wie vor am meisten traditionellen Banken und Kartenanbietern, um ihnen persönliche Informationen zu überlassen (19%).

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Ein Jahr PSD2: Nur jeder fünfte Österreicher würde Finanzdaten teilen

  • Ein Jahr Open Banking: Mit der Einführung der PSD2-Richtlinie sollte sich in Europa der Datenaustausch zwischen Banken und Drittanbietern etablieren und eine Welt neuer Bezahlmöglichkeiten und digitaler Finanzdienstleistungen eröffnen.
  • Vor einem Jahr endete am 14. September 2019 die Umsetzung der PSD2-Richtlinie.
  • Banken müssen seitdem im Sinne von Open Banking Drittanbietern auf Kundenwunsch den Zugriff auf ihre Bankdaten ermöglichen.
  • Ein Jahr nach Inkrafttreten liefert nun eine aktuelle „European Payments“-Studie von Strategy&, der Strategieberatung von PwC hinsichtlich der Akzeptanz der Bevölkerung gegenüber Open Banking ein ernüchterndes Ergebnis: Lediglich 22 Prozent der österreichischen Befragten sind dazu bereit, ihre Finanzdaten mit Banken oder Drittanbietern zu teilen.
  • Damit liegt Österreich im europäischen Durchschnitt, der bei 20 Prozent liegt.
  • Dabei vertrauen die österreichischen Befragten nach wie vor am meisten traditionellen Banken und Kartenanbietern, um ihnen persönliche Informationen zu überlassen (19%).

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Ein Jahr PSD2: Nur jeder fünfte Österreicher würde Finanzdaten teilen

  • Ein Jahr Open Banking: Mit der Einführung der PSD2-Richtlinie sollte sich in Europa der Datenaustausch zwischen Banken und Drittanbietern etablieren und eine Welt neuer Bezahlmöglichkeiten und digitaler Finanzdienstleistungen eröffnen.
  • Vor einem Jahr endete am 14. September 2019 die Umsetzung der PSD2-Richtlinie.
  • Banken müssen seitdem im Sinne von Open Banking Drittanbietern auf Kundenwunsch den Zugriff auf ihre Bankdaten ermöglichen.
  • Ein Jahr nach Inkrafttreten liefert nun eine aktuelle „European Payments“-Studie von Strategy&, der Strategieberatung von PwC hinsichtlich der Akzeptanz der Bevölkerung gegenüber Open Banking ein ernüchterndes Ergebnis: Lediglich 22 Prozent der österreichischen Befragten sind dazu bereit, ihre Finanzdaten mit Banken oder Drittanbietern zu teilen.
  • Damit liegt Österreich im europäischen Durchschnitt, der bei 20 Prozent liegt.
  • Dabei vertrauen die österreichischen Befragten nach wie vor am meisten traditionellen Banken und Kartenanbietern, um ihnen persönliche Informationen zu überlassen (19%).

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Ein Jahr PSD2: Nur jeder fünfte Österreicher würde Finanzdaten teilen

  • Ein Jahr Open Banking: Mit der Einführung der PSD2-Richtlinie sollte sich in Europa der Datenaustausch zwischen Banken und Drittanbietern etablieren und eine Welt neuer Bezahlmöglichkeiten und digitaler Finanzdienstleistungen eröffnen.
  • Vor einem Jahr endete am 14. September 2019 die Umsetzung der PSD2-Richtlinie.
  • Banken müssen seitdem im Sinne von Open Banking Drittanbietern auf Kundenwunsch den Zugriff auf ihre Bankdaten ermöglichen.
  • Ein Jahr nach Inkrafttreten liefert nun eine aktuelle „European Payments“-Studie von Strategy&, der Strategieberatung von PwC hinsichtlich der Akzeptanz der Bevölkerung gegenüber Open Banking ein ernüchterndes Ergebnis: Lediglich 22 Prozent der österreichischen Befragten sind dazu bereit, ihre Finanzdaten mit Banken oder Drittanbietern zu teilen.
  • Damit liegt Österreich im europäischen Durchschnitt, der bei 20 Prozent liegt.
  • Dabei vertrauen die österreichischen Befragten nach wie vor am meisten traditionellen Banken und Kartenanbietern, um ihnen persönliche Informationen zu überlassen (19%).

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Ein Jahr PSD2: Nur jeder fünfte Österreicher würde Finanzdaten teilen

  • Ein Jahr Open Banking: Mit der Einführung der PSD2-Richtlinie sollte sich in Europa der Datenaustausch zwischen Banken und Drittanbietern etablieren und eine Welt neuer Bezahlmöglichkeiten und digitaler Finanzdienstleistungen eröffnen.
  • Vor einem Jahr endete am 14. September 2019 die Umsetzung der PSD2-Richtlinie.
  • Banken müssen seitdem im Sinne von Open Banking Drittanbietern auf Kundenwunsch den Zugriff auf ihre Bankdaten ermöglichen.
  • Ein Jahr nach Inkrafttreten liefert nun eine aktuelle „European Payments“-Studie von Strategy&, der Strategieberatung von PwC hinsichtlich der Akzeptanz der Bevölkerung gegenüber Open Banking ein ernüchterndes Ergebnis: Lediglich 22 Prozent der österreichischen Befragten sind dazu bereit, ihre Finanzdaten mit Banken oder Drittanbietern zu teilen.
  • Damit liegt Österreich im europäischen Durchschnitt, der bei 20 Prozent liegt.
  • Dabei vertrauen die österreichischen Befragten nach wie vor am meisten traditionellen Banken und Kartenanbietern, um ihnen persönliche Informationen zu überlassen (19%).

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Ein Jahr PSD2: Nur jeder fünfte Österreicher würde Finanzdaten teilen

  • Ein Jahr Open Banking: Mit der Einführung der PSD2-Richtlinie sollte sich in Europa der Datenaustausch zwischen Banken und Drittanbietern etablieren und eine Welt neuer Bezahlmöglichkeiten und digitaler Finanzdienstleistungen eröffnen.
  • Vor einem Jahr endete am 14. September 2019 die Umsetzung der PSD2-Richtlinie.
  • Banken müssen seitdem im Sinne von Open Banking Drittanbietern auf Kundenwunsch den Zugriff auf ihre Bankdaten ermöglichen.
  • Ein Jahr nach Inkrafttreten liefert nun eine aktuelle „European Payments“-Studie von Strategy&, der Strategieberatung von PwC hinsichtlich der Akzeptanz der Bevölkerung gegenüber Open Banking ein ernüchterndes Ergebnis: Lediglich 22 Prozent der österreichischen Befragten sind dazu bereit, ihre Finanzdaten mit Banken oder Drittanbietern zu teilen.
  • Damit liegt Österreich im europäischen Durchschnitt, der bei 20 Prozent liegt.
  • Dabei vertrauen die österreichischen Befragten nach wie vor am meisten traditionellen Banken und Kartenanbietern, um ihnen persönliche Informationen zu überlassen (19%).

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Ein Jahr PSD2: Nur jeder fünfte Österreicher würde Finanzdaten teilen

  • Ein Jahr Open Banking: Mit der Einführung der PSD2-Richtlinie sollte sich in Europa der Datenaustausch zwischen Banken und Drittanbietern etablieren und eine Welt neuer Bezahlmöglichkeiten und digitaler Finanzdienstleistungen eröffnen.
  • Vor einem Jahr endete am 14. September 2019 die Umsetzung der PSD2-Richtlinie.
  • Banken müssen seitdem im Sinne von Open Banking Drittanbietern auf Kundenwunsch den Zugriff auf ihre Bankdaten ermöglichen.
  • Ein Jahr nach Inkrafttreten liefert nun eine aktuelle „European Payments“-Studie von Strategy&, der Strategieberatung von PwC hinsichtlich der Akzeptanz der Bevölkerung gegenüber Open Banking ein ernüchterndes Ergebnis: Lediglich 22 Prozent der österreichischen Befragten sind dazu bereit, ihre Finanzdaten mit Banken oder Drittanbietern zu teilen.
  • Damit liegt Österreich im europäischen Durchschnitt, der bei 20 Prozent liegt.
  • Dabei vertrauen die österreichischen Befragten nach wie vor am meisten traditionellen Banken und Kartenanbietern, um ihnen persönliche Informationen zu überlassen (19%).

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Ein Jahr PSD2: Nur jeder fünfte Österreicher würde Finanzdaten teilen

  • Ein Jahr Open Banking: Mit der Einführung der PSD2-Richtlinie sollte sich in Europa der Datenaustausch zwischen Banken und Drittanbietern etablieren und eine Welt neuer Bezahlmöglichkeiten und digitaler Finanzdienstleistungen eröffnen.
  • Vor einem Jahr endete am 14. September 2019 die Umsetzung der PSD2-Richtlinie.
  • Banken müssen seitdem im Sinne von Open Banking Drittanbietern auf Kundenwunsch den Zugriff auf ihre Bankdaten ermöglichen.
  • Ein Jahr nach Inkrafttreten liefert nun eine aktuelle „European Payments“-Studie von Strategy&, der Strategieberatung von PwC hinsichtlich der Akzeptanz der Bevölkerung gegenüber Open Banking ein ernüchterndes Ergebnis: Lediglich 22 Prozent der österreichischen Befragten sind dazu bereit, ihre Finanzdaten mit Banken oder Drittanbietern zu teilen.
  • Damit liegt Österreich im europäischen Durchschnitt, der bei 20 Prozent liegt.
  • Dabei vertrauen die österreichischen Befragten nach wie vor am meisten traditionellen Banken und Kartenanbietern, um ihnen persönliche Informationen zu überlassen (19%).

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Ein Jahr PSD2: Nur jeder fünfte Österreicher würde Finanzdaten teilen

  • Ein Jahr Open Banking: Mit der Einführung der PSD2-Richtlinie sollte sich in Europa der Datenaustausch zwischen Banken und Drittanbietern etablieren und eine Welt neuer Bezahlmöglichkeiten und digitaler Finanzdienstleistungen eröffnen.
  • Vor einem Jahr endete am 14. September 2019 die Umsetzung der PSD2-Richtlinie.
  • Banken müssen seitdem im Sinne von Open Banking Drittanbietern auf Kundenwunsch den Zugriff auf ihre Bankdaten ermöglichen.
  • Ein Jahr nach Inkrafttreten liefert nun eine aktuelle „European Payments“-Studie von Strategy&, der Strategieberatung von PwC hinsichtlich der Akzeptanz der Bevölkerung gegenüber Open Banking ein ernüchterndes Ergebnis: Lediglich 22 Prozent der österreichischen Befragten sind dazu bereit, ihre Finanzdaten mit Banken oder Drittanbietern zu teilen.
  • Damit liegt Österreich im europäischen Durchschnitt, der bei 20 Prozent liegt.
  • Dabei vertrauen die österreichischen Befragten nach wie vor am meisten traditionellen Banken und Kartenanbietern, um ihnen persönliche Informationen zu überlassen (19%).