16.09.2020

Ein Jahr PSD2: Nur jeder fünfte Österreicher würde Finanzdaten teilen

Ein Jahr nach Einführung der PSD2-Richtlinie würde nur ein Fünftel ihre Finanzdaten mit Banken oder Drittanbietern teilen, so die "European Payments“-Studie von Strategy&, der Strategieberatung von PwC. Zudem wurden die beliebtesten Zahlungsmittel der Österreicher erhoben.
/artikel/open-banking-pwc-studie-osterreich
Open-Banking
12 Prozent der Österreicher bezahlen mit ihrem Smartphone | (c) AdobeStock

Vor rund einem Jahr endete am 14. September 2019 die Umsetzung der PSD2-Richtlinie. Banken müssen seitdem im Sinne von Open Banking Drittanbietern auf Kundenwunsch den Zugriff auf ihre Bankdaten ermöglichen. Die Intention der PSD2 Richtlinie: Durch den freien Datentausch sollen sich neue Bezahlmöglichkeiten und digitale Finanzdienstleistungen etablieren – der brutkasten berichtete.

Ernüchterndes Ergebnis für Open Banking

Ein Jahr nach Inkrafttreten liefert nun eine aktuelle „European Payments“-Studie von Strategy&, der Strategieberatung von PwC ein ernüchterndes Ergebnis in Bezug auf die Akzeptanz der Bevölkerungen gegenüber Open Banking: Lediglich 22 Prozent der österreichischen Befragten sind dazu bereit, ihre Finanzdaten mit Banken oder Drittanbietern zu teilen. Damit liegt Österreich im europäischen Durchschnitt, der bei 20 Prozent liegt.

Neobanken und FinTechs abgeschlagen

In der Studie wurde zudem erhoben, wem die Befragten am meisten Vertrauen beim Teilen ihrer Finanzdaten schenken. Am besten schneiden laut PwC traditionelle Banken und Kartenanbieter (19 Prozent) ab. Erst danach kommen Einzelhändler (9 Prozent) und Zahlungsdienstleister (8 Prozent). Schlusslicht sind Neobanken und FinTechs, die weit abgeschlagen nur von zwei Prozent der Verbraucher Daten erhalten würden.

Am ehesten ließen sich die österreichischen Verbraucher mit Einkaufsrabatten (11 Prozent), einer automatisierten Steuererklärung (11 Prozent) oder der kostenlosen Nutzung von Bankdienstleistungen (5 Prozent) davon überzeugen, ihre Bankdaten zu teilen.

Bereitschaft in anderen Bereichen höher

In anderen Lebensbereichen sind laut PwC Konsumenten in Österreich allerdings durchaus bereit, für bestimmte Services ihre Daten zu teilen. Weit verbreitete Messenger (53 Prozent) oder Social Media-Apps (35 Prozent) werden häufig genutzt, ebenso wie Bonussysteme von Einzelhändlern (35 Prozent)

Hendrik Bremer, Partner bei Strategy& Österreich, erläutert: „Die Beispiele für erfolgreiche datenintensive Anwendungen außerhalb der Finanzwelt zeigen, welches Potential in Open Banking schlummert. Dieses muss nun über entsprechende Angebote weiter geweckt werden: Banken und FinTechs können ihren Kunden beispielsweise mit der übergreifenden Kontrolle über sämtliche Konten, Abbuchungen und Verträge die Vorteile von Open Banking aufzeigen.“

Bargeldloses Bezahlen: Bankomatkarte in Österreich am beliebtesten

Weiters geht die Studie darauf ein, welche Bezahlmöglichkeiten die Verbraucher präferieren.

Bankomatkarten steigen demnach weiter in der Beliebtheit und werden von 27 Prozent der österreichischen Befragten präferiert. 2018 lag dieser Wert noch bei 22 Prozent. Hingegen können Kreditkarten nicht von diesem Trend profitieren, ihr Anteil bei den beliebtesten Zahlungsmitteln sank von 8 Prozent (2018) auf 6 Prozent (2020).

Der Anteil der österreichischen Konsumenten, die aktuell bereits ihr Smartphone zum Bezahlen nutzen, hat sich von 11 Prozent (2018) auf 12 Prozent (2020) leicht erhöht. In Europa liegt der Anteil bei 14 Prozent.

Pandemie fördert digitale Zahlungsmethoden in Österreich

Die Studie untersuchte zudem den Einfluss der Coronakrise auf die Bezahlmethoden. Dazu heißt es: „Die COVID-19-Pandemie führt zu einem zusätzlichen Anstieg bei bargeldlosen Zahlungen“ 39 Prozent der österreichischen Befragten geben an, momentan häufiger mit der Karte zu bezahlen als vor der Krise. Zusätzlich gibt die Mehrheit der Verbraucher in Österreich (54 Prozent) an, ihr geändertes Bezahlverhalten auch nach der Krise ganz oder größtenteils beibehalten zu wollen.

„Zum Jahrestag des Inkrafttretens von PSD2 wird deutlich, dass der Weg zum Open Banking in Österreich wie auch in anderen europäischen Ländern noch weit ist. Allerdings hat die COVID-19-Pandemie offensichtlich dazu beigetragen, das Zahlungsverhalten zugunsten digitaler Alternativen zu verändern – eine der Voraussetzungen für eine funktionierende Open Banking-Infrastruktur“, so Bremer abschließend.

Deine ungelesenen Artikel:
04.11.2026

Mit Flottenfuchs wollen Ex-heizma-Führungskräfte Firmenflotten optimieren

Zwei ehemalige heizma-Mitarbeiter haben mit Flottenfuchs ein eigenes Startup gegründet. Das Wiener Unternehmen übernimmt für Betriebe die Verwaltung ihrer Firmenflotten und setzt dabei auf eine selbst entwickelte Software. Zu den ersten Kunden zählt auch der ehemalige Arbeitgeber der Gründer.
/artikel/mit-flottenfuchs-wollen-ex-heizma-fuehrungskraefte-firmenflotten-optimieren
04.11.2026

Mit Flottenfuchs wollen Ex-heizma-Führungskräfte Firmenflotten optimieren

Zwei ehemalige heizma-Mitarbeiter haben mit Flottenfuchs ein eigenes Startup gegründet. Das Wiener Unternehmen übernimmt für Betriebe die Verwaltung ihrer Firmenflotten und setzt dabei auf eine selbst entwickelte Software. Zu den ersten Kunden zählt auch der ehemalige Arbeitgeber der Gründer.
/artikel/mit-flottenfuchs-wollen-ex-heizma-fuehrungskraefte-firmenflotten-optimieren
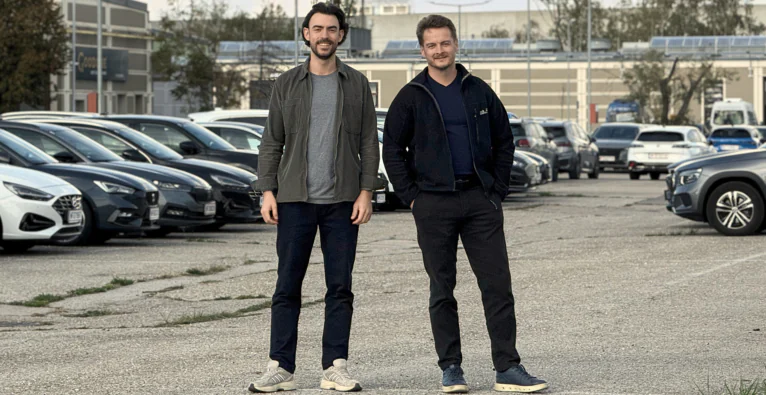
Georg Weber, COO (links) und Florian Berger, CEO (rechts) übernehmen mit Flottenfuchs das komplette Fuhrparkmanagement für Unternehmen. | (c) Flottenfuchs

Florian Berger und Georg Weber waren zuletzt maßgeblich am Aufbau und operativen Geschäft des Wiener Energie-Startups heizma beteiligt. Dort arbeiteten sie eng zusammen und beschlossen, auch nach ihrem Abschied gemeinsam unternehmerisch tätig zu werden. Was genau sie machen wollten, war zunächst allerdings unklar. Sie überlegten einen Installationsbetrieb zu übernehmen oder eine KI-Agentur zu gründen.

Eine weitere Möglichkeit ergab sich aus ihrer bisherigen Arbeit bei heizma. Berger hatte dort unter anderem den Fuhrpark betreut. Als die Übergabe seiner Aufgaben anstand, fragte er sich: „Der Fuhrpark ist bereit für die Übergabe, aber wem übergebe ich das jetzt eigentlich?“. Eher scherzhaft schlug er Weber vor, die Verwaltung selbst als externe Dienstleistung anzubieten. Die beiden beschäftigten sich daraufhin intensiver mit dem Geschäftsmodell und entschieden sich Anfang 2026 schließlich für Flottenfuchs.

Eine externe Abteilung für Firmenflotten

„Der Fuhrpark ist ein Wanderpokal in einer Firma. Keiner will ihn, aber man erbt ihn“, sagt Berger. Aufgaben wie Leasingverträge, Werkstatttermine oder Schadensabwicklung werden in vielen Betrieben neben dem Tagesgeschäft erledigt. Gerade kleinere Unternehmen verfügen häufig über keine eigene Fuhrparkabteilung.

Hier setzt das Startup an. Flottenfuchs übernimmt die operative Verwaltung von Firmenfahrzeugen, von der Beschaffung über Wartungen und Reifenwechsel bis zur Schadensabwicklung und Kommunikation mit den Fahrer:innen. Auch gesetzliche Pflichten wie Führerscheinkontrollen gehören zum Angebot.

Zu Beginn analysiert Flottenfuchs den bestehenden Fuhrpark und sucht nach Einsparpotenzialen, etwa bei Versicherungs- und Leasingkonditionen. Nach eigenen Angaben lassen sich Fuhrparkkosten um bis zu 30 Prozent reduzieren. Für die laufende Gesamtbetreuung zahlen Unternehmen einen monatlichen Fixbetrag pro Fahrzeug.

Eigene Software statt zugekaufter Lösung

Die technische Grundlage bildet die selbst entwickelte, KI-gestützte Plattform FlottenfuchsOS. Ursprünglich wollten Berger und Weber eine bestehende Software zukaufen. Nach mehreren Tests entschieden sie sich jedoch dagegen. Laut Berger hätten sie bei den verfügbaren Lösungen nur rund 15 bis 20 Prozent der Funktionen tatsächlich benötigt.

Stattdessen entwickelten sie eine eigene Plattform, die Fahrzeug-, Vertrags- und Kostendaten bündelt, Fristen überwacht und Abweichungen bei verrechneten Leistungen erkennt. Die Softwareentwicklung verantwortet vor allem Weber. „Er ist ein Prozessguru und automatisiert so viel wie möglich“, sagt Berger über seinen Mitgründer.

Unterstützung erhalten die beiden von Florian Rosenberg, mit dem Berger bereits beim IT-Dienstleister Crayon am Aufbau eines Data-&-AI-Geschäftsbereichs gearbeitet hatte. Rosenberg steht Flottenfuchs als Advisor zur Seite.

Auch beim Fahrverhalten der Mitarbeiter:innen sieht das Gründerduo durch Gamification Einsparpotenzial. Eine eigene App soll Fahrer:innen spielerisch dazu motivieren, sparsamer unterwegs zu sein. Dafür können sie beispielsweise ihren Kraftstoffverbrauch und ihre Tankkosten miteinander vergleichen. Unternehmen entscheiden selbst, wie sie die Ergebnisse nutzen.

Bereits mehrere hundert Fahrzeuge in Betreuung

Das Wiener Startup wurde erst im August dieses Jahres gegründet und betreut laut eigenen Angaben bereits rund 20 Unternehmen mit insgesamt mehreren hundert Fahrzeugen. Zu den Kunden gehören neben heizma auch Daikin, Beinkofer und Flamingo Energy. Gewonnen wurden diese laut Berger vor allem über das persönliche Netzwerk und Weiterempfehlungen. Nicht alle Kunden lassen ihren gesamten Fuhrpark betreuen, manche beauftragen Flottenfuchs zunächst mit Einzelleistungen wie z.B. der Analyse des Fuhrparks.

Das Startup ist bislang vollständig eigenfinanziert und will vorerst ohne externe Investoren wachsen. Aktuell richtet sich das Angebot vor allem an Unternehmen mit fünf bis 150 Fahrzeugen und umfasst Pkw sowie Nutzfahrzeuge bis 3,5 Tonnen. Langfristig wollen Berger und Weber weitere Formen der betrieblichen Mobilität abdecken. Ihr erklärtes Ziel ist es, Flottenfuchs als führenden Mobilitätsmanager in Österreich und Europa zu etablieren.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Ein Jahr PSD2: Nur jeder fünfte Österreicher würde Finanzdaten teilen

  • Ein Jahr Open Banking: Mit der Einführung der PSD2-Richtlinie sollte sich in Europa der Datenaustausch zwischen Banken und Drittanbietern etablieren und eine Welt neuer Bezahlmöglichkeiten und digitaler Finanzdienstleistungen eröffnen.
  • Vor einem Jahr endete am 14. September 2019 die Umsetzung der PSD2-Richtlinie.
  • Banken müssen seitdem im Sinne von Open Banking Drittanbietern auf Kundenwunsch den Zugriff auf ihre Bankdaten ermöglichen.
  • Ein Jahr nach Inkrafttreten liefert nun eine aktuelle „European Payments“-Studie von Strategy&, der Strategieberatung von PwC hinsichtlich der Akzeptanz der Bevölkerung gegenüber Open Banking ein ernüchterndes Ergebnis: Lediglich 22 Prozent der österreichischen Befragten sind dazu bereit, ihre Finanzdaten mit Banken oder Drittanbietern zu teilen.
  • Damit liegt Österreich im europäischen Durchschnitt, der bei 20 Prozent liegt.
  • Dabei vertrauen die österreichischen Befragten nach wie vor am meisten traditionellen Banken und Kartenanbietern, um ihnen persönliche Informationen zu überlassen (19%).

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Ein Jahr PSD2: Nur jeder fünfte Österreicher würde Finanzdaten teilen

  • Ein Jahr Open Banking: Mit der Einführung der PSD2-Richtlinie sollte sich in Europa der Datenaustausch zwischen Banken und Drittanbietern etablieren und eine Welt neuer Bezahlmöglichkeiten und digitaler Finanzdienstleistungen eröffnen.
  • Vor einem Jahr endete am 14. September 2019 die Umsetzung der PSD2-Richtlinie.
  • Banken müssen seitdem im Sinne von Open Banking Drittanbietern auf Kundenwunsch den Zugriff auf ihre Bankdaten ermöglichen.
  • Ein Jahr nach Inkrafttreten liefert nun eine aktuelle „European Payments“-Studie von Strategy&, der Strategieberatung von PwC hinsichtlich der Akzeptanz der Bevölkerung gegenüber Open Banking ein ernüchterndes Ergebnis: Lediglich 22 Prozent der österreichischen Befragten sind dazu bereit, ihre Finanzdaten mit Banken oder Drittanbietern zu teilen.
  • Damit liegt Österreich im europäischen Durchschnitt, der bei 20 Prozent liegt.
  • Dabei vertrauen die österreichischen Befragten nach wie vor am meisten traditionellen Banken und Kartenanbietern, um ihnen persönliche Informationen zu überlassen (19%).

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Ein Jahr PSD2: Nur jeder fünfte Österreicher würde Finanzdaten teilen

  • Ein Jahr Open Banking: Mit der Einführung der PSD2-Richtlinie sollte sich in Europa der Datenaustausch zwischen Banken und Drittanbietern etablieren und eine Welt neuer Bezahlmöglichkeiten und digitaler Finanzdienstleistungen eröffnen.
  • Vor einem Jahr endete am 14. September 2019 die Umsetzung der PSD2-Richtlinie.
  • Banken müssen seitdem im Sinne von Open Banking Drittanbietern auf Kundenwunsch den Zugriff auf ihre Bankdaten ermöglichen.
  • Ein Jahr nach Inkrafttreten liefert nun eine aktuelle „European Payments“-Studie von Strategy&, der Strategieberatung von PwC hinsichtlich der Akzeptanz der Bevölkerung gegenüber Open Banking ein ernüchterndes Ergebnis: Lediglich 22 Prozent der österreichischen Befragten sind dazu bereit, ihre Finanzdaten mit Banken oder Drittanbietern zu teilen.
  • Damit liegt Österreich im europäischen Durchschnitt, der bei 20 Prozent liegt.
  • Dabei vertrauen die österreichischen Befragten nach wie vor am meisten traditionellen Banken und Kartenanbietern, um ihnen persönliche Informationen zu überlassen (19%).

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Ein Jahr PSD2: Nur jeder fünfte Österreicher würde Finanzdaten teilen

  • Ein Jahr Open Banking: Mit der Einführung der PSD2-Richtlinie sollte sich in Europa der Datenaustausch zwischen Banken und Drittanbietern etablieren und eine Welt neuer Bezahlmöglichkeiten und digitaler Finanzdienstleistungen eröffnen.
  • Vor einem Jahr endete am 14. September 2019 die Umsetzung der PSD2-Richtlinie.
  • Banken müssen seitdem im Sinne von Open Banking Drittanbietern auf Kundenwunsch den Zugriff auf ihre Bankdaten ermöglichen.
  • Ein Jahr nach Inkrafttreten liefert nun eine aktuelle „European Payments“-Studie von Strategy&, der Strategieberatung von PwC hinsichtlich der Akzeptanz der Bevölkerung gegenüber Open Banking ein ernüchterndes Ergebnis: Lediglich 22 Prozent der österreichischen Befragten sind dazu bereit, ihre Finanzdaten mit Banken oder Drittanbietern zu teilen.
  • Damit liegt Österreich im europäischen Durchschnitt, der bei 20 Prozent liegt.
  • Dabei vertrauen die österreichischen Befragten nach wie vor am meisten traditionellen Banken und Kartenanbietern, um ihnen persönliche Informationen zu überlassen (19%).

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Ein Jahr PSD2: Nur jeder fünfte Österreicher würde Finanzdaten teilen

  • Ein Jahr Open Banking: Mit der Einführung der PSD2-Richtlinie sollte sich in Europa der Datenaustausch zwischen Banken und Drittanbietern etablieren und eine Welt neuer Bezahlmöglichkeiten und digitaler Finanzdienstleistungen eröffnen.
  • Vor einem Jahr endete am 14. September 2019 die Umsetzung der PSD2-Richtlinie.
  • Banken müssen seitdem im Sinne von Open Banking Drittanbietern auf Kundenwunsch den Zugriff auf ihre Bankdaten ermöglichen.
  • Ein Jahr nach Inkrafttreten liefert nun eine aktuelle „European Payments“-Studie von Strategy&, der Strategieberatung von PwC hinsichtlich der Akzeptanz der Bevölkerung gegenüber Open Banking ein ernüchterndes Ergebnis: Lediglich 22 Prozent der österreichischen Befragten sind dazu bereit, ihre Finanzdaten mit Banken oder Drittanbietern zu teilen.
  • Damit liegt Österreich im europäischen Durchschnitt, der bei 20 Prozent liegt.
  • Dabei vertrauen die österreichischen Befragten nach wie vor am meisten traditionellen Banken und Kartenanbietern, um ihnen persönliche Informationen zu überlassen (19%).

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Ein Jahr PSD2: Nur jeder fünfte Österreicher würde Finanzdaten teilen

  • Ein Jahr Open Banking: Mit der Einführung der PSD2-Richtlinie sollte sich in Europa der Datenaustausch zwischen Banken und Drittanbietern etablieren und eine Welt neuer Bezahlmöglichkeiten und digitaler Finanzdienstleistungen eröffnen.
  • Vor einem Jahr endete am 14. September 2019 die Umsetzung der PSD2-Richtlinie.
  • Banken müssen seitdem im Sinne von Open Banking Drittanbietern auf Kundenwunsch den Zugriff auf ihre Bankdaten ermöglichen.
  • Ein Jahr nach Inkrafttreten liefert nun eine aktuelle „European Payments“-Studie von Strategy&, der Strategieberatung von PwC hinsichtlich der Akzeptanz der Bevölkerung gegenüber Open Banking ein ernüchterndes Ergebnis: Lediglich 22 Prozent der österreichischen Befragten sind dazu bereit, ihre Finanzdaten mit Banken oder Drittanbietern zu teilen.
  • Damit liegt Österreich im europäischen Durchschnitt, der bei 20 Prozent liegt.
  • Dabei vertrauen die österreichischen Befragten nach wie vor am meisten traditionellen Banken und Kartenanbietern, um ihnen persönliche Informationen zu überlassen (19%).

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Ein Jahr PSD2: Nur jeder fünfte Österreicher würde Finanzdaten teilen

  • Ein Jahr Open Banking: Mit der Einführung der PSD2-Richtlinie sollte sich in Europa der Datenaustausch zwischen Banken und Drittanbietern etablieren und eine Welt neuer Bezahlmöglichkeiten und digitaler Finanzdienstleistungen eröffnen.
  • Vor einem Jahr endete am 14. September 2019 die Umsetzung der PSD2-Richtlinie.
  • Banken müssen seitdem im Sinne von Open Banking Drittanbietern auf Kundenwunsch den Zugriff auf ihre Bankdaten ermöglichen.
  • Ein Jahr nach Inkrafttreten liefert nun eine aktuelle „European Payments“-Studie von Strategy&, der Strategieberatung von PwC hinsichtlich der Akzeptanz der Bevölkerung gegenüber Open Banking ein ernüchterndes Ergebnis: Lediglich 22 Prozent der österreichischen Befragten sind dazu bereit, ihre Finanzdaten mit Banken oder Drittanbietern zu teilen.
  • Damit liegt Österreich im europäischen Durchschnitt, der bei 20 Prozent liegt.
  • Dabei vertrauen die österreichischen Befragten nach wie vor am meisten traditionellen Banken und Kartenanbietern, um ihnen persönliche Informationen zu überlassen (19%).

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Ein Jahr PSD2: Nur jeder fünfte Österreicher würde Finanzdaten teilen

  • Ein Jahr Open Banking: Mit der Einführung der PSD2-Richtlinie sollte sich in Europa der Datenaustausch zwischen Banken und Drittanbietern etablieren und eine Welt neuer Bezahlmöglichkeiten und digitaler Finanzdienstleistungen eröffnen.
  • Vor einem Jahr endete am 14. September 2019 die Umsetzung der PSD2-Richtlinie.
  • Banken müssen seitdem im Sinne von Open Banking Drittanbietern auf Kundenwunsch den Zugriff auf ihre Bankdaten ermöglichen.
  • Ein Jahr nach Inkrafttreten liefert nun eine aktuelle „European Payments“-Studie von Strategy&, der Strategieberatung von PwC hinsichtlich der Akzeptanz der Bevölkerung gegenüber Open Banking ein ernüchterndes Ergebnis: Lediglich 22 Prozent der österreichischen Befragten sind dazu bereit, ihre Finanzdaten mit Banken oder Drittanbietern zu teilen.
  • Damit liegt Österreich im europäischen Durchschnitt, der bei 20 Prozent liegt.
  • Dabei vertrauen die österreichischen Befragten nach wie vor am meisten traditionellen Banken und Kartenanbietern, um ihnen persönliche Informationen zu überlassen (19%).

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Ein Jahr PSD2: Nur jeder fünfte Österreicher würde Finanzdaten teilen

  • Ein Jahr Open Banking: Mit der Einführung der PSD2-Richtlinie sollte sich in Europa der Datenaustausch zwischen Banken und Drittanbietern etablieren und eine Welt neuer Bezahlmöglichkeiten und digitaler Finanzdienstleistungen eröffnen.
  • Vor einem Jahr endete am 14. September 2019 die Umsetzung der PSD2-Richtlinie.
  • Banken müssen seitdem im Sinne von Open Banking Drittanbietern auf Kundenwunsch den Zugriff auf ihre Bankdaten ermöglichen.
  • Ein Jahr nach Inkrafttreten liefert nun eine aktuelle „European Payments“-Studie von Strategy&, der Strategieberatung von PwC hinsichtlich der Akzeptanz der Bevölkerung gegenüber Open Banking ein ernüchterndes Ergebnis: Lediglich 22 Prozent der österreichischen Befragten sind dazu bereit, ihre Finanzdaten mit Banken oder Drittanbietern zu teilen.
  • Damit liegt Österreich im europäischen Durchschnitt, der bei 20 Prozent liegt.
  • Dabei vertrauen die österreichischen Befragten nach wie vor am meisten traditionellen Banken und Kartenanbietern, um ihnen persönliche Informationen zu überlassen (19%).