16.09.2020

Ein Jahr PSD2: Nur jeder fünfte Österreicher würde Finanzdaten teilen

Ein Jahr nach Einführung der PSD2-Richtlinie würde nur ein Fünftel ihre Finanzdaten mit Banken oder Drittanbietern teilen, so die "European Payments“-Studie von Strategy&, der Strategieberatung von PwC. Zudem wurden die beliebtesten Zahlungsmittel der Österreicher erhoben.
/artikel/open-banking-pwc-studie-osterreich
Open-Banking
12 Prozent der Österreicher bezahlen mit ihrem Smartphone | (c) AdobeStock

Vor rund einem Jahr endete am 14. September 2019 die Umsetzung der PSD2-Richtlinie. Banken müssen seitdem im Sinne von Open Banking Drittanbietern auf Kundenwunsch den Zugriff auf ihre Bankdaten ermöglichen. Die Intention der PSD2 Richtlinie: Durch den freien Datentausch sollen sich neue Bezahlmöglichkeiten und digitale Finanzdienstleistungen etablieren – der brutkasten berichtete.

Ernüchterndes Ergebnis für Open Banking

Ein Jahr nach Inkrafttreten liefert nun eine aktuelle „European Payments“-Studie von Strategy&, der Strategieberatung von PwC ein ernüchterndes Ergebnis in Bezug auf die Akzeptanz der Bevölkerungen gegenüber Open Banking: Lediglich 22 Prozent der österreichischen Befragten sind dazu bereit, ihre Finanzdaten mit Banken oder Drittanbietern zu teilen. Damit liegt Österreich im europäischen Durchschnitt, der bei 20 Prozent liegt.

Neobanken und FinTechs abgeschlagen

In der Studie wurde zudem erhoben, wem die Befragten am meisten Vertrauen beim Teilen ihrer Finanzdaten schenken. Am besten schneiden laut PwC traditionelle Banken und Kartenanbieter (19 Prozent) ab. Erst danach kommen Einzelhändler (9 Prozent) und Zahlungsdienstleister (8 Prozent). Schlusslicht sind Neobanken und FinTechs, die weit abgeschlagen nur von zwei Prozent der Verbraucher Daten erhalten würden.

Am ehesten ließen sich die österreichischen Verbraucher mit Einkaufsrabatten (11 Prozent), einer automatisierten Steuererklärung (11 Prozent) oder der kostenlosen Nutzung von Bankdienstleistungen (5 Prozent) davon überzeugen, ihre Bankdaten zu teilen.

Bereitschaft in anderen Bereichen höher

In anderen Lebensbereichen sind laut PwC Konsumenten in Österreich allerdings durchaus bereit, für bestimmte Services ihre Daten zu teilen. Weit verbreitete Messenger (53 Prozent) oder Social Media-Apps (35 Prozent) werden häufig genutzt, ebenso wie Bonussysteme von Einzelhändlern (35 Prozent)

Hendrik Bremer, Partner bei Strategy& Österreich, erläutert: „Die Beispiele für erfolgreiche datenintensive Anwendungen außerhalb der Finanzwelt zeigen, welches Potential in Open Banking schlummert. Dieses muss nun über entsprechende Angebote weiter geweckt werden: Banken und FinTechs können ihren Kunden beispielsweise mit der übergreifenden Kontrolle über sämtliche Konten, Abbuchungen und Verträge die Vorteile von Open Banking aufzeigen.“

Bargeldloses Bezahlen: Bankomatkarte in Österreich am beliebtesten

Weiters geht die Studie darauf ein, welche Bezahlmöglichkeiten die Verbraucher präferieren.

Bankomatkarten steigen demnach weiter in der Beliebtheit und werden von 27 Prozent der österreichischen Befragten präferiert. 2018 lag dieser Wert noch bei 22 Prozent. Hingegen können Kreditkarten nicht von diesem Trend profitieren, ihr Anteil bei den beliebtesten Zahlungsmitteln sank von 8 Prozent (2018) auf 6 Prozent (2020).

Der Anteil der österreichischen Konsumenten, die aktuell bereits ihr Smartphone zum Bezahlen nutzen, hat sich von 11 Prozent (2018) auf 12 Prozent (2020) leicht erhöht. In Europa liegt der Anteil bei 14 Prozent.

Pandemie fördert digitale Zahlungsmethoden in Österreich

Die Studie untersuchte zudem den Einfluss der Coronakrise auf die Bezahlmethoden. Dazu heißt es: „Die COVID-19-Pandemie führt zu einem zusätzlichen Anstieg bei bargeldlosen Zahlungen“ 39 Prozent der österreichischen Befragten geben an, momentan häufiger mit der Karte zu bezahlen als vor der Krise. Zusätzlich gibt die Mehrheit der Verbraucher in Österreich (54 Prozent) an, ihr geändertes Bezahlverhalten auch nach der Krise ganz oder größtenteils beibehalten zu wollen.

„Zum Jahrestag des Inkrafttretens von PSD2 wird deutlich, dass der Weg zum Open Banking in Österreich wie auch in anderen europäischen Ländern noch weit ist. Allerdings hat die COVID-19-Pandemie offensichtlich dazu beigetragen, das Zahlungsverhalten zugunsten digitaler Alternativen zu verändern – eine der Voraussetzungen für eine funktionierende Open Banking-Infrastruktur“, so Bremer abschließend.
Deine ungelesenen Artikel:
29.10.2026

Helferline: Wie nach zehn Jahren Startup-Rollercoaster der große Turnaround gelang

Es ist eine Geschichte, wie sie nur die Startup-Welt schreiben kann: Vor mehr als zehn Jahren gegründet, konnte Helferline über lange Zeit zwar eine ganze Zahl namhafter Referenzen vorweisen, der wirtschaftliche Durchbruch blieb aber aus. Das änderte sich im Laufe der vergangenen Monate drastisch: Vor etwas mehr als einem Jahr stieg Hansi Hansmann als Investor ein. Seitdem holte man Großaufträge vom deutschen Telekom-Riesen O2, von Asus, Starlink uvm. Aktuell befindet sich das Wiener Scaleup auf einem steilen Wachstumskurs und macht mittlerweile monatlich sechsstellige Gewinne.
/artikel/helferline-wie-nach-zehn-jahren-startup-rollercoaster-der-grosse-turnaround-gelang
29.10.2026

Helferline: Wie nach zehn Jahren Startup-Rollercoaster der große Turnaround gelang

Es ist eine Geschichte, wie sie nur die Startup-Welt schreiben kann: Vor mehr als zehn Jahren gegründet, konnte Helferline über lange Zeit zwar eine ganze Zahl namhafter Referenzen vorweisen, der wirtschaftliche Durchbruch blieb aber aus. Das änderte sich im Laufe der vergangenen Monate drastisch: Vor etwas mehr als einem Jahr stieg Hansi Hansmann als Investor ein. Seitdem holte man Großaufträge vom deutschen Telekom-Riesen O2, von Asus, Starlink uvm. Aktuell befindet sich das Wiener Scaleup auf einem steilen Wachstumskurs und macht mittlerweile monatlich sechsstellige Gewinne.
/artikel/helferline-wie-nach-zehn-jahren-startup-rollercoaster-der-grosse-turnaround-gelang
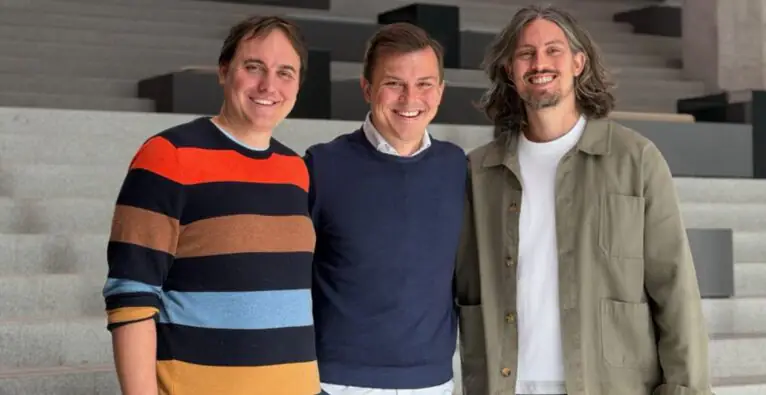
Das Helferline-Führungsteam (vl.) Janko Glavić (CTO) und die beiden Gründer Clemens Schmidgruber (CEO) und Alexander Niederhofer (COO) | (c) Helferline

Wer zuhause technischen Support, etwa mit Internet, TV oder Smartphone braucht, bekommt vom Wiener Startup Helferline innerhalb weniger Stunden eine:n Techniker:in aus seinem flächendeckenden Netzwerk vermittelt. Das ist bereits seit der Gründung vor etwas mehr als zehn Jahren so, in denen mehr als 100.000 Personen das Service nutzten.

Zu diesem B2C-Angebot kam schon bald nach dem Start eine B2B2C-Schiene dazu. Mit A1, Magenta und Drei setzen die drei großen heimischen Mobilfunker ebenso bereits seit Jahren im Service auf Helferline, wie etwa MediaMarkt, Emporia, die Uniqa oder Assa Abloy.

„Wir hatten viele harte Jahre. Jahre, in denen wir uns kein Gehalt ausgezahlt haben“

Doch die betriebswirtschaftliche Realität hinter den großen Namen und beachtlichen Zahlen war über lange Zeit hinweg weniger rosig, wie die beiden Gründer, Clemens Schmidgruber und Alexander Niederhofer, im Gespräch mit brutkasten im Büro im 9. Wiener Bezirk erzählen. „Wir hatten viele harte Jahre. Jahre, in denen wir uns kein Gehalt ausgezahlt haben und in denen wir das Glück hatten, dass auch unsere Mitarbeiter so sehr an die Idee geglaubt haben, dass sie mehrmals längeren Verzögerungen beim Gehalt zugestimmt haben“, sagt Schmidgruber.

„Wir konnten auch nicht, wie andere Tech-Unternehmen, Corona mitnehmen. Auf uns hat sich das negativ ausgewirkt, die Nachfrage nach Vor-Ort-Service ist zurückgegangen“, ergänzt Niederhofer. Und Jahre der Dauerkrise hätten ihre Spuren hinterlassen. „Die Belastung ging bei mir bis zum Burnout. Und irgendwann sind wir an den Punkt gekommen, an dem wir gesagt haben: Wenn es zu Weihnachten immer noch so aussichtslos ist, hören wir auf.“

Das war vor rund zwei Jahren. Mittlerweile schreibt das Unternehmen monatlich sechsstellige Gewinne. Was ist also in der Zwischenzeit passiert?

Eine Reihe von Gamechangern

„Wir haben damals bei einem Event Hansi [Anm. Hansmann] getroffen und sehr offen mit ihm über die schwierige Situation gesprochen. Ihm hat die Idee immer noch gefallen, er hat Potenzial gesehen und meinte, man kann immer noch was machen“, erzählt Schmidgruber. Schließlich stieg das Hansmann Family Office über einen Secondary in das Unternehmen ein. „Wir haben davor oft versucht, Kapital zu raisen, sind aber gescheitert. Die Zahlen haben nie entsprechend ausgesehen, wir hatten kein Hockeystick-Wachstum. Aber Hansi ist jemand, der Chancen erkennt und einfach anpackt, und hatte damit – wie so oft – den richtigen Riecher. Das hat uns den Atem gegeben, doch noch weiterzumachen“, sagt Niederhofer.

Doch das war nicht der einzige Gamechanger für Helferline. „In den letzten Jahren haben alle direkten Konkurrenten in Mitteleuropa aufgegeben bzw. ihr Geschäftsmodell geändert, dadurch mussten alle Firmen mit Bedarf an Vor-Ort-Service zu uns“, so Niederhofer. Und dieser Bedarf bestehe durchaus. „Über Jahre hinweg haben die Anbieter immer mehr auf Plug & Play und do it yourself gesetzt und den Field Service abgebaut. Das hat sich als nicht richtig herausgestellt. Der Bedarf ist weiterhin da – auch in der Telekom-Branche. Auch 2026 kennen sich immer noch nicht alle mit Technik aus“, sagt der Gründer.

O2 wird zum großen Hebel

Und ein Großauftrag in genau diesem Bereich war es schließlich auch, der bei Helferline zum großen Hebel wurde. „Ende vergangenen Jahres haben wir mit einem riesigen Projekt für O2 begonnen. Der Anbieter schenkt jedem Neukunden einen Helferline-Einsatz – und das bei zehntausenden Neukunden im Monat“, erzählt Schmidgruber. Niederhofer ergänzt: „Mit diesem Angebot will O2 sich vom Wettbewerb absetzen und die Nummer 1 im Bereich Kundenzufriedenheit werden.“

Helferline habe die Aktion unter anderem einen Auftritt in deutschlandweiten TV-Spots und indirekte Werbung auf der Titelseite der Bild-Zeitung gebracht. Die Kapazitäten in kurzer Zeit für einen derartigen deutschlandweiten Auftrag auszubauen, sei aber alles andere als einfach gewesen, erzählt Schmidgruber und zeigt auf den „Schlachtplan“, der zur Erinnerung noch immer an der Bürotür im 9. Bezirk hängt: „Wir haben ja ein Freelancer-Modell. Wir mussten innerhalb weniger Wochen hunderte neue Techniker rekrutieren, onboarden und auf die Plattform bringen, um das Projekt abbilden zu können.“

Niederhofer führt aus: „Es war letztlich ein großer Team-Effort: Wir haben jede Menge Growth Hacks genutzt, haben Techniker als Promotoren an technische Unis geschickt, jedes schwarze Brett genutzt, Flyer verteilt und sogar Bierflaschen beklebt.“ Die teuerste Maßnahme sei das Engagement der größten deutschen Tech-Influencer gewesen. „Die haben uns dann auch über Nacht tausende Bewerbungen gebracht“, erklärt Niederhofer.

Doch bei diesem einen Großauftrag sollte es nicht lange bleiben. Gerade als das O2-Projekt in trockenen Tüchern war, sei bereits der nächste gekommen, erzählen die Gründer – und zwar auf ungewöhnliche Weise. „Es kam eine Mail an Alex [Anm. Niederhofer] herein, die auf den ersten Blick extrem nach Spam aussah“, erzählt Schmidgruber. Niederhofer führt aus: „Da schreibt jemand, der meint, er arbeitet bei Starlink und sie suchen jemanden, der die Installation für die Starlink-Satellitenschüsseln in ganz Europa übernimmt.“

Entgegen des ersten Impulses habe man die Mail ernstgenommen. „Wir haben uns gefragt: Ist es realistisch, dass unsere Techniker in Zukunft Sat-Schüsseln installieren, obwohl wir zu dem Zeitpunkt noch niemanden hatten, der das machen konnte? Sollen wir uns das trauen?“, erzählt Schmidgruber. Die beiden haben die Frage mit Ja beantwortet – ohne zu ahnen, was auf sie zukommen wird. Die Kooperation mit dem Musk-Unternehmen war von Anfang an nicht mit den europäischen Kooperationspartnern vergleichbar.

Niederhofer bringt ein Beispiel: „In einem Call wurde kurz darüber gesprochen, ob wir theoretisch die Logistik für Ersatzteile übernehmen könnten und wer unser Logistikpartner sei. Ein paar Tage später ruft mich unser Logistiker aus Deutschland an: Drei LKWs von Starlink stehen vor der Halle und wollen jetzt tonnenweise Hardware ausladen. Ohne jede Vorankündigung. Es gab zu dem Zeitpunkt weder einen Vertrag noch sonst etwas Schriftliches. Wir haben das dann mit den Amerikanern geklärt, die Ware übernommen und ein paar Tage später die erste Installation durchgeführt.“

Kurios sei auch gewesen, wie Helferline zu dem Auftrag kam: „Die amerikanischen Mitarbeiter haben einfach bei Claude eingegeben, welches Unternehmen im DACH-Raum diese Montagen am besten durchführen könne – und Claude hat geantwortet: Helferline“, erzählt Niederhofer. Das Service lief an. „Mittlerweile installieren wir in Deutschland und Österreich vierstellig Starlink-Schüsseln pro Monat – und es könnte bald fünfstellig werden“, sagt Schmidgruber. Und inzwischen installiert man schon erste Starlink-Antennen in Frankreich und den Niederlanden.

„Das war noch lange nicht alles“

Und die Welle an neuen Aufträgen reiße seitdem nicht ab. Weitere, teilweise noch größere Projekte seien bereits in der Pipeline oder unterschrieben und werden gerade vom mittlerweile 40-köpfigen Team umgesetzt. „Wir mussten so viele Hürden überwinden und sind einfach nur dankbar, dass wir jetzt eine so positive und spannende Zeit erleben dürfen“, sagt Niederhofer. Und Schmidgruber verspricht: „Aber das war noch lange nicht alles.“

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Ein Jahr PSD2: Nur jeder fünfte Österreicher würde Finanzdaten teilen

  • Ein Jahr Open Banking: Mit der Einführung der PSD2-Richtlinie sollte sich in Europa der Datenaustausch zwischen Banken und Drittanbietern etablieren und eine Welt neuer Bezahlmöglichkeiten und digitaler Finanzdienstleistungen eröffnen.
  • Vor einem Jahr endete am 14. September 2019 die Umsetzung der PSD2-Richtlinie.
  • Banken müssen seitdem im Sinne von Open Banking Drittanbietern auf Kundenwunsch den Zugriff auf ihre Bankdaten ermöglichen.
  • Ein Jahr nach Inkrafttreten liefert nun eine aktuelle „European Payments“-Studie von Strategy&, der Strategieberatung von PwC hinsichtlich der Akzeptanz der Bevölkerung gegenüber Open Banking ein ernüchterndes Ergebnis: Lediglich 22 Prozent der österreichischen Befragten sind dazu bereit, ihre Finanzdaten mit Banken oder Drittanbietern zu teilen.
  • Damit liegt Österreich im europäischen Durchschnitt, der bei 20 Prozent liegt.
  • Dabei vertrauen die österreichischen Befragten nach wie vor am meisten traditionellen Banken und Kartenanbietern, um ihnen persönliche Informationen zu überlassen (19%).

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Ein Jahr PSD2: Nur jeder fünfte Österreicher würde Finanzdaten teilen

  • Ein Jahr Open Banking: Mit der Einführung der PSD2-Richtlinie sollte sich in Europa der Datenaustausch zwischen Banken und Drittanbietern etablieren und eine Welt neuer Bezahlmöglichkeiten und digitaler Finanzdienstleistungen eröffnen.
  • Vor einem Jahr endete am 14. September 2019 die Umsetzung der PSD2-Richtlinie.
  • Banken müssen seitdem im Sinne von Open Banking Drittanbietern auf Kundenwunsch den Zugriff auf ihre Bankdaten ermöglichen.
  • Ein Jahr nach Inkrafttreten liefert nun eine aktuelle „European Payments“-Studie von Strategy&, der Strategieberatung von PwC hinsichtlich der Akzeptanz der Bevölkerung gegenüber Open Banking ein ernüchterndes Ergebnis: Lediglich 22 Prozent der österreichischen Befragten sind dazu bereit, ihre Finanzdaten mit Banken oder Drittanbietern zu teilen.
  • Damit liegt Österreich im europäischen Durchschnitt, der bei 20 Prozent liegt.
  • Dabei vertrauen die österreichischen Befragten nach wie vor am meisten traditionellen Banken und Kartenanbietern, um ihnen persönliche Informationen zu überlassen (19%).

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Ein Jahr PSD2: Nur jeder fünfte Österreicher würde Finanzdaten teilen

  • Ein Jahr Open Banking: Mit der Einführung der PSD2-Richtlinie sollte sich in Europa der Datenaustausch zwischen Banken und Drittanbietern etablieren und eine Welt neuer Bezahlmöglichkeiten und digitaler Finanzdienstleistungen eröffnen.
  • Vor einem Jahr endete am 14. September 2019 die Umsetzung der PSD2-Richtlinie.
  • Banken müssen seitdem im Sinne von Open Banking Drittanbietern auf Kundenwunsch den Zugriff auf ihre Bankdaten ermöglichen.
  • Ein Jahr nach Inkrafttreten liefert nun eine aktuelle „European Payments“-Studie von Strategy&, der Strategieberatung von PwC hinsichtlich der Akzeptanz der Bevölkerung gegenüber Open Banking ein ernüchterndes Ergebnis: Lediglich 22 Prozent der österreichischen Befragten sind dazu bereit, ihre Finanzdaten mit Banken oder Drittanbietern zu teilen.
  • Damit liegt Österreich im europäischen Durchschnitt, der bei 20 Prozent liegt.
  • Dabei vertrauen die österreichischen Befragten nach wie vor am meisten traditionellen Banken und Kartenanbietern, um ihnen persönliche Informationen zu überlassen (19%).

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Ein Jahr PSD2: Nur jeder fünfte Österreicher würde Finanzdaten teilen

  • Ein Jahr Open Banking: Mit der Einführung der PSD2-Richtlinie sollte sich in Europa der Datenaustausch zwischen Banken und Drittanbietern etablieren und eine Welt neuer Bezahlmöglichkeiten und digitaler Finanzdienstleistungen eröffnen.
  • Vor einem Jahr endete am 14. September 2019 die Umsetzung der PSD2-Richtlinie.
  • Banken müssen seitdem im Sinne von Open Banking Drittanbietern auf Kundenwunsch den Zugriff auf ihre Bankdaten ermöglichen.
  • Ein Jahr nach Inkrafttreten liefert nun eine aktuelle „European Payments“-Studie von Strategy&, der Strategieberatung von PwC hinsichtlich der Akzeptanz der Bevölkerung gegenüber Open Banking ein ernüchterndes Ergebnis: Lediglich 22 Prozent der österreichischen Befragten sind dazu bereit, ihre Finanzdaten mit Banken oder Drittanbietern zu teilen.
  • Damit liegt Österreich im europäischen Durchschnitt, der bei 20 Prozent liegt.
  • Dabei vertrauen die österreichischen Befragten nach wie vor am meisten traditionellen Banken und Kartenanbietern, um ihnen persönliche Informationen zu überlassen (19%).

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Ein Jahr PSD2: Nur jeder fünfte Österreicher würde Finanzdaten teilen

  • Ein Jahr Open Banking: Mit der Einführung der PSD2-Richtlinie sollte sich in Europa der Datenaustausch zwischen Banken und Drittanbietern etablieren und eine Welt neuer Bezahlmöglichkeiten und digitaler Finanzdienstleistungen eröffnen.
  • Vor einem Jahr endete am 14. September 2019 die Umsetzung der PSD2-Richtlinie.
  • Banken müssen seitdem im Sinne von Open Banking Drittanbietern auf Kundenwunsch den Zugriff auf ihre Bankdaten ermöglichen.
  • Ein Jahr nach Inkrafttreten liefert nun eine aktuelle „European Payments“-Studie von Strategy&, der Strategieberatung von PwC hinsichtlich der Akzeptanz der Bevölkerung gegenüber Open Banking ein ernüchterndes Ergebnis: Lediglich 22 Prozent der österreichischen Befragten sind dazu bereit, ihre Finanzdaten mit Banken oder Drittanbietern zu teilen.
  • Damit liegt Österreich im europäischen Durchschnitt, der bei 20 Prozent liegt.
  • Dabei vertrauen die österreichischen Befragten nach wie vor am meisten traditionellen Banken und Kartenanbietern, um ihnen persönliche Informationen zu überlassen (19%).

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Ein Jahr PSD2: Nur jeder fünfte Österreicher würde Finanzdaten teilen

  • Ein Jahr Open Banking: Mit der Einführung der PSD2-Richtlinie sollte sich in Europa der Datenaustausch zwischen Banken und Drittanbietern etablieren und eine Welt neuer Bezahlmöglichkeiten und digitaler Finanzdienstleistungen eröffnen.
  • Vor einem Jahr endete am 14. September 2019 die Umsetzung der PSD2-Richtlinie.
  • Banken müssen seitdem im Sinne von Open Banking Drittanbietern auf Kundenwunsch den Zugriff auf ihre Bankdaten ermöglichen.
  • Ein Jahr nach Inkrafttreten liefert nun eine aktuelle „European Payments“-Studie von Strategy&, der Strategieberatung von PwC hinsichtlich der Akzeptanz der Bevölkerung gegenüber Open Banking ein ernüchterndes Ergebnis: Lediglich 22 Prozent der österreichischen Befragten sind dazu bereit, ihre Finanzdaten mit Banken oder Drittanbietern zu teilen.
  • Damit liegt Österreich im europäischen Durchschnitt, der bei 20 Prozent liegt.
  • Dabei vertrauen die österreichischen Befragten nach wie vor am meisten traditionellen Banken und Kartenanbietern, um ihnen persönliche Informationen zu überlassen (19%).

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Ein Jahr PSD2: Nur jeder fünfte Österreicher würde Finanzdaten teilen

  • Ein Jahr Open Banking: Mit der Einführung der PSD2-Richtlinie sollte sich in Europa der Datenaustausch zwischen Banken und Drittanbietern etablieren und eine Welt neuer Bezahlmöglichkeiten und digitaler Finanzdienstleistungen eröffnen.
  • Vor einem Jahr endete am 14. September 2019 die Umsetzung der PSD2-Richtlinie.
  • Banken müssen seitdem im Sinne von Open Banking Drittanbietern auf Kundenwunsch den Zugriff auf ihre Bankdaten ermöglichen.
  • Ein Jahr nach Inkrafttreten liefert nun eine aktuelle „European Payments“-Studie von Strategy&, der Strategieberatung von PwC hinsichtlich der Akzeptanz der Bevölkerung gegenüber Open Banking ein ernüchterndes Ergebnis: Lediglich 22 Prozent der österreichischen Befragten sind dazu bereit, ihre Finanzdaten mit Banken oder Drittanbietern zu teilen.
  • Damit liegt Österreich im europäischen Durchschnitt, der bei 20 Prozent liegt.
  • Dabei vertrauen die österreichischen Befragten nach wie vor am meisten traditionellen Banken und Kartenanbietern, um ihnen persönliche Informationen zu überlassen (19%).

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Ein Jahr PSD2: Nur jeder fünfte Österreicher würde Finanzdaten teilen

  • Ein Jahr Open Banking: Mit der Einführung der PSD2-Richtlinie sollte sich in Europa der Datenaustausch zwischen Banken und Drittanbietern etablieren und eine Welt neuer Bezahlmöglichkeiten und digitaler Finanzdienstleistungen eröffnen.
  • Vor einem Jahr endete am 14. September 2019 die Umsetzung der PSD2-Richtlinie.
  • Banken müssen seitdem im Sinne von Open Banking Drittanbietern auf Kundenwunsch den Zugriff auf ihre Bankdaten ermöglichen.
  • Ein Jahr nach Inkrafttreten liefert nun eine aktuelle „European Payments“-Studie von Strategy&, der Strategieberatung von PwC hinsichtlich der Akzeptanz der Bevölkerung gegenüber Open Banking ein ernüchterndes Ergebnis: Lediglich 22 Prozent der österreichischen Befragten sind dazu bereit, ihre Finanzdaten mit Banken oder Drittanbietern zu teilen.
  • Damit liegt Österreich im europäischen Durchschnitt, der bei 20 Prozent liegt.
  • Dabei vertrauen die österreichischen Befragten nach wie vor am meisten traditionellen Banken und Kartenanbietern, um ihnen persönliche Informationen zu überlassen (19%).

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Ein Jahr PSD2: Nur jeder fünfte Österreicher würde Finanzdaten teilen

  • Ein Jahr Open Banking: Mit der Einführung der PSD2-Richtlinie sollte sich in Europa der Datenaustausch zwischen Banken und Drittanbietern etablieren und eine Welt neuer Bezahlmöglichkeiten und digitaler Finanzdienstleistungen eröffnen.
  • Vor einem Jahr endete am 14. September 2019 die Umsetzung der PSD2-Richtlinie.
  • Banken müssen seitdem im Sinne von Open Banking Drittanbietern auf Kundenwunsch den Zugriff auf ihre Bankdaten ermöglichen.
  • Ein Jahr nach Inkrafttreten liefert nun eine aktuelle „European Payments“-Studie von Strategy&, der Strategieberatung von PwC hinsichtlich der Akzeptanz der Bevölkerung gegenüber Open Banking ein ernüchterndes Ergebnis: Lediglich 22 Prozent der österreichischen Befragten sind dazu bereit, ihre Finanzdaten mit Banken oder Drittanbietern zu teilen.
  • Damit liegt Österreich im europäischen Durchschnitt, der bei 20 Prozent liegt.
  • Dabei vertrauen die österreichischen Befragten nach wie vor am meisten traditionellen Banken und Kartenanbietern, um ihnen persönliche Informationen zu überlassen (19%).