17.12.2021

Ökosoziale Steuerreform: alle Maßnahmen im Überblick

Die Ecovis-Experten Christoph Puchner und David Gloser geben im Gastbeitrag einen Überblick über den aktuellen Stand bei der ökosozialen Steuerreform - mit besonderem Augenmerk auf die Auswirkungen auf Startups.
/artikel/oekosoziale-steuerreform-ueberblick-ecovis
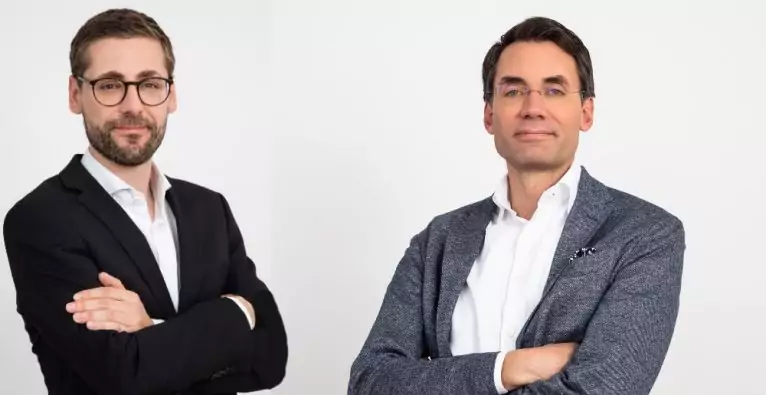
(c) Ecovis: Christoph Puchner und David Gloser zur ökosoziale Steuerreform 2021
(c) Ecovis: Christoph Puchner und David Gloser.

Im Nationalrat soll zum Jahresende noch die ökosoziale Steuerreform beschlossen werden. Abgesehen davon wurden bereits einige weitere steuerliche Anpassungen beschlossen und andere stehen noch aus. Highlights zu den wesentlichen Neuerungen bzw. Änderungen zum bisherigen Begutachtungsentwurf auf Basis des derzeitigen Standes werden nachfolgend überblicksartig zusammengefasst:

Mitarbeitergewinnbeteiligung

Bei der Umsetzung der steuerfreien Mitarbeitergewinnbeteiligung wird weiterhin darauf abgestellt, dass diese entweder allen Mitarbeiter:innen oder bestimmten Gruppen von Mitarbeiter:innen gewährt wird. Die Steuerfreiheit von Gewinnbeteiligungen soll bis zum Vorjahres-EBIT (Ergebnis vor Zinsen und Steuern) bzw alternativ bis zum Vorjahres-Konzern-EBIT zustehen.

Da weiterhin auf ein positives Ergebnis aus der operativen Tätigkeit abgestellt wird, ist die Begünstigung für eine Reihe von Unternehmen von vornherein nicht zugänglich (z.B. Startups, Entwicklungsunternehmen, Sanierungsunternehmen) und es kommt zu einer nicht gerechtfertigten Schlechterstellung dieser Unternehmen bzw zu Mitnahmeeffekten für gut gehende Unternehmen.

Essensgutscheine

Der Arbeitgeber kann seinen Arbeitnehmer:innen Essensgutscheine i.H.v. acht Euro pro Arbeitstag steuerfrei geben. Ab dem Kalenderjahr 2022 gilt dies nicht mehr nur für Mahlzeiten, die in einer Gaststätte konsumiert werden, sondern auch für solche, die zwar von einer Gaststätte oder einem Lieferservice zubereitet bzw. geliefert, aber beispielsweise in der Wohnung des Arbeitnehmers (etwa im Homeoffice) konsumiert werden.

Nicht von der Begünstigung umfasst sind weiterhin Mahlzeiten, die nicht von einer Gaststätte oder einem Lieferdienst zubereitet werden (zB von Supermärkten zubereitete und von einem Lieferservice zugestellte Mahlzeiten) sowie Lebensmittellieferungen.

Reaktivierung der Gutscheinregelung für Weihnachtsfeierentfall

Wenn im Kalenderjahr 2021 der steuerfreie Vorteil aus der Teilnahme an Betriebsveranstaltungen nicht oder nicht zur Gänze genutzt werden konnte, soll der Arbeitgeber dem Arbeitnehmer Gutscheine bis maximal 365 Euro steuer-, beitrags- und lohnnebenkostenfrei gewähren können. Ein Gutschein bis 365 Euro ist auch dann möglich, wenn der Freibetrag für Betriebsveranstaltungen teilweise in 2021 ausgeschöpft wurde.

Voraussetzung für die Steuerfreiheit ist, dass die Gutscheine im Zeitraum November 2021 bis Jänner 2022 ausgegeben werden. Die Steuerbefreiung soll sowohl Gutscheine von Einzelhändlern als auch von Verbänden von Einzelhändlern umfassen.

Zusätzlich und unabhängig davon, kann die Möglichkeit der steuerfreien Sachzuwendungen (zB Gutscheine) i.H.v. maximal 186 Euro angewendet werden. Die beiden Höchstbeträge sollen wiederum auch in einem Gutschein kumuliert werden können.

Senkung Lohnsteuertarif

In diesem Zusammenhang sollen die zweite und dritte Stufe des Einkommensteuertarifs reduziert werden. Die Senkung der Tarifstufe von 35 Prozent auf 30 Prozent soll ab dem 1. Juli 2022 gelten und die Senkung der Tarifstufe von 42 Prozent auf 40 Prozent ab dem 1. Juli 2023.

Da der Einkommensteuertarif kalenderjahrbezogen ist, soll die unterjährige Absenkung des Steuersatzes durch einen sich daraus ergebenen Mischsteuersatz berücksichtig werden. Durch Anwendung eines arithmetischen Mittelwertes der jeweiligen Tarifstufen wird eine zeitliche Wirkung der Entlastung somit genau in der Jahreshälfte unterstellt. Das heißt, für das gesamte Kalenderjahr 2022 kommt für die zweite Tarifstufe ein errechneter Mischsteuersatz von 32,5 Prozent und im Kalenderjahr 2023 für die dritte Tarifstufe ein errechneter Mischsteuersatz von 41 Prozent zu Anwendung. Der Mischsteuersatz von 32,5 Prozent soll demnach rückwirkend bereits ab 1.1.2022 anwendbar sein.

Für die Monate Jänner 2022 bis zur Kundmachung bzw. Anpassung der Lohnverrechnungssoftware soll die Tarifsenkung auf 32,5 Prozent im Rahmen einer vom Arbeitgeber durchzuführenden Aufrollung entsprechend berücksichtigt werden. Die Aufrollung ist vom Arbeitgeber, unter Berücksichtigung der technischen und organisatorischen Möglichkeiten, so rasch wie möglich durchzuführen, spätestens jedoch bis Ende Mai 2022.

Corona-Prämie

Weiters wurde mittels Initiativantrag, wie im letzten Jahr, eine abgabenfreie Corona-Prämie für 2021 i.H.v. bis zu 3.000 Euro angekündigt. Auf Basis erster durchgesickerter Informationen soll die Corona-Prämie bis Februar 2022 ausbezahlt werden dürfen. Die finale Umsetzung bleibt noch abzuwarten.

Investitionsfreibetrag

Der Investitionsfreibetrag, der als zusätzliche Betriebsausgabe das steuerliche Ergebnis im Jahr der Anschaffung oder Herstellung reduziert, soll wie geplant kommen. Im Verhältnis zur Begutachtung hat es noch geringfügige Änderungen gegeben:

  • Die bereits vorgesehene Verordnungsermächtigung betreffend die Regelung der Zuordnung von Investitionen zum Bereich Ökologisierung soll nun dahingehend erweitert werden, dass sich das Finanzamt einer Einrichtung mit entsprechender Expertise bedienen kann. Damit soll eine fachlich fundierte Zuordnung von Investitionen zum Bereich Ökologisierung unterstützt werden.
  • Der Investitionsfreibetrag soll im Jahr der Anschaffung oder Herstellung (Fertigstellung) des begünstigten Wirtschaftsgutes geltend gemacht werden können. Erstreckt sich die Anschaffung oder Herstellung von Anlagegütern über mehr als ein Wirtschaftsjahr, soll der Investitionsfreibetrag bereits von den aktivierten Teilbeträgen der Anschaffungs- oder Herstellungskosten, die auf das einzelne Wirtschaftsjahr entfallen, geltend gemacht werden können. Aufgrund der Inkrafttretensvorschrift (erstmalig auf nach dem 31.12.2022 angeschaffte oder hergestellte Wirtschaftsgüter anzuwenden) ist im Zuge von geplanten Investitionsmaßnahmen auf die fristgerechte Umsetzung zu achten.
  • Die bisher vorgesehene spezielle Wartetastenverlustregelung für die Fälle, wo durch die Geltendmachung des Investitionsfreibetrages ein Verlust entsteht oder erhöht wird, wurde wieder gestrichen.

Da Startups gerade in der Anfangs- bzw Entwicklungsphase regelmäßig Verluste aufweisen, wirkt sich ein Investitionsfreibetrag insoweit nicht unmittelbar aus.

Degressive Abschreibung

Die mit dem COVID-19-StMG vorgesehene befristete Möglichkeit der Inanspruchnahme der degressiven Abschreibung unabhängig vom unternehmensrechtlichen Jahresabschluss soll im Sinne der Konjunkturstärkung um ein weiteres Jahr verlängert werden. Für vor dem 1.1.2023 angeschaffte oder hergestellte Wirtschaftsgüter kann daher die degressive Abschreibung weiterhin ungeachtet der Abschreibungsmethode bzw. der Abschreibungshöhe im Unternehmensrecht ausgeschöpft werden (keine Maßgeblichkeit § 5 Abs 1 EStG-Gewinnermittler).

Besteuerung von Kryptowährungen

Weiters soll die angekündigte Reform der Änderung der Besteuerung von Kryptowährungen durch Integrierung in das Kapitalvermögen leicht adaptiert umgesetzt werden. Die wesentlichen Änderungen zum bisherigen Begutachtungsentwurf sind:

  • Es wurde daran festgehalten, dass die Steuerpflicht für Einkünfte aus Kryptowährungen mit 1.3.2022 in Kraft treten und erstmals auf Kryptowährungen anzuwenden sein soll, die nach dem 28.2.2021 angeschafft wurden. Werden Kryptowährungen, die vor dem 1.3.2021 angeschafft wurden, nach dem 28.2.2022 zur Erzielung laufender Einkünfte aus Kryptowährungen oder zum Erwerb von Kryptowährungen verwendet, gelten die erworbenen Kryptowährungen als nach dem 28.2.2021 angeschafft. Werden Kryptowährungen nach dem 31.12.2021 und vor dem 1.3.2022 steuerpflichtig realisiert, können die Einkünfte auf Antrag des Steuerpflichtigen bereits nach dem neuen Regime besteuert werden.
  • Der Tausch von Kryptowährungen (zB Bitcoin in Ethereum; aufgrund der Definition von Kryptowährungen fallen darunter auch Stablecoins) führt – im Gegensatz zum Tausch gegen FIAT-Geld oder andere Wirtschaftsgüter/Leistungen – wie geplant nicht zu einer steuerpflichtigen Realisierung. Zudem sollen Aufwendungen, die mit solchen Tauschvorgängen in Zusammenhang stehen, steuerlich unbeachtlich sein (dh tauschbedingte Transaktionskosten stellten keine Werbungskosten oder nachträgliche Anschaffungsnebenkosten für die getauschten Kryptowährungseinheiten dar).
  • Explizit ausgenommen von den laufenden Einkünften soll der Erwerb von Kryptowährungen sein, bei denen die Leistung zur Transaktionsverarbeitung lediglich im Einsatz von vorhandenen Kryptowährungen besteht (Staking), Kryptowährungen unentgeltlich (Airdrops) oder nur gegen eine unwesentliche Gegenleistung (Bounties) übertragen werden. Weiters sollen nun auch Kryptowährungen, die einem Steuerpflichtigen im Rahmen einer Abspaltung von der ursprünglichen Blockchain zugehen (Hardfork), davon umfasst sein. Diese Vorgänge werden erst im Zeitpunkt der Veräußerung besteuert.
  • Weiters soll abschließend eine Legaldefinition des Begriffs „Kryptowährung“ erfolgen. Daraus folgt, dass sogenannte „Non-Fungible Token“ (NFT) als nicht austauschbare/vertretbare Wirtschaftsgüter grundsätzlich mangels ihrer Eigenschaft als Tauschmittel nicht von der Definition einer Kryptowährung erfasst sein sollen. Dies gilt ebenso für sogenannte „Asset-Token“, denen reale Werte zugrunde liegen (zB Wertpapiere, Immobilien). Diese fallen als Derivate unter den Tatbestand des § 27 Abs. 4 EStG.
  • Einkünfte aus Kryptowährungen sollen – sofern der besondere Steuersatz zur Anwendung gelangt – im Falle eines inländischen Schuldners oder eines inländischen Dienstleisters der Kapitalertragsteuerabzugspflicht unterliegen. Die Verpflichtung zum Kapitalertragsteuerabzug für Einkünfte aus Kryptowährungen soll nun erstmals für Kapitalerträge gelten, die nach dem 31.12.2023 anfallen. Sind dem Abzugsverpflichteten die tatsächlichen Anschaffungskosten nicht bekannt, ist wie folgt vorzugehen:
    • Die Anschaffungskosten und der Anschaffungszeitpunkt sind auf Grundlage der Angaben des Steuerpflichtigen anzusetzen, soweit beim Abzugsverpflichteten keine entgegenstehenden Daten vorhanden sind. Mittels Verordnung kann die nähere Vorgangsweise festgelegt und dabei insbesondere vorgesehen werden, in welcher Form die Angaben des Steuerpflichtigen zu erfolgen haben und wie bei Erwerben derselben Kryptowährung in zeitlicher Aufeinanderfolge der Ansatz der Anschaffungskosten zu erfolgen hat.
    • Ist der Anschaffungszeitpunkt nicht bekannt oder wurde dieser vom Steuerpflichtigen nicht bzw. nicht richtig angegeben, ist von einer Anschaffung nach dem 28.2.2021 auszugehen. Sind die Anschaffungskosten nicht bekannt oder wurden diese vom Steuerpflichtigen nicht bzw. nicht richtig angegeben, hat der Abzugsverpflichtete im Rahmen der späteren Realisierung davon auszugehen, dass die Anschaffungskosten dem halben Erlös entsprechen.

Die Autoren

Christoph Puchner und David Gloser, sind jeweils Tax Partner bei ECOVIS Austria, einer der führenden Steuerberatungsgesellschaften im Startup-Bereich.

Deine ungelesenen Artikel:
18.11.2026

Sarah Buchner: „Wer seinen eigenen Job wegautomatisiert, den behalten wir“

Mit ihrem New Yorker PropTech-Scaleup Trunk Tools hat die Österreicherin Sarah Buchner mittlerweile 70 Millionen Dollar Kapital aufgenommen. Am Rande von brutkasten MOMENTUM sprachen wir mit ihr über KI, Regulatorik und Mindset.
/artikel/sarah-buchner-wer-seinen-eigenen-job-wegautomatisiert-den-behalten-wir
18.11.2026

Sarah Buchner: „Wer seinen eigenen Job wegautomatisiert, den behalten wir“

Mit ihrem New Yorker PropTech-Scaleup Trunk Tools hat die Österreicherin Sarah Buchner mittlerweile 70 Millionen Dollar Kapital aufgenommen. Am Rande von brutkasten MOMENTUM sprachen wir mit ihr über KI, Regulatorik und Mindset.
/artikel/sarah-buchner-wer-seinen-eigenen-job-wegautomatisiert-den-behalten-wir
Trunk-Tools-Gründerin Sarah Buchner © Tobias Gärtner

Wo sie auftritt, sorgt sie für Aufsehen und Begeisterung. Mit gerade einmal Mitte 30 kann die im beschaulichen Eitzing in Oberösterreich aufgewachsene Sarah Buchner bereits einen beachtlichen Lebenslauf vorweisen: Tischlerin, Bauleiterin, Führungskraft bei der Strabag und fünf abgeschlossene Studien, darunter ein MBA an der US-Eliteuni Stanford, sind nur einige Stationen. Mittlerweile ist sie seit sieben Jahren in den USA, 2021 gründete sie in New York das Startup Trunk Tools. Mit diesem sammelte sie mittlerweile insgesamt rund 70 Millionen US-Dollar Investorengelder ein, zuletzt mit einer 40-Millionen-Dollar-Series-B-Runde im Sommer 2025, wie brutkasten berichtete. Schon davor hatte brutkasten die Gründerin in der Cover-Story seines Print-Magazins porträtiert.

Nun war Buchner bei brutkasten MOMENTUM in Wien zu Besuch und ermutigte in ihrer vielbeachteten Keynote das Publikum, mehr Risiko einzugehen. Wir sprachen mit ihr am Rande des Events über die Entwicklung ihres Startups, den KI-Boom, und Unterschiede zwischen den USA und Europa in Politik und Regulatorik.


brutkasten: Wir haben schon mehrmals über dich und dein Startup Trunk Tools berichtet: Ihr habt zuletzt im Sommer vergangenen Jahres eine 40-Millionen-Dollar-Runde geraist. Was hat sich seitdem getan und wie ist die weitere Entwicklung verlaufen?

Sarah Buchner: Wir haben ganz schön viel davon ausgegeben! [lacht] Aber Spaß beiseite: Man raist Geld, um zu investieren. Wir haben direkt angefangen, viele Leute einzustellen, und zählen inzwischen um die 100 Mitarbeiter. Vor einem Jahr hat man Startups ja noch daran gemessen, wie viele Mitarbeiter sie haben. Heute ist es fast umgekehrt, weil viele Aufgaben durch KI-Agenten ersetzt werden. Das ist auch eine Journey, die wir gleich nach der Series B ziemlich aggressiv gestartet haben: eigene KI-Agenten zu bauen, die unser Backoffice und alles Mögliche abwickeln. Natürlich haben wir stark in unser AI- und Engineering-Team investiert. Unsere Produktoberfläche ist heute etwa 50-mal größer als vor einem Jahr – was sich bei unserem Produktangebot getan hat, ist extrem und kaum überschaubar.

In Europa tun sich vor allem etablierte Unternehmen schwer mit der KI-Implementierung, brauchen deutlich länger und stehen vor bürokratischen und regulatorischen Hürden. Ist das in den USA ähnlich, sodass ihr als junges Unternehmen einen Geschwindigkeitsvorteil habt, oder agiert die Branche dort generell schneller?

Change Management ist überall schwierig. Menschen sind per se nicht dafür geboren, Veränderung zu mögen. Ich sage auch unseren Kunden immer: KI bringt zwei Herausforderungen mit sich. Die erste ist die richtige Technologie – das ist der leichtere Teil, weil man ihn testen kann. Die eigentliche Hürde ist: Wie verändern wir die Arbeitsweise von hunderten oder tausenden Mitarbeitern? Wir sind intern extrem aggressiv vorgegangen und haben ganz klare Ziele gesetzt: Wenn du in der nächsten Woche keinen eigenen Workflow gebaut hast, hast du hier keinen Job mehr. Wer seinen eigenen Job wegautomatisiert, den behalten wir. Diese Reverse Psychology funktioniert.

Im US-Markt sehe ich eine wesentlich schnellere Adaption als in Europa, weil Regulierung dort kaum ein Thema ist. Datenschutz und Cybersicherheit sind zwar präsent, aber in Europa hört man oft: „Wir können keine amerikanische KI verwenden. Ihr müsst europäische KI-Modelle einsetzen“. Auf meine Frage, welche das sein sollen, gibt es meist keine Antwort. In Europa spielen bei solchen Entscheidungen viele politische und wertegetriebene Aspekte mit hinein. In Amerika regiert der pure Kapitalismus. Und im Kapitalismus wird KI schneller implementiert als im Sozialismus, schlicht weil sie Geld spart.

Du hast die Politik angesprochen: Nach den Midterms in den USA stellt sich die Frage, wie es weitergeht. Donald Trump hat einen extrem KI-fördernden Kurs verfolgt, während es in der Opposition auch kritischere Stimmen gibt. Erwartest du Auswirkungen oder eine Blockade zwischen Legislative und Exekutive?

Nein, in Amerika regiert die Wirtschaft und nicht die Politik. Da gibt es viel medialen Lärm: Die Medien müssen unterhalten, und dafür wird gesorgt. In den USA wird KI vor allem deshalb forciert, weil sie als Thema der nationalen Sicherheit und des nationalen Interesses gilt. Der Großteil der Entscheider ist überzeugt, dass man die beste KI besitzen muss, um sich zu schützen – vor allem gegenüber China. Sobald etwas von nationaler Sicherheitsrelevanz ist, rückt alles andere in den Hintergrund. Das sieht man auch daran, mit welchen Summen Kriege finanziert werden. Viele der kritischen Stimmen dienen lediglich dem Wahlkampf, durchgesetzt wird davon kaum etwas.

Nach rund sieben Jahren in den USA bist du wieder einmal zu Besuch in Österreich. Wie siehst du die Chancen des heimischen Startup- und Innovationsökosystems in einer Europäischen Union, die stark auf Regulatorik und moralische Leitplanken setzt?

Ich unterscheide hier zwei Kategorien. Als Startup musst du dir die Frage stellen: Trittst du global oder lokal an? Wenn du global im Wettbewerb mitspielen willst, startest du in Europa hinter der Startlinie. In Österreich muss man sich zuerst monatelang fragen: Darf ich diese KI bauen, wie darf ich sie bauen und wo liegen die Daten? Man verbringt sechs bis zwölf Monate allein mit der Frage, ob man es überhaupt tun darf. In den USA baut und testet man einfach. Dort gilt: Erst ausprobieren, dann diskutieren, dann skalieren und am Ende vielleicht regulieren. In Europa wird reguliert, diskutiert, nochmals reguliert, nochmals diskutiert, dann pilotiert und eventuell irgendwann skaliert. In einer globalen Wirtschaft schneidet man sich damit ins eigene Fleisch.

Wenn du global im Wettbewerb mitspielen willst, startest du in Europa hinter der Startlinie.

Ich finde das traurig für das Startup-Ökosystem, denn in Österreich gibt es dieselben Talente wie in Amerika: extrem kluge Menschen mit Drive, die etwas aufbauen wollen. Aber die Rahmenbedingungen erschweren den Erfolg. Es gibt Gründer, die es trotzdem schaffen, aber die statistische Wahrscheinlichkeit ist geringer: Es gibt hier weniger Kapital, mehr Regulierung und ein völlig anderes Mindset.

Stichwort Mindset: Du sprichst bei brutkasten MOMENTUM in deiner Keynote genau darüber. Warum nimmst du den Weg aus den USA auf dich und was möchtest du dem Publikum mitgeben?

Ich werde vor allem von europäischen Medien oft gefragt, warum ich mein Unternehmen in Amerika und nicht in Europa gegründet habe. Meine Firma würde in Europa schlicht nicht existieren – jedenfalls nicht in dieser Geschwindigkeit, Skalierung und mit diesem Erfolg. Das bedeutet aber nicht, dass ich Europa nichts zurückgeben möchte. Meine Karriere wäre ohne Europa nicht möglich gewesen. Ich bin bodenständig aufgewachsen, niemand in meiner Familie hatte einen akademischen Abschluss. Ich konnte vier von fünf Universitätsabschlüssen quasi kostenlos absolvieren, dazu gab es ein funktionierendes Gesundheitswesen und verlässliche Infrastruktur – in Europa kann man es wirklich von ganz unten nach oben schaffen. Dafür bin ich dankbar.

Sarah Buchner auf der Bühne von brutkasten MOMENTUM | (c) Tobias Gärtner / brutkasten

Irgendwann bin ich Europa jedoch entwachsen und brauchte ein größeres Spielfeld. Das europäische Mindset hat mich gebremst: Mir wurde ständig gesagt, ich sei „zu viel“ – zu ehrgeizig, zu fordernd, ich würde zu viele Stunden arbeiten. In Amerika gibt es dieses Stigma nicht. Dort wird Individualismus gefördert: Wenn du extrem in eine Richtung gehst, gilt das als Stärke, weil du der Beste darin werden kannst. In Europa herrscht ein Hang zur Normalisierung, in Amerika ein Drang zur Spitzenleistung – beides hat Vor- und Nachteile.

An welchen konkreten Schrauben müsste man drehen, um die Situation für Gründer in Österreich und Europa nachhaltig zu verbessern?

Das Mindset zu ändern, braucht Zeit – auch wenn sich schon einiges getan hat. Vor zehn Jahren war das Umfeld noch wesentlich konservativer als heute. Ein massives Problem bleibt jedoch die bürokratische und politische Struktur, die man vermeintlich zur Sicherheit der Unternehmen aufgebaut hat. In Amerika gründe ich eine Firma online in zehn Minuten für ein paar hundert Dollar und kann sofort Kapital aufnehmen. Ich persönlich habe im ersten Jahr weder für Anwälte noch für mein Büro Geld bezahlt, weil es enorme Unterstützungssysteme gibt.

Die ersten zwei Jahre einer Gründung sind die härtesten. Alles, was Politik und Verwaltung tun können, um diese Anfangsphase radikal zu vereinfachen, bringt mehr Menschen ins Unternehmertum. Und je mehr Erfolgsbeispiele wir sehen, desto mehr Nachahmer gibt es. Für mich war es schon in den USA schwer, weibliche Vorbilder unter Solo-Foundern zu finden. In Europa ist das noch schwieriger, wenn es pro Land gefühlt nur fünf herausragende Gründerinnen gibt. Psychologisch ist es viel entmutigender, eine von fünf sein zu wollen, als eine von fünfhundert.

Das klingt noch nicht übertrieben optimistisch. Siehst du zum Abschluss dennoch Anlass zu Optimismus für den Standort Europa?

Absolut, man sieht klare Fortschritte! Es steht deutlich mehr Venture Capital zur Verfügung und es gibt weit mehr Startups als vor zehn Jahren. Durch Plattformen wie LinkedIn oder Instagram sehen junge Menschen heute viel früher, dass es abseits der klassischen Konzernkarriere andere Lebenswege gibt. Auch die KI verstärkt diesen Wandel: Viele hinterfragen, ob sie noch einen klassischen Studienabschluss brauchen oder wie die Joblandschaft künftig aussieht. Das treibt viele junge Leute direkt in die Selbstständigkeit. Genau das brauchen wir als Gesellschaft. Diese Bewegung muss weiter unterstützt werden, aber der Trend ist eindeutig positiv.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Ökosoziale Steuerreform: alle Maßnahmen im Überblick

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Ökosoziale Steuerreform: alle Maßnahmen im Überblick

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Ökosoziale Steuerreform: alle Maßnahmen im Überblick

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Ökosoziale Steuerreform: alle Maßnahmen im Überblick

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Ökosoziale Steuerreform: alle Maßnahmen im Überblick

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Ökosoziale Steuerreform: alle Maßnahmen im Überblick

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Ökosoziale Steuerreform: alle Maßnahmen im Überblick

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Ökosoziale Steuerreform: alle Maßnahmen im Überblick

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Ökosoziale Steuerreform: alle Maßnahmen im Überblick